Как составить акт ввода в эксплуатацию нематериального актива?
Принципиально новый порядок учета НМА: новые счета, ИТ-инвентаризация, условия контрактов
 |
| petrkurga№ / Depositphotos.com |
На государственном уровне пристальное внимание обращено на условия создания, приобретения, использования и учета исключительных и неисключительных прав на результаты интеллектуальной деятельности (РИД). Пожалуй, самый заметный для учреждений этап проводимой в этом направлении работы – внедрение с 2021 года нового федерального стандарта «Нематериальные активы» и следующие за этим изменения в порядке учета НМА (Федеральный закон от 8 декабря 2020 г. № 399-ФЗ «О внесении изменений в статью 5 Федерального закона «О науке и государственной научно-технической политике» и статью 103 Федерального закона «Об образовании в Российской Федерации», Федеральный закон от 22 декабря 2020 г. № 456-ФЗ «О внесении изменений в части вторую и четвертую Гражданского кодекса Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации».)
Теперь к нематериальным активам относятся все права пользования – и исключительные, и неисключительные. И все они должны учитываться на балансе. Права, полученные в пользование, которые до этого учитывались на забалансовом счете 01, нужно «поднять» на баланс. И балансовых счетов для учета НМА стало больше: в Инструкцию № 157н внесены изменения, которыми расширена аналитика счетов 102 00 «Нематериальные активы», 104 00 «Амортизация», 106 00 «Вложения в нефинансовые активы», 114 00 «Обесценение нефинансовых активов», веден новый субсчет 111 60 «Права пользования нематериальными активами». Соответственно, если исключительное право на НМА принадлежит учреждению, его следует по-прежнему отражать на счете 102 00, а неисключительные права пользования НМА теперь подлежат учету на счете 111 60.
Обратите внимание, что к объектам НМА, учтенным как на счете счете 102 00, так и на счете 111 60, относятся активы со сроком полезного использования более 12 месяцев. Для неисключительных прав определить этот срок по состоянию на 1 января 2021 года должна комиссия по поступлению и выбытию активов, проанализировав условия договоров, по которым учреждение получило соответствующее право пользования. И если оставшийся срок полезного использования определен комиссией как 12 месяцев и менее, «поднимать» такие неисключительные права на балансовый счет 0 111 60 нет оснований – их стоимость должна быть списана с «забаланса» и отнесена на финансовый результат по счету 401 20. Подробнее обо всем этом и пошаговая инструкция по переносу объектов НМА с «забаланса» на баланс, – в нашем специальном Обзоре.
Подчеркнем: основанием как для отнесения или переноса НМА на счет 102 00 или 111 60, так и для списания краткосрочных прав пользования может быть только акт профильной комиссии! К вопросу о том, как и когда комиссия должна заняться этим вопросом, мы еще вернемся.
Важные изменения произошли и в порядке амортизации нематериальных активов. Напомним, до 2020 года включительно для нематериальных активов, по которым невозможно надежно оценить срок полезного использования, то есть НМА с неопределенным сроком использования, в целях определения амортизационных отчислений срок полезного использования устанавливался из расчета 10 лет. С 2021 года подход изменен: НМА с неопределенным сроком полезного использования не амортизируются вообще.
Поэтому по тем НМА, по которым в 2020 она начислялась исходя из 10-летнего срока полезного использования, срок нужно пересмотреть, и если в 2021 году они будут классифицированы как объекты с неопределенным сроком полезного использования, то тогда начисление амортизации по ним следует прекратить. Но для этого нужно четко разобраться с условиями договоров и иных документов, на основании которых получены исключительные права.
А провести всю работу целесообразно в рамках IT-инвентаризации. Именно при инвентаризации нематериальных активов профильная комиссия сможет принять решения относительно классификации имеющихся НМА, порядка их учета и амортизации. И на федеральном уровне инвентаризация IT-ресурсов уже началась. Инициировало ее Правительство РФ своим распоряжением, в котором рекомендовало и органам власти субъектов РФ организовать и провести инвентаризацию IT-ресурсов в подведомственных учреждениях. Федеральные органы должны отчитаться о результатах IT-инвентаризации в срок до 5 марта текущего года, региональные – до 19 марта.
Такая масштабная инвентаризация всех IT-ресурсов позволит получить исчерпывающий объем сведений для проведения оценки затрат на IT-ресурсы, а также выявить существующие недостатки в их учете и станет отправной точкой для совершенствования учета информационных систем.
А недостатков в учете результатов интеллектуальной деятельности хватает, причем начиная с этапа заключения контракта на создание НМА. От грамотного составления контракта зависит, какими правами на созданный НМА будет обладать заказчик и насколько эффективным будет расходование бюджетных средств на оплату этого контракта. Рассмотрим на примере контракта на создание информационного ресурса, заключенного заказчиком – органом власти в 2021 году:
Кому принадлежит исключительное право на созданный объект?
Кто сможет пользоваться неисключительными правами на объект?
Принадлежность исключительного права не оговорена (по умолчанию)
Прямо прописано, что исключительное право на созданный НМА будет принадлежать заказчику
Нематериальные активы предприятия
Практически у любого предприятия есть имущество, которое входит в оборотные активы и необходимо для осуществления текущей деятельности. Однако если с оборудованием и финансовыми накоплениями все понятно, то нематериальные активы вызывают больше вопросов. В материальной форме они не выражены, существуют обычно в плоскости юридических прав. Но, несмотря на то, что никакого физического выражения у них нет, нематериальные активы также являются важнейшей составляющей любой компании, отражают ее ликвидность и стабильность, позволяют получать прибыль.
Существенные признаки нематериальных активов
Нематериальные активы должны соответствовать перечисленным признакам:
- отсутствие физической формы;
- применение в различных рабочих процессах компании (к примеру, НМА могут потребоваться для организации управленческих или производственных процессов);
- нахождение в обороте в течение не менее года;
- из НМА можно извлечь прибыль в текущем времени, или же они обеспечат реализацию финансовых целей в рамках стратегического планирования;
- правильное оформление (если у компании есть права, но они не оформлены законодательно, то полноценными активами их назвать сложно);
- активы могут быть переданы другим лицам.
Организация должна оформить права собственности на НМА.
Вопрос: Правомерно ли включение в состав внереализационных расходов сумм недоначисленной амортизации по списанным нематериальным активам (пп. 8 п. 1 ст. 265 НК РФ)?
Посмотреть ответ
Состав нематериальных активов
В состав НМА могут входить объекты:
- Научные открытия.
- Произведения искусства, литературные труды.
- Компьютерные программы.
- Различные изобретения.
- Товарные знаки.
- Авторские права.
- Права на использование природных ресурсов.
- Промышленные образцы.
Очевидно, что обычно нематериальные активы включают в себя права на различные труды и изобретения. Но к ним может быть отнесена репутация фирмы. Это абсолютно нематериальное понятие, но оно существенно отражается на деятельности предприятия.
ПРИМЕР. Лицом была приобретена убыточная компания. Во время ее деятельности были совершены важные изобретения, что привлекло внимание конкурентов и инвесторов. Заключены перспективные контракты, обещающие прибыль в дальнейшем. Все это повышает стоимость компании, открывает для нее новые горизонты, а потому имеет все признаки нематериальных активов.
Что не входит в состав НМА?
К нематериальным активам не относятся:
- расходы, возникшие в связи с регистрацией юридического лица;
- деловые качества сотрудников компании.
Трудоспособность и квалифицированность персонала – это актив предприятия, который позволяет получать прибыль и формировать деловую репутацию. Однако данные объекты не относятся к правам. Они не могут быть переданы, и, следовательно, не обладают всеми признаками нематериальных активов.
Основания возникновения НМА
Нематериальные активы возникают на определенных основаниях. Их наличие должно быть подтверждено документально. Особенно это важно при бухгалтерском учете НМА. Подтвердить основания получения прав можно следующей документацией:
- Патенты.
- Договоры на передачу прав.
- Договоры купли-продажи.
- Лицензии на право эксплуатации.
- Договоры о передаче прав на изобретения, ноу-хау.
Нематериальные активы могут как создаваться самим предприятием, так и приобретаться. В первом случае требуется получить патент. К примеру, компания сделала изобретение в производственной отрасли, и активно пользуется им. Однако открытие не будет включено до тех пор, пока не получен патент. Другой пример: организация пользуется изобретением другого лица. Для получения прав на него требуется составить договор на передачу нематериального актива.
Открытие может принадлежать сотрудникам предприятия. В данном случае с работниками заключается договор об исполнении НИОКР. Сам по себе факт того, что сотрудник что-то изобрел, вовсе не означает, что открытие принадлежит предприятию.
Оценка нематериальных активов
Принципы оценки НМА были изобретены экономистом Леонардом Накамурой, работающим в США. Он предложил три основных критерия для проведения оценки:
- Предполагаемый финансовый результат. То есть, нужно подсчитать, сколько прибыли принесет приобретенный или разработанный актив.
- Затраты, связанные с созданием или приобретением НМА.
- Увеличение операционной прибыли благодаря внедрению нематериальных активов.
ВАЖНО! Стоимость определяется исходя их цены объекта на момент его поступления. Обычно первичную стоимость можно определить исходя из заключенного договора на передачу прав. Они могут быть переданы предприятию на безвозмездной основе. В этом случае оценка проводится на основании рыночной стоимости на аналогичные объекты.
Основой оценки может быть совокупность расходов, сопутствующих получению актива. В перечень расходов могут входить:
- сумма, выплаченная продавцу;
- оплата посреднических услуг;
- получение консультаций, связанных с приобретением актива;
- таможенные сборы.
Сложнее будет провести оценку активов, которые были созданы самим предприятием. В стоимость будут включены следующие расходы:
- зарплаты разработчикам;
- социальные отчисления;
- материальные затраты для осуществления деятельности по разработке.
Первоначальная стоимость может изменяться только при переоценке или обесценивании. К примеру, организация купила патент, рыночная стоимость на который подскочила. Однако в дальнейшем произошло ее резкое снижение. Следует привести стоимость актива, указанную в бухгалтерских документах, в соответствие с реальной стоимостью.
Правила учета НМА
Единицей измерения НМА является инвентарный объект. Под этим термином понимается совокупность всех прав, связанных с покупкой одного актива. В состав объекта могут входить права на совокупность объектов.
Объекты фиксируются на счете 04 «Нематериальные активы». В учете должна быть указана их первоначальная стоимость. Несколько сложнее ситуация обстоит с амортизацией. Ее, в отношении некоторых активов, нельзя отражать на счете 05 «Амортизация НА». Начисления указываются в графе кредит счета 4 «Нематериальные активы». Поступление в предприятие объектов отражается в дебете по счету 04. Корреспонденцией будет счет 08 «Вложения во внеоборотные активы».
Амортизация
Для расчета амортизации применяются два метода:
-
Линейный. При линейном способе учитываются нормы амортизации, определенные на основании сроков пользования объектом.
ПРИМЕР. Предприятие приобрело активы на сумму 12 000 рублей. Срок пользования составляет 4 года. Для вычисления годовых отчислений нужно сумму разделить на сроки. Получиться 3 000 рублей. Данную сумму можно разделить на 12. Это позволит определить ежемесячные отчисления.
Уменьшаемый остаток. Отчисления рассчитываются на основании остаточной стоимости на начало отчетного периода.
ПРИМЕР. Активы куплены на сумму 10 000 рублей. Для определения годовой нормы нужно 10 000 рублей разделить на 100%. Получится 10%. Годовая сумма амортизации составит 1 000 рублей (10 000 умножить на 10%). Остаточная стоимость составит 9 000 рублей (10 000 – 1 000).
Нематериальные активы, несмотря на отсутствие физической формы, должны быть правильно отражены в бухгалтерском учете. Для этого нужно знать признаки НМА, правила расчета амортизационных начислений.
Учет нематериальных активов при их поступлении: справочник бухгалтера
Что такое нематериальные активы? Это объекты, не имеющие вещественной, физической формы, предназначенные для использования в процессе производства, оказания услуг, выполнения работ. Нематериальные активы (НМА) – это результат интеллектуальной деятельности, причем НМА является не сам результат деятельности, а исключительное право на использование этого результата.
В статье разберем бухгалтерский учет нематериальных активов при их поступлении в организацию. Что относится к нематериальным активам? Какие существуют способы поступления НМА в организацию? Какие проводки отражают поступление нематериальных активов?
Понятие нематериальных активов
- они предназначены для длительного использования свыше 1 года;
- не предназначены для продажи;
- должны приносить экономическую выгоду;
- стоимость объектов может быть достоверно определена.
Регулируется бухгалтерский учет нематериальных активов ПБУ 14/2007.
К нематериальным активам относятся исключительное право на:
- программы ЭВМ, базы данных;
- изобретения, полезные модели, промышленные образцы;
- топологию интегральных микросхем;
- селекционные достижения;
- ноу-хау, так называемые, секреты производства;
- товарные знаки;
- фирменные наименования;
- коммерческие обозначения;
- деловая репутация организации.
Право организации на владение нематериальным активом и его использование должно быть документально правильно подтверждено.
В качестве подтверждающих документов могут выступать:
- свидетельства;
- патенты;
- договор об отчуждении исключительного права;
- лицензионный договор.
Объект НМА принимается к учету на основании акта приема-передачи. На каждый, принятый к учету объект нематериальных активов заполняется карточка учета форма НМА-1.
Учет НМА при поступлении в организацию
- покупка НМА;
- создание НМА собственными силами или с привлечением сторонних услуг;
- внесение в уставной капитал организации;
- безвозмездное получение.
Покупка НМА
НДС не облагаются реализация и передача исключительного права на программы ЭВМ, базы данных, изобретения, полезные модели, промышленные образцы, топологии интегральных схем, ноу-хау, а также права на их использование.
Так же, как и в случае с основными средствами, прежде, чем попасть на 04 счет, все затраты на приобретение НМА собираются по дебету счета 08 «Вложение во внеоборотные активы», после чего уже с кредита 08 счета поступают на учет в дебет 04 счета.
Для этих целей на счете 08 открывается отдельный субсчет 5 «Приобретение нематериальных активов», по дебету которого и отражаются все затраты.
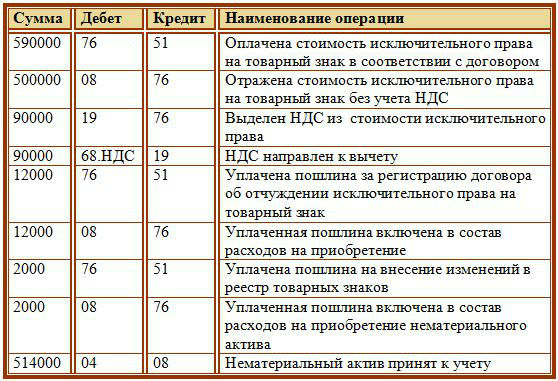
- Стоимость, согласно договору, составила 590 000 руб., в том числе НДС 90000 руб. (право на товарный знак облагается НДС).
- За регистрацию договора была уплачена пошлина 12000 руб..
- За внесение изменений в реестр товарных знаком была уплачена пошлина 2000 руб.
Как принять нематериальный актив к учету, как проводки должны быть выполнены?
Проводки при приобретении нематериального актива за плату:
Создание нематериального актива
В данном случае нематериальный актив принимается к учету аналогичным образом по первоначальной стоимости, состоящей из стоимости всех расходов, связанных с созданием НМА.
К расходам помимо уплаты пошлин, сборов можно также отнести оплату труда своих работников, занятых в создании нематериального актива, а также начисляемые им страховые взносы, стоимость услуг сторонних организаций, расходы на научно-исследовательское и прочее оборудование, занятое в процессе создания НМА, а также начисленная по ним амортизация.
Аналогичным образом все затраты собираются по дебету счета 08, после чего одной проводкой на общую сумму отправляются на 04 счет (проводка Д04 К08).
Вклад в уставный капитал
- Д08 К75 – отражена первоначальная стоимость объекта НМА.
- Д04 К08 – нематериальный актив принят к учету.
В качестве стоимости, по которой объект принимается к учету выступает денежная оценка нематериального актива, согласованная с учредителями организации.
Безвозмездное поступление
Проводки при безвозмездном поступлении НМА:
- Д08 К98 – отражена рыночная стоимость объекта НМА.
- Д04 К08 – объект НМА принят к учету.
При этом начисляемая в дальнейшем амортизация по безвозмездно полученным нематериальным активам списывается со счета 98 «Безвозмездные поступления» в качестве прочих доходов проводками:
- Д20 (44) К05 – начислена амортизация.
- Д98 К91/1 – начисленная амортизация отражена в составе прочих доходов.
Ввод в эксплуатацию НМА
Ввод в эксплуатацию НМА осуществляется документом Принятие к учету НМА.
| ШАГ 1 | СОЗДАНИЕ ДОКУМЕНТА «ПРИНЯТИЕ К УЧЕТУ НМА» И ЕГО ЗАПОЛНЕНИЕ |
Определение первоначальной стоимости НМА (Рис. 236):
Для определения первоначальную стоимость НМА сформируем оборотно-сальдовую ведомость по счету 08.05 «Приобретение нематериальных активов»:
- Меню Отчеты – Оборотно-сальдовая ведомость по счету;
- Указываем период, выбираем Счет (в примере – 08.05);
- Кнопка «Сформировать отчет».
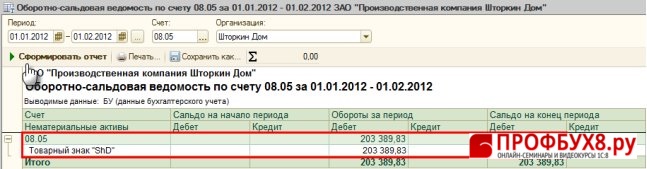
Первоначальная стоимость нематериального актива Товарный знак «ShD» составляет 203 389,83 руб.
Создание документа – меню НМА – Принятие к учету НМА – кнопка «Добавить».
- Строка От – дата ввода в эксплуатацию НМА;
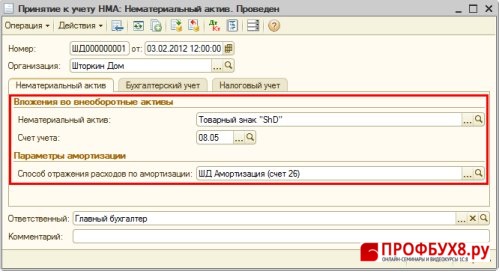
- Закладка Нематериальный актив (Рис. 237):
- Строка Нематериальный актив выбираем НМА из справочника Нематериальные активы и расходы на НИОКР, который вводится в эксплуатацию. Данный НМА был уже создан при проведении операции по его оприходованию;
- Строка Счет учета заполнятся по умолчанию, необходимо их проверить;
- В строке Способ отражения расходов по амортизации выбираем (по необходимости добавляем новый) способ из справочника Способы отражения расходов (см. модуль «Способы отражения расходов»);
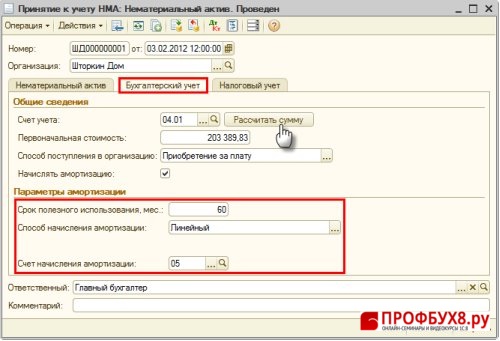
Закладка Бухгалтерский учет (Рис. 238):
- В строке Счет учета указываем счет, на котором будет учитываться НМА;
- Кнопка «Рассчитать сумму»;
Проверка рассчитанной суммы в поле Первоначальная стоимость и сравнение указанной суммы с суммой в Оборотно-сальдовой ведомости по счету 08.05 «Приобретение нематериальных активов» (Рис. 236);
- В строке Способ поступления указываем способ поступления НМА в организацию;
- В строке Начислять амортизацию устанавливаем галочку, если амортизация должна начисляться;
- В строке Срок полезного использования (в месяцах) указываем срок, который будет использоваться для исчисления амортизации по бухучету;
- В строке Способ начисления амортизации выбираем способ;
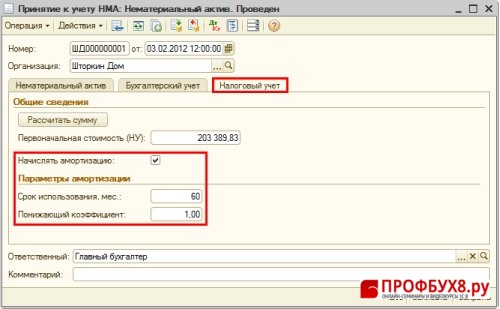
Закладка Налоговый учет (Рис. 239):
- Кнопка «Рассчитать сумму»
- Проверяем рассчитанную сумму в строке Первоначальная стоимость (НУ);
- В строке Начислять амортизацию устанавливаем галочку, если амортизация должна начисляться;
- В строке Срок полезного использования (в месяцах) указываем срок, который будет использоваться для исчисления амортизации по налоговому учету;
- В строке Понижающий коэффициент указываем коэффициент в случае необходимости;
 |
Внимание |
| При вводе в эксплуатацию НМА в организацию, применяющую УСН, возникает поле Оплаты нематериального актива, оно заполняется, если оплата была осуществлена на момент ввода НМА в эксплуатацию. |
| ШАГ 2 | РЕЗУЛЬТАТ ПРОВЕДЕНИЯ ДОКУМЕНТА – КНОПКА  |
- Кнопка «Результат проведения документа»
 .
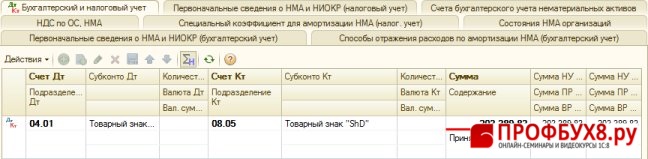
В результате проведения документа, вся сумма нематериального актива, сформированная по дебету счета 08.05 «Приобретение нематериальных активов» переносится в дебет счета 04.01 «Нематериальные активы организации».
Инфо-ресурс 1С 8.2
Управление торговым предприятием
- Главная
- Форум
- FAQ
- Войти
- Бесплатные инструкции по работе с 1с 8.2
Ввод в эксплуатацию нематериальные активы
закрыть рекламу X
Ввод в эксплуатацию НМА.
Для отражения принятия нематериальных активов к бухгалтерскому и налоговому учету предназначен документ «Принятие к учету НМА» (Документы НМА Принятие к учету НМА). Принятие НМА к учету означает, что формирование стоимости объекта окончено. Указанная в документе стоимость списывается со счета учета необоротного актива.
Создаем новый документ (клавиша Insert или кнопка «Добавить»). В появившемся окне выбираем вид операции документа – Нематериальные активы и нажимаем кнопку «ОК».

В заголовке документа проставляем необходимую дату (набираем вручную или нажимаем клавишу F4 (появится календарь – выбираем необходимую дату и нажимаем клавишу «Enter»)). Поле «Организация» заполнится автоматически. Если в программе ведется несколько фирм, то с помощью кнопки «…» или клавиши F4 выбираем необходимую организацию.
На закладке «Нематериальный актив» с помощью кнопки «…» или клавиши F4 выбираем нематериальный актив из справочника «Нематериальные активы». Счет учета инвестиций в НМА заполнится автоматически. С помощью кнопки «…» или клавиши F4 выбираем способ отражения расходов по амортизации из справочника «Способы отражения расходов по амортизации (погашению стоимости)», который создается вручную.
Справочники → Необоротные активы → Способы отражения расходов по амортизации и улучшению. Клавишей Insert или кнопкой «Добавить» создаем новый способ отражения расходов. Заполняем поле «Наименование». С помощью кнопки «…» или клавиши F4 выбираем необходимую организацию. В табличной части «Способы» клавишей Insert или кнопкой «Добавить» создаем новую строку. При необходимости заполняем подразделение и подразделение организации. Чтобы не создавать отдельно на каждое подразделение идентичный способ расходов, можно подразделение и подразделение организаций не заполнять. С помощью кнопки «…» или клавиши F4 выбираем статью затрат из справочника «Статьи затрат».

Затем с помощью кнопки «…» или клавиши F4 выбираем счет затрат из «Плана счетов бухгалтерского учета» и выбираем налоговое назначение затрат из справочника «Налоговые назначения активов и затрат».

После создания способа отражения затрат, выбираем его на закладке «Нематериальный актив» в документе «Принятие к учету НМА».

На закладке «Учетные данные» с помощью кнопки «…» или клавиши F4 выбираем подразделение организации, в котором числится материально-отве тственное лицо, из справочника «Подразделения организации». Выбираем материально-отве тственное лицо, на котором будет числиться основное средство, из справочника «Физические лица». При необходимости меняем счет бухгалтерского учета из «Плана счетов бухгалтерского учета», автоматически заполнится счет «127 – Другие нематериальные активы». Если необходимо, убираем «галочку» начислять амортизацию. Вносим первоначальную сумму (БУ) или нажимаем кнопку «Рассчитать сумму». С помощью кнопки «…» или клавиши F4 выбираем способ начисления амортизации: прямолинейный, уменьшения остатка, производственный , кумулятивный (по сумме чисел лет), ускоренного уменьшения остатка. При необходимости меняем счет начисления амортизации из «Плана счетов бухгалтерского учета», автоматически заполнится счет «133 – Накопленная амортизация нематериальных активов». Устанавливаем срок полезного использования в месяцах. При необходимости ставим ликвидационную стоимость (БУ).

При необходимости заполняются закладка «Комиссия» (председатель, состав комиссии). Данные берутся из справочника «Сотрудники организации». На закладке «Комиссия» можно использовать кнопку «Выбрать состав комиссии», где можно предусмотреть определенный состав комиссии, подписи членов которых используются при печати документов.
Проводим документ (кнопка «ОК»).
Документы НМА Поступление НМА. Вводим на основании документ «Принятие к учету НМА». Если в документе «Поступление НМА» заполнено несколько строк, то появится окно «Выберите строку документа». Выбираем необходимую строку и нажимаем кнопку «ОК».
В заголовке документа проставляем необходимую дату (набираем вручную или нажимаем клавишу F4 (появится календарь – выбираем необходимую дату и нажимаем клавишу «Enter»)). Поле «Организация» заполнится автоматически. Если в программе ведется несколько фирм, то с помощью кнопки «…» или клавиши F4 выбираем необходимую организацию.
На закладке «Нематериальный актив» нематериальный актив и счет учета инвестиций в НМА заполнится автоматически. С помощью кнопки «…» или клавиши F4 выбираем способ отражения расходов по амортизации из справочника «Способы отражения расходов по амортизации (погашению стоимости)», который создается вручную.
Справочники → Необоротные активы → Способы отражения расходов по амортизации и улучшению. Клавишей Insert или кнопкой «Добавить» создаем новый способ отражения расходов. Заполняем поле «Наименование». С помощью кнопки «…» или клавиши F4 выбираем необходимую организацию. В табличной части «Способы» клавишей Insert или кнопкой «Добавить» создаем новую строку. При необходимости заполняем подразделение и подразделение организации. Чтобы не создавать отдельно на каждое подразделение идентичный способ расходов, можно подразделение и подразделение организаций не заполнять. С помощью кнопки «…» или клавиши F4 выбираем статью затрат из справочника «Статьи затрат».

Затем с помощью кнопки «…» или клавиши F4 выбираем счет затрат из «Плана счетов бухгалтерского учета» и выбираем налоговое назначение затрат из справочника «Налоговые назначения активов и затрат».

После создания способа отражения затрат, выбираем его на закладке «Нематериальный актив» в документе «Принятие к учету НМА».

На закладке «Учетные данные» с помощью кнопки «…» или клавиши F4 выбираем подразделение организации, в котором числится материально-отве тственное лицо, из справочника «Подразделения организации». Выбираем материально-отве тственное лицо, на котором будет числиться основное средство, из справочника «Физические лица». При необходимости меняем счет бухгалтерского учета из «Плана счетов бухгалтерского учета», автоматически заполнится счет «127 – Другие нематериальные активы». Если необходимо, ставим «галочку» начислять амортизацию. Первоначальная сумма (БУ) заполнится автоматически из документа «Поступление НМА». С помощью кнопки «…» или клавиши F4 выбираем способ начисления амортизации: прямолинейный, уменьшения остатка, производственный , кумулятивный (по сумме чисел лет), ускоренного уменьшения остатка. При необходимости меняем счет начисления амортизации из «Плана счетов бухгалтерского учета», автоматически заполнится счет «133 – Накопленная амортизация нематериальных активов». Устанавливаем срок полезного использования в месяцах. При необходимости ставим ликвидационную стоимость (БУ).

При необходимости заполняются закладка «Комиссия» (председатель, состав комиссии). Данные берутся из справочника «Сотрудники организации». На закладке «Комиссия» можно использовать кнопку «Выбрать состав комиссии», где можно предусмотреть определенный состав комиссии, подписи членов которых используются при печати документов.
Как составить акт ввода в эксплуатацию нематериального актива?
Ответ: Унифицированная форма акта ввода в эксплуатацию НМА отсутствует. Организация вправе самостоятельно разработать такую форму с учетом требований, предъявляемых к первичным документам.
Обоснование: Ввод объекта в эксплуатацию — комплекс мероприятий, направленный на подготовку объекта к функционированию. Акт ввода объекта в эксплуатацию является документом, подтверждающим пригодность объекта к эксплуатации.
На практике, как правило, для ввода нового объекта нематериального актива (далее — НМА) в эксплуатацию в организации создается комиссия, в состав которой могут входить: главный инженер или руководитель организации (председатель комиссии), начальник соответствующего структурного подразделения, главный бухгалтер или его заместитель, лицо, на которое возложена ответственность за сохранность документов на НМА, а также иные лица. Комиссия должна определить срок полезного использования актива, установить наличие документов, служащих основанием для оприходования объекта НМА.
Решение комиссии о вводе в эксплуатацию оформляется протоколом. Далее комиссия должна составить первичный документ, на основании которого происходит ввод НМА в эксплуатацию (ч. 1, 3 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» (далее — Закон N 402-ФЗ)).
Бухгалтерский учет нематериальных активов осуществляется согласно Положению по бухгалтерскому учету «Учет нематериальных активов» (ПБУ 14/2007) (утв. Приказом Минфина России от 27.12.2007 N 153н). Для принятия объекта в качестве НМА необходимо соблюдение всех условий п. 3 ПБУ 14/2007, в том числе надлежаще оформленных документов, подтверждающих существование самого актива и права данной организации на результат интеллектуальной деятельности или средство индивидуализации и другое.
Унифицированная форма акта ввода в эксплуатацию НМА отсутствует. Постановлением Госкомстата России от 30.10.1997 N 71а утверждена только форма N НМА-1 «Карточка учета нематериальных активов».
Однако организация вправе самостоятельно разработать такую форму исходя из требований ст. 9 Закона N 402-ФЗ.
Акт ввода объекта НМА в эксплуатацию оформляется в одном экземпляре на каждый отдельный объект НМА комиссией, назначенной приказом (распоряжением) руководителя организации. Акт заполняется на основании технической, научно-технической и другой документации (договор авторского заказа, договор о переходе исключительного права на объект интеллектуальной собственности, патент и т.п.), подписывается председателем и членами комиссии, лицом, ответственным за принятие для использования объекта НМА. В нем также, в частности, может даваться характеристика объекта НМА, которая содержит подробное его описание и порядок использования, особенности и преимущества; указываются правовые условия ввода объекта нематериальных активов в хозяйственный оборот, срок полезного использования, лицо, ответственное за использование объекта. Бухгалтерия после проверки акта по форме и содержанию переносит информацию в учетные регистры и заводит инвентарную карточку учета объекта права интеллектуальной собственности в составе нематериальных активов (форма N НМА-1).
Пример. Образец акта ввода в эксплуатацию нематериального актива
ввода объекта нематериального актива в эксплуатацию
г. ______________ «___» ________ ____ г.
Комиссия из представителей ___________________________________________,
назначенная приказом ______________________________________________________
N ____ от «___» _______ ____ г., ознакомившись с __________________________,
(наименование объекта НМА)
произвела приемку ______________________________________________________,
(наименование объекта НМА)
приобретенного на основании ______________________________________________
(указать реквизиты документа, на основании которого приобретался объект НМА)
Стоимость объекта НМА составляет _______________________ рублей.
Срок действия исключительных прав (права на использование) на объект НМА ___ лет.
Ввод в эксплуатацию указанного выше объекта осуществляется с момента подписания
1. Правоустанавливающий документ на объект НМА (патент и т.д.).
2. Ведомость замечаний и предложений от «___» ________ ____ г. N ______.

