Как заполнить форму 6-ндфл
Как заполнить форму 6-НДФЛ за 2 квартал 2021 года. Полное руководство
Что такое справка 6-НДФЛ — это расчет, с помощью которого налоговые агенты информируют ФНС о выплатах работникам и налоге на доходы физических лиц. Сдавать его все работодатели обязаны каждый квартал.
Форма отчета 6-НДФЛ
Форма отчета 6-НДФЛ и порядок его предоставления в 2021 году утверждены приказом ФНС № ЕД-7-11/753@ от 15.10.2020.
Отчет, который показывает расчет сумм налога на доходы физических лиц, сдается поквартально в электронном формате, если за отчетный квартал в организации производились выплаты в пользу 10 человек и более. Если организация отчитывается меньше чем за 10 человек, то форму разрешат сдать на бумажном носителе. Сумма НДФЛ указывается в рублях, а сумма дохода — в рублях и копейках.
Сроки сдачи отчетности
Форму 6-НДФЛ направляют в налоговую инспекцию не позже последнего дня месяца, идущего за отчетным кварталом. Для годового расчета действует увеличенный срок — не позднее 1 марта следующего года.
Актуальный для каждого периода срок сдачи отчетности 6-НДФЛ в 2021 году приведен в таблице:
Последний срок сдачи
За 1-й квартал 2021 года
За 2-й квартал 2021 года
(расчет нарастающим итогом за полгода в разделе 1)
До 2 августа (31.07 — суббота)
За 3-й квартал 2021 года
(расчет нарастающим итогом за 9 месяцев в разделе 1)
До 1 ноября (30.10 — воскресенье)
(расчет нарастающим итогом за год в разделе 1)
Штрафы за отчетность
За несоблюдение сроков сдачи отчета предусмотрен штраф. Каждый месяц опоздания обойдется в 1000 рублей по нормам п. 1.2 статьи 126 НК РФ. Должностное лицо, отвечающее за непредоставление в срок отчетности по НДФЛ, оштрафуют на сумму от 300 до 500 рублей (ч. 1 ст. 15.6 КоАП РФ).
По статье 76 НК РФ, ФНС России вправе заблокировать банковские счета налогового агента, которые не сдал отчет.
В случае установления недостоверности сведений в расчете организацию оштрафуют на 500 рублей (п. 1 ст. 126.1 НК РФ). Следовательно, главбуху каждой организации надо позаботиться не только о том, как заполнить 6-НДФЛ без ошибок, но и как сдать отчет без нарушения сроков.
Неправомерная сдача отчета 6-НДФЛ на бумажном носителе грозит штрафом 200 рублей (ст. 119.1 НК РФ).
В КонсультантПлюс найдете не только подробное руководство по 6-НДФЛ с бланком и образцами, но и видеосеминар, который ответит на любые вопросы. Получите бесплатный доступ по ссылке ниже, чтобы воспользоваться ими.
Изменения в 6-НДФЛ, которые необходимо учесть в 2021 году
Для правопреемников реорганизованных компаний действует обязанность сдавать форму 6-НДФЛ, если сама организация до окончания реорганизации этого не сделала. Такой порядок заполнения 6-НДФЛ следует соблюдать организации-правопреемнику:
- указать ИНН и КПП в верхней части титульного листа;
- использовать код 215 (крупнейшим налогоплательщикам — 216) в реквизите «По месту нахождения (учета) (код)»;
- в реквизите «Налоговый агент» отметить название реорганизованного лица или его обособленного подразделения;
- в новом реквизите «Форма реорганизации (ликвидация) (код)» указать одно из значений: 1 — преобразование, 2 — слияние, 3 — разделение, 5 — присоединение, 6 — разделение с одновременным присоединением, 0 — ликвидация;
- указать «ИНН/КПП реорганизованной компании».
Кроме того, в правилах заполнения произошли и другие изменения.
Крупнейшие налогоплательщики приводят КПП согласно свидетельству о постановке на учет в налоговой по месту нахождения юрлица, а не по месту учета в качестве крупнейшего налогоплательщика.
Организации — налоговые агенты, не являющиеся крупнейшими налогоплательщиками, должны указать в реквизите «По месту нахождения (учета) (код)» значение 214 вместо 212.
На титульном листе формы 6-НДФЛ указывают полные реквизиты документа, подтверждающего полномочия представителя. Новая форма 6-НДФЛ действует с 1-го квартала 2021 года, ее объединили со справкой 2-НДФЛ.
Пошаговая инструкция, как правильно заполнить 6-НДФЛ за 2 квартал 2021
Хотя отчет действует уже не первый год, оформление 6-НДФЛ по-прежнему вызывает вопросы у работодателей и бухгалтеров. Кроме того, в него внесли целый ряд изменений, которые необходимо учесть при заполнении. В профессию приходят молодые бухгалтеры, которым требуются разъяснения. Специально для них разберем действия по шагам.
Документ состоит из следующих разделов:
- Титульный лист.
- Раздел 1 (сведения формируются нарастающим итогом).
- Раздел 2 (отражается информация только за указанный квартал, без учета предшествующих периодов).
Рассмотрим пример заполнения для начинающих 6-НДФЛ в 2021 году (пошаговая инструкция за 2-й квартал).
Титульный лист
Пишем полное название налогового агента. В соответствующих полях указываются ИНН и КПП организации, сдающей отчет. Если отчет сдается филиалом, то указывается КПП филиала. Указываем номер корректировки. Если форма 6-НДФЛ сдается первый раз за отчетный период, то в поле «Номер корректировки» отражаются нули.
Корректировка подразумевает изменение сведений, переданных в ФНС. Уточнение расчета по соответствующему отчетному периоду указывается номером корректировки, например 001, 002, 003 и так далее.
Период предоставления 6-НДФЛ — квартал, за который отчитывается работодатель:
- 1-й квартал — код 21;
- полугодие — код 31;
- 9 месяцев — код 33;
- год — код 34.
Коды для организаций, осуществляющих передачу сведений на этапе реорганизации (ликвидации), указаны в приложении 1 приказа.
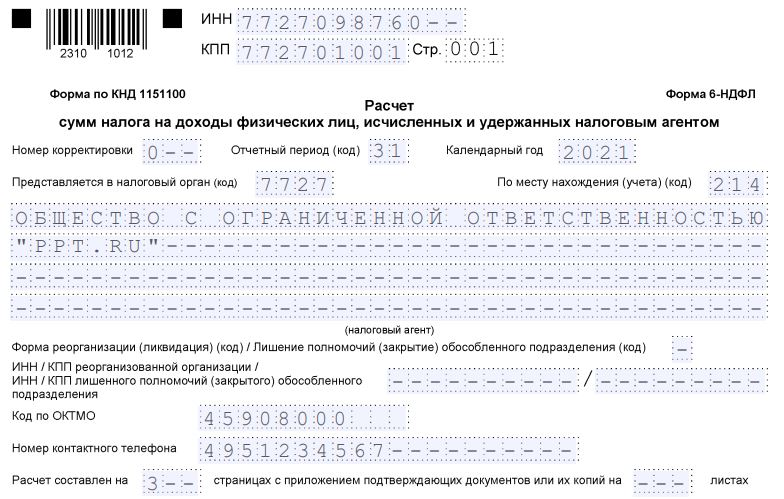
Налоговым периодом является календарный год, за который предоставляются сведения. В поле проставляются соответствующие 4 цифры. Затем в строке указывается код той налоговой инспекции, куда сдается отчетность. Это четырехзначный код, в котором:
- первые две цифры — номер региона;
- вторые две цифры — код инспекции (на примере указана Межрайонная инспекция ФНС № 9 по Санкт-Петербургу).
Важно помнить, что отчетность направляется в инспекцию по месту нахождения организации или ее обособленного подразделения. ИП сдают отчет 6-НДФЛ в налоговую по месту жительства или осуществления деятельности.
Код «По месту нахождения (учета)» помогает определить, какая организация сдает отчетность. Полный перечень кодов содержится в приложении 2 к приказу.
Наиболее распространенные для организаций:
- по месту учета — 214;
- по месту учета обособленного подразделения — 220;
- крупнейшие налогоплательщики указывают 212.
ИП тоже указывают специальные коды:
- по месту жительства — 120;
- по месту осуществления деятельности — 320.
Указываем код ОКТМО (муниципального образования) и номер телефона налогоплательщика. Как требует утвержденный приказом ФНС порядок заполнения отчета 6-НДФЛ, указывают код того МО, на территории которого расположена и зарегистрирована организация или филиал. Иногда гражданам выплачивают денежные средства (зарплату и премии) как головная организация, так и ее подразделение. В этом случае заполняются и сдаются сразу две формы с разными кодами по ОКТМО.
Раздел 1
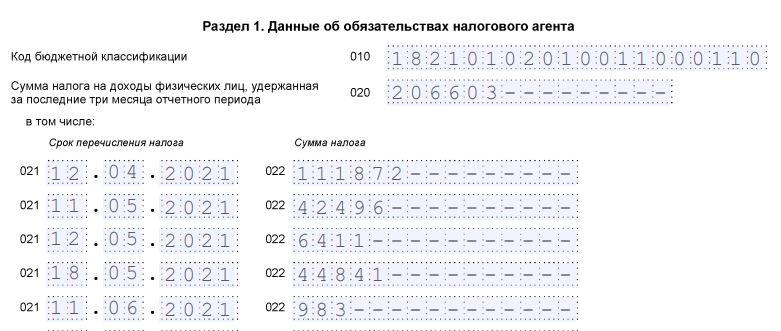
В разделе 1 указывают суммы НДФЛ, удержанные или возвращенные работникам во 2-ом квартале 2021 года.
Информацию заполняют так:
- в поле 021 — срок перечисления НДФЛ по ст. 226 НК РФ, то есть на следующий рабочий день после выплаты дохода, а для отпускных и больничных — последний день месяца, в котором они выплачены. Фактическая дата перечисления роли не играет ( письмо ФНС от 01.12.2020 № БС-4-11/19702@ );
- в поле 022 — сумму, которую надо перечислить в срок из поля 021. Все доходы с одним сроком перечисления налога указывают одной суммой;
- в поле 030 — сумму НДФЛ, возвращенного работникам во 2-ом квартале;
- в поле 031 — дату возврата и в поле 032 — возвращенную сумму.
Если возникает вопрос, как вычислить сумму удержанного налога в 6-НДФЛ, необходимо суммировать налог со всех доходов, выплаченных работникам в отчетном периоде.
Раздел 2
Ставки налога на доходы работников и лиц, выполняющих работы (оказывающих услуги) в рамках гражданских договоров: 13%, 15%, 30% и 35%. В 2021 году действует повышенная ставка 15% для больших доходов (свыше 5 млн рублей в год). В примере рассмотрена стандартная ставка НДФЛ — 13%. В случае исчисления налога по разным ставкам для каждой ставки будут формироваться те данные, которые относятся только к указанной ставке НДФЛ.
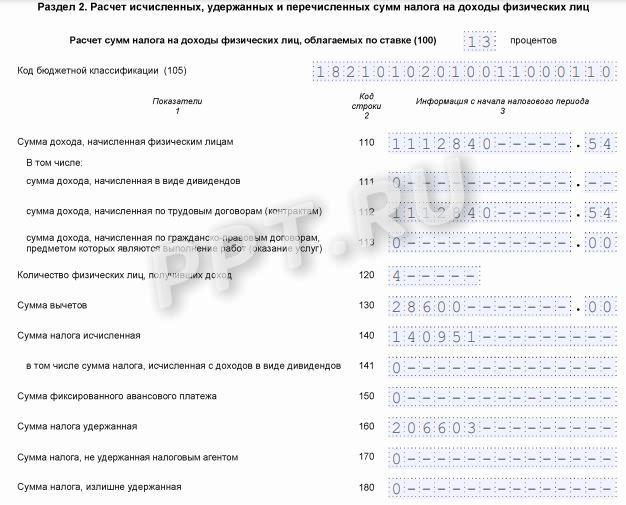
Действующие правила заполнения 6-НДФЛ для чайников предписывают заполнять раздел нарастающим итогом с начала года.
В строке 110 указывают общую сумму заработной платы работников за апрель-июнь и все полученные во 2-ом квартале 2021 года отпускные, больничные и другие доходы, без уменьшения на налог и вычеты. Отдельный пример заполнения отпускных отсутствует, их включают в общую массу вознаграждений работников. Сумму вычетов указывают в строке 130, а исчисленный НДФЛ — в 140.
В строке 160 указывают сумму налога, удержанного во 2-ом квартале. Она не всегда совпадает с суммой НДФЛ в строке 140. В поле 170 укажите сумму НДФЛ, которую невозможно удержать до конца года. Например, налог с подарка физлицу, которое не получает постоянных денежных доходов в организации.
НДФЛ с зарплаты перечисляется не позже следующего дня после выплаты заработной платы работникам. А вот налог с отпускных, больничных разрешено уплатить не сразу. Главное — успеть до конца того месяца, в котором они были выплачены сотрудникам (ст. 226 НК РФ).
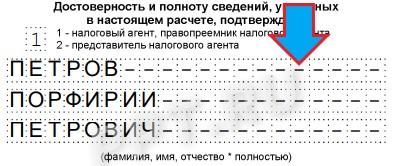
На титульном листе это правило тоже действует. Даже в самой длинной строке, содержащей название организации, все оставшиеся пробелы заполняются прочерками так, как показывает образец заполнения формы 6-НДФЛ по КНД 1151099.
Бывшая справка 2-НДФЛ в составе расчета
Новое приложение № 1 к расчету содержит справку о доходах физических лиц (бывшая 2-НДФЛ). Работодателям не следует заполнять справки на всех сотрудников ежеквартально. Их сдают только по итогам года. Пустое приложение ежеквартально подавать не надо.
Нулевой 6-НДФЛ
Обязанность сдавать в налоговый орган по месту своего учета расчет по форме 6-НДФЛ возникает, если налогоплательщик признается налоговым агентом, то есть осуществляет выплаты в пользу физических лиц. Если в течение отчетного периода доходы работникам не начисляются и не выплачиваются, предоставлять отчет не нужно. Об этом ФНС проинформировала в письме № БС-4-11/4901 от 23.03.2016.
Если в течение 2-го квартала 2021 г. была хоть одна выплата в пользу физического лица, имеющая характер оплаты труда, больничного, материальной помощи, вознаграждения за оказанные услуги (выполненные работы) в рамках выполнения гражданского договора, то отчет составляется. Поскольку форма заполняется нарастающим итогом, в дальнейшем показатели из первого, второго и третьего кварталов будут сохраняться накопительным образом. Нулевого 6-НДФЛ не существует в принципе, в отчете все равно будут сведения хотя бы об одной выплате.
Если в прошлом году организация была налоговым агентом, а в текущем отчетном периоде по каким-то причинам перестала выплачивать доходы работникам, отчет в налоговый орган подавать нет необходимости. Хотя компания не обязана объяснять налоговикам, с чем связана утрата статуса налогового агента, рекомендуется отправить в ИФНС письмо о непредоставлении 6-НДФЛ, составленное в произвольной форме.
Заполнить форму 6-НДФЛ онлайн
Заполнить отчет онлайн есть возможность на сайтах разработчиков бухгалтерского ПО — «Мое дело», «Контур», «Небо» и других. Некоторые сайты позволяют это делать свободно, но обычно сервисы требуют небольшой платы (до 1000 рублей).
Заполнения формы 6-НДФЛ за полугодие 2021 года на примере — образец для скачивания
Все работодатели, платящие НДФЛ с доходов своих работников, по окончании первых шести месяцев года обязаны подготовить расчет сумм налога по форме 6-НДФЛ — срок сдачи отчета за полугодие 2021 года до 2 августа включительно (31 июля выпадает на выходной, поэтому последний день подачи переносится).
В статье на примере рассмотрен процесс заполнения данного отчета работодателем (организацией с 5-тью работниками), рассмотрен случай предоставления отпуска, оформления больничного в расчетном периоде. Скачать актуальный бланк 6-НДФЛ и образец его заполнения за 2 квартал 2021 можно внизу статьи в удобном для форматирования формате excel.
- Какую форму 6-НДФЛ заполнять за полугодие 2021 года
- Сроки и порядок сдачи
- Как оформить расчет за 6 месяцев
- Пошаговая инструкция по заполнению
- Пример заполнения
- Скачать бланк и образец
Какую форму 6-НДФЛ заполнять за полугодие 2021 года
В 2021 года применяется новая форма расчета 6-НДФЛ в соответствии с Приказом ФНС России от 15.10.2020 №ЕД-7-11/753@. Впервые ее заполнять нужно было за 1 квартал 2021 (образец заполнения отчета за 1 квартал 2021).
Форма значительно обновилась — поменялись местами разделы, изменилось их содержание, формулировки, немного обновился титульный лист.
Об изменениях в новой форме читайте в этой статье.
Сроки и порядок сдачи
Сдавать расчет нужно в ФНС, где организация или ИП стоят на учете.
Заполняют форму все юридические лица и индивидуальные предприниматели, выступающие в роли налогового агента по отношению к своим сотрудникам — то есть те, кто платит за работников подоходный налог 13% с доходов (зарплаты и прочих выплат).
Срок подачи — до конца месяца, следующего за отчетным периодом. За полугодие 6-НДФЛ нужно сдать до 31 июля 2021 включительно, однако в связи с выпадением этого дня на субботу, крайний срок сдачи отчета переносится на понедельник 2 августа 2021.
Форма 6-НДФЛ сдается:
- в электронном виде — если работников 10 и более;
- в любом виде — если работников 9 и менее.
Как оформить расчет за 6 месяцев
Расчет за полугодие 2021 отражает данные о:
- работодателе;
- числе работников;
- НДФЛ, удержанном и уплаченном за последние 3 месяца (с апреля по июнь включительно);
- сроках уплаты налога и соответствующих суммах, попавших в последние 3 месяца (апрель, май, июнь);
- НДФЛ, возвращенном сотрудникам за 2 квартал;
- начисленном доходе с начала года (за первые 6 месяцев);
- исчисленном, удержанном и не удержанном налоге с начала года (за полугодие).
За полугодие 2021 заполнить нужно:
- титульный лист;
- раздел 1 — данные за 2 квартал: апрель, май, июнь (данные приводятся в обобщенном и детальном виде);
- раздел 2 — данные с начала года: за период с января по июнь 2021 включительно (сведения приводятся в обобщенном виде).
Расчет 6-НДФЛ за полугодие заполнить нужно, если была хотя бы одна выплата в отношении работника за первые 6 месяцев 2021 года.
Пошаговая инструкция по заполнению
Заполнение титульного листа формы 6-НДФЛ за полугодие:
По месту нахождения
Поле остается пустым, если в первые 6 месяцев 2021 года не проводилась реорганизация, ликвидация организации, лишение полномочий или закрытие ОП.
ИНН/КПП реорганизованной/ ликвидированной организации (ОП)
Расчет составлен на
Заполнение раздела 1 формы 6-НДФЛ за полугодие 2021 (данные за 2 квартал — период с апреля по июнь включительно):
- 182 1 01 02010 01 1000 110 — для 13% (доход в пределах 5 млн. руб.);
- 182 1 01 02080 01 1000 110 — для 15% (удерживается с дохода свыше 5 млн. руб. — введена с 2021 года).
Если суммарный доход у работника превысил 5 млн. руб. с начала года, то ставка НДФЛ повышается до 15 %.
Детализация этой суммы приводится в строках 021 и 022, где показывается каждый отдельный платеж по НДФЛ, совершенный в последние три месяца.
Дата удержания подоходного налога:
- с заработной платы — день выдачи денег;
- с аванса за первую половину месяца — день выдачи зарплаты за вторую половину месяца;
- компенсация за отпуск при увольнении — последний рабочий день уволенного;
- выходное пособие — последний рабочий день уволенного;
- больничное пособие — день выдачи пособия;
- отпускные — день выдачи отпускных;
- премии — день их фактической выплаты.
Важно:
Срок перечисления для подоходного налога зависит от вида дохода:
Контрольное соотношение:
Контрольное соотношение:
Заполнение раздела 2 расчета 6-НДФЛ за полугодие 2021 (приводятся данные за период с 01.01.2021 по 30.06.2021):
Дата начисления для различных видов дохода:
- зарплата, ежемесячные премии — последнее число расчетного месяца, за который начислен доход;
- квартальные, годовые премии — день выплаты дохода;
- аванс — последнее число месяца, в котором выплачен аванс;
- все выплаты при увольнении — последний рабочий день уволенного;
- больничное пособие — день выплаты дохода;
- отпускные — день выплаты.
Важно:
- Заработная плата за декабрь 2020 не попадает в раздел 2 расчета 6-НДФЛ за полугодие, так как ее дата начисления — 31 декабря 2020.
- Заработная плата за июнь 2021 попадает в раздел 2 расчета 6-НДФЛ за полугодие, так как ее дата начисления — 30 июня 2021, то есть входит в период с 1 января по 30 июня 2021.
Важно:
Пример заполнения
Рассмотрим пример заполнения формы 6-НДФЛ за первые 6 месяцев 2021 года.
- налоговый агент — российская организация ООО «Альянс»;
- 5 работников, все работают по трудовым договорам.
Данные по доходам за последние месяцы:
| Период | Вид дохода | Сумма | Дата начисления дохода | Дата выплаты дохода | НДФЛ | Дата удержания НДФЛ | Срок уплаты НДФЛ |
| Декабрь 2020 | Зарплата | 300000 | 31.12.2020 | 11.01.2021 | 39000 | 11.01.2021 | 12.01.2021 |
| Январь 2021 | Зарплата | 280000 | 31.01.2021 | 09.02.2021 | 36400 | 09.02.2021 | 10.02.2021 |
| Февраль | Зарплата | 330000 | 28.02.2021 | 09.03.2021 | 42900 | 09.03.2021 | 10.03.2021 |
| Март | Зарплата | 320000 | 31.03.2021 | 09.04.2021 | 41600 | 09.04.2021 | 10.04.2021 |
| Апрель | Зарплата | 330000 | 30.04.2021 | 07.05.2021 | 42900 | 07.05.2021 | 11.05.2021 |
| Май | Зарплата | 300000 | 31.05.2021 | 09.06.2021 | 39000 | 09.06.2021 | 10.06.2021 |
| Май | Отпускные | 20000 | 14.05.2021 | 14.05.2021 | 2600 | 14.05.2021 | 31.05.2021 |
| Июнь | Зарплата | 310000 | 30.06.2021 | 09.07.2021 | 40300 | 09.07.2021 | 12.07.2021 |
| Июнь | Больничные | 10000 | 21.06.2021 | 21.06.2021 | 1300 | 21.06.2021 | 30.06.2021 |
Заполнение раздела 1:
020 = 41 600 + 42 900 + 39 000 + 2 600 + 1 300 = 127 400 (НДФЛ с зарплаты за март входит, за июнь — не входит);
021 — 022:
- 41 600 (налог с з/п за за март) — 10.04.2021 (срок уплаты);
- 42 900 (налог с з/п за апрель) — 11.05.2021;
- 2 600 (налог с отпускных за май) — 31.05.2021;
- 39 000 (налог с з/п за май) — 10.06.2021;
- 1 300 (налог с больничных за июнь) — 30.06.2021.
Заполнение раздела 2:
- 110 = 280 000 + 330 000 + 320 000 + 330 000 + 300 000 + 20 000 + 310 000 + 10 000 = 1 900 000 (з/п за декабрь 2020 не входит, за июнь 2021 входит).
- 112 = 110 = 1 900 000.
- 140 = 1 900 000 * 13% = 247 000.
- 160 = 39 000 + 36 400 + 42 900 + 41 600 + 42 900 + 39 000 + 2 600 + 1 300 = 245 700 (НДФЛ с з/п за декабрь 2020 входит, за июнь — не входит).
Заполняем 6-НДФЛ за I полугодие 2021 года
Ежеквартальная отчетность по НДФЛ по форме 6–НДФЛ обязательна для все организаций и ИП, которые имеют наемных работников, и налоговых агентов, которые выплачивают доходы физлицам в соответствии с пунктом 2 статьи 230 НК РФ.
Расчет 6-НДФЛ за 1 полугодие 2021 года нужно сдать не позднее 30.07.2021 г.
С отчетности за I квартал 2021 года расчет 6-НДФЛ сдается по новой форме, которая утверждена приказом от 15.10.2020 № ЕД-7-11/753@.
То есть, новую форма 6-НДФЛ уже сдавали в апреле 2021 года, в составе отчетности за первый квартал. Изменение, к которому еще не привыкли бухгалтеры связаны с определением даты уплаты НДФЛ.
Чтобы понять, включать выплату в расчет или нет, нужно ориентироваться не на крайний срок уплаты НДФЛ, а на дату, когда налог был удержан. Правило установлено в п. 3.1 Порядка, утвержденного приказом № ЕД-7-11/753@.
Как заполнить 6-НДФЛ за 1-е полугодие 2021 года
6-НДФЛ за полугодие 2021 года заполняют нарастающим итогом.
В разделе 1 указывают сроки перечисления НДФЛ и суммы удержанного налога за последние три месяца отчетного периода.
В разделе 2 – обобщенные данные нарастающим итогом с начала года по соответствующей налоговой ставке.
Титульный лист расчета 6-НДФЛ
Укажите регистрационные данные компании: ИНН, КПП и название организации. Если форма сдается по обособленному подразделению, проставляют КПП подразделения.
В поле «Отчетный период (код)» впишите 31, т.к. отчитываетесь за полугодие 2021 года. По поле «Календарный год» укажите 2021.
По строке «По месту нахождения (учета) (код)» проставляют код места представления Расчета:
- 214 — по месту учета российской организации;
- 215 — по месту нахождения правопреемника российской организации;
- 220 — по месту нахождения обособленного подразделения российской организации;
- 120 — по месту жительства индивидуального предпринимателя;
- 320 — по месту осуществления деятельности индивидуальным предпринимателем;
- 335 — по месту нахождения обособленного подразделения иностранной организации в РФ;
- 121 — по месту жительства адвоката;
- 122 — по месту жительства нотариуса.
Кроме того, на титульном листе нужно также указать код ОКТМО и номер контактного телефона.
Раздел 1 расчета 6-НДФЛ
В разделе 1 расчета 6-НДФЛ за 2 квартал 2021 года нужно отражать суммы удержанного НДФЛ за последние три месяца отчетного периода, то есть за апрель – июнь 2021 г., независимо от срока их перечисления.
- в поле 020 – укажите общую по всем физлицам сумма налога, удержанную за последние три месяца.
- в поле 021 – дату, не позднее которой должна быть перечислена в бюджет удержанная сумма налога.
- в поле 022 – укажите общую сумму удержанного налога, подлежащую перечислению в указанную в поле 021 дату.
Сумма налога, удержанная за последние три месяца отчетного периода, указанная в поле 020, должна соответствовать сумме значений всех заполненных полей 022.
Если удерживали НДФЛ по разным ставкам, для каждой заполните отдельный лист раздела 1 .
В поле 010 укажите КБК по НДФЛ.
- Для НДФЛ по ставке 13 % — КБК 182 1 01 02010 01 1000 110.
- Для НДФЛ по ставке 15 % (с доходов свыше 5 млн руб.) — КБК 182 1 01 02080 01 1000 110.
В поле 030 укажите сумму возвращенного НДФЛ за последние три месяца отчетного периода: апрель-июнь 2021 года.
В полях 031 и 032 расшифруйте каждый случай возвращенного налога, указав в поле 031 — дату возврата, в поле 032 – возвращенную сумму. Сумма значений по всем полям 032 должна совпадать со полем 030.
Раздел 2 расчета 6-НДФЛ
В разделе 2 указывают обобщенные по всем физическим лицам суммы начисленного дохода, исчисленного и удержанного налога нарастающим итогом с начала года по соответствующей налоговой ставке.
Если фирма выплачивала физлицам в течение отчетного периода доходы, облагаемые по разным ставкам, раздел 2 заполняется для каждой из ставок налога.
- в поле 100 – ставку НДФЛ,
- в поле 105 – соответствующий КБК.
- в поле 110 – сумму доходов физлиц за отчетный период, которые облагаются по ставке из поля 100.
- в полях 111, 112 и 113 укажите доходы по видам:
- дивиденды — строка 111;
- выплаты по трудовым договорам — строка 112;
- выплаты по гражданско-правовым договорам — строка 113.
- в поле 120 – количество получателей дохода.
- в поле 130 – налоговые вычеты, которые вы применили к доходам.
- в поле 140 – начисленный НДФЛ со всех доходов,
- в поле 141 – НДФЛ с дивидендов.
- в поле 150 – фиксированные платежи иностранцев.
- в поле 160 – удержанный НДФЛ за полугодие 2021 года: январь – июнь 2021 года.
- в поле 170 – неудержанный НДФЛ с выплаченных доходов.
- в поле 180 – излишне удержанный НДФЛ.
- в поле 190 – возвращенный налог.
Если есть доходы, не связанные с оплатой труда, например, матпомощь, ее по строке 112 не указывайте.
Больничные за первые три дня включают в эту строку 112 на основании письма ФНС от 01.12.2020 № БС-4-11/19702@.
Как заполнить форму 6-ндфл
В связи с масштабными изменениями по НДФЛ ФНС России разъяснила некоторые моменты уплаты налога и заполнения нового расчета 6-НДФЛ.
Как уплачивать НДФЛ с дохода, превышающего 5 млн рублей?
Напомним, что с 1 января 2021 года вводится прогрессивная шкала налогообложения, которая предусматривает для резидентов и некоторых нерезидентов (к доходам которых до 01.01.2021 применялась ставка 13 процентов) следующие ставки НДФЛ:
- 13 процентов – с суммы доходов в пределах 5 млн рублей за налоговый период (год),
- 15 процентов – с суммы доходов, превышающих 5 млн рублей за налоговый период (год).
Иными словами, с 1 января 2021 года вводится повышенная ставка НДФЛ 15 процентов к доходам граждан, превышающим 5 млн рублей (кроме доходов от продажи недвижимого имущества (долей в нем), от получения недвижимости в дар, а также выплат по договорам страхования и по пенсионному обеспечению).
Подробнее о новом порядке налогообложения читайте в комментарии.
Как и прежде, работодатели в качестве налоговых агентов должны исчислять НДФЛ, удерживать его из выплаченного дохода и перечислять в бюджет. С учетом новых правил п. 7 ст. 226 НК РФ удержанный налог уплачивается в бюджет в следующем порядке. Если на момент уплаты НДФЛ сумма исчисленного налога с начала года составила 650 000 рублей или менее (т. е. доход в пределах 5 млн рублей), налог платится в обычном порядке как по месту учета организации, так и по месту учета ее обособленных подразделений (см. подробнее).
Однако если на момент уплаты сумма исчисленного налога с начала года составила более 650 000 рублей (т. е. доход свыше 5 млн рублей), то:
- отдельно уплачивается сумма налога в части, которая меньше 650 тысяч рублей (по доходу в пределах 5 млн рублей) – КБК 182 1 01 02010 01 0000 110;
- отдельно уплачивается часть суммы налога, превышающая 650 тысяч рублей (по доходу, превышающему 5 млн рублей) – КБК 182 1 01 02080 01 0000 110.
Отметим следующее: если гражданин получает доход от нескольких налоговых агентов, то каждый из них рассчитывает НДФЛ в рамках выплаченных доходов, ведь налоговый агент может не знать о других доходах, полученных гражданином. В конце года налоговая рассчитает налог с совокупной суммы. Если сумма превысит 5 млн рублей, направит гражданину налоговое уведомление.
Как заполнять новую форму 6-НДФЛ при выплате доходов свыше 5 млн рублей?
С отчетности по НДФЛ за 1-й квартал 2021 года применяется новая форма ежеквартального отчета 6-НДФЛ, которая утверждена приказом ФНС России от 15.10.2020 № ЕД-7-11/753@. Она объединяет в себе две прежние формы 2-НДФЛ и 6-НДФЛ (см. комментарий к новой форме).
Если выплаченные гражданам доходы за квартал облагаются по разным ставкам, то разделы 1 и 2 отчета 6-НДФЛ заполняются для каждой из ставок. В разделе 1 указываются сроки перечисления налога и суммы удержанного НДФЛ за три месяца отчетного периода. Причем по строке 021 раздела 1 указывается дата, не позднее которой налог должен быть уплачен по правилам п. 6 ст. 226 и п. 9 ст. 226.1 НК РФ (сроки уплаты НДФЛ приведены здесь).
В Разделе 2 указываются обобщенные по всем физлицам суммы доходов, исчисленного и удержанного НДФЛ нарастающим итогом с начала налогового периода по конкретной ставке (т. е. отдельная страница для каждой ставки НДФЛ).
Для наглядности в письме ФНС также приведены примеры заполнения нового 6-НДФЛ.
Заработная плата работника составляет 4 млн рублей в месяц. Организация выплачивает заработную плату за январь 03.02.2021, за февраль – 03.03.2021, за март – 03.04.2021.
Расчет 6-НДФЛ за 1-й квартал 2021 года следует заполнять так.
Раздел 1 стр. 001 (по доходам в пределах 5 млн руб. по ставке 13 процентов):
в поле 010 — 182 1 01 02010 01 1000 110;
в поле 020 — 650 000;
в поле 021 — 04.02.2021;
в поле 022 — 520 000 (НДФЛ с заработной платы за январь);
в поле 021 — 04.03.2021;
в поле 022 — 130 000 (часть НДФЛ с заработной платы за февраль с общей суммы дохода до 5 млн рублей).
Раздел 1 стр. 002 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 010 — 182 1 01 02080 01 1000 110;
в поле 020 — 450 000;
в поле 021 — 04.03.2021;
в поле 022 — 450 000 (НДФЛ с заработной платы за февраль с дохода, превышающего 5 млн рублей).
Раздел 2 стр. 003 (по доходам в пределах 5 млн руб. по ставке 13 процентов):
в поле 100 указывается 13;
в поле 105 — 182 1 01 02010 01 1000 110;
в поле 110 — 5 000 000 (заработная плата за январь и часть заработной платы за февраль);
в поле 112 — 5 000 000;
в поле 140 — 650 000;
в поле 160 — 650 000.
Раздел 2 стр. 004 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 100 указывается 15;
в поле 105 — 182 1 01 02080 01 1000 110;
в поле 110 — 7 000 000 (часть заработной платы за февраль и заработная плата за март);
в поле 112 — 7 000 000;
в поле 140 — 1 050 000;
в поле 160 — 450 000.
В организации два работника, заработная плата каждого составляет 3 млн рублей в месяц. Организация выплачивает заработную плату за январь 03.02.2021, за февраль – 03.03.2021, за март – 03.04.2021. Наряду с заработной платой организацией одному из работников произведены следующие выплаты: оплата отпуска за февраль
(1 млн рублей) 05.02.2021, пособие по временной нетрудоспособности (50 000 руб.) – 10.02.2021.
Расчет 6-НДФЛ за 1-й квартал 2021 года следует заполнять так.
Раздел 1 стр. 001 (по доходам в пределах 5 млн руб. по ставке 13 процентов):
в поле 010 — 182 1 01 02010 01 1000 110;
в поле 020 — 1 300 000;
в поле 021 — 04.02.2021;
в поле 022 — 780 000 (НДФЛ с заработной платы за январь);
в поле 021 — 01.03.2021;
в поле 022 — 136 500 (НДФЛ с оплаты отпуска и пособия по временной нетрудоспособности);
в поле 021 — 04.03.2021;
в поле 022 — 383 500 (часть НДФЛ с заработной платы за февраль с общей суммы дохода до 5 млн рублей).
Раздел 1 стр. 002 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 010 — 182 1 01 02080 01 1000 110;
в поле 020 — 457 500;
в поле 021 — 04.03.2021;
в поле 022 — 457 500 (НДФЛ с заработной платы за февраль с дохода, превышающего
Раздел 2 стр. 003 (по доходам в пределах 5 млн руб по ставке 13 процентов):
в поле 100 указывается 13;
в поле 105 — 182 1 01 02010 01 1000 110;
в поле 110 — 10 000 000 (заработная плата за январь, оплата отпуска, пособие по временной нетрудоспособности и часть заработной платы за февраль);
в поле 112 — 10 000 000;
в поле 140 — 1 300 000;
в поле 160 — 1 300 000.
Раздел 2 стр. 004 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 100 указывается 15;
в поле 105 — 182 1 01 02080 01 1000 110;
в поле 110 — 9 050 000 (часть заработной платы за февраль и заработная плата за март);
в поле 112 — 9 050 000;
в поле 140 — 1 357 500;
в поле 160 — 457 500.
В организации два работника, заработная плата каждого составляет 3 млн рублей в месяц. Организация выплачивает заработную плату за январь 03.02.2021, за февраль – 03.03.2021, за март – 03.04.2021. Наряду с заработной платой каждому работнику организацией 03.03.2021 выплачены дивиденды в размере 7 млн рублей.
Расчет 6-НДФЛ за 1-й квартал 2021 года заполняется так.
Раздел 1 стр. 001 (по доходам в пределах 5 млн руб. по ставке 13 процентов):
в поле 010 — 182 1 01 02010 01 1000 110;
в поле 020 — 2 600 000;
в поле 021 — 04.02.2021;
в поле 022 — 780 000 (НДФЛ с заработной платы за январь);
в поле 021 — 04.03.2021;
в поле 022 — 1 820 000 (НДФЛ с заработной платы за февраль с дохода до 5 млн рублей, а также НДФЛ с дивидендов с дохода до 5 млн рублей).
Раздел 1 стр. 002 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 010 — 182 1 01 02080 01 1000 110;
в поле 020 — 900 000;
в поле 021 — 04.03.2021;
в поле 022 — 900 000 (НДФЛ с дивидендов, с дохода, превышающего 5 млн рублей, а также НДФЛ с заработной платы за февраль с дохода, превышающего 5 млн рублей).
Раздел 2 стр. 003 (по доходам в пределах 5 млн руб по ставке 13 процентов):
в поле 100 указывается 13;
в поле 105 — 182 1 01 02010 01 1000 110;
в поле 110 — 20 000 000;
в поле 111 — 10 000 000 (дивиденды);
в поле 112 — 10 000 000 (заработная плата);
в поле 140 — 2 600 000;
в поле 141 — 1 300 000;
в поле 160 — 2 600 000.
Раздел 2 стр. 004 (по доходам свыше 5 млн руб. по ставке 15 процентов):
в поле 100 указывается 15;
в поле 105 — 182 1 01 02080 01 1000 110;
в поле 110 — 12 000 000 (заработной платы за февраль и заработная плата за март);
в поле 111 — 4 000 000 (дивиденды);
в поле 112 — 8 000 000;
в поле 140 — 1 800 000;
в поле 141 — 600 000;
в поле 160 — 900 000.
Срок уплаты НДФЛ с зарплаты за март 2021 года (дата выплата – 03.04.2021) приходится на 2-й квартал, поэтому она не отражается в разделе 1 расчета 6-НДФЛ за 1-й квартал 2021 г., но отражается в разделе 2 этого отчета. Кроме того, такая выплата отражается разделе 1 расчета 6-НДФЛ за полугодие 2021 года.
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
6-НДФЛ: примеры заполнения новой формы
 С 1 января 2016 года для налоговых агентов введена новая ежеквартальная форма отчетности: Расчет сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) (утв. приказом ФНС России от 14.10.2015 № ММВ-7-11/450@). Рассмотрим порядок заполнения формы 6-НДФЛ в конкретных ситуациях.
От привычных справок 2-НДФЛ новую форму принципиально отличает то, что заполнять ее надо в целом по всем налогоплательщикам-физлицам, получившим доход от налогового агента (абз. 6 п. 1 ст. 80 НК РФ).
К сожалению, порядок заполнения Расчета по форме 6-НДФЛ (приложение № 2 к приказу ФНС России от 14.10.2015 № ММВ-7-11/450@ (далее – Порядок)) не содержит ответов на все вопросы, которые могут возникнуть при ее составлении. И несмотря на то, что некоторые из них ФНС России уже разъяснила в своих письмах (письма ФНС России от 02.03.2016 № БС-4-11/3460@, от 25.02.2016 № БС-4-11/3058@, от 12.02.2016 № БС-3-11/553@, от 28.12.2015 № БС-4-11/23129@), «белые пятна» еще остаются.
Давайте посмотрим, какие особенности необходимо учесть при заполнении Расчета по форме 6-НДФЛ и на что следует обратить внимание при его составлении в различных ситуациях.
Основание для заполнения 6-НДФЛ
Расчет по форме 6-НДФЛ, как и 2-НДФЛ, заполняется на основании данных, содержащихся в регистрах налогового учета (п. 1 ст. 230 НК РФ; п. 1.1 Раздела I Порядка).
На взгляд автора, если позволяет программное обеспечение, Расчет по форме 6-НДФЛ может формироваться автоматически из регистров, используемых налоговым агентом для заполнения 2-НДФЛ.
Можно разработать и специальный регистр (см. образец ниже), не забыв утвердить его форму в качестве приложения к учетной политике. При этом такой регистр должен содержать всю информацию, необходимую для заполнения 6-НДФЛ (о датах начисления, перечисления и удержания НДФЛ см. справочную таблицу).
Образец заполнения регистра налогового учета
Отсутствие налогового регистра по НДФЛ является основанием для привлечения налогового агента к ответственности по статье 120 Налогового кодекса (п. 2 письма ФНС России от 29.12.2012 № АС-4-2/22690).
Когда надо удержать и перечислить НДФЛ с разных видов дохода

Заполнение Раздела 1 формы 6-НДФЛ
Раздел 1 формы 6-НДФЛ «Обобщенные показатели» условно можно разделить на два блока.
Первый из них включает строки с 010 по 050. Этот блок заполняется отдельно для каждой из ставок налога. То есть если в организации трудятся как сотрудники-резиденты, так и нерезиденты, строки с 010 по 050 необходимо заполнить два раза: и по ставке 13 процентов, и по ставке 30 процентов. Указывается соответствующая налоговая ставка (13, 15, 30 или 35%) в строке 010.
По строке 020 отражается общая сумма доходов, облагаемых по налоговой ставке, указанной в строке 010.
В строке 030 указывается общая сумма налоговых вычетов, не только стандартных, но и социальных, имущественных, профессиональных. В этой же строке учитываются суммы доходов, не облагаемые НДФЛ в силу статьи 217 Налогового кодекса.
По строке 040 отражается сумма исчисленного налога:
Сумма исчисленного НДФЛ = (сумма начисленного дохода (строка 020) – сумма налоговых вычетов (строка 030)) х ставку налога (строка 010)
По строке 050 указывается сумма фиксированных авансовых платежей, принимаемая в уменьшение суммы исчисленного налога с начала налогового периода.
В строках 040 и 045 указывается сумма дивидендов и НДФЛ, исчисленного с этой суммы.
Строки с 060 по 090 представляют второй блок Раздела 1 и независимо от применяемых налоговых ставок заполняются только один раз, на первой его странице (п. 3.2 Порядка).
По строке 060 указывается общее количество физических лиц, получивших в налоговом периоде облагаемый налогом доход. В случае увольнения и приема на работу в течение одного налогового периода одного и того же физического лица количество физических лиц не корректируется (п. 3.3 Порядка). Если один человек получает доходы, облагаемые по разным налоговым ставкам, то в этом случае он учитывается как одно лицо.
ПРИМЕР При заполнении Расчета по форме 6-НДФЛ за I квартал по строке 060 были заявлены 5 человек. В мае 2 человека уволились, в июне были трудоустроены 3 человека, при этом один из них – из числа ранее уволившихся. Количество физлиц, получивших доход, которое необходимо отразить в форме 6-НДФЛ за полугодие по строке 060, составит 6 человек (5 – (2 – 1) + (3 – 1)). Уволившийся и вернувшийся сотрудник в движении не учитывается.
По строке 070 нужно указать общую сумму удержанного налога.
Сумма НДФЛ, которая была исчислена, но не удержана по каким-то причинам, указывается по строке 080.
По строке 090 необходимо отразить сумму налога, которая была возвращена налогоплательщикам в соответствии со статьей 231 Налогового кодекса.
Образец заполнения Раздела 1 формы 6-НДФЛ

Заполнение Раздела 2 формы 6-НДФЛ
В отличие от Раздела 1, который заполняется нарастающим итогом с начала года, в Раздел 2 формы 6-НДФЛ «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц» включаются только те показатели, которые произведены за последние три месяца отчетного периода (письмо ФНС России от 25.02.2016 № БС-4-11/3058@).
Чтобы его правильно заполнить, необходимо учитывать следующие особенности:
- строка 100 заполняется на основании статьи 223 Налогового кодекса (напомним, что с нового года и для зарплаты, и для командировочных это последний день месяца);
- строка 110 заполняется с учетом положений пункта 4 статьи 226 и пункта 7 статьи 226.1 Налогового кодекса (дата, указываемая в этой строке, зависит от вида выплачиваемого дохода и должна соответствовать дню, когда следует удержать исчисленный налог (письмо ФНС России от 25.02.2016 № БС-4-11/3058@));
- по строке 120 указывается дата в соответствии с положениями пункта 6 статьи 226 и пункта 9 статьи 226.1 Налогового кодекса, не позднее которой должна быть перечислена сумма НДФЛ (письмо ФНС России от 20.01.2016 № БС-4-11/546@). То есть либо день, следующий за днем выплаты налогоплательщику дохода, либо последнее число месяца, в котором производились выплаты больничных и отпускных, а при выплатах по операциям с ценными бумагами – наиболее ранняя из следующих дат:
- дата окончания соответствующего налогового периода;
- дата истечения срока действия последнего по дате начала действия договора, на основании которого налоговый агент осуществляет выплату налогоплательщику дохода, в отношении которого он признается налоговым агентом;
- дата выплаты денежных средств (передачи ценных бумаг).
Общая сумма доходов (без вычитания суммы удержанного НДФЛ) отражается по строке 130, а сумма удержанного с этого дохода налога – по строке 140.
Если в отношении разных видов доходов, имеющих одну дату фактического получения, будут различаться сроки перечисления налога, строки 100-140 должны заполняться по каждому сроку перечисления налога отдельно.
Заполнение Раздела 2 в случае, когда доход начислен в одном периоде, а выплачен в другом
По общему правилу налоговый агент обязан перечислить сумму налога не позднее дня, следующего за днем выплаты дохода. Исключение сделано только для пособий по временной нетрудоспособности (включая пособие по уходу за больным ребенком) и отпускных. НДФЛ, удержанный с этих выплат, должен быть перечислен не позднее последнего числа месяца, в котором они выплачены (п. 6 ст. 226 НК РФ).
Следовательно, если, например, зарплата за март 2016 года будет выплачена в апреле, соответственно, и НДФЛ будет удержан и перечислен в апреле. В связи с этим в Разделе 1 сумма начисленного дохода отразится в форме 6-НДФЛ за I квартал, а в Разделе 2 эта операция будет отражена только при непосредственной выплате заработной платы работникам, то есть в Расчете по форме 6-НДФЛ за полугодие 2016 года (письмо ФНС России от 25.02.2016 № БС-4-11/3058@).
Какие даты должны быть указаны в этом случае при заполнении 6-НДФЛ, рассмотрим на примере.
ПРИМЕР 1. Заработная плата за март выплачена работникам 5 апреля, а налог на доходы физических лиц перечислен 6 апреля. Операция отражается в разделе 1 Расчета по форме 6-НДФЛ за I квартал, при этом налоговый агент не отражает операцию в Разделе 2 за I квартал 2016 г. Эта операция будет отражена при непосредственной выплате заработной платы работникам, то есть в Расчете по форме 6-НДФЛ за полугодие 2016 г. следующим образом: – по строке 100 указывается дата 31.03.2016; – по строке 110 – 05.04.2016; – по строке 120 – 06.04.2016; – по строкам 130 и 140 – соответствующие суммовые показатели. 2. Больничный за март был оплачен 5 апреля. Операция в разделе 2 Расчета по форме 6-НДФЛ за полугодие 2016 г. будет отражена следующим образом: – по строке 100 указывается 05.04.2016; – по строке 110 – 05.04.2016; – по строке 120 – 30.04.2016; – по строкам 130 и 140 – соответствующие суммовые показатели.
Заполнение 6-НДФЛ в случае получения сотрудниками подарков и материальной помощи
Доходы, не превышающие 4000 рублей, полученные физическими лицами за налоговый период, например в виде подарков, материальной помощи (п. 28 ст. 217 НК РФ), НДФЛ не облагаются. У налогового агента в случае выплаты своим сотрудникам таких доходов в сумме, не превышающей установленный норматив, обязанности исчислить и удержать НДФЛ не возникает. Но данное обстоятельство не освобождает его от обязанности отразить указанные суммы не только в налоговом регистре, но и в 6-НДФЛ. Учитывая, что в течение года налоговый агент может неоднократно выплачивать своему работнику доходы, которые частично могут быть освобождены от налогообложения, такой учет позволит избежать ошибок при расчете суммы налога.
ПРИМЕР В феврале 2016 г. работнику была оказана материальная помощь в сумме 2000 руб. В мае 2016 г. этому же сотруднику вновь была оказана материальная помощь в сумме 10 000 руб. При заполнении Расчета по форме 6-НДФЛ за I квартал выплаченная материальная помощь будет отражена: – по строке 020 – 2000 руб.; – по строке 030 – 2000 руб. При заполнении Расчета по форме 6-НДФЛ за полугодие указанные выплаты будут отражены: – по строке 020 – 12 000 руб. (2000 + 10 000); – по строке 030 – 4000 руб.
При вручении подарков, стоимость которых превышает 4000 рублей, необходимо учитывать следующее.
При выплате налогоплательщику дохода в натуральной форме (а подарок относится к такого рода доходам) удержание налога производится за счет любых доходов, выплачиваемых налогоплательщику в денежной форме. При этом удерживаемая сумма налога не может превышать 50 процентов суммы выплачиваемого дохода в денежной форме (п. 4 ст. 226 НК РФ).
Учитывая подобного рода ограничения, на практике нередко бывает, что у бухгалтера нет возможности сразу в полном объеме удержать НДФЛ со стоимости подарка.
Следовательно, это нужно сделать при ближайшей денежной выплате. Если сумма налога так и не будет удержана в течение налогового периода (например, в случае увольнения работника), то в этом случае налоговый агент в срок не позднее 1 марта года, следующего за истекшим налоговым периодом, обязан письменно сообщить об этом налогоплательщику и налоговому органу по месту своего учета, указав в уведомлении сумму дохода, с которого не удержан налог, и сумму неудержанного налога.
После подачи таких сведений обязанности организации как налогового агента закончатся. Обязанность по уплате налога в этом случае будет переложена на физическое лицо (п. 5 ст. 226, ст. 228 НК РФ).
Елена Титова, эксперт службы Правового консалтинга ГАРАНТ, член Палаты налоговых консультантов
6-НДФЛ: сдаем без сюрпризов
Марина Баландина, профессиональный бухгалтер
6-НДФЛ самый непредсказуемый отчет. Мало того, что налог приходится часто платить — каждая уплата должна сойтись с отчетом и правильно встать в программе налоговой. Малейшие нестыковки — и пени обеспечены. Хотите узнать, как сдать 6-НДФЛ с первого раза и без последствий, — читайте статью.
Вы узнаете
- Что изменилось в 6-НДФЛ с 2021 года
- Ошибки в уплате НДФЛ
- Как проверить 6-НДФЛ
Что изменилось в 6-НДФЛ с 2021 года
За первый квартал 2021 отчет 6-НДФЛ заполняйте уже по новой форме. Сроки сдачи остались прежними, не уложитесь — будет штраф. Как и раньше, при численности более 10 человек отчет нужно сдавать только в электронном виде.
Раздел 1
Разделы 1 и 2 поменялись местами. Теперь в разделе 1 показываем удержанный НДФЛ за последний квартал, а в разделе 2 — обобщенные данные с начала года.
-
Заполняем в разрезе КБК. С 2021 введен новый КБК для НДФЛ по ставке 15%: 182 1 01 02080 01 1000 110. По повышенной ставке облагаются доходы свыше 5 млн руб. с начала года. Для налога со всех остальных доходов действует прежний КБК: 182 1 01 02010 01 0000 110. Для каждого КБК нужно заполнить отдельный раздел 1.
Отражаем только срок перечисления и сумму удержанного НДФЛ. Из отчета убрали дату получения дохода и его сумму, а также дату удержания НДФЛ.
В раздел 1 войдут суммы НДФЛ, удержанные в последнем отчетном квартале. Неважно, когда был начислен доход. Например, в раздел 1 за первый квартал 2021 попадет НДФЛ, удержанный с зарплаты за декабрь 2020, выплаченной в январе 2021, но не попадет НДФЛ с зарплаты за март 2021 года, которую выплатили в апреле.
Если же зарплату выплатили в последний день отчетного периода, НДФЛ с нее нужно включить в текущий отчет. Например, НДФЛ с зарплаты за март, выданной 31.03.2021, войдет в раздел 1 отчета 6-НДФЛ за первый квартал 2021. Срок перечисления — «01.04.2021».
Раздел 2
Разный принцип заполнения разделов 1 и 2 сохранился и в новой форме 6-НДФЛ. Раздел 2 заполняется по доходам, начисленным за весь отчетный период с начала года. Например, зарплата за март 2021, выплаченная в апреле, попадет в раздел 2 за первый квартал. НДФЛ с мартовской зарплаты нужно отразить по строке «Сумма налога исчисленная». А «Сумма налога удержанная» этот НДФЛ не включает и соответствует сумме налога из раздела 1.
- Заполняем в разрезе КБК и ставок налога. Если у вас есть сотрудники с «обычной» зарплатой, сотрудники-миллионеры и заемщики, то в 6-НДФЛ нужно заполнить три раздела 2 для каждой ставки: 13, 15 и 35%.
- Детализируем начисленные доходы. Теперь из общей суммы доходов нужно выделять не только дивиденды, но и доходы по трудовым договорам и по договорам ГПХ. В совокупности с КБК сразу будет видно, у кого исполнители по договорам ГПХ получают больше 5 млн руб. и как это соотносится с зарплатой работников. Если есть значительные перекосы, будьте готовы пояснить их в налоговой.

Приложение
Новая форма 6-НДФЛ дополнилась приложением «Справка о доходах и суммах налога». По сути это справки 2 НДФЛ, которые раньше сдавали отдельно. Заполнять это приложение нужно только в годовом отчете.
В справке появился раздел 4 для сведений по неудержанному НДФЛ. Благодаря этому больше не потребуется подавать справки 2-НДФЛ с признаком «2» по тем физлицам, у кого вы не удержали налог.
Подключить отчетность с автообновлением
Ошибки в уплате НДФЛ
НДФЛ приходится платить чаще, чем другие налоги, поэтому и ошибок в уплате больше:
Перечислили НДФЛ меньше или позже срока. Неправильно рассчитали остаток зарплатного НДФЛ к уплате или перечислили отпускной НДФЛ позже срока — налоговая это легко вычислит по вашему 6-НДФЛ. Если недоплатили или уплатили позже срока, будут пени и, возможно, штраф. Просрочка 70 000 руб. НДФЛ на два месяца обойдется почти в 1000 руб. пеней.
Как исправить? Уплатите недоимку как можно скорее.
Перечислили НДФЛ раньше, чем удержали. Например, уплата НДФЛ с аванса — это ошибка. Налоговая вряд ли заметит разовые нарушения. Но систематическое перечисление значительных сумм авансового НДФЛ может повлечь налоговую проверку.
Как исправить? Отбиться от штрафа получится, скорее всего, через суд. Поэтому, если не хотите спорить с налоговой, перечислите НДФЛ еще раз в установленный срок. Авансовый НДФЛ можно вернуть или зачесть в счет других налогов. Для этого подайте в налоговую заявление о зачете или заявление о возврате излишне уплаченного НДФЛ.
Неправильный налоговый период в платежке. При перечислении НДФЛ с зарплаты в поле 107 платежного поручения нужно ставить месяц, за который она начислена. Неважно, когда ее фактически выплатили. По остальным доходам наоборот: в поле 107 указывайте месяц, в котором выплатили отпускные, больничные. Если начислили отпускные 31.03, а выплатили 01.04, то перечислить НДФЛ с отпускных должны до 30.04 и в поле 107 проставить «МС.04.2021».
Если ошиблись в налоговом периоде, это не приведет к недоимке и автоматическому начислению пени. Но нарушение может всплыть при проверке, и тогда будут санкции.
Как исправить? Подайте в налоговую заявление об уточнении платежа в свободной форме. В заявлении укажите правильный налоговый период.
Неправильный КБК. Если перечислите НДФЛ с дохода свыше 5 млн руб. по основному КБК, это ошибка. По основному КБК будет переплата, а по КБК для НДФЛ по ставке 15% — недоимка. На сумму недоимки налоговая начислит пени.
Как исправить? Напишите заявление об уточнении платежа с указанием правильного КБК. Если пени вам уже начислили, то напишите также письмо с просьбой пересчитать пени.
Перечислили НДФЛ не в ту налоговую. НДФЛ за работников обособленных подразделений нужно перечислять в налоговые инспекции по месту учета этих подразделений. Если случайно заплатите в налоговую головного офиса, то по обособленному НДФЛ появится недоимка.
Как исправить? Отправьте письмо в налоговую, куда ошибочно отправили налог, о переводе платежа в нужную инспекцию. В этом случае обязанность по уплате НДФЛ вы исполнили, поэтому пеней быть не должно. Если налоговая обособленного подразделения уже начислила пени, напишите письмо с просьбой их пересчитать.
Получать готовые платежки по НДФЛ прямо из ведомости
Как проверить 6-НДФЛ
Если вы обнаружите ошибки до сдачи 6-НДФЛ, то избежите санкций или отделаетесь минимальными. Но для этого придется сверить отчет, платежки по НДФЛ и выписку из налоговой.
Сервис СБИС «Суперсверка» сопоставит ваш 6-НДФЛ напрямую с данными налоговой инспекции:
- Запустите сверку отчета и выписки операций по расчетам с бюджетом (выписки вы получите автоматически).
- Получите результат — все отклонения в уплате НДФЛ на каждую дату, указанную в отчете.

Недоимку можно перепроверить. Загрузите в СБИС вашу банковскую выписку, программа сверит ее с 6‑НДФЛ. Если в результате такой сверки недоимки не будет, значит, уплаченный налог не встал в выписку налоговой.
Вам останется отработать полученные отклонения:
- Скорректировать 6-НДФЛ, если ошибка в заполнении
- Доплатить «забытый» НДФЛ, чтобы уменьшить сумму пеней
- Выяснить в налоговой, почему в выписку не попал уплаченный НДФЛ. Если дело в ошибочной платежке, как можно скорее отправьте заявление об уточнении платежа.
После этого можно спокойно отправлять 6-НДФЛ, без неприятных сюрпризов.
А еще сервис «Суперсверка» сопоставит РСВ, СЗВ-М и СЗВ-СТАЖ и покажет отклонения в этих отчетах еще до их сдачи в налоговую и Пенсионный фонд. Плательщикам НДС сервис снизит риски доначисления НДС: сопоставит входящий налог с книгами продаж поставщиков.
Последствия признания сделки недействительной

Жилищная субсидия в москве 2017
