Передаточный акт при реорганизации учреждений и унитарных предприятий
Энциклопедия решений. Оформление передаточного акта при реорганизации учреждений и унитарных предприятий
Документ отсутствует в свободном доступе.
Вы можете заказать текст документа и получить его прямо сейчас.
Если вы являетесь пользователем системы ГАРАНТ, то Вы можете открыть этот документ прямо сейчас, или запросить его через Горячую линию в системе.
Информационный блок » Бюджетная сфера: учет, отчетность, финконтроль » — это совокупность уникальных актуализируемых аналитических материалов по наиболее популярным вопросам, возникающим в деятельности организаций бюджетной сферы
Материал приводится по состоянию на июнь 2021 г.
См. содержание Энциклопедии решений
Материалы информационного блока помогут в короткие сроки и на высоком уровне решать задачи в области бухучета, использования бюджетной классификации, финансового контроля, а также правильно применять нормативные правовые акты в условиях совершенствования правового положения государственных (муниципальных) учреждений.
Каждый материал блока подкреплен ссылками на нормативные правовые акты, учитывает сложившуюся судебную практику и актуализируется по мере изменения законодательства.
Перечень сокращений, используемых в Энциклопедии решений и других аналитических материалах :
Закон N 402-ФЗ — Федеральный закон от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»
Инструкция N 157н — Инструкция по применению Единого плана счетов бухгалтерского учета для государственных органов власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. приказом Минфина России от 01.12.2010 N 157н
Инструкция N 162н — Инструкция по применению Плана счетов бюджетного учета, утв. приказом Минфина России от 06.12.2010 N 162н
Инструкция N 174н — Инструкция по применению плана счетов бухгалтерского учета бюджетных учреждений, утв. приказом Минфина России от 16.12.2010 N 174н
Инструкция N 183н — Инструкция по применению плана счетов бухгалтерского учета автономных учреждений, утв. приказом Минфина России от 23.12.2010 N 183н
Указания N 65н — Указания о порядке применения бюджетной классификации Российской Федерации, утв. приказом Минфина России от 01.07.2013 N 65н
Порядок N 209н — Порядок применения классификации операций сектора государственного управления, утв. приказом Минфина России от 29.11.2017 N 209н
Порядок N 85н — Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения, утв. приказом Минфина России от 06.06.2019 N 85н
Порядок N 132н — Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения, утв. приказом Минфина России от 08.06.2018 N 132н
Приказ N 52н — Приказ Минфина России от 30.03.2015 N 52н «Об утверждении форм первичных учетных документов и регистров бухгалтерского учета, применяемых органами государственной власти (государственными органами), органами местного самоуправления, органами управления государственными внебюджетными фондами, государственными (муниципальными) учреждениями, и Методических указаний по их применению»
Инструкция N 33н — Инструкция о порядке составления, представления годовой, квартальной бухгалтерской отчетности государственных (муниципальных) бюджетных и автономных учреждений, утв. приказом Минфина России от 25.03.2011 N 33н
Инструкция N 191н — Инструкция о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации, утв. приказом Минфина России от 28.12.2010 N 191н
КБК — коды бюджетной классификации
КОСГУ — Классификация операций сектора государственного управления
КФО — код вида финансового обеспечения (деятельности)
План ФХД — План финансово-хозяйственной деятельности
ГРБС — главный распорядитель бюджетных средств
ПБС — получатель бюджетных средств
Орган-учредитель — орган, осуществляющий функции и полномочия учредителя бюджетного или автономного учреждения
С. Бычков, заместитель директора Департамента бюджетной методологии и финансовой отчетности в государственном секторе Минфина России
А. Семенюк, заместитель главного бухгалтера Федеральной таможенной службы (ФТС России), государственный советник РФ 3 класса
В. Пименов, руководитель объединенной редакции «Бюджетная сфера» и Департамента бюджетной методологии компании «Гарант», эксперт Лаборатории анализа информационных ресурсов НИВЦ МГУ им. М.В. Ломоносова
Ю. Крохина, заведующая кафедрой правовых дисциплин Высшей школы государственного аудита (факультет МГУ им. М.В. Ломоносова), доктор юридических наук, профессор
А. Кулаков, начальник отдела учета и отчетности ФГБУ «Главный военный клинический госпиталь им. академика Н.Н. Бурденко» Минобороны России, профессиональный бухгалтер
Г. Панкратова, главный бухгалтер медицинского учреждения, с 2013 по 2020 год — главный бухгалтер Министерства здравоохранения Камчатского края
Е. Янчарин, эксперт по внутреннему финансовому контролю, с 2016 по 2018 год — заместитель начальника Управления организации капстроительства ДТ МВД России
Д. Жуковский, начальник отдела автоматизации бюджетного учета, специалист по внедрению программных продуктов фирмы «1С» в организациях бюджетной сферы
Cотрудники объединенной редакции «Бюджетная сфера» компании «Гарант»:
А. Шершнева, заместитель руководителя редакции, советник государственной гражданской службы РФ 2 класса, методолог
Т. Разрезова, шеф-редактор, государственный советник 1 класса, методолог
Н. Андреева, редактор-эксперт, профессиональный бухгалтер, член ИПБ России
О. Левина, редактор-эксперт, советник государственной гражданской службы 1 класса
О. Монако, редактор-эксперт по вопросам налогообложения, аудитор
А. Кузьмина, редактор-эксперт по юридическим вопросам, кандидат юридических наук
Н. Верхова, редактор-эксперт по юридическим вопросам
Сотрудники Департамента бюджетной методологии компании «Гарант»:
А. Суховерхова, заместитель руководителя департамента, член Союза развития государственных финансов
Ю. Железнева, консультант-эксперт, профессиональный бухгалтер
Н. Старовойтова, консультант-эксперт
Э. Чевардина, консультант-эксперт
Информация о ЦЕНТРЕ КОМПЕТЕНЦИЙ (ЦЕНТРЕ ЭКСПЕРТИЗЫ) по бюджетной методологии компании «Гарант»
Центр осуществляет экспертную поддержку специалистов финансово-бюджетной сферы: бухгалтеров, экономистов, специалистов по налоговому учету, аудиторов (ревизоров), юристов, руководителей учреждений.
Какие задачи решает Центр:
1. Устное и письменное консультирование.
2. Подготовка аналитических материалов (энциклопедий, статей, пошаговых инструкций, обзоров изменений законодательства и судебной практики, путеводителей, калькуляторов) для системы ГАРАНТ.
3. Новости, статьи, интернет-рассылки, интервью с чиновниками для СМИ, включая портал ГАРАНТ.РУ.
4. Проверка (аудит) бухгалтерской (бюджетной) отчетности, учетной политики. Подготовка рекомендаций по оптимизации учетных процессов.
5. Рекомендации по постановке задач в целях автоматизации учетных процессов.
6. Поддержка в судах (в части финансово-бюджетных нарушений).
7. Подготовка видеоконтента, включая видеоролики.
8. Организация и проведение Семинаров и Круглых столов во всех регионах РФ.
9. Разработка локальных нормативных актов и иных документов, включая учетную политику.
10. Программы повышения квалификации.
11. Проведение исследований по изучению практик внедрения различных положений бюджетного законодательства на федеральном, региональном и муниципальном уровне («Модели централизации учета, юридического и иного обслуживания учреждений»; «Практики организации внутреннего финансового контроля и аудита», «Модели налогового учета в учреждениях высшего образования», «Организация электронного документооборота при централизации бухгалтерского учета» и др.).
В Центре работают специалисты:
1. Занимавшие должности главных бухгалтеров (начальников отделов сводной отчетности) региональных министерств, главных бухгалтеров крупнейших федеральных учреждений и учреждений города Москвы. Имеющие опыт составления сводной (консолидированной) отчетности.
2. Имеющие опыт контрольно-ревизионной работы в федеральных органах власти.
3. Имеющие опыт автоматизации учетных процессов в учреждениях и централизованных бухгалтериях, в том числе на базе 1С.
Передаточный акт при реорганизации в форме присоединения
Передаточный акт при реорганизации в форме присоединения необходим для полного отражения обязательств присоединяющейся организации с контрагентами. Именно на его основании все они переходят к новой компании. Но это не самостоятельная бумага. Он является приложением к договору двух (или более) участников о присоединении.
В акт должны быть включены абсолютно все обязательства без исключений, даже если руководство компании не согласно с некоторыми из них и по этому поводу ведется судебное разбирательство.
Составные части документа
Передаточный акт является одним из приложений к договору нескольких сторон. Он устроен по тем же принципам, по которым оформляется большинство подобного рода бумаг. В представленном образце содержится вся необходимая и достаточная информация. Акт читается сверху вниз:
- В правом верхнем углу бумаги находится пометка об утверждении документа решением единственного участника либо постановлением общего собрания. В любом случае в ссылках на эти документы необходимо прописывать их дату и номер.
- Наименование акта. Здесь должен упоминаться основной договор, перечисляться названия организации-правопреемника и присоединяющегося юридического лица.
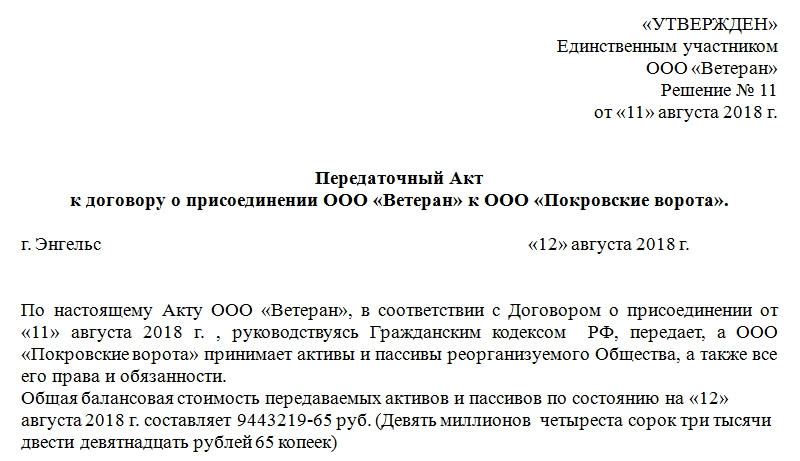
- Прописывается решение о принятии пассивов и активов одной организации другой.
- Отдельной цифрой в начале передаточного акта преподносится общая балансовая стоимость. Ее обычно рассчитывает бухгалтер организации, вычитая из общей дебиторской кредиторскую сумму. Она может быть как положительной, так и отрицательной.
- Перечисление структурного состава активов и пассивов. В него входят: основные средства, материально-производственные запасы, денежные средства на расчетном счету в банке и в кассе, краткосрочные финансовые вложения, расчеты с дебиторами и кредиторами.
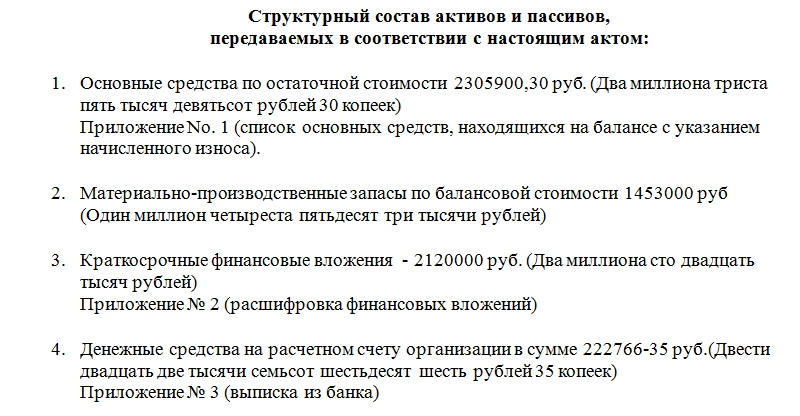
Помимо этого, обычно к передаточному акту оформляют несколько приложений. Они соответствуют статьям структурного состава активов и пассивов компании. В них перечисляется все, что есть на счетах компании, в ее собственности (отдельно то, что относится к основным средствам, и отдельно – к финансовым вложениям).
Также через отдельно прикрепленное приложение прописываются цифры финансовых отношения с контрагентами: сколько организации должны, сколько должна организация.
Законное основание
О реорганизации в форме присоединения говорится в 208 Федеральном законе, 10 статье и в 14 Федеральном законе, 53 статье.
При такой форме несколько юридических лиц при присоединении передают свои обязанности перед контрагентами, а также права и привилегии основной компании. И последняя становится обладателем всех этих прав, обязанностей и привилегий.
Заметим при этом, что ИП юридическим лицом не являются. И присоединение является элегантным способом для юридической организации прекратить свое существование. Самая частая причина для этого вида реорганизации – коммерческая выгода владельца. Передаточный акт оформляется на покупателей компании.
Причем согласно 57 статье Гражданского кодекса все описанное вступит в силу только после того, как в государственном реестре компаний появится соответствующая запись о ликвидации присоединяющейся организации.
Изменения
В 2014 году в процедуру реорганизации были внесены некоторые изменения. Они касаются:
- Одновременности. Теперь можно «провернуть» сразу несколько видов реорганизации.
- Количества участников. Фигурировать в документах может только две компании. При этом они обе обязательно должны быть ООО или ОАО, то есть иметь одну и ту же организационно-правовую форму. Об этом четко сказано в Постановлении Пленума ВАС №19, пункт 20 от 18 ноября 2003 года. Затем этот постулат был еще раз закреплен в новом документе.
- Общества не могут преобразовываться в унитарные компании любых видов.
Устав
Организация-правопреемник в обязательном порядке должна вносить в свой устав изменения, которые соответствовали бы присоединяющейся организации. Без них невозможно заимствование прав и обязанностей в полном объеме. Обычно этим занимаются квалифицированные юристы. Любая неточность может значительно сказаться на решении государственного реестра о законности процедуры реорганизации.
Если вся документация оформлена верно, то на всю операцию может уйти три-четыре месяца.
Алгоритм
Реорганизация в форме присоединения – многоступенчатый процесс. В общем виде его можно разделить на следующие этапы:
- Принятие однозначного решения владельцами (учредителями). Если их несколько, то для документального подтверждения готовится протокол общего собрания. Если один – то оформляется в виде решения.
- Оформление договора с организацией-правопреемником.
- Издание соответствующего приказа.
- Уведомление сотрудников организации, заблаговременное, в письменном виде. Это необходимо для продуктивного взаимодействия со службами занятости населения.
- В течение трехдневного периода после издания приказа рассылаются извещения (с подтверждением получения) регистрирующим органам. При необходимости уведомляются внебюджетные фонды присоединяющейся компании.
- Уведомляются контрагенты.
- О реорганизации должна быть публикация в СМИ — специализированном издании «Вестник государственной регистрации». Причем однократного помещения свежей заметки недостаточно. Она должна быть опубликована дважды. Только так организация может доказать отсутствие желания скрыть какие-либо факты от контрагентов либо третьих лиц.
- Проводится инвентаризация движимого и недвижимого имущества компании. Оформляются акты проведения инвентаризации.
- Составляется передаточный акт, он прикрепляется к договору.
- Внесение изменений в Устав.
- Закрепить изменения в государственном реестре, налоговой и других контролирующих деятельность компании организациях.
Если с оформлением документов все в порядке, то работники государственного реестра обязаны внести соответствующую информацию в общую базу за три рабочих дня.
Без передаточного акта при реорганизации в форме присоединения весь этот механизм попросту невозможен.
Когда и как оформляется передаточный акт при реорганизации учреждений и унитарных предприятий
Передаточный акт нужно составлять при разделении и выделении учреждений и унитарных предприятий, а также при преобразовании унитарного предприятия в хозяйственное общество в порядке приватизации. В противном случае новое юрлицо не зарегистрируют. Передаточный акт при реорганизации учреждений и унитарных предприятий оформляется так же, как и при реорганизации любых других юрлиц. Исключение — акты при приватизации унитарного предприятия, к содержанию которых установлены особые требования. Например, в них указываются сведения об уставном капитале создаваемого общества. Утверждает передаточный акт орган, осуществляющий полномочия собственника учреждения или предприятия.
При каких формах реорганизации учреждений и унитарных предприятий нужно составлять передаточный акт
Передаточный акт учреждения и унитарные предприятия должны оформлять при реорганизации в форме разделения и выделения. На это указано в ст. 58 ГК РФ, п. 26 Постановления Пленума Верховного Суда РФ от 23.06.2015 N 25, Определении ВС РФ от 19.07.2016 по делу N 310-КГ16-1802, А14-3915/2015.
Для других форм реорганизации передаточный акт не нужен. Исключением является преобразование унитарного предприятия в хозяйственное общество в порядке приватизации. Здесь нужно составить передаточный акт, поскольку на его основе определяется состав имущественного комплекса (п. 1 ст. 11 Закона о приватизации).
Изменение типа учреждения не является реорганизацией, поэтому передаточный акт здесь не нужен.
Если не составлять передаточный акт в случаях, когда он необходим, то в регистрации юридических лиц, создаваемых при реорганизации, откажут (пп. «д» п. 1 ст. 14, пп. «а» п. 1 ст. 23 Закона о госрегистрации юрлиц и ИП).
Что должен содержать передаточный акт при реорганизации учреждений и унитарных предприятий и как его утвердить
Содержание передаточного акта зависит от формы реорганизации, а порядок утверждения — от того, в чьем ведении находится реорганизуемое учреждение или унитарное предприятие.
Содержание передаточного акта
Если реорганизация учреждения и унитарного предприятия проходит в форме разделения и выделения, то передаточный акт нужно составить по общим правилам для всех юрлиц.
Исключение составляют акты, которые оформляются при преобразовании унитарного предприятия в хозяйственное общество в порядке приватизации. Передаточный акт в этом случае готовится на основе акта инвентаризации, аудиторского заключения и документов на земельные участки, которыми пользуется предприятие (п. 1 ст. 11 Закона о приватизации).
В этом акте нужно указать:
- земельные участки, здания, строения, сооружения, оборудование, инвентарь, сырье, продукцию и прочее имущество для приватизации;
- права требования, долги, включая долги по выплате платежей гражданам, перед которыми предприятие несет ответственность за причинение вреда жизни и здоровью;
- права на фирменное наименование, товарные знаки, знаки обслуживания и другие исключительные права;
- расчет балансовой стоимости активов, подлежащих приватизации;
- сведения о размере уставного капитала хозяйственного общества;
- количество и номинальную стоимость акций, если унитарное предприятие преобразуется в АО;
- размер и номинальную стоимость доли единственного учредителя (РФ, субъекта РФ или муниципального образования), если создается ООО.
Утверждение передаточного акта
Передаточный акт утверждает орган, осуществляющий полномочия собственника учреждения или унитарного предприятия. На это указано в п. 2 ст. 59 ГК РФ, п. 4 ст. 9 Закона об автономных учреждениях, п. 1 ст. 29 Закона об унитарных предприятиях.
Для федеральных унитарных предприятий таким органом по общему правилу является Росимущество. Оно утверждает передаточный акт по согласованию с органом, в ведении которого находится это предприятие (п. 5.20 Положения о Росимуществе, пп. «г» п. 2 Постановления Правительства РФ от 03.12.2004 N 739).
В отношении унитарных предприятий Минобороны России и Управления делами Президента РФ передаточные акты утверждают эти органы (п. 2 Постановления Правительства РФ от 03.12.2004 N 739).
Для федеральных казенных и бюджетных учреждений передаточные акты утверждают органы, в ведении которых эти учреждения находятся. На это указано в п. п. 2, 3 Положения об учредителях федерального казенного учреждения, п. п. 2, 3 Положения об учредителях федерального бюджетного учреждения.
При реорганизации федеральных автономных учреждений акт утверждает орган, указанный в решении о создании учреждения (п. 2, пп. «д» п. 3 Положения об учредителях федерального автономного учреждения).
Для учреждений и предприятий субъектов РФ и муниципальных образований передаточные акты утверждают уполномоченные органы госвласти субъектов РФ и органы местного самоуправления (п. 3 ст. 26.11 Федерального закона от 06.10.1999 N 184-ФЗ, ч. 4 ст. 51 Закона о местном самоуправлении).
Каков порядок реорганизации муниципального унитарного предприятия в муниципальное бюджетное предприятие?
Консультация предоставлена 16.01.2020 г.
Каков порядок реорганизации муниципального унитарного предприятия в муниципальное бюджетное предприятие?
В соответствии с п. 1 ст. 57 ГК РФ реорганизация юридического лица (слияние, присоединение, разделение, выделение, преобразование) может быть осуществлена по решению его учредителей (участников) или органа юридического лица, уполномоченного на то учредительным документом. При этом ограничения реорганизации юридических лиц могут быть установлены законом.
Согласно п. 8 ст. 113 ГК РФ унитарное предприятие может быть реорганизовано в соответствии с законом о государственных и муниципальных унитарных предприятиях и законами о приватизации.
Как следует из п. 2 ст. 29 Федерального закона от 14.11.2002 N 161-ФЗ «О государственных и муниципальных унитарных предприятиях» (далее — Закон N 161-ФЗ), реорганизация унитарного предприятия может быть осуществлена в том числе в форме преобразования унитарного предприятия в юридическое лицо иной организационно-правовой формы в предусмотренных данным Законом или иными федеральными законами случаях. В частности, из п. 1 ст. 34 Закона N 161-ФЗ следует, что унитарное предприятие может быть преобразовано по решению собственника его имущества в государственное или муниципальное учреждение.
Анализ приведенных норм, а также иных положений гражданского законодательства, посвященных реорганизации юридических лиц и правовому положению унитарных предприятий и бюджетных учреждений, позволяет выделить следующие основные этапы такого преобразования.
1. Принятие решения о реорганизации
В силу буквального толкования п. 1 ст. 34 Закона N 161-ФЗ решение о реорганизации принимается собственником имущества унитарного предприятия, полномочия которого в отношении муниципального унитарного предприятия (далее — МУП) осуществляют органы местного самоуправления в рамках их компетенции, установленной актами, определяющими статус этих органов ( п. 2 ст. 125 ГК РФ и ч. 4 ст. 51 Федерального закона от 06.10.2003 N 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации»). Приведенные нормы в совокупности с отсутствием в федеральном законодательстве положений о порядке принятия соответствующего решения свидетельствуют о том, что как конкретный орган местного самоуправления, принимающий решение о реорганизации МУП в форме преобразования, так и порядок принятия такого решения устанавливаются нормативными актами того муниципального образования, которое выступает собственником имущества МУП. На это указывают и положения п. 2 ст. 34 Закона N 161-ФЗ. К сожалению, нормативного акта, регулирующего данный вопрос в муниципальном образовании, указанном в вопросе, нам обнаружить не удалось.
Вместе с тем следует помнить, что п. 2 ст. 34 Закона N 161-ФЗ предусматривает также определенные общие требования к содержанию указанного решения. В частности, в нем должны быть определены основные цели деятельности создаваемой организации, наименование органа исполнительной власти, осуществляющего полномочия учредителя такой организации, а также необходимые мероприятия по преобразованию унитарного предприятия.
2. Подача в регистрирующий орган уведомления о реорганизации
В соответствии с абзацем первым п. 1 ст. 60 ГК РФ в течение трех рабочих дней после даты принятия решения о реорганизации юридического лица оно обязано уведомить в письменной форме уполномоченный государственный орган, осуществляющий государственную регистрацию юридических лиц, о начале процедуры реорганизации с указанием формы реорганизации. Данное правило согласно разъяснениям, данным в п. 27 постановления Пленума Верховного Суда РФ от 23.06.2015 N 25, действует и в отношении реорганизации, проводимой в форме преобразования, несмотря на то, что положения п. 5 ст. 58 ГК РФ говорят о неприменении норм ст. 60 ГК РФ к этой форме. Кроме того, требование о подаче такого уведомления закреплено и в ст. 13.1 Федерального закона от 08.08.2001 N 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» (далее — Закон N 129-ФЗ).
Соответствующее уведомление подается в ФНС по форме N Р12003 , утвержденной приказом ФНС от 25.01.2012 N ММВ-7-6/25@ (далее — Приказ N ММВ-7-6/25@), за подписью руководителя МУП. Подлинность подписи заявителя на уведомлении должна быть засвидетельствована в нотариальном порядке, за исключением случаев, перечисленных в п. 1.2 ст. 9 Закона N 129-ФЗ. Уведомлять о реорганизации иные органы не требуется.
3. Уведомление кредиторов унитарного предприятия
Вопрос о необходимости уведомления кредиторов МУП о проводимой реорганизации в форме преобразования в настоящее время окончательно не разрешен. С одной стороны, положения п. 5 ст. 58 ГК РФ устраняют такую необходимость для данной формы реорганизации, а норма ч. 4 ст. 3 Федерального закона от 05.05.2014 N 99-ФЗ (далее — Закон N 99-ФЗ), изложившего указанный пункт в действующей ныне редакции, говорит о том, что применение иных законов возможно только в части, не противоречащей этой редакции. С другой стороны, уже упоминавшийся п. 8 ст. 113 ГК РФ по вопросу о порядке реорганизации унитарных предприятий напрямую отсылает нас к Закону N 161-ФЗ, придавая таким образом нормам этого закона специальный характер по отношению к нормам ГК РФ. А в свою очередь, положения п. 7 ст. 29 Закона N 161-ФЗ предусматривают обязательность письменного уведомления о реорганизации всех кредиторов унитарного предприятия и публикацию информации об этом в органах печати, в которых публикуются данные о государственной регистрации юридических лиц. При этом в силу п. 8 ст. 29 Закона N 161-ФЗ доказательства такого уведомления должны быть представлены в регистрирующий орган для регистрации вновь возникающего в результате реорганизации юридического лица.
В связи с изложенным в рассматриваемом случае МУП рекомендуется уведомить о принятом решении о преобразовании всех известных ему кредиторов в письменной форме индивидуально (направив письмо по почте с уведомлением о вручении), а также произвести соответствующую публикацию в Вестнике государственной регистрации. Такие уведомления и публикация должны быть произведены не позднее 30 дней с момента принятия решения о реорганизации. В уведомлении о реорганизации указываются сведения о МУПе, о форме реорганизации, о создаваемом в результате реорганизации учреждении, а также приводится описание порядка и условий заявления кредиторами своих требований.
4. Утверждение необходимых документов
По смыслу п. 1 ст. 14 Федерального закона от 12.01.1996 N 7-ФЗ «О некоммерческих организациях» (далее — Закон N 7-ФЗ) собственник имущества унитарного предприятия должен утвердить устав бюджетного учреждения, создаваемого в результате преобразования.
Утверждение передаточного акта, равно как и его составление, при проведении реорганизации в форме преобразования ни ст. 58 ГК РФ, ни Законом N 161-ФЗ не предусмотрено. Причем из п.п. 20 и 24 действующего в настоящее время Административного регламента предоставления ФНС государственной услуги по государственной регистрации юридических лиц, физических лиц в качестве индивидуальных предпринимателей и крестьянских (фермерских) хозяйств, утвержденного приказом Минфина России от 30.09.2016 N 169н, а также из разъяснений ФНС России следует, что передаточный акт предоставляется на государственную регистрацию при реорганизациях в форме выделения и разделения; при реорганизации в иной форме предоставление передаточного акта в регистрирующий орган не является обязательным, поскольку противоречит положениям ГК РФ в редакции Закона N 99-ФЗ (смотрите письмо ФНС России от 14.03.2016 N ГД-4-14/4182@, разъяснения на официальном сайте ФНС России, информацию ФНС России от 13.02.2017).
Вместе с тем законодательство не запрещает составить данный документ в добровольном порядке по инициативе унитарного предприятия.
5. Представление документов на государственную регистрацию юридического лица, созданного в результате преобразования
После осуществления всех мероприятий, необходимых для государственной регистрации, в регистрирующий орган должны быть представлены следующие документы:
— подписанное заявителем заявление о государственной регистрации возникающего юридического лица, создаваемого путем реорганизации, по форме N Р12001 ; требования к оформлению заявления приведены в разделе III приложения N 20 к Приказу N ММВ-7-6/25@;
— учредительные документы создаваемого путем преобразования казенного учреждения в двух экземплярах (в случае представления документов непосредственно или почтовым отправлением);
— документ об уплате государственной пошлины (уплачивается в размере 4000 рублей — пп. 1 п. 1 ст. 333.33 НК РФ);
— подпунктом «ж» п. 1 ст. 14 Закона N 129-ФЗ предусмотрено также представление в регистрирующий орган документа, подтверждающего представление в территориальный орган ПФР сведений, предусмотренных в пп. 1-8 п. 2 ст. 6 и п. 2 ст. 11 Федерального закона от 01.04.1996 N 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» и ч. 4 ст. 9 Федерального закона от 30.04.2008 N 56-ФЗ «О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений». Однако такой документ может не представляться заявителем, в этом случае он будет представлен регистрирующему органу в порядке межведомственного запроса.
Отметим, что по смыслу п. 7 ст. 29 Закона N 161-ФЗ вышеназванные документы могут быть представлены в регистрирующий орган не ранее чем после истечения 30-дневного срока, исчисляемого с момента уведомления кредиторов о реорганизации и установленного для заявления ими требований к МУП.
В заключение особо подчеркнем, что на порядок регистрации такой некоммерческой организации, как бюджетное учреждение, положения ст. 13.1 Закона N 7-ФЗ не распространяются ( п. 4.1 ст. 1 этого Закона).
Эксперт службы Правового консалтинга ГАРАНТ
Передаточный акт
Это документ, определяющий права и обязанности юридических лиц при реорганизации.
Понятие, функции и цели передаточного акта
Передаточный акт – документ, определяющий права и обязанности юридических лиц при реорганизации. По сути, реорганизация – это одна из форм прекращения существования юридического лица с передачей прав и обязанностей другому юридическому лицу.
Определение документу закреплено в положениях Гражданского кодекса. Статья 58 гласит, что данная форма передачи прав и обязанностей подходит не для всех вариантов реорганизации. Необходимость составлять данные акты отсутствует при присоединении, слиянии, преобразовании. При выделении и разделении нужно обязательно создавать такой документ.
Законодательно не закреплена четкая форма составления документа. Передаточный акт должен содержать ряд положений, которые отображают:
- Кредиторскую и дебиторскую задолженность;
- Различные формы обязательств;
- Перечень имущества, которое принадлежит субъекту, подлежащему реорганизации.
В процессе реорганизации, передаточный акт применяется для составления перечня и разграничения обязанностей и прав участников процесса реорганизации юридического лица:
- Включает список прав, которые переходят от одного субъекта другому;
- Содержит перечень имущества, передаваемого в процессе реорганизации;
- Передаточный акт при реорганизации позволяет регламентировать уровень ответственности и обязательств юридических лиц.
Передаточный акт составляется на основании процедуры инвентаризации имущества юридического лица, реорганизация которого проводится.
Также инвентаризации подлежат обязательства юридического лица. Документ подлежит утверждению органом, который принял решение о необходимости преобразований, либо учредителями предприятия.
При необходимости регистрации новых субъектов, созданных в процессе реорганизации путем выделения, либо при необходимости внесения изменений в основные документы юридического лица, порядок требует составления передаточного акта.
Согласно закону, если передаточный акт отсутствует или в составленном документе нет положений о правопреемнике, уполномоченные органы власти могут отказать в регистрации нового субъекта, образованного в результате преобразований.
Способы реорганизации юридического лица
Реорганизация, как форма прекращения существования юридического лица или его преобразования, может осуществляться следующими способами:
- Выделение: из одного предприятия образуется путем выделения несколько или одно новое. Часть прав и обязанностей при этом переходит новому юридическому лицу или лицам.
- Разделение: предприятие прекращает существование путем разделения на новые юридические лица, которые принимают на себя права и обязанности.
- Преобразование: предполагает изменение формы и организации предприятия.
- Слияние: объединение предприятий, путем прекращения деятельности юридических лиц, которыми они были до начала процесса слияния.
- Присоединение: два или более юридических лиц прекращают существование путем присоединения к другому лицу с передачей своих прав и обязанностей этому лицу.
Нормы, регулирующие процесс реорганизации, указаны в законах и нормативно-правовых актах.
Форма, порядок составления передаточного акта
Согласно нормам законодательства, нет определенной универсальной формы составления документа. Порядок заполнения акта подразумевает обязательное включение в текст документа права и обязанности, которые передаются правопреемнику. Передаточный акт констатирует факт перехода прав и обязанностей правопреемнику. Обязательное требование – утверждение акта лицами, которые являются авторами идеи реорганизации юридического лица. Стоит отметить, что отсутствие положения о правопреемнике может стать основанием для отказа в том случае, если после реорганизации планируется образовать новое юридическое лицо.
Документ включает несколько обязательных положений: наименование, дата, место оформления, подтверждение передачи обязанностей и прав другому или другим юридическим лицам, сумма задолженностей, список имущества, которое передается реорганизованным юридическим лицом правопреемнику, указываются обязательства, подписи, которые заверяют документ.
Обязательно необходимо утверждение факта передачи обязательств и прав лицами, которые приняли решение о реорганизации. Общая форма и порядок заполнения является свободным.
Пункт, в котором подтверждается факт передачи прав и обязанностей, требует точного указания наименования компаний, между которыми заключается данный договор. Список имущества, который содержит передаточный акт, обязательно включает стоимость данного имущества на момент подписания.
В отдельных случаях, если списки имущества, пассивов и активов, обширные, требуется составление приложений. Количество составляемых документов зависит от формы реорганизации. Например, при слиянии каждая сторона составляет передаточный акт.
Стоит отметить, что данный документ не считают обязательным при некоторых формах реорганизации, но положения Гражданского кодекса отмечают особое значение документа при реорганизации.
Особенности содержания передаточного акта
Передаточный акт включает сведения, которые подтверждают факт передачи прав и обязанностей от одного юридического лица другому. Это наиболее важное положение в акте. Составляется документ в свободной форме – универсального, утвержденного законом, образца составления не существует.
- Наименования организаций, которые участвуют в реорганизации;
- Дата и место составления документа;
- Подтверждение факта передачи прав и обязанностей;
- Список передаваемого имущества с указанием их стоимости (на момент подписания документа;
- Перечень задолженностей;
- Утверждение акта – имеет наиболее важное правовое значение.
Уведомление о начале процедуры реорганизации требует указания сторон договора, формы реорганизации, даты, количества участников процесса.
Уполномоченная налоговая служба может отказаться утверждать документ, если в нем отсутствует положение о передаче прав и обязанностей или акт не предоставлен в орган, который занимается государственной регистрацией.
Лица и органы, утверждающие передаточный акт
Решение о передаче прав и обязанностей от одной организации другой принимается по решению участников юридического лица. Помимо участников компании, решение о реорганизации может принять другой орган, который по закону имеет такие права. Если организация унитарная, главное решение принимает лицо, являющееся собственником имущества.
Если реорганизация происходит в акционерных обществах, решение о реорганизации принимает собрание акционеров – это требуется, чтобы избежать конфликтных ситуаций.
Точный перечень лиц, которые утверждают документ, не указан в законах и нормативных актах. Главный фактор, который влияет на список лиц, утверждающих документ – форма реорганизации:
- Слияние и преобразование: требуется подпись руководителя предприятия, который передает права и обязанности. Причина: принимающая сторона еще не может утверждать документ, поскольку не существует.
- Присоединение: поскольку обе организации, принимающая и передающая, существуют, требуются подписи контрагентов, участвующих в присоединении.
Уведомление о начале процедуры реорганизации составляется по форме с точным указанием сторон с наименованиями формы реорганизации и другими данными.
Реорганизация любым путем требует утверждения документа сторонами, и подтверждения в письменном виде факта передачи прав и обязанностей.
Реорганизация унитарного предприятия (МУП/ГУП) в форме преобразования в Акционерное общество (АО)
С 08.01.2020г. вступил в силу Федеральный закон от 27.12.2019 N 485-ФЗ «О внесении изменений в Федеральный закон «О государственных и муниципальных унитарных предприятиях» и Федеральный закон «О защите конкуренции», предусматривающий запрет создания и деятельности государственных и муниципальных унитарных предприятий, осуществляющих свою деятельность на конкурентных рынках.
Согласно статье 3. Закона “Государственные и муниципальные унитарные предприятия, которые созданы до дня вступления в силу настоящего Федерального закона и осуществляют деятельность на товарных рынках в Российской Федерации, находящихся в условиях конкуренции, за исключением случаев, предусмотренных Федеральным законом от 26 июля 2006 года N 135-ФЗ “О защите конкуренции”, подлежат ликвидации или реорганизации по решению учредителя до 1 января 2025 года. “
Ознакомиться с более подробной информацией можно на официальном интернет-портале правовой информации РФ по следующей ссылке:
Приватизация ГУП/МУП осуществляется в соответствии с Федеральным законом №178-ФЗ от 21.12.2001 г. «О приватизации государственного и муниципального имущества» и осуществляется в следующем порядке:
Этапы:
1. Включение унитарного предприятия в утвержденный прогнозный план (программу) приватизации имущества на соответствующий год решением Собрания депутатов (Городской думой).
2. Проводится инвентаризация имущества муниципального унитарного предприятия и финансовых обязательств.
3. Составляется промежуточный баланс МУПа на дату составления акта инвентаризации.
4. Проводится Аудиторская проверка результатов инвентаризации и промежуточного баланса.
5. Определяется состав имущества, подлежащего приватизации (на дату составления промежуточного баланса)
6. Определяется состав имущества, не подлежащего приватизации (на дату составления промежуточного баланса)
7. Проводится расчет размера уставного капитала АО в соответствии с нормами действующего законодательства, определение количества и номинальной стоимости акций.
Администрация муниципального образования готовит Постановление Об условиях приватизации МУПа – приватизировать муниципальное унитарное предприятие путем преобразования в акционерное общество.
Постановлением утверждается следующее:
1. Размер уставного капитала АО, количество акций и их номинальная стоимость;
2. Состав подлежащего приватизации имущества МУПа; Перечень объектов не подлежащих приватизации; Устав возникающего акционерного общества; Передаточный акт;
3. Количественный состав совета директоров АО; Количественной состав ревизионной комиссии;
4. Руководитель АО до первого общего собрания акционеров акционерного общества; Состав совета директоров; Состав ревизионной комиссии (если предусмотрено уставом), Регистратор общества и условия договора с ним;
Подается в ИФНС заявление по форме Р12003 с приложением Решения о реорганизации. Срок подачи формы 3 дня с момента принятия решения о реорганизации.
Реорганизуемое юридическое лицо после внесения в единый государственный реестр юридических лиц записи о начале процедуры реорганизации дважды с периодичностью один раз в месяц опубликовывает в средствах массовой информации, в которых опубликовываются данные о государственной регистрации юридических лиц, уведомление о своей реорганизации.
Уведомляются в письменной форме все известные кредиторы о преобразовании МУП в АО.
Подготавливается комплект документов (эмиссионной документации) для регистрации выпуска ценных бумаг Банком России.
В соответствии с Положением № 706-П от 19.12.2019 г. для регистрации выпуска ЦБ в регистрирующий орган представляются:
- Устав УП в действующей редакции со всеми внесенными в них изменениями (копия);
- Проект Устава создаваемого АО;
- Решение уполномоченного органа о реорганизации УП с приложениями (копия) ;
- Решение уполномоченного органа об утверждении Решения о выпуске ЦБ (копия);
- Заявление на государственную регистрацию выпуска акций, подлежащих размещению при реорганизации;
- Решение о выпуске акций;
- Документ, содержащий условия размещения;
- Платежное поручение, которым подтверждается факт уплаты эмитентом государственной пошлины, взимаемой за государственную регистрацию выпуска эмиссионных ценных бумаг;
- Опись предоставляемых документов;
- Электронный носитель.
Размер государственной пошлины регулируется Налоговым кодексом РФ (подп.53 п.1 статьи 333.33.): размеры государственной пошлины за государственную регистрацию выпуска эмиссионных ценных бумаг составляет 35 000 рублей;
Утверждение Решения о выпуске акций, подлежащих размещению при реорганизации и Документа, содержащего условия размещения.
Пункт 43.1. Стандартов эмиссии
Решение о выпуске акций, подлежащих размещению при реорганизации в форме разделения, выделения или преобразования, утверждается уполномоченным органом управления реорганизуемого юридического лица, подписывается лицом, занимающим должность (осуществляющим функции) единоличного исполнительного органа реорганизуемого юридического лица, или иным уполномоченным им должностным лицом реорганизуемого юридического лица.
Пункт 43.3. Стандартов эмиссии
Документ, содержащий условия размещения акций, подлежащих размещению при реорганизации в форме слияния, разделения, выделения или преобразования, утверждается и подписывается в соответствии с требованиями, установленными для утверждения и подписания решения о выпуске акций, подлежащих размещению при реорганизации в форме слияния, разделения, выделения или преобразования соответственно.
Государственная регистрация выпуска акций, подлежащих размещению при реорганизации в форме слияния, выделения, разделения или преобразования
Решение о государственной регистрации выпуска акций, подлежащих размещению при реорганизации в форме слияния, выделения, разделения или преобразования принимается Банком России до государственной регистрации акционерного общества, являющегося эмитентом указанных акций, и вступает в силу с даты государственной регистрации этого акционерного общества.
Если государственная регистрация соответствующего акционерного общества не осуществлена в течение одного года с даты государственной регистрации указанного выпуска акций, решение о государственной регистрации этого выпуска акций аннулируется.
В течение пятнадцати рабочих дней с даты получения документов, представленных для государственной регистрации выпуска ценных бумаг, не сопровождающейся составлением и регистрацией проспекта ценных бумаг Банк России обязан осуществить государственную регистрацию выпуска ценных бумаг или принять мотивированное решение об отказе в его государственной регистрации в течение следующих сроков. .
Подача документов в ИФНС для регистрации акционерного общества. Форма 12001. Одновременно заполняется лист, содержащий сведения о Регистраторе.
45.4. Стандартов эмиссии
Акции акционерного общества, создаваемого в результате слияния, разделения, выделения и преобразования, считаются размещенными на дату государственной регистрации этого акционерного общества.
Заключение договора на ведение реестра АО с регистратором.
Подписание Акта приема-передачи документов, составляющих систему ведения реестра владельцев именных ценных бумаг, являющегося неотъемлемой частью договора на оказание услуг по ведению и хранению реестра владельцев именных ценных бумаг.
Осуществление юридических действий по регистрации прав собственности на объекты имущества, требующие регистрации. Передачи имущества в состав имущества муниципальной казны.
Подача документов в регистрирующий орган – ЦБ отчета об итогах выпуска ценных бумаг.
В соответствии с Положением № 706-П от 19.12.2019 г. для регистрации отчета об итогах выпуска ценных бумаг в регистрирующий орган (Банк России) представляются:
- Заявление на государственную регистрацию отчета об итогах выпуска ценных бумаг;
- Отчет об итогах выпуска ценных бумаг;
- Платежное поручение, подтверждающая оплату государственной пошлины (копия);
- Устав АО (копия);
- Опись предоставляемых документов;
- Электронный носитель.
Размер размеры государственной пошлины за государственную регистрацию отчета об итогах выпуска эмиссионных ценных бумаг составляет 35 000 рублей.
Предоставление регистратору зарегистрированного отчета об итогах выпуска ценных бумаг.
Предлагаем вам ознакомиться со статьей в журнале “Рынок Ценных Бумаг” директора Чебоксарского филиала Акционерного общества «Новый регистратор» Наталии Федуловой: «Создание органов управления при преобразовании унитарного предприятия в акционерное общество»:
Также, предлагаем вам ознакомиться с видеозаписью по теме: “Преобразование унитарных предприятий в АО: особенности эмиссии акций”, размещенной на YouTube-канале АО «Новый регистратор». Запись подготовлена руководителем Службы корпоративных секретарей АО “Новый регистратор” Трошкиной Натальей Константиновной в соавторстве с Заместителем директора по развитию АО “Новый регистратор” Богатыревым Александром Дмитриевичем.
Самарский филиал АО “Новый регистратор” готов предложить консультационные услуги по подготовке проектов учредительных документов, решений о выпуске ценных бумаг (акций) создаваемого акционерного общества, ведению реестра акционеров, а также сопровождать процедуру реорганизации Государственного/Муниципального унитарного предприятия в форме преобразования в Акционерное общество (АО).
Перечень услуг оказываемых Самарским филиалом АО “Новый регистратор” по реорганизации МУП/ФГУП путем преобразования в АО:
- Консультирование клиента по всем вопросам реорганизации в форме преобразования.
- Подготовка уведомления по форме Р12003 для внесения в ЕГРЮЛ записи о начале процедуры реорганизации ФГУП, подача и получение документов в ФНС по доверенности или в электронном виде.
- Подготовка документов для государственной регистрации в Банке России выпуска акций АО, создаваемого в результате реорганизации.
- Сопровождение регистрации выпуска акций в Банке России, проведение переговоров и урегулирование спорных ситуаций, которые могут возникнуть в процессе регистрации.
- Подготовка заявления по форме Р12001 для государственной регистрации АО, созданного путем преобразования, подача и получение документов в ФНС по доверенности или в электронном виде.
- Подготовка документов для заключения договора ведения и хранения реестра владельцев ценных бумаг.
- Подготовка документов для государственной регистрации в Банке России отчета об итогах выпуска акций АО, созданного в результате преобразования.
- Сопровождение регистрации отчета в Банке России, проведение переговоров и урегулирование спорных ситуаций, которые могут возникнуть в процессе регистрации.
Расценки на услуги услуг Самарского филиала АО “Новый регистратор”, связанные с реорганизацией унитарных предприятий, одни из самых низких в регионе. К примеру:
Стоимость услуг по подготовке проектов эмиссионной документации: составляет: 10 000 руб + НДС 20%.
Стоимость услуг по ведению реестра акционеров для реорганизуемых МУП/ГУП : от 980 руб в месяц.
Для того чтобы начать наше сотрудничество, предлагаем Вам связаться с нами удобным для Вас способом:
Телефон: +7 (846) 250-1760, +7 (495) 980-1100 (доб.3021)
Адрес: г.Самара, ул.Урицкого, д.19, этаж 9, офис Самарского филиала АО “Новый регистратор”
Предложение не является публичной офертой. Уточните сведения о действии текущих расценок в Самарском филиале АО «Новый регистратор».

