Коэффициент финансовой зависимости: формула по балансу
Формула коэффициента финансовой зависимости по балансу
Понятие коэффициента финансовой зависимости
Формула коэффициента финансовой зависимости по балансу показывает, какая доля всех финансовых ресурсов предприятия будет приходиться на 1 руб. собственного капитала. Каждый инвестор заинтересован в информации, сможет ли предприятие в полной мере рассчитываться с кредиторами в случае продажи всех своих активов.
Коэффициент финансовой зависимости включается в число показателей, которые отражают степень финансовой устойчивости анализируемых предприятий. Этот показатель определяется в основном на длительную перспективу, оценивая зависимость от внешних привлеченных средств. Опасность данной зависимости выражается в том, что если предприятие имеет большое количество внешних обязательств (долгов), то появляется риск снижения (утраты) платежеспособности и наступления банкротства впоследствии.
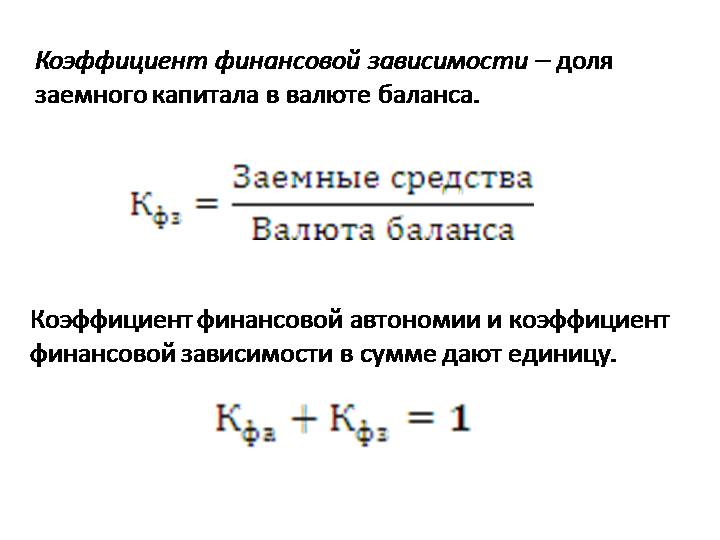
Формула коэффициента финансовой зависимости по балансу
Общая формула расчета коэффициента финансовой зависимости выглядит так:
Здесь ВБ — валюта баланса;
ЗК — стоимость заемного капитала предприятия.
Формула коэффициента финансовой зависимости по балансу выглядит таким образом:
КФЗ=(строка 1400 + строка 1500 – строка 1530 – строка 1540) / строка 1700
Данный коэффициент рассчитывается при использовании данных бухгалтерской отчетности.
Анализ коэффициента финансовой зависимости
В случае, когда в анализируемом периоде показатель коэффициента финансовой зависимости имеет тенденцию к снижению, это считается положительной динамикой развития предприятия с позиции инвесторов и потенциальных заемщиков.
Таким образом, благоприятным будет являться стремление предприятия к наращиванию объема собственных средств с целью обеспечения стабильности осуществляемой деятельности.
Положительной тенденцией является общий рост финансовых ресурсов путем привлечения дополнительных, дешевых в обслуживании, источников заемных средств. Тем не менее, для получения более полной информации, необходим расчет показателей покрытия. Чем больше средств компания заимствует из внешних источников, тем больше риск неплатежеспособности и перспективной несостоятельности.
Нормативное значение
Существует рекомендуемое значение для коэффициента финансовой зависимости ПРИМЕР 1
Долгосрочные обязательства (строка 1400)
2014 год – 20 500 тыс. руб.
2015 год – 20 000 тыс. руб.
2016 год – 20 100 тыс. руб.
Резервы предстоящих расходов (строка 1540)
2014 год – 10 тыс. руб.
2015 год – 12 тыс. руб.
2016 год – 1,5 тыс. руб.
Доходы будущих периодов (строка 1530)
2014 год – 0 руб.
2015 год – 0 руб.
2016 год – 0 руб.
Итог по строке 1500
2014 год – 10 500 тыс. руб.
2015 год – 5 700 тыс. руб.
2016 год – 500 тыс. руб.
Валюта баланса (строка 1700)
2014 год – 81 500 тыс. руб.
2015 год – 77 000 тыс. руб.
2016 год – 70 300 тыс. руб.
Определить коэффициент финансовой зависимости по балансу.
КФЗ=(строка 1400 + строка 1500 – строка 1530 – строка 1540) / строка 1700
КФЗ (2014) = (20500 + 10500 – 10)/81500=0,38
КФЗ (2015) = (20000 + 5700 – 12)/77000=0,33
КФЗ (2016) = (20100 + 500 – 1,5)/70300=0,29
Вывод. Мы видим, что показатель за три года в нормея, что говорит о положительной динамике и постоянной финансовой устойчивости предприятия (норматив менее 0,7).
Долгосрочные обязательства (строка 1400) – 35 000 тыс. руб.,
Резервы предстоящих расходов (строка 1540) – 120 тыс. руб.,
Итог по строке 1500 — 18 500 тыс. руб.
Валюта баланса (строка 1700) – 95 000 тыс. руб.
КФЗ=(строка 1400 + строка 1500 – строка 1530 – строка 1540) / строка 1700
Вывод. Таким образом, мы видим, что положение компании устойчиво, поскольку оптимальным является значение коэффициента 0,5.
Коэффициент финансовой зависимости (Debt Ratio). Формула. Расчет по балансу ОАО «Магнит»
Рассмотрим коэффициент финансовой зависимости. Данный показатель широко используется экономистами на западе. В российской практике финансового анализа чаще применяют коэффициент автономии (про него я подробно писал в этой статье). Коэффициент финансовой зависимости равен отношению долгов предприятия к его активам и в иностранной литературе его называют – Debt Ratio (дословный перевод «долговой коэффициент»). Данный коэффициент входит в группу показателей «Финансовой устойчивости» предприятия.
Коэффициент финансовой зависимости (Debt Ratio). Экономический смысл
Коэффициент финансовой зависимости – показатель оценки финансовой устойчивости предприятия в долгосрочной перспективе. Коэффициент финансовой зависимости оценивает, как предприятие зависимо от внешних привлеченных средств. Опасность заключается в том, что если у предприятия много внешних обязательств (долгов), то возрастает риск потери платежеспособности и как следствие возможность банкротства.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Коэффициент финансовой зависимости. Формула расчета
Формула расчета коэффициента финансовой зависимости имеет следующий вид:
Коэффициент финансовой зависимости (Debt ratio) = Обязательства/Активы
По сути, с помощью коэффициента мы определяем долю заемных средств (долгов) в структуре активов предприятия.
Согласно Приказу Минрегиона РФ от 17.04.2010 № 173 (пункт 8.2.1.2) коэффициент финансовой зависимости имел следующую формулу расчета по старой РСБУ (до 2011 года):
Коэффициент финансовой зависимости = (стр.590+ стр.690 – стр.630 – стр.640- стр.650) / (стр.700).
По новой форме бухгалтерского баланса формула приобретает следующий вид (по РСБУ после 2011 года):
Коэффициент финансовой зависимости = (стр. 1400 + стр. 1500 – стр. 1530 – стр. 1540) / стр. 1700
Публичной бухгалтерской отчетности, которая представлена в Интернете, хватит, чтобы рассчитать данный коэффициент.
Два других схожих по смыслу на коэффициент финансовой зависимости показателя
Коэффициент финансовой зависимости зачастую рассчитывают с двумя другими, «похожими» коэффициентами: коэффициент автономии (финансовой независимости) и коэффициент финансового левериджа (рычага). В совокупности расчет этих трех коэффициентов дает более полную оценку финансовой устойчивости предприятия.
Формулы этих двух коэффициентов:
Коэффициент автономии (финансовой независимости) = Собственный капитал/Активы
Коэффициент финансового рычага = Обязательства/Собственный капитал
Как мы видим, для расчета этих трех коэффициентов используются три строки баланса: Собственный капитал, Активы и Обязательства.
Более подробно коэффициент автономии рассмотрен в статье: Коэффициент автономии (финансовой независимости). Расчет на примере ОАО «Северсталь». Итак, рассчитаем коэффициент финансовой зависимости для предприятия ОАО «Магнит».
Коэффициент финансовой зависимости. Расчет на примере ОАО «Магнит»
 |
Перейдем к рассмотрению примера. Рассчитаем коэффициент финансовой зависимости для отечественного предприятия из отрасли «Ритейл и торговля» – ОАО «Магнит», которое знакомо большинству населения России. |
Для расчета нам понадобится публичная отчетность. Возьмем ее с сайта агрегатора финансовых отчетностей акционерных обществ – InvestFunds. На рисунке ниже представлен итоговый вид полученной финансовой отчетности предприятия за 4 квартала.
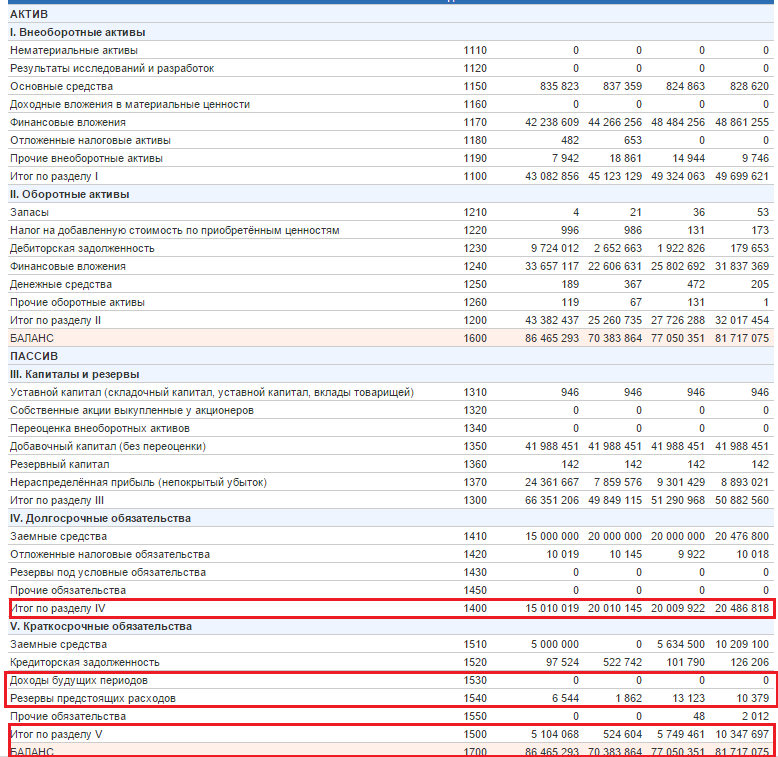
Расчет коэффициента финансовой зависимости для ОАО “Магнит”
Расчеты коэффициента за 4 квартала:
Коэффициент финансовой зависимости 2013-4 = (20486818+10347697-10479)/81717075 =0,37
Коэффициент финансовой зависимости 2014-1 = (20009922+5749461-13123)/77050351 = 0,33
Коэффициент финансовой зависимости 2014-2 = (20010145+524604-1862)/70383864 =0,29
Коэффициент финансовой зависимости 2014-3 = (15010019+5104068-6544)/86465293 = 0,23
Как мы видим, коэффициент имеет положительную динамику (норматив Самая обсуждаемая >10 000 просмотров >100 лайков С примером Видео-урок

Предприниматель, спикер в бизнес-школе РГГУ, автор книг-бестселлеров «Финансовый анализ предприятия с помощью коэффициентов и моделей», «Инвестиционная оценка проектов и бизнеса», «Прогнозирование доходности и риска инвестиций на фондовом рынке». Лауреат государственной премии за комплекс монографий в сфере экономики и управления предприятиями авиационной промышленности на базе информационных технологий. Лауреат премии Всероссийского конкурса на лучшую научную книгу 2013 года от Фонда развития отечественного образования
Коэффициент финансовой зависимости
Коэффициент финансовой зависимости это соотношение степени зависимости организации к сторонним денежным средствам.
Показатель финансовой зависимости относится к критериям финансовой стабильности организации. С помощью стабильности капитала демонстрируется способность фирмы функционировать и развиваться, держа баланс между приходом и расходом. Организация может считаться таковой, если денежные вливания имеют грамотный баланс и оптимизацию, существуют определенные резервы и для нынешних задач, и для погашения имеющихся кредитных процентов. Такое предприятие можно считать инвестиционно привлекательным, также ей будет присущ умеренный уровень риска для владельцев.
Определение КФЗ
Коэффициент финансовой зависимости это соотношение степени зависимости организации к сторонним денежным средствам. Данная характеристика является обратной к критерию концентрации личных финансов. Рост показателя обеспечивает увеличение степени кредитных денег в общей сумме капитала организации.
Если же коэффициент финансовой зависимости падает до 1, это демонстрирует абсолютную фиксацию организации ее владельцами. Проанализировать показатель можно довольно легко – в ситуации выхода за рамки 1,25, это будет означать, что каждые вложенные 1,25 рубля в финансовую базу компании имеют 25 кредитных копеек, одолженных банком.
Финансовая зависимость это также коэффициент автономии, который нередко используется в практических целях, благодаря удобству для использования в рамках детерминированной факторной оценки. Рассматриваемый КФЗ демонстрирует степень возможностей предприятия для покрытия личных долговых обязательств во время реализации финансовых средств.
Факторы воздействия на стабильность капитала
Коэффициент финансовой зависимости показывает благополучие конкретного предприятия, ее способность функционировать и развиваться, держа баланс между приходом и расходом. Организация может считаться благополучной с денежной точки зрения, если вливания денег всегда отличаются балансом и оптимальностью, а также имеются деньги на нынешнюю деятельность и покрытие процентных ставок по кредитам.
Финансовая ситуация для предприятия сильно зависит от следующих обстоятельств:
- Личная финансовая база.
- Степень качества денежных средств.
- Объем прибыли и ее стабильность.
- Характеристика окупаемости на основе операционных и финансовых рисков.
- Параметр ликвидности.
- Способность быстрого получения дополнительных внешних кредитов.
Помимо этого, значение коэффициента двух последних характеристик напрямую зависит от стабильности капитала.
При повышении степени внешних кредитных средств во время денежной поддержки организации происходит уменьшение платежеспособности фирмы. Данное обстоятельство напрямую указывает на низкую степень финансовой независимости организации. Норматив КФЗ также влияет на отношения с партнерами и финансовыми структурами.
Значительный объем личных финансовых активов, пребывающих в капитале организации, не может выступать показателем развитости. Увеличение рентабельности корпоративных процессов осуществляется на основе своих и кредитных средств, так что очень важно подобрать оптимальное соотношение кредитной доли и личных денежных средств.
Как подсчитывается КФЗ
Формула параметра стабильности капитала имеет следующий вид:
Суммирование всех активов (пассивов баланса) / личные финансовые средства.
Также возможно использование следующих расчетов КЗ=ЗК/СК
где СК – личные деньги, а ЗК — заемные средства.
Формула КФЗ по балансу также используется довольно часто.
Методы подсчета показателя КФЗ
Чтобы понять, как рассчитывается КФЗ, можно использовать три ключевых метода:
- Анализ ликвидности активов организации.
- Оценка мобильности бухгалтерского учета, при котором статьи отчетности классифицируются на основе простоты их реализации, а также изучения связей между приходом и расходом.
- Изучение предприятия и его возможности оплаты кредитных процентов. Также используется формирование сравнительного баланса и проведение оценки коэффициентов бизнес-активности.
Подобные способы помогают установить нормативное значение показателя КФЗ, исследовать со всех сторон и оптимально разобраться в данном вопросе. Нормой является значение до 0,7, если же этот показатель завышен, организация будет более зависимой от привлекаемых кредитных средств.
Интерпретация КФЗ
Исследуемый коэффициент финансовой зависимости рассчитывается как отношение зависимости организации от побочных финансовых вливаний.
Внушительная зависимость от побочного вливания денежных средств может стать причиной негативного положения организации в ситуациях, когда падают показатели продаж, ведь затраты на кредитные выплаты регулярно имеют место, а организация просто неспособна уменьшить их, учитывая текущие условия продаж.
Кроме того, крупные характеристики зависимости по балансу очень скоро становятся причиной следующей ситуации, при которой организации очень тяжело привлекать побочные финансовые вливания, рассчитывая на среднерыночный процент кредита, тем более, если речь идет о неблагополучных временах.
Зарубежные организации и эксперты имеют свое мнение касаемо степени привлечения дополнительного кредитного финансирования. Наиболее распространенной точкой зрения является то, что по формуле степень личной капитализации на основе суммирования всех кредитных средств обязана иметь значительный уровень, а нижний показатель не должен превышать 0.6. В ситуации, когда данный уровень снижен, окупаемость имеющихся средств больше не будет находиться на уровне оптимальных показателей.
Как повысить КФЗ
Следует отметить, что любые процессы, которые осуществляются для уменьшения коэффициента финансовой зависимости личного капитала, подлежат изучению в рамках экономического исследования в качестве позитивных. То есть, каждая организация должна стремиться увеличивать уровень личных финансовых активов, чтобы повышать стабильность всего предприятия.
Увеличение количества денежных средств в результате вливания доступных кредитных займов имеет положительную оценку и считается правильным шагом. Чтобы получить подобный кредит, важно предоставить расчет КФЗ, чья формула обеспечит простоту осуществления полноценных подсчетов и формирование соответствующих выводов.
По итогу выведения КФЗ показатель будет демонстрировать определенный финансовый критерий, который укажет на степень зависимости организации от кредитных средств. Норма коэффициента финансовой зависимости находится в пределах 0,5-0,7 пп, а вычисления производятся в качестве отношения личной финансовой базы к кредитным средствам.
Выводы
С помощью коэффициента финансовой зависимости можно пролить свет на ситуацию, в которой находится организация, если речь идет о зависимости от внешних финансовых вливаний. Также формула показывает объем заемный кредитных денег, привлеченный предприятием на каждый 1 рубль личных денег. КФЗ также позволит установить способность компании целиком погасить свои долги в случае ликвидации личных активов.
Что характеризует коэффициент финансовой зависимости?
Коэффициент финансовой зависимости выступает одним из признаков финансовой устойчивости компании. Финансовая устойчивость показывает возможность компании работать и совершенствоваться, удерживая при этом баланс между активами и пассивами.
Компанию можно назвать финансово устойчивой, если ее денежные потоки оптимальны и сбалансированы, есть финансовые ресурсы как для ведения текущей деятельности, так и для покрытия полученных займов. Эта компания будет называться инвестиционно привлекательной и иметь допустимую степень риска для собственников.
Определение

Рассматриваемый показатель еще называют коэффициентом автономии. Он часто применяется на практике, так как удобен при применении в детерминированном факторном анализе. Коэффициент финансовой зависимости показывает уровень возможностей компании покрыть все свои задолженности при реализации активов.
Что влияет на финансовую устойчивость

Коэффициент финансовой зависимости выступает одним из показателей финансового благополучия компании:
- размер собственного капитала;
- уровень качества активов;
- размер выручки и стабильность ее получения;
- показатель рентабельности, учитывая финансовый и операционный риск;
- коэффициент ликвидности;
- возможность оперативно привлечь внешние займы.
Наравне с этим два последних коэффициента находятся в зависимости от финансовой устойчивости.

Наряду с этим внушительный размер собственных средств, находящихся в активах компании, также не демонстрирует успешность ее развития. Рентабельность деятельности повышается при использовании не только собственных, но и заемных ресурсов. Поэтому важным выступает выбор лучшего соотношения доли займов и собственных ресурсов компании.
Как рассчитать коэффициент финансовой зависимости
Формула для расчета выглядит так:
- Общая сумма активов (пассивов баланса) / Собственный капитал
где СК — собственный капитал;
ЗК — заемный капитал.
Также показатель можно рассчитать, используя строки баланса:
Как рассчитать коэффициент финансовой зависимости по балансу = (Строка 1400 Формы 1 + Строка 1510 Формы 1 + Строка 1520 Формы 1 + Строка 1550 Формы 1) / Строка 1300 Формы 1.
Способы расчета показателя
Для вычисления показателя применяют три основных способа:
- Исследование ликвидности имущества компании (активов).
- Исследование мобильности финансовой отчетности (распределение статей отчетности по их легкореализуемости и изучение связи актива и пассива).

Эти методы позволят оптимально и всесторонне изучить коэффициент финансовой зависимости. Нормативное значение показателя должно быть в пределах до 0,7. Если превышает, значит, у компании повышается зависимость от сторонних заемных ресурсов.
Интерпретация коэффициента финансовой зависимости

Рассматриваемый коэффициент финансовой зависимости демонстрирует зависимость компании от сторонних источников финансирования. Помимо этого, высокий показатель зависимости вскоре приведет к тому, что компания будет испытывать трудности с привлечением новых займов по среднему на рынке проценту, особенно в неблагополучные времена.
Зарубежная практика
Что касается уровня привлечения внешних займов, в практике зарубежных компаний есть разные мнения. Самое популярное заключается в том, что уровень собственного капитала во всей сумме источников долгосрочных займов должен быть довольно существенным, при этом нижняя планка находится в пределах 60% (0,6).
Если планка будет ниже, рентабельность личного капитала перестанет отвечать оптимальным значениям.
Повышение значение показателя

В итоге рассматриваемый показатель демонстрирует финансовую величину, описывающую зависимость компании от заемных ресурсов. Коэффициент финансовой зависимости, нормативное значение которого должно быть в рамках 0,5-0,7 пп, вычисляется как отношение объемов собственного и заемного капиталов.
Коэффициент финансовой зависимости

Понятие коэффициента финансовой зависимости
Формула коэффициента финансовой зависимости по балансу показывает, какая доля всех финансовых ресурсов предприятия будет приходиться на 1 руб. собственного капитала. Каждый инвестор заинтересован в информации, сможет ли предприятие в полной мере рассчитываться с кредиторами в случае продажи всех своих активов.
Коэффициент финансовой зависимости включается в число показателей, которые отражают степень финансовой устойчивости анализируемых предприятий. Этот показатель определяется в основном на длительную перспективу, оценивая зависимость от внешних привлеченных средств.
Опасность данной зависимости выражается в том, что если предприятие имеет большое количество внешних обязательств (долгов), то появляется риск снижения (утраты) платежеспособности и наступления банкротства впоследствии.
Формула коэффициента финансовой зависимости по балансу
Общая формула расчета коэффициента финансовой зависимости выглядит так:
- КФЗ = ЗК / ВБ,
- Здесь ВБ — валюта баланса;
- ЗК — стоимость заемного капитала предприятия.
Формула коэффициента финансовой зависимости по балансу выглядит таким образом:
- КФЗ=(строка 1400 + строка 1500 – строка 1530 – строка 1540) / строка 1700
Данный коэффициент рассчитывается при использовании данных бухгалтерской отчетности.
Анализ коэффициента финансовой зависимости
В случае, когда в анализируемом периоде показатель коэффициента финансовой зависимости имеет тенденцию к снижению, это считается положительной динамикой развития предприятия с позиции инвесторов и потенциальных заемщиков.
Таким образом, благоприятным будет являться стремление предприятия к наращиванию объема собственных средств с целью обеспечения стабильности осуществляемой деятельности.
Положительной тенденцией является общий рост финансовых ресурсов путем привлечения дополнительных, дешевых в обслуживании, источников заемных средств. Тем не менее, для получения более полной информации, необходим расчет показателей покрытия.
Как считать и анализировать коэффициент финансовой зависимости
Чем больше средств компания заимствует из внешних источников, тем больше риск неплатежеспособности и перспективной несостоятельности.
Коэффициент финансовой зависимости (формула по балансу)
Коэффициент финансовой зависимости показывает, насколько долго сохранится устойчивость компании в длительной перспективе. Подробнее о том, как рассчитывается коэффициент и как его проанализировать.
На что указывает коэффициент
Коэффициент финансовой зависимости указывает на степень зависимости компании от внешних заимствований. Данный показатель является своего рода антиподом коэффициента независимости.
Коэффициент финансовой зависимости, формула которого будет приведена ниже, показывает, какой размер всех финансовых ресурсов компании приходится на 1 руб. собственного капитала. А инвесторам будет интересно понять, сможет ли компания полностью рассчитаться с кредиторами, если продаст все свои активы.
Коэффициент финансовой зависимости входит в состав показателей, свидетельствующих о финансовой устойчивости анализируемого предприятия.
Формула расчета
Общая формула для расчета коэффициента финансовой зависимости (Кфинз) будет выглядеть так:
- Кфинз = ВБ / СобК,
где: ВБ — валюта баланса;
Собк — общая сумма собственного капитала компании.
Важно! Не следует путать коэффициент финансовой зависимости с показателем финансового левериджа.
С порядком расчета левериджа можно ознакомиться, изучив нашу статью «Коэффициент финансового левериджа — формула для расчета». Формула коэффициента финансовой зависимости по балансу имеет следующий вид:
- Кфинз = строка 1700 / строка 1300.
Анализ показателя
Если в анализируемом периоде значение коэффициента финансовой зависимости будет снижаться, это будет считаться положительным развитием компании с точки зрения инвесторов и потенциальных заемщиков. То есть благоприятным будет стремление компании нарастить объем собственных средств для обеспечения стабильности хоздеятельности.
Хорошим сигналом станет также общее увеличение финансовых ресурсов за счет привлечения дополнительных недорогих в обслуживании источников заемных средств. Однако для полной оценки следует рассчитать и показатели покрытия.
В то же время чем больше средств предприятие позаимствовало из внешних источников, тем выше риск неплатежеспособности, а в перспективе и банкротства.
Итоги
Анализируя коэффициент финзависимости компании, следует учиывать не только то, достаточно ли компания обеспечена своими средствами, чтобы оставаться независимой, но и ряд других показателей.
Немаловажным будет изучение отраслевых особенностей сферы, в которой работает компания. Также важно просчитать стоимость обслуживания привлеченных средств с учетом периода, на который они были привлечены, в случае ухудшения расчетного показателя.
Финансовые коэффициенты
Финансовые коэффициенты — это относительные показатели финансовой деятельности предприятия, которые выражают связь между двумя или несколькими параметрами.
Для оценки текущего финансового состояния предприятия применяют набор коэффициентов, которые сравнивают с нормативами или со средними показателями деятельности других предприятий отрасли. Коэффициенты, которые выходят за рамки нормативных значений, сигнализируют о «слабых местах» компании.
Анализ всех финансовых коэффициентов производится в программе ФинЭкАнализ .
Для анализа финансового состояния компании финансовые коэффициенты группируются по следующим категориям:
Коэффициенты рентабельности
- Рентабельность продаж
- Рентабельность затрат
- Экономическая рентабельность
- Чистая рентабельность
- Рентабельность деятельности предприятия
- Рентабельность собственного капитала
- Период окупаемости собственного капитала
- Рентабельность перманентного капитала
- Общая рентабельность продаж
- Рентабельность производства
- Рентабельность активов
- Рентабельность совокупных активов
- Рентабельность чистых активов
- Рентабельность заемного капитала
- Рентабельность оборотного капитала
- Валовая рентабельность
- Pентабельность вложенного капитала
Коэффициенты ликвидности (платежеспособности)
- Коэффициент быстрой ликвидности
- Коэффициент срочной ликвидности
- Коэффициент критической ликвидности
- Коэффициент промежуточной ликвидности
- Коэффициент текущей ликвидности
- Коэффициент общей ликвидности
- Коэффициент абсолютной ликвидности
- Коэффициент покрытия
- Коэффициент восстановления платёжеспособности
- Коэффициент утраты платежеспособности
- Коэффициент маневренности функционирующего капитала
Коэффициенты оборачиваемости
- Коэффициент оборачиваемости активов
- Коэффициент оборачиваемости мобильных средств
- Коэффициент оборачиваемости оборотных средств
- Коэффициент оборачиваемости дебиторской задолженности
- Коэффициент оборачиваемости кредиторской задолженности
- Срок оборачиваемости дебиторской задолженности
- Срок оборачиваемости кредиторской задолженности
- Коэффициент оборачиваемости собственного капитала
- Коэффициент отдачи собственного капитала
- Коэффициент оборачиваемости запасов
- Коэффициент оборачиваемости товарно-материальных запасов
- Доля оборотных средств в активах
- Коэффициент оборачиваемости денежных средств
- Коэффициент оборачиваемости средств в расчетах
- Коэффициент оборачиваемости материальных средств
- Коэффициент интенсивности обновления
Коэффициенты рыночной устойчивости
- Коэффициент капитализации
- Коэффициент маневренности
- Коэффициент маневренности собственных средств
- Коэффициент обеспеченности материальных запасов собственными средствами
- Коэффициент обеспеченности собственными средствами
- Коэффициент финансирования
- Соотношение дебиторской и кредиторской задолженности
- Коэффициент краткосрочной задолженности
- Коэффициент привлечения средств
- Коэффициент реальной стоимости имущества
- Коэффициент имущества производственного назначения
- Коэффициент мобильности всех средств
- Коэффициент мобильности оборотных средств
- Коэффициент соотношения мобильных и иммобилизованных средств
- Коэффициент структуры долгосрочных вложений
- Коэффициент прогноза банкротства
Коэффициенты финансовой устойчивости
- Коэффициент финансовой устойчивости
- Коэффициент финансовой независимости
- Коэффициент концентрации собственного капитала
- Чистые активы
- Коэффициент финансовой зависимости
- Коэффициент соотношения заемных и собственных средств
- Коэффициент концентрации заемного капитала
- Коэффициент обеспеченности оборотных активов собственными оборотными средствами
- Коэффициент обеспеченности собственными источниками финансирования
Коэффициенты состояния основных средств и их воспроизводства
- Фондорентабельность
- Фондоотдача
- Фондоемкость
- Коэффициент износа основных средств
- Коэффициент годности основных средств
- Коэффициент обновления основных средств
- Коэффициент выбытия основных средств
Формулы финансовых коэффициентов рассчитываются на основе данных бухгалтерской отчетности:
Коэффициент финансовой зависимости

Чтобы проанализировать источники финансирования бизнес-процессов в компании, на западе широко используют коэффициент финансовой зависимости. Это показатель, обратный коэффициенту финансовой независимости, активно применяющемуся для оценки на предприятиях РФ.
Экономическая сущность

Коэффициент финансовой зависимости показывает степень самостоятельности компании в финансовом плане и даже некой независимости от обязательств перед кредиторами. То есть у неё могут быть кредиты и займы, однако должно быть и достаточно ликвидных активов для их оперативного погашения при условии наступления неблагоприятных времён, к примеру, кризиса.
Определяется коэффициент финансовой зависимости как соотношение величины пассивов к объёму активов. Отслеживать регулярно этот показатель важно тем предприятиям, которые предпочитают финансировать свою работу преимущественно за счёт заёмного капитала.
Как рассчитывается
Чтобы узнать коэффициент финансовой зависимости для той или иной компании, используют следующую формулу:
Формула по балансу:
К слову, не стоит путать коэффициент финансовой зависимости со схожими показателями, а именно коэффициентами автономии и финансового левериджа. Они рассчитываются по-разному, да и описывают ситуацию с разных сторон:
Ка = Собственный капитал / Активы.
Результат отражает объём активов, которые финансируются своими силами, например, из уставного капитала или резервных фондов.
Кфл = Заёмный капитал / Собственный Капитал.
Результат показывает, сколько заёмных средств в активах. Нужно ли говорить о том, что, чем их больше, тем выше предпринимательские риски для компании, поскольку прибыль, которую она будет получать, частично уйдёт на погашение кредитов.
В то же время все три показателя полезны, так как вместе они позволяют оценить ситуацию комплексно.
Нормативное значение
В идеале коэффициент финансовой зависимости должен составлять до 0,6–0,7, хотя всё зависит от вида деятельности, сферы, в которой работает предприятие. Но, в общем, чем цифра выше, тем больше компания зависима от привлечённых ресурсов и, следовательно, при неблагоприятных условиях она рискует стать неплатёжеспособной.
К примеру, результат 0,75 указывает на то, что структура капитала на 75% состоит из заёмного капитала, а значит, быстро погасить обязательства при необходимости у неё не получится, во всяком случае без посторонней помощи.
Минимальные цифры также говорят не в пользу компании. Аналитики считают, что, если она намеренно отказывается от привлечения средств, значит, руководство может недополучать прибыль из-за небольших вложений в оборот.
Анализ значения коэффициента
Оценивать показатель желательно в динамике. Если он уменьшается, уменьшается и объём заёмных средств, следовательно, величина собственного капитала возрастает, а это значит, и рост стабильности, и независимости компании. Само с собой разумеется, в таком случае она будет иметь хорошие перспективы для развития. С одной стороны, у руководства будут финансы и на обеспечение функционирования и на расширение производства, а с другой:
- кредиторы будут охотнее выдавать руководству новые займы, если они понадобятся, поскольку даже при неблагоприятных условиях компания сможет рассчитаться со своими долгами;
- инвесторы будут охотнее вкладывать свои средства.
Наконец, если владелец захочет продать бизнес, он это сможет сделать без особых проблем, поскольку финансово устойчивая компания всегда привлекательна.
Что делать, если показатель выходит за нормативные пределы
Ситуации, при которых коэффициент финансовой зависимости превышает норму — повод задуматься об изменении стратегии, краткосрочных и долгосрочных планов. Основная цель — понять, как увеличить уровень собственного капитала. Сделать это можно несколькими способами:
- через привлечение средств инвесторов;
- изменение дивидендной политики;
- публичное предложение и выпуск ценных бумаг и т. д.
Если цифры слишком низкие, нужно анализировать деятельность предприятия и смотреть, выгодно ли ему будет привлекать заёмные средства (есть ли возможность нарастить объём производства, увеличить долю рынка). Если такая возможность имеется, значит, важно не только найти предложения кредитных учреждений с минимальными процентными ставками, но также рассчитать оптимальную долю заёмного капитала, при которой компания сможет своевременно и в полном объёме погасить долг. Для этого могут понадобиться значения других коэффициентов финансовой устойчивости, в частности показатель обеспеченности собственными средствами.
Зарубежная практика
Как уже было сказано, в странах Европы, в США структуру капитала оценивают именно по коэффициенту финансовой зависимости, причём нормативное значение для предприятий этих государств находится на уровне 0,5–0,6. То есть там стремятся к тому, чтобы объём заёмных средств не превышал доли собственного капитала. Это удовлетворяет интересы обеих сторон: как руководителей компаний, так и кредиторов.
Немного по-другому обстоят дела в странах Азии. Там норма составляет 0,3.
Выводы
Коэффициент финансовой зависимости позволяет увидеть, как обстоят дела с финансами на предприятии, и спрогнозировать его работу в долгосрочной перспективе. Если руководство умело выдерживает баланс между доходом и расходом, правильно распоряжается ресурсами, скорее всего, у него найдутся средства и на то, чтобы функционировать, и на то, чтобы развиваться.
Хотя важно понимать, что на ситуацию в целом влияют не только достаточный объём собственного капитала и оптимальная доля заёмных средств. Имеют значение также объём прибыли и её стабильность, наличие высоколиквидных активов и резервных фондов, которые, к слову, рекомендуется регулярно наращивать. Это одна из ключевых задач финансового планирования.

