Расчет и уплата налога на прибыль консолидированной группе налогоплательщиков
Как рассчитывать и платить налог на прибыль по консолидированной группе налогоплательщиков
В отношении консолидированных групп налогоплательщиков действуют особые правила:
Организация налогового учета
Расчет и уплату налога на прибыль (авансовых платежей), а также ведение налогового учета по консолидированной группе налогоплательщиков осуществляет ее ответственный участник (подп. 2 п. 3 ст. 25.2, п. 2 и 7 ст. 286, п. 1 ст. 321.2 НК РФ). При этом в целом по группе налог (авансовые платежи) рассчитывается и уплачивается только с той прибыли, налогообложение которой производится по ставкам 2 и 18 (или ниже, если это установлено региональным законодательством) процентов. Налог на прибыль по иным ставкам, а также налог на прибыль с доходов иностранных организаций все участники группы (включая ответственного) рассчитывают самостоятельно (по отдельности) в обычном порядке. Это следует из положений пункта 9 статьи 278.1, пункта 1 статьи 284 и пункта 5 статьи 310 Налогового кодекса РФ.
Порядок ведения налогового учета консолидированной группы налогоплательщиков устанавливается в ее учетной политике для целей налогообложения . При оформлении этого документа следует учитывать ряд особенностей. Во-первых, в учетной политике группы достаточно отразить только те положения, которые необходимы для начисления и уплаты налога с совокупной налоговой базы. Во-вторых, учетная политика группы не должна противоречить учетной политике каждого из ее участников. И в-третьих, учетная политика группы должна быть утверждена ответственным участником до подачи договора о создании группы на регистрацию.
Это следует из положений пункта 2 статьи 11, пункта 2 статьи 321.2 Налогового кодекса РФ и письма Минфина России от 28 декабря 2011 г. № 03-03-10/126.
Налоговый учет по консолидированной группе ответственный участник ведет на основании налоговых регистров всех ее участников. В свою очередь участники группы ведут такие регистры на общих основаниях в порядке, установленном учетной политикой группы для целей налогообложения. Порядок и сроки представления налоговых регистров ответственному участнику согласовываются сторонами в договоре о создании консолидированной группы. На основании полученных данных ответственный участник определяет совокупную налоговую базу и рассчитывает сумму налога. Такой порядок следует из положений статьи 321.2 Налогового кодекса РФ.
Совокупная налоговая база
Совокупная налоговая база по консолидированной группе формируется с учетом доходов и расходов всех участников (п. 19 ст. 274, п. 1 и 9 ст. 278.1 НК РФ). При этом доходы, полученные участниками консолидированной группы за границей, включаются в консолидированную налоговую базу, только если они не подлежат налогообложению у источника выплаты. Такие разъяснения содержатся в письме Минфина России от 10 мая 2012 г. № 03-03-10/43.
В совокупную сумму расходов не включаются:
- суммы резервов по сомнительным долгам в части задолженности других участников группы. Если задолженность других участников была учтена при формировании резерва до создания группы, эта часть резерва должна быть восстановлена и включена в состав внереализационных доходов (п. 3 ст. 278.1 НК РФ);
- суммы резервов по гарантийному ремонту и гарантийному обслуживанию в части обязательств перед другими участниками группы. Если обязательства перед другими участниками были учтены при формировании резерва до создания группы, эта часть резерва должна быть восстановлена и включена в состав внереализационных доходов (п. 4 ст. 278.1 НК РФ).
Каждый участник самостоятельно определяет размер нормируемых расходов . В частности, в согласованные сроки каждый участник должен представить ответственному участнику данные о размере:
- рекламных расходов (п. 4 ст. 264 НК РФ);
- представительских расходов (п. 2 ст. 264 НК РФ);
- компенсаций за использование личных автомобилей (мотоциклов) в служебных целях (подп. 11 п. 1 ст. 264 НК РФ);
- расходов по договорам долгосрочного страхования жизни (подп. 48.2 п. 1 ст. 264, абз. 3 п. 16 ст. 255 НК РФ);
- расходов на формирование резервов по сомнительным долгам (п. 4 ст. 266 НК РФ).
Такой порядок установлен пунктом 7 статьи 278.1 Налогового кодекса РФ. Действующие размеры нормативов затрат, учитываемых при расчете налога на прибыль, представлены в таблице .
Некоторые особенности имеет порядок налогового учета убытков. Убытки предыдущего года (прошлых лет), полученные самой консолидированной группой, уменьшают совокупную налоговую базу как в полной сумме, так и частично (по выбору). Убытки участников, сложившиеся до создания группы, совокупную налоговую базу не уменьшают. Кроме того, не уменьшают совокупную налоговую базу убытки организаций – бывших участников группы, понесенные ими до создания группы, если после реорганизации их правопреемники стали новыми участниками группы, а реорганизация происходила в форме слияния или присоединения .
Такие правила установлены пунктами 6 и 9 статьи 278.1 и пунктом 6 статьи 283 Налогового кодекса РФ.
Распределение прибыли между участниками
После того как совокупная налоговая база сформирована, налогооблагаемая прибыль подлежит распределению между участниками группы и их обособленными подразделениями (по каждому в отдельности). Для этого используйте следующую формулу:
Консолидированная группа налогоплательщиков
Автор: Галина Кардашян Главный бухгалтер-методолог 1С-WiseAdvice
Консолидированная группа налогоплательщиков
Автор: Галина Кардашян
Главный бухгалтер-методолог 1С-WiseAdvice
Налог на прибыль — одна из существенных составляющих фискальной нагрузки. Особенно, если речь идет о больших компаниях, работающих с высокой доходностью. Однако для крупного бизнеса закон предоставляет возможность оптимизировать платежи по этому налогу. Речь идет о создании консолидированной группы налогоплательщиков (КГН). Рассмотрим особенности правового положения КГН и те возможности, которые предоставляет бизнесменам этот способ оптимизации обязательных платежей.
Что такое консолидированная группа налогоплательщиков?
КГН — это один из видов объединений юридических лиц. Его особенность в том, что компании объединяются с точки зрения исполнения обязанностей налогоплательщиков.
Поэтому порядок создания и работы КГН регулируется не только гражданским законодательством, но и статьями НК РФ. После формирования КГН ее участники несколько иным способом исчисляют налог на прибыль (далее — НП).
Рассмотрим группу, состоящую из трех компаний: ООО «Альфа», ООО «Бета» и ООО «Гамма»
По итогам года финансовый результат составил:
ООО «Альфа» — прибыль 100 млн руб.
ООО Бета — прибыль 20 млн руб.
ООО «Гамма» — убыток 50 млн руб.
Сравним общие затраты компаний группы по уплате НП в «обычном» порядке и при использовании КГН
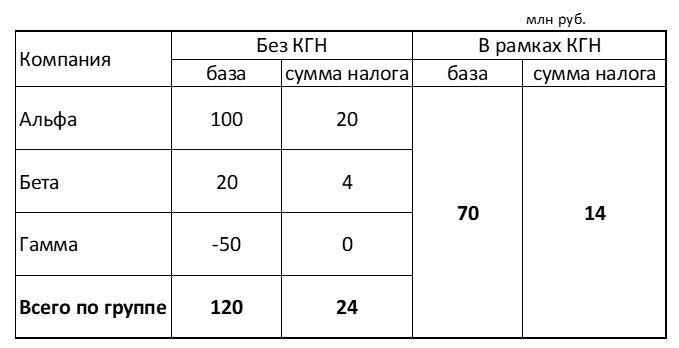
При втором варианте убыток ООО «Гамма» уменьшает налоговую базу группы, и общая фискальная нагрузка существенно снижается.
Цели и условия создания КГН
КГН создают для оптимизация платежей по НП на основе общего финансового результата группы.
Для создания КГН необходимо выполнение ряда условий (ст. 25.2 НК РФ):
- Компании группы должны быть объединены с юридической точки зрения: одна из организаций должна участвовать в уставном капитале всех остальных в доле не менее 90%.
- Компании, входящие в группу, должны в совокупности вписываться в следующие параметры:
- годовая сумма уплаченных НП, НДС, акцизов и НДПИ — от 10 млрд руб.;
- годовая выручка — от 100 млрд руб.;
- стоимость активов — от 300 млрд руб.
Кто может входить в состав консолидированной группы?
Участник КГН должен выполнять следующие условия:
- Не реорганизовываться
- Не ликвидироваться.
- Не подвергаться любой из процедур банкротства (кроме наблюдения).
- Чистые активы не должны быть меньше уставного капитала.
Кроме того, существуют ограничения, связанные со спецификой деятельности.
Не могут входить в КГН компании, которые освобождены от уплаты НП или используют спецрежимы. Запрещено участие в двух и более КГН одновременно.
Организации финансового сектора в общем случае не могут входить в КГН. Однако банки, страховщики, НПФ и брокеры могут образовывать «специальные» КГН, состоящие только из финансовых учреждений соответствующего вида.
Ответственный участник консолидированной группы
КНГ исчисляет и платит НП, как одно юридическое лицо. Взаимодействие с налоговиками происходит через ответственного участника КГН (ОУКГН). Им может быть любая организация, входящая в группу.
Полномочия ответственного участника закрепляются в договоре. Он осуществляет коммуникации с налоговиками от имени группы в части расчетов по НП.
Члены группы, в свою очередь, обязаны предоставлять своему главному участнику всю информацию, необходимую для расчета и перечисления НП. Но это не значит, что рядовые участники КГН могут вообще не беспокоиться об уплате НП. Если ОУКГН исполняет свои обязанности ненадлежащим образом, то платить налог и (при необходимости) штрафные санкции должны остальные компании, входящие в группу.
Если участники КГН выполняют обязанности налоговых агентов по НП, то они должны самостоятельно сдавать декларации в части этих платежей (п. 7 ст. 289 НК РФ).
Как заключить договор о создании КГН?
Если потенциальные участники КГН соответствуют всем условиям, перечисленным выше, то им необходимо заключить договор и зарегистрировать его в ИФНС по месту нахождения (учета) ОУКГН.
Договор должен включать в себя:
- Сведения обо всех участниках.
- Информацию об ОУКГН и распределение обязанностей между ним и остальными членами группы.
- Длительность работы группы. Этот период не может быть меньше пяти лет.
- Если участники КГН имеют обособленные подразделения, то нужно указать информацию о базе для распределения НП между ними (ст. 288 НК РФ).
При создании КГН необходимо до 30 октября текущего года сдать договор с приложением подтверждающих документов на регистрацию в ИФНС. Налоговики рассматривают документы в течение месяца и, если все в порядке, регистрируют договор. В этом случае статус КГН начинает действовать с 01 января следующего года.
Возможные причины отказа в регистрации договора о создании КГН
Чиновники могут отказать в регистрации КГН, если:
- Группа в целом или один из участников не соответствует требованиям закона (вид деятельности, состав учредителей, выручка, сумма уплаченных налогов и т.п.).
- Подтверждающие документы предоставлены не полностью или с просрочкой.
- В договоре отсутствуют обязательные сведения.
- Лица, подписавшие документы, не имеют соответствующих полномочий.
Если признаки нарушений незначительны и недочеты могут быть устранены в течение месяца, то налоговики должны сообщить об этом ОУКГН. После чего он вносит исправления в рабочем порядке и регистрация может быть произведена в установленный срок.
Если же препятствия неустранимы (например, не выполнен норматив по выручке), то налоговики принимают решение об отказе в регистрации и направляют его ОУКГН в пятидневный срок.
Отказ в регистрации КГН может быть обжалован в общем порядке (ст. 138 НК РФ). При отмене решения об отказе, КГН считается зарегистрированной, исходя из первоначальной даты сдачи документов в ИФНС.
Порядок выхода участника из группы и вступления в нее
Любая организация может добровольно выйти из КГН, но не ранее, чем через пять лет. Также компания обязана покинуть группу, если она перестает «вписываться» в установленные параметры, например, при запуске процесса реорганизации или ликвидации.
При выходе участника из группы по любой причине необходимо изменить договор. Для этого следует составить соглашение и зарегистрировать его в ИФНС. Соглашение и подтверждающие документы нужно предоставить налоговикам на регистрацию в течение одного месяца с момента выхода участника из группы.
Если участник выходит из КГН добровольно, то изменения вступают в силу с начала следующего года. Если же участник вынужден покинуть группу из-за несоблюдения требований ст. 25.2 НК РФ, то договор считается измененным задним числом, т.е. с начала текущего года.
После выхода организации из группы она должна исчислять свои обязательства по налогу на прибыль в индивидуальном порядке за тот налоговый период, с начала которого зарегистрирован ее выход.
ОУКГН, в свою очередь, должен пересчитать налоговые обязательства группы с учетом выхода одного из членов. Если появился новый участник, то нужно подать изменяющие документы в ИФНС не позднее, чем за месяц до начала нового налогового периода.
Условия прекращения хоздеятельности группы
КГН прекращает свою деятельность в следующих случаях:
- В добровольном порядке по решению участников.
- По окончании срока действия договора.
- По решению суда.
- При нарушении сроков сообщения о выходе организации из КГН.
- При нарушениях регламента, связанных с ответственным участником:
- его реорганизации (кроме преобразования) или ликвидации;
- несоблюдении им требований НК РФ;
- если в отношении него начата процедура банкротства.
Группа не может состоять из одного участника, поэтому, если их было два, а одна из организаций решила выйти, то работа КГН прекращается автоматически.
КНГ считается прекратившей деятельность:
- С первого числа текущего года, при:
- пропуске сроков сообщения о выходе (п. 3).
- нарушениях, связанных с ответственным участником (п.4).
- С первого числа отчетного периода по НП, в котором вступило в силу решение суда.
- С первого числа следующего года — во всех остальных случаях.
Консолидированная группа налогоплательщиков: плюсы и минусы
Преимуществом работы через КГН для бизнесменов является возможность оптимизировать уплату НП по холдингу в целом.
Однако у КГН есть и недостатки:
- Жесткие условия для перехода, особенно в части масштабов деятельности. По сути, воспользоваться этой льготой могут только отдельные представители крупного бизнеса.
- Организации, вступившие в КГН, не имеют права учитывать убытки, полученные ими ранее (п. 6 ст. 278.1 НК РФ). Убытки, полученные участниками в отчетном (налоговом) периоде, суммируются, но на них можно сократить консолидированную НБ (максимум на 50%, п. 1 ст. 278.1 НК РФ). Возможен и другой вариант — когда все компании, являющиеся участниками КГН, сработали в убыток. В этом случае НБ равна нулю.
Также существенным недостатком работы с КГН можно считать усложнение учета, особенно для ответственного участника. У нашей компании есть опыт обслуживания подобных клиентов.
Так, ответственность 1C-WiseAdvice основывается на ГК РФ и закреплена в договоре. Она распространяется не только на период обслуживания, но и на три года после сдачи отчетности, даже если сотрудничество было прекращено. Кроме того, в большинстве случаев мы сможем решить вопросы с контролирующими органами в рабочем порядке, не доводя ситуацию до применения штрафов
Запрет на использование КГН в будущем
Понятие КГН появилось в российском законодательстве в 2012 году. Предполагалось, что в дальнейшем их использование будет распространено на средний и малый бизнес. Однако этот пример в России оказался неудачным. Применение КГН стало выгодным для крупных налогоплательщиков, но весьма убыточным для региональных бюджетов.
Крупные холдинги регистрировали ответственных участников в регионах с минимальными налоговыми ставками и включали в свои структуры максимальное количество убыточных компаний. По данным Счетной палаты поступления от участников КГН по НП в 2016 году были в два раза меньше, чем от этих же компаний по отдельности в 2011 году.
Закон от 03.08.2018 № 302-ФЗ, по сути, отменил возможность дальнейшего использования КГН.
На текущий момент:
- Нельзя регистрировать новые договоры о создании КГН.
- Нельзя продлевать действующие договора и принимать новых участников.
- Участники не имеют права добровольно выходить из КГН.
- Договоры о создании КГН, датированные 2018 годом, аннулированы.
- Все ранее заключенные договоры должны прекратить свое действие не позднее 01.01.2023 года.
Кроме того, ОУКГН обязали предоставлять налоговикам информацию о плановых поступлениях по НП. Поэтому в 2019 году действуют только КГН, созданные до 2018 года с учетом всех перечисленных ограничений.
Вывод
Использование КГН дает возможность крупному бизнесу существенно снизить платежи по налогу на прибыль.
При этом доход одних участников группы компенсируется убытками других, что позволяет снизить облагаемую базу.
На сегодня возможность создания новых КГН и расширения действующих запрещена законом. Если в нормативные акты о КГН не будут внесены изменения, то все действующие группы прекратят свое существование до 01.01.2023 года.
Как рассчитать налог на прибыль организаций
Ставки налога, декларация, отчетность
Этот материал обновлен 20.04.2021
Налог на прибыль — обязательная статья расходов для компаний, работающих на территории России по общей системе налогообложения. Налог на прибыль платят только юридические лица. Индивидуальные предприниматели платят НДФЛ.
Налог на прибыль считают из базы — налогооблагаемой прибыли. Если предприятие только начинает работать и не получает прибыли, то и облагать налогом нечего.
Кто платит налог
Налог на прибыль платят российские и иностранные компании, которые ведут деятельность в РФ. Иностранные компании получают прибыль через представительство или от российских источников в виде дивидендов, страховых выплат и т. д.
Кто не платит
Компании не платят налог на прибыль в следующих случаях:
- Они имеют право на ставку 0% по налогу на прибыль.
- Они не являются плательщиками налога на прибыль.
Не являются плательщиками налога на прибыль компании, которые:
- Работают в сфере игорного бизнеса.
- Ведут деятельность со специальным режимом налогообложения: ЕСХН или УСН.
Имеют право на ставку 0% компании, которые:
- Участвуют в проекте «Сколково», но при определенных условиях.
- Работают в сфере здравоохранения или образования, но при выполнении определенных условий.
- Оказывают социальные услуги гражданам — тоже при выполнении определенных условий.
- Оказывают гостиничные услуги на территории Дальневосточного федерального округа — опять же при выполнении определенных условий.
- Реализуют сельскохозяйственную продукцию собственного производства и переработки.
Виды доходов и расходов
К доходам, которые организации учитывают в налоговой базе, относятся следующие категории:
- От реализации товаров, работ, услуг.
- От реализации имущественных прав, например от сдачи квартиры в аренду.
- Внереализационные доходы — то есть доходы, которые напрямую не относятся к работе организации, например доход от процентов по договору займа.
Расходы организаций — документально подтвержденные и обоснованные денежные потоки. Нельзя купить в личное пользование автомобиль, который не нужен для работы организации, записать его в расходы и уменьшить налог на прибыль.
Не все деньги, которые компания получила или потратила, учитывают при определении налоговой базы. Например, если организация берет кредит, кредитные деньги не будут считаться доходом. Также деньги, которые идут на погашение задолженности по кредиту, не считаются расходами.
Cтавки налога на прибыль в 2021 году
Стандартной ставкой считается 20% от прибыли организации. С 2017 по 2024 год 17% от суммы будут идти в региональный бюджет, 3% — в федеральный. Региональная ставка может быть понижена региональным законом.
Федеральная ставка тоже может быть снижена. Например, для организаций — резидентов технико-внедренческой особой экономической зоны, а также организаций — резидентов туристско-рекреационных особых экономических зон, объединенных в кластер, налоговая ставка в федеральный бюджет — 0%.
Специальные ставки региональной и федеральной частей налога на прибыль действуют для российских ИТ-компаний . Они должны платить в федеральный бюджет 3%, а в региональный — 0%. Такие же ставки применяются для организаций, занимающихся проектированием и разработкой изделий электронной компонентной базы и электронной (радиоэлектронной) продукции.
Есть виды доходов, к которым применяются другие ставки:
- Проценты по некоторым ценным бумагам — по ним ставка 15%.
- Дивиденды от российской или иностранной компании. Налог на прибыль по ним от 0 до 13%.
Порядок расчета налоговой базы
Сначала считают базу — налогооблагаемую прибыль, затем сумму выплат. Налоговая база — это разница между доходами и расходами компании. Часто при расчете налога на прибыль нужно учитывать множество нюансов: например, какие доходы и расходы облагаются налогом, а какие нет.
Прибыль компании считают по-разному.
Для российских компаний прибыль — это разница между доходами и расходами, которые учитываются при налогообложении. То же самое для зарубежных компаний, которые работают на территории РФ через постоянные представительства.
Для иностранных компаний, получающих прибыль от российских источников, есть свои особенности. У этих компаний облагаются налогом только некоторые виды доходов.
Для участников консолидированной группы налогоплательщиков прибыль — это сумма из общей прибыли, которая приходится на конкретного участника этой группы.
Налоговый и отчетный периоды
Налоговый период — срок, за который определяют налоговую базу и считают сумму выплат. У налога на прибыль это календарный год.
В налоговом периоде есть несколько отчетных периодов: квартал, полгода и девять месяцев.
Для налогоплательщиков, у которых за предыдущие четыре квартала доходы от реализации превысили в среднем 15 млн рублей за каждый квартал, отчетным периодом является каждый месяц.
Декларация по налогу на прибыль организаций
Расчет по налогу на прибыль сдают до 28 числа месяца, который следует за окончанием отчетного периода. Например, вы отчитываетесь за первый квартал. Первый квартал кончается в марте, значит, отчитаться и заплатить за него нужно до 28 апреля.
По налоговому периоду нужно отчитаться до 28 марта и выплатить налог за год.
Если организация платит налог на прибыль ежемесячно, то она отчитывается до 28 числа каждого месяца с января по ноябрь, а за год сдает отчет до 28 марта.
Организации обязаны сдавать декларации, даже если сумма налога к уплате равна нулю.
В случаях применения ставки 0% к декларации прилагаются подтверждающие документы. Например, резиденты «Сколкова» прикладывают к ней расчет прибыли.
Если налог считается по общей ставке 20%, никаких дополнительных документов добавлять к декларации не надо.
Декларации за год сдаются по общей форме, за отчетный период — по упрощенной. Также упрощенную декларацию сдают некоммерческие организации, если их налог на прибыль равен нулю, независимо от периода.
Как рассчитать налог на прибыль организаций
Чтобы посчитать налог на прибыль, нужно определить облагаемые доходы, принимаемые в расчет расходы и ставку налога. Схема расчета налога выглядит так:
- Определяем налоговую базу: доходы от реализации и внереализационные доходы минус расходы.
- Если есть убыток прошлых лет, вычитаем его из налоговой базы. В 2021 году можно уменьшить налогооблагаемую базу на убыток не более чем на 50%.
- Определяем ставку налога. Если ставок несколько, расчет ведется раздельно по каждой ставке.
- Умножаем налоговую базу на ставку — получаем сумму авансового платежа по налогу, если речь об отчетном периоде, или сумму налога, если считаем за год.
- Если считаем налог за второй и последующие отчетные периоды, из сумма налога за данный период отнимаем суммы налога за предыдущие периоды в рамках этого же календарного года.
Пример расчета. Организация платит налог на прибыль ежеквартально. Сначала нужно посчитать, какая прибыль была в первом квартале.
Считаем налоговую базу: из доходов вычитаем расходы.
Считаем авансовый платеж по налогу на прибыль: умножаем налоговую базу на ставку 20%..
Следующий период, когда компания должна считать налоговые выплаты, — полгода. Даем данные за полгода работы фирмы.
Вычитаем авансовый платеж по налогу за первые три месяца:
Считаем сумму выплат за девять месяцев — все то же самое.
И последнее: считаем сумму за весь налоговый период.
Получился ноль, потому что в последние три месяца доходы были равны расходам. Прибыли нет, следовательно, налог на прибыль платить не нужно.
Налог на прибыль: расчет и уплата участниками консолидированной группы налогоплательщиков
Департамент налоговой и таможенно-тарифной политики сообщает следующее.
Налоговая база по прибыли, полученной участниками консолидированной группы налогоплательщиков, определяется ответственным участником этой группы в порядке, установленном статьей 274 Налогового кодекса РФ (далее — НК РФ), с учетом особенностей, установленных статьями 278.1 и 288 НК РФ.
Согласно подпункту 44 пункта 1 статьи 251 НК РФ при определении налоговой базы не учитываются в доходах денежные средства, полученные ответственным участником консолидированной группы налогоплательщиков от других участников этой группы для уплаты налога (авансовых платежей, пеней, штрафов) в порядке, установленном НК РФ для консолидированной группы налогоплательщиков, а также денежные средства, полученные участником консолидированной группы налогоплательщиков от ответственного участника этой группы налогоплательщиков в связи с уточнением сумм налога (авансовых платежей, пеней, штрафов), подлежащих уплате по этой группе налогоплательщиков.
В соответствии с пунктом 48.14 статьи 270 НК РФ при определении налоговой базы не учитываются в расходах денежные средства, переданные участником консолидированной группы налогоплательщиков ответственному участнику этой группы для уплаты налога (авансовых платежей, пеней, штрафов) в порядке, установленном НК РФ для консолидированной группы налогоплательщиков, а также денежные средства, переданные ответственным участником консолидированной группы налогоплательщиков участнику этой группы в связи с уточнением сумм налога (авансовых платежей, пеней, штрафов), подлежащих уплате по этой консолидированной группе налогоплательщиков.
Пунктом 6 статьи 288 НК РФ установлены особенности исчисления и уплаты налога (авансовых платежей) ответственным участником консолидированной группы налогоплательщиков.
Согласно подпункту 5 пункта 2 статьи 25.3 НК РФ договор о создании консолидированной группы налогоплательщиков должен содержать положение о порядке и сроках исполнения обязанностей и осуществления прав ответственным участником и другими участниками консолидированной группы налогоплательщиков, не предусмотренных НК РФ, ответственность за невыполнение установленных обязанностей.
Таким образом, особенности определения налоговой базы, порядок исчисления и уплаты налога на прибыль организаций (авансовых платежей) ответственным участником консолидированной группы налогоплательщиков устанавливаются непосредственно НК РФ, а порядок и сроки взаиморасчетов между участниками по поводу уплаты налога на прибыль организаций определяются в договоре о создании консолидированной группы налогоплательщиков.
Определение налоговой базы участниками консолидированной группы
Опубликованное письмо Минфина России представляет интерес для участников консолидированной группы налогоплательщиков. Оно посвящено документам, которыми указанным лицам следует руководствоваться в следующих случаях:
- при определении налоговой базы по налогу на прибыль организаций;
- при исчислении и уплате этого налога (авансовых платежей по нему);
- при взаиморасчетах между участниками по поводу уплаты названного обязательного платежа.
Разъяснения специалистов финансового ведомства основываются на положениях Налогового кодекса РФ.
Справка: консолидированная группа налогоплательщиков — это добровольное объединение плательщиков налога на прибыль организаций на основе договора о создании консолидированной группы налогоплательщиков, в порядке и на условиях, которые предусмотрены Налоговым кодексом РФ. Цель такого объединения — исчисление и уплата упомянутого налога с учетом совокупного финансового результата хозяйственной деятельности указанных налогоплательщиков.
Участником данной группы признается организация, которая:
- является стороной действующего договора о создании консолидированной группы налогоплательщиков,
- соответствует критериям и условиям, предусмотренным Налоговым кодексом РФ для участников группы.
Определение налоговой базы
В письме Минфин России приводит положения подпункта 44 пункта 1 статьи 251 и пункта 48.14 статьи 270 Налогового кодекса РФ, в которых соответственно говорится, что не учитывается в доходах и расходах при определении налоговой базы.
Так, при определении налоговой базы не учитываются в доходах:
- денежные средства, полученные ответственным участником консолидированной группы налогоплательщиков от других участников этой группы для уплаты налога (авансовых платежей, пеней, штрафов) в порядке, установленном Налоговым кодексом РФ для консолидированной группы налогоплательщиков;
- денежные средства, полученные участником консолидированной группы налогоплательщиков от ответственного участника этой группы налогоплательщиков в связи с уточнением сумм налога (авансовых платежей, пеней, штрафов), подлежащих уплате по этой группе налогоплательщиков.
Что касается расходов, то в них при определении налоговой базы не учитываются:
- денежные средства, переданные участником консолидированной группы налогоплательщиков ответственному участнику этой группы для уплаты налога (авансовых платежей, пеней, штрафов) в порядке, установленном Налоговым кодексом РФ для консолидированной группы налогоплательщиков;
- денежные средства, переданные ответственным участником консолидированной группы налогоплательщиков участнику этой группы в связи с уточнением сумм налога (авансовых платежей, пеней, штрафов), подлежащих уплате по этой консолидированной группе налогоплательщиков.
Справка: Ответственным участником консолидированной группы налогоплательщиков признается участник данной группы. При этом на него возлагаются обязанности по исчислению и уплате налога на прибыль организаций по консолидированной группе. В правоотношениях по исчислению и уплате указанного налога ответственный участник осуществляет те же права и несет те же обязанности, что и плательщики налога на прибыль организаций. Полномочия ответственного участника подтверждаются договором о создании консолидированной группы налогоплательщиков.
Расчет и уплата налога
Особенности исчисления и уплаты налога (авансовых платежей) ответственным участником консолидированной группы налогоплательщиков установлены пунктом 6 статьи 288 Налогового кодекса РФ. Приведем некоторые из них.
Ответственный участник консолидированной группы налогоплательщиков определяет долю прибыли каждого участника и каждого из их обособленных подразделений в совокупной прибыли данной группы. Для этого сначала он устанавливает удельные веса среднесписочной численности работников (расходов на оплату труда) и остаточной стоимости амортизируемого имущества этого участника или обособленного подразделения соответственно в среднесписочной численности работников (расходах на оплату труда) и остаточной стоимости амортизируемого имущества. Затем рассчитывает среднюю арифметическую величину названных удельных весов в целом по консолидированной группе.
Ответственный участник исчисляет и уплачивает в федеральный бюджет суммы налога (авансовых платежей) по месту своего нахождения без распределения указанных сумм по участникам этой группы и их обособленным подразделениям.
Суммы налога (авансовых платежей), подлежащие зачислению в региональные бюджеты, приходящиеся на каждого из участников консолидированной группы налогоплательщиков и на каждое из их обособленных подразделений, исчисляются так. Применяются налоговые ставки, действующие на территориях, где расположены соответствующие участники и (или) их обособленные подразделения.
Взаиморасчеты
В отношении взаиморасчетов специалисты Минфина России привели положения подпункта 5 пункта 2 статьи 25.3 Налогового кодекса РФ. Согласно им договор о создании консолидированной группы налогоплательщиков должен содержать:
- положение о порядке и сроках исполнения обязанностей и осуществления прав ответственным участником и другими участниками консолидированной группы налогоплательщиков, не предусмотренных Налоговым кодексом РФ;
- ответственность за невыполнение установленных обязанностей.
Руководство к действию
Исходя из приведенных положений, Минфин России заключил, что Налоговым кодексом РФ непосредственно устанавливаются:
- особенности определения налоговой базы;
- порядок исчисления и уплаты налога на прибыль организаций (авансовых платежей) ответственным участником консолидированной группы налогоплательщиков.
А в договоре о создании консолидированной группы налогоплательщиков определяются порядок и сроки взаиморасчетов между участниками по поводу уплаты налога на прибыль организаций.
Консолидированная группа налогоплательщиков (КГН)
Консолидированная группа налогоплательщиков (КГН) — это добровольное объединение организаций, создаваемое для уплаты налога на прибыль с совокупного финансового результата всей группы.
Смысл создания КГН в том, что налог на прибыль исчисляется исходя из совокупного результата всех участников КГН. То есть налог на прибыль исчисляется примерно так, как если бы все участники КГН составляли единую организацию. Это позволяет суммировать прибыли и убытки в рамках одной КГН, что дает выгоду при налогообложении.
Пример
Группа компаний состоит из двух организаций «А» и «Б». По итогам года налоговая прибыль организации А равна 100 млн. рублей, а у организации Б налоговый убыток 70 млн. рублей.
В обычной ситуации, Организация А должна заплатить налог на прибыль со 100 млн. рублей, а организация Б налог не платит.
В случае, если организации А и Б создали консолидированную группу налогоплательщиков, то для налога на прибыль их налоговый результат суммируется и налог платится с 30 млн. рублей (100 — 70).
КГН создается не менее чем на пять налоговых периода по налогу на прибыль.
Ответственный участник КГН
Участники КГН назначают ответственного участника, который в специальном порядке исчисляет, уплачивает налог на прибыль, а также представляет по нему декларацию, в которую включает сведения по всей КГН.
Ответственный участник КГН ведет налоговый учет консолидированной налоговой базы на основании информации из налоговых регистров каждого участника этой группы. Консолидированная налоговая база КГН определяется нарастающим итогом как арифметическая сумма доходов всех участников группы, уменьшенная на арифметическую сумму расходов всех ее участников. Отрицательная разница признается убытком консолидированной группы налогоплательщиков.
Другие налоги участники КГН платят сами.
Условия объединения в КГН
Объединиться в КГН можно только при одновременном соблюдении четырех условий:
одна из организаций будущей КГН непосредственно или косвенно участвует в уставном капитале других организаций группы, и доля ее участия в каждой из них — минимум 90%;
в совокупности все организации будущей КГН уплатили за предшествующий год не менее 10 млрд руб. НДС, акцизов, налога на прибыль и НДПИ (без учета «таможенных» налогов);
за этот же год доходы всех организаций по данным бухгалтерской отчетности составили не менее 100 млрд руб.;
Для того чтобы вступить в консолидированную группу налогоплательщиков российская организация должна соответствовать следующим условиям:
не находиться в процессе реорганизации или ликвидации;
не должно быть возбуждено производство по делу о несостоятельности (банкротстве);
размер чистых активов организации превышает размер уставного (складочного) капитала.
Кроме того налоговым кодексом РФ установлены ограничения относительно категорий организаций, которые не могут являться участниками консолидированной группы налогоплательщиков. А именно:
резиденты особых экономических зон;
организации, применяющие специальные налоговые режимы (УСН, ЕНВД, ЕСХН), не уплачивающие налог на прибыль, освобожденные от уплаты налога на прибыль или уплачивающие налог на прибыль по нулевой ставке;
банки, за исключением случаев, когда все другие компании, входящие в эту группу, являются банками (аналогичная норма установлена для страховых организаций, негосударственных пенсионных фондов и профессиональных участников рынка ценных бумаг, не являющихся банками);
участники иной консолидированной группы налогоплательщиков;
плательщики налога на игорный бизнес;
Таким образом, не могут стать участниками КГН, в частности: упрощенцы, вмененщики, образовательные и медицинские организации, применяющие нулевую ставку налога на прибыль, а также любая организация, размер чистых активов которой не превышает ее уставного капитала.
Бухгалтерский учет в КГН
В бухгалтерском учете расчеты с участниками консолидированной группы ведутся на отдельном счете 78 «Расчеты с участниками консолидированной группы налогоплательщиков».
Информация об остатках по счету 78 «Расчеты с участниками консолидированной группы налогоплательщиков» раскрывается в бухгалтерском балансе с учетом ее существенности по группам статей «Дебиторская задолженность» разд. II «Оборотные активы» или «Кредиторская задолженность» разд. V «Краткосрочные обязательства», а также в пояснениях к бухгалтерскому балансу.
Учет налога на прибыль
Каждый участник КГН должен вести бухгалтерский учет, формировать в бухгалтерском учете и раскрывать в бухгалтерской отчетности информацию о налоге на прибыль в соответствии с правилами, установленными ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций».
Временные и постоянные разницы определяются участниками КГН исходя из их доходов и расходов, включаемых в консолидированную налоговую базу КГН согласно нормам НК РФ для КГН.
Для рядовых участников группы это означает замену счета 68 «Расчеты по налогам и сборам», субсчет 68-прибыль, на счет 78 (поскольку расчеты по налогу на прибыль они не ведут).
Приведем примеры проводок, которые могут возникнуть у участников КГН:
Дебет 99 Кредит 78
Отражено постоянное налоговое обязательство
Дебет 78 Кредит 99
Отражен постоянный налоговый актив
Дебет 09 Кредит 78
Дебет 78 Кредит 09
Списан отложенный налоговый актив
Дебет 78 Кредит 77
Дебет 77 Кредит 78
Списано отложенное налоговое обязательство
Текущий налог на прибыль формируется участниками (включая ответственного участника) также на счете 78:
Дебет 99 Кредит 78
Начислен условный расход по налогу на прибыль
Дебет 78 Кредит 99
Начислен условный доход по налогу на прибыль
Сумма налога на прибыль по КГН в целом, подлежащая уплате ответственным участником в бюджет, отражается в учете ответственного участника следующей проводкой:
Дебет 78 Кредит 68
Сумма налога на прибыль по КГН в целом, подлежащая уплате ответственным участником
Если же будет получен убыток всей консолидированной группой налогоплательщиков, то в отношении убытка должен создаваться ОНА:
Дебет 09 Кредит 78
Признан убыток КГН в целом
Преимущества КГН
Снижается сумма налога на прибыль и объём налогового контроля:
Участники КГН суммируют прибыли и убытки от результатов деятельности каждого из них — то есть консолидируют налоговую базу;
Сделки, заключенные между организациями КГН, не являются предметом контроля за трансфертным образованием. Исключение: сделки, предмет которых — добытое полезное ископаемое — объект налогообложения НДПИ с применением процентной ставки.
Таким образом, можно сделать вывод, что введение в России института консолидации налогоплательщиков имеет положительную тенденцию, поскольку направлено на оптимизацию налогообложения прибыли, а также упрощение налогового администрирования.
Недостатки КГН
Вместе с этим следует отметить и отрицательные моменты, например, очень жесткие условия вступления в группу, которые обеспечивают возможность воспользоваться преференциями только ограниченному кругу крупнейших налогоплательщиков.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.

