Пенсия коэффициент 1 2 сколько это в рублях 2017
Расчет пенсии
Пенсионная система в Российской Федерации в течение последнего десятилетия неоднократно подвергалась весьма значительным изменениям. Кроме прочего, касались они и порядка расчета пенсий. Сам по себе он не является простым, однако разобраться в его принципах не очень сложно.
В рамках данной статьи будут рассмотрено, как рассчитать пенсию, а также приведены примеры для понимания соответствующего алгоритма.
Бесплатно по России
Формула расчета и пенсионные калькуляторы
При обращении гражданина в Пенсионный фонд России сотрудники ведомства проверяют соответствие данного заявления законодательным требованиям, предъявляемым для установления выплат.
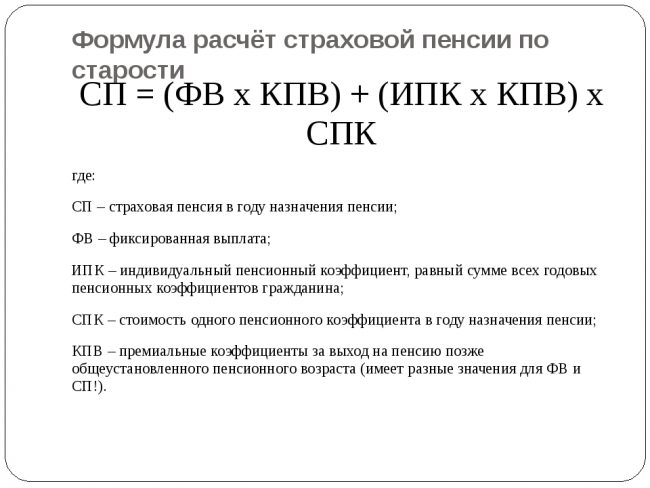
Если они выполнены, то на основании данных индивидуального лицевого счета застрахованного лица, а также представленных документов осуществляется расчет пенсионной выплаты. Начисляется сумма по специальной формуле. Выглядит она следующим образом:
- СП – общий размер страховой пенсии, назначаемой по старости, инвалидности или потере кормильца.
- ИПК – индивидуальный пенсионный коэффициент, выраженный в количестве накопленных пенсионных баллов.
- СПК – стоимость одного пенсионного балла на момент выхода гражданина на пенсию.
- ФВ – фиксированная выплата, установленная государством.
- КвФВ – особый коэффициент, который применяется в тех случаях, когда лицо пенсионного возраста обращается за назначением выплат позднее, чем у него возникает на то право.
Из каких частей состоит пенсия
Страховая пенсия, выплачиваемая по старости, потере кормильца или инвалидности, состоит из нескольких частей, которые учитываются при расчете в совокупности.
- Страховая часть. Собственно, основная часть выплаты. Ее размер зависит непосредственно от объема накопленных пенсионных прав, выраженных в форме индивидуального пенсионного коэффициента (ИПК). Размер страховой части непосредственно зависит от объема перечислений страховых взносов и, косвенно, стажа трудовой или предпринимательской деятельности.
- Фиксированная часть. По сути, представляет собой базовый доход, который гарантируется государством вне зависимости от размера страховой части.
- Надбавки к фиксированной выплате. В подавляющем большинстве случаев размер пенсионной выплаты формируется за счет страховой части и фиксированной выплаты. Однако в отдельных ситуациях к пенсии полагаются надбавки. Одним из частных оснований для установления дополнительных начислений является низкий размер материального обеспечения (ниже прожиточного минимума в регионе проживания).
Индивидуальный пенсионный коэффициент
Действующее законодательство Российской Федерации устанавливает обязательное пенсионное страхование граждан страны (в отдельных случаях участниками системы могут быть и иностранцы). В соответствии с этим все работодатели выступают страхователями в отношениях с Пенсионным фондом России и своими работниками, выплачивая особые страховые взносы в ПФР за своих сотрудников, которые направляются на цели ОПС.
Соответственно, взносы, уплачиваемые в Пенсионный фонд России, конвертируются в баллы, которые в совокупности и являют собой ИПК. Иными словами, значение коэффициента равно значению количества накопленных баллов.
Пенсионные баллы
Размер страховой пенсии непосредственно зависит от количества пенсионных баллов. Оно же зависит от объема перечислений страховых взносов. Однако следует отметить, что баллы могут быть начислены и за те периоды, когда работник фактически не исполнял трудовой функции. К примеру, за время нахождения в отпусках по беременности и родам, а также по уходу за ребенком до полутора лет.
При расчете пенсии используются показатели как количества баллов, так и стоимость одного из них. Установлено, что в 2021 году одна пенсионная единица стоит 98,86 рубля.
Стоимость балла будет расти ежегодно вплоть до 2024 года. Известно, что к тому моменту она составит 116,63 рубля. Объем увеличения стоимости в последующие годы на данный момент неизвестен.
Кроме этого, установлено, что существует минимальный предел количеств баллов, необходимый для установления пенсии. В текущем году значение ИПК составляет 21. Если оно меньше, то лицо не имеет оснований для назначения ему выплат.
Фиксированная выплата
Фиксированная выплата отличается тем, что ее размер одинаков для всех пенсионеров. Он не привязан к страховой части, поэтому для его определения не применяются такие показатели, как страховой стаж и количество накопленных баллов.
Следует отметить, что в соответствии с действующим законодательством размер выплаты должен ежегодно индексироваться. Изначально планировалось, что индексация производится раз год в феврале. Однако в период с 2016 по 2018 годы ее увеличение не было предусмотрено, что связывают со сложной экономической ситуаций стране и дефицитом средств пенсионного фонда, устранить который была призвана начавшаяся в 2019 году реформа системы пенсионного обеспечения.
Однако на данный момент индексация производится в объемах, превышающих показатели инфляции. Большинство пенсионеров получает базовую фиксированную выплату в размере, установленном Правительством РФ. Однако отдельные категории получателей пенсии могут рассчитывать на повышенный размер обеспечения. К примеру, увеличенная фиксированная выплата положена гражданам, достигшим возраста 80 лет, а также пенсионерам, имеющим иждивенцев.
Вычисление суммы страховой пенсии самостоятельно
Установлено, что страховая пенсия по старости может быть назначена гражданину при соблюдении определенных условий. К ним следует отнести:
- Достижение пенсионного возраста. В текущем году граждане могут выходить на отдых в 56,5 года (мужичины) и 61,5 года (женщины). При этом следует отметить, что по окончанию реформы, которая проводится с 2019 года, статус пенсионера будет приобретаться в 60 и 65 лет соответственно.
- Наличие необходимого стажа. В 2021 году гражданин обязан иметь 12 лет стажа.
- Значение ИПК. Минимальное значение ИПК в 2021 году составляет 21.
Пенсии по инвалидности назначаются вне зависимости от возраста и значения ИПК при наличии минимального стажа. То же касается и выплат по потере кормильца.
Если гражданин не соответствует указанным выше критериям, то страховая пенсия ему не назначается. Вместо этого он может претендовать на государственное пенсионное обеспечение, которое устанавливается на 5 лет позже.
Кроме этого, если лицо, которое достигло возраста выхода на заслуженный отдых, не воспользовалось этим правом, то в последующем при расчете размера выплат будет использоваться специальный коэффициент.
В зависимости от количества месяцев, прошедших с момента возникновения соответствующего права и до дня обращения за получением материального обеспечения, значение премиального коэффициента составит для страховой части – от 1,07 до 2,32 и для фиксированной выплаты – от 1,056 и до 2,11.
Также отдельные категории работников имеют право на досрочное назначение пенсии. Соответственно, расчет выплат производится для них с учетом этого обстоятельства. К лицам, имеющим право на досрочную пенсию, относятся медики, педагоги, работники вредных производств и проч.
Чтобы определить сумму страховой части, необходимо произвести соответствующий расчет.
Так, страховая часть являет собой произведение количества страховых баллов и стоимости одного из них, установленной в год назначения выплаты. Иными словами, чтобы рассчитать страховую часть, необходимо значение ИПК умножить на стоимость одного балла.
Как посчитать общую сумму выплат
Для наглядности и понимания принципов расчета необходимо привести простые примеры.
Пример 1
Слесарь Иванов отработал на предприятии более 30 лет. К моменту достижения пенсионного возраста он накопил 44 пенсионных баллов. Подача заявления на назначение выплаты планируется во втором полугодии 2021 года.
- Шаг 1. Определение стоимости одного балла (98,86 рубля) и размера фиксированной выплаты (6044,48 рубля).
- Шаг 2. Определение размера страховой части. Умножаем значение ИПК на стоимость одной пенсионной единицы: 44*98,86 = 4349,84.
- Шаг 3. Производим сложение страховой части и фиксированной выплаты. 4349,84+6044,48 = 10394,32.
Таким образом, размер пенсии слесаря Иванова составит 10394,32 рубля.
Пример 2
Предположим, что право на пенсию у слесаря Иванова возникло в 2020 году, а обратился он за ней в 2021 – спустя 12 месяцев. В этом случае расчет производится с учетом премиального коэффициента.
- Шаг 1. Применяем коэффициент к страховой части: 4349,86*1,07 = 4654,35. 4654,35 рубля – страховая часть с учетом позднего выхода на пенсию.
- Шаг 2. Применяем коэффициент к фиксированной выплате: 6044,48*1,056 = 6382,87. Размер ФВ составит 6382,97 рубля.
- Шаг 3. Складываем части пенсии – 4654,35+6382,97 = 11037,32.
Таким образом, размер обеспечения Иванова составит 11037,32 рубля.
Отдельно следует сказать о том, каким образом производится расчет для лиц, работавших неофициально. Важно понимать, что ИПК рассчитывается только исходя из перечислений работодателей с «белой зарплаты». Если лицо не работало официально, то и перечисления не осуществлялись, а это означает, что соответствующие периоды не будут засчитаны.
Таким образом, заявление о назначении пенсии может быть отклонено (если стажа или баллов будет не хватать). Если же заявитель имел периоды официального трудоустройства, то засчитываться будут только они.
Сведения о состоянии пенсионного счета
Чтобы узнать о состоянии своего пенсионного счета (количество лет стажа и ИПК), гражданин или его представитель может обратиться в отделение пенсионного фонда по месту жительства, предъявив паспорт и доверенность (для представителя).
Кроме этого, полную выписку можно получить и в режиме онлайн, воспользовавшись порталом «Госуслуги» или функциями личного кабинета на сайте ПФР.
Увеличение размера будущей пенсии
Следует выделить несколько способов, как можно увеличить размер будущей пенсии.
- Официальное трудоустройство. При официальном трудоустройстве у работника формируется страховой стаж, а также осуществляются перечисления в ПФР. Важно, чтобы зарплата была «белой», а работодателем производились все отчисления в налоговые органы и в счет обязательного пенсионного страхования. В этой связи работнику крайне важно изучить трудовой договор, особенно пункт с указанием размера заработной платы.
- Получение премиальных коэффициентов. Если лицо уже достигло пенсионного возраста, то оно может увеличить пенсию, обратившись за ней позднее. Соответственно, чем позже будет назначена выплата, тем большее значение коэффициента будет применяться при ее расчете.
- Добровольные взносы. Каждый гражданин может попросту «купить» баллы, осуществляя добровольные перечисления за свой счет в адрес ПФР. Основанием для такого перечисления является соответствующий договор, в котором также прописываются основные детали соглашения, в том числе суммы и периодичность платежей.
Полезное видео
В дополнении к ответу на вопрос, какая у меня будет пенсия, предлагаем посмотреть видео по теме статьи:
Заключение
Страховая пенсия в РФ является наиболее распространенной формой пенсионного обеспечения. При ее расчете используется специальная формула, которая учитывает объем накопленных пенсионных прав, выраженных в индивидуальном пенсионном коэффициенте. При знании принципов и метода расчета произвести его самостоятельно не представляется сложной задачей.
Что означает коэффициент 1.2 при начислении пенсии
Пенсионные коэффициенты – кому и сколько?
В последнее время вопросы, касающиеся начисления пенсии и вообще пенсии в целом, приобрели крайнюю актуальность. Повышение пенсионного возраста вообще является отдельной темой, о которой сейчас слышно со всех сторон.
Однако это больше интересует будущих пенсионеров, а не настоящих или тех, кто вот-вот начнет получать пенсию. Для последних более актуальным выступает именно расчет суммы, которую они смогут получать на руки, а отсюда и понимание сущности различных надбавок, льгот и коэффициентов.
К примеру, что представляет собой коэффициент 1,2? Кому он полагается? Чтобы ответить на этот вопрос, сначала следует разобраться с тем, что представляет собой страховая пенсия по старости. В ее структуре несколько частей:
- Часть, которая была заработана до 2002 года;
- Часть, которая была заработана в 2002-2014 гг.;
- Часть, которая была получена после 2015 года;
- Часть, которая была начислена за прочие временные периоды. То есть за те периоды, которые не относятся к страховым.
В 2015 году происходит серьезное реформирование пенсионной системы. Суть заключается в том, что ранее пенсии оценивались в рублевом выражении, а в новом варианте реформы главными стали особые коэффициенты, называемые ИПК.
Из его названия ясно, что у каждого человека, вышедшего на пенсию, значение такого коэффициента будет индивидуальным, то есть, отличным от других людей. К примеру, два соседа-ровесника, отработавших одинаковое количество лет, могут иметь разный ИПК.
По сути, ИПК представляет собой число баллов, которые удалось накопить за годы работы. Данное значение может быть рассчитано за счет калькулятора, что размещен на сайте ФНС.
Наиболее большую трудность в ходе оценки пенсионных прав, представляет время, в которое осуществлялась трудовая деятельность конкретного гражданина, ведь, как известно, трудовое законодательство за последнее время менялось уже несколько раз. Только за последние тридцать лет обновление производилось не менее трех раз.
Начиная с 2013 года, пенсионная система стала балльной. Соответственно, чем больше баллов удастся накопить будущем пенсионеру, тем больше по итогу будет его пенсия. Согласно условиям действующего законодательства, существует минимальное число баллов, которые гражданин РФ должен иметь для того, чтобы выйти на пенсию. К примеру, на 2018 году за девятилетний трудовой стаж нужно накопить, как минимум, 13,8 баллов.
В следующем (2019) году обязательным станет показатель стажа в десять лет, а ИПК, таким образом, будет приравнен к 16,2. Граждане, которые проживают на Севере, при переезде в какой-либо иной регион, включая северные регионы, обладают правом на то, чтобы получать пенсионные выплаты в увеличенном объеме.
Следует отметить, что законодательством было установлено, что в случае. Когда количество накопленных пенсионных баллов ниже установленного, страховую государственную пенсию человек получить не сможет, он будет получать лишь социальные выплаты.
При этом с каждым годом, количество необходимых пенсионных баллов будет расти. Согласно установленным меркам, ежегодный прирост баллов будет составлять 2,4 балла.
Обращаясь к сети Интернет, можно получить достаточно расплывчатые формулировки относительно сути коэффициента 1.2. В большинстве источников указывается, сколько составит пенсия при данном коэффициенте, сколько будет составлять максимальная пенсия при данном коэффициенте, но конкретных формулировок, относительно того, что это такое, толковых ответов мало.
Согласно законодательству, 1.2 выступает в качестве ограничительного коэффициента, который участвует в расчете пенсионных выплат. Данный показатель является коэффициентом среднемесячной заработной платы.
Речь идет о том, как среднемесячный заработок человека за период 2000-2001 гг. или за пятилетний период (любые шестьдесят месяцев подряд) до 01.01.2002 года соотносится с объемом полученной среднемесячной оплаты труда в Российской Федерации за аналогичный период. При этом размер такой среднемесячной оплаты составляет 1494,5 руб. Ограничительным считается значение, равное 1,2.
Как же рассчитать размер пенсионных выплат с данным ограничительным коэффициентом?
К примеру, средний размер заработанных средств за период 2000-2001 гг. составил 3200 рублей. Данную делим на 1494,5.
По итогу получится 2,14. То есть, полученный коэффициент на 0,94 больше, чем 1,2. Исходя из этого, при расчете суммы пенсии, может быть применено лишь ограничительное значение, которым как раз и является 1,2. При этом количество работ, на которых занят гражданин, в расчет не берется.
Кроме того, в расчет не берется заработная плата, получаемая в других государствах. В расчете участвуют лишь те суммы, которые гражданин получал на территории РФ.
Таким образом, самостоятельно подсчитать точный размер будущей пенсии достаточно сложно. Для этого и применяется специальный калькулятор, размещенный на сайте ФНС.
Пенсионный калькулятор
Россияне против повышения пенсионного возраста!
Пенсия депутата безо всяких баллов привязана к его зарплате. Согласно вступившим в силу с начала 2017 года поправкам, депутаты и сенаторы, исполнявшие свои обязанности от пяти до десяти лет, имеют право на прибавку к страховой пенсии в размере 55% от ежемесячного денежного вознаграждения сенатора или депутата Госдумы. Зарплата депутата Госдумы составляет в среднем 384 тысячи рублей в месяц.
Остальные должны работать, платить налоги, и не получать достойную пенсию. Поэтому пенсионный возраст повышается до средней продолжительности жизни гражданина РФ.
Пенсионный калькулятор начинает кампанию против пенсионной реформы 2020. Свои мысли о повышении пенсионного возраста вы можете высказать здесь на нашем сайте

Пенсионные баллы
Сколько пенсионных баллов
может быть начислено Вам за 2020 год?
Введите размер Вашей ежемесячной
заработной платы до вычета НДФЛ:
Результаты расчета
Пенсионный калькулятор 2020 года позволит вам рассчитать размер пенсии по старости в ценах, актуальных на 2020 год. При этом используются разные методы расчёта – и действующая пенсионная формула, и новая формула, которую также учитывает пенсионный калькулятор ПФР.
Чтобы рассчитать примерное начисление пенсии по старости в 2020 году, калькулятор окажется просто незаменимым средством. Пенсия 2020 года актуальна для граждан, которые уже достигли пенсионного возраста, то есть для женщин от 55 лет и для мужчин от 60 лет. В настоящий момент пенсия по старости выдаётся более чем 33 миллионам пенсионеров. Расчётами занимается ПФР, пенсионный калькулятор же помогает увидеть и понять, как рассчитать пенсию.
Калькулятор пенсии
Чтобы подсчитать для Вас, сколько составила бы пенсия 2020, калькулятор нуждается в некоторых данных. Схема расчёта довольно проста: на будущий размер пенсии влияют несколько ключевых факторов:
- Пол и возраст. Пенсия по старости выплачивается мужчинам с 60 лет, а женщинам – с 55 лет. Рассчитать размер пенсии по старости нетрудно, если помнить, что пенсионный возраст не увеличивается и увеличиваться не будет.
- Для мужчин – срок прохождения воинской службы. От этого в значительной степени зависит размер основной части пенсии, поскольку военная служба также учитывается в общем стаже.
- Для женщин – количество детей и общая продолжительность планируемого отпуска по уходу за детьми. Калькулятор ПФР 2020 года засчитывает до полутора лет на каждого ребёнка в общий стаж.
- Продолжительность трудовой карьеры до достижения пенсионного возраста. Трудовая пенсия зависит в первую очередь от того, в течение какого срока вы трудитесь и получаете зарплату. Здесь пенсионный калькулятор Минтруда учитывает именно время работы, за вычетом военной службы, учёбы и ухода за детьми.
- Срок, в течение которого вы готовы работать и получать зарплату, даже когда достигнете пенсионного возраста и вам будет доступна пенсия по старости. В этом случае особым образом работает новый пенсионный калькулятор – действующая формула позволяет значительно увеличить размер основной части пенсии.
- Тариф, по которому будет рассчитываться фиксированный базовый размер страховой части трудовой пенсии. Для граждан, родившихся до 1967 года, накопительная часть пенсии считается по одному тарифу со ставкой 0%. Для граждан, родившихся в 1967 году и позже, накопительная пенсия рассчитывается по-другому. Если тариф формирования накопительной части пенсии не менялся, а накопления не переводились в НПФ (негосударственный пенсионный фонд) и обратно в ПФР, то пенсионный калькулятор 2020 будет использовать ставку 2%. Если же накопительная пенсия уже находится в НПФ или переведена в ПФР, то пенсионный калькулятор будет рассчитывать тариф по шестипроцентной ставке.
- Размер официальной зарплаты в рублях. Рассчитывая начисление пенсии по старости в 2020 году, калькулятор учитывает, разумеется, только официальную зарплату – никаких «серых доходов», «зарплат в конвертах» и других неофициальных доходов. Накопительная часть пенсии складывается из пенсионных отчислений, которые в обязательном порядке вычитаются из зарплаты каждый месяц. Всё это также учитывает пенсионный калькулятор 2020.
Используемые показатели
Пенсионный калькулятор ПФР использует следующие ключевые показатели, когда рассчитывается пенсия 2020 года:
- условная стоимость одного пенсионного коэффициента – в 2020 года она составляет 71,41 руб.;
- дополнительный пенсионный коэффициент за 30–45-летний стаж. По нему рассчитывается базовый размер страховой части трудовой пенсии по старости в 2020 году. Коэффициент равен единице за каждый год трудового стажа от 35 до 45 лет для мужчин и от 30 до 40 лет для женщин;
- дополнительный пенсионный коэффициент за 40-летний стаж для мужчин и за 35-летний стаж для женщин. Он равен пяти и складывается с таким показателем, как фиксированный базовый размер страховой части трудовой пенсии;
- пенсионные коэффициенты в период ухода за ребёнком. На каждого ребёнка официально выделяется по полтора года, засчитываемых в общий стаж. Пенсионный калькулятор на сайте ПФР начисляет коэффициенты в размере 1,8 для первого ребёнка, 3,6 – для второго, 5,4 – для третьего;
- коэффициент за каждый год срочной военной службы. Пенсионный калькулятор Пенсионного фонда начисляет за каждый год службы коэффициент в размере 1,8;
- собственно фиксированный базовый размер страховой части трудовой пенсии по старости в 2020 году, который составляет 4383 руб. 59 коп;
- МРОТ (минимальный размер оплаты труда), который един для всей РФ и который также учитывает пенсионный калькулятор на сайте ПФР. МРОТ 2020 года составляет 5965 рублей.;
- средний размер зарплаты граждан РФ в 2020 году – составляет 25760 руб.;
- максимальный размер зарплаты, который учитывает пенсионный калькулятор 2020, рассчитывая обложение обязательными страховыми взносами, составляет 59250 рублей в месяц, так что используется коэффициент в размере 2,3 к средней зарплате по стране;
- размер заработной платы, для которой учитывается обложение страховыми взносами пенсионный калькулятор: действующая формула учитывает сумму выше в 1,6 раз к средней зарплате по стране;
- период ожидаемой выплаты. Его пенсионный калькулятор ПФР учитывает, чтобы рассчитать трудовую пенсию по действующей формуле и накопительную часть пенсию по новой формуле, если после достижения пенсионного возраста нет трудового стажа. В случае необращения за назначением пенсии период составит 228 месяцев, или 19 лет;
- минимальная заработная плата, по которой будет учитывать начисление страховых взносов в размере 22% пенсионный калькулятор – действующая формула пока этого не учитывает. Минимальный размер равен двум МРОТ и составляет 11930 руб.;
- тариф уплачиваемых страховых взносов на обязательное пенсионное страхование. Пенсионный калькулятор Пенсионного фонда учитывает ставку в размере 22 %;
- средний размер пенсии по старости. С учетом того, сколько составляли минимальная и максимальная пенсия по старости в 2020 году в рублях, средняя сумма равна 10 645 руб.
Обратная связь
Пенсионный фонд консультация по телефону: 8-800-510-5555 (бесплатная пенсионная консультация)
В рамках общественного обсуждения разрабатываемого нового порядка формирования пенсионных прав граждан и назначения трудовой пенсии по старости предлагаем направлять ваши мнения и отзывы в виде комментариев снизу этой страницы. Ваши предложения будут проанализированы и обсуждены на рабочей группе по разработке Стратегии развития пенсионной системы РФ при Минтруда России.
Пенсионный калькулятор будет обновляться по мере совершенствования порядка формирования пенсионных прав граждан и назначения трудовой пенсии по старости.
Новая пенсионная формула
Общая сумма пенсии складывается из страховой пенсии и, если выбран соответствующий вариант пенсионного обеспечения в системе ОПС, накопительной пенсии. В 2020 году независимо от выбора варианта пенсионного обеспечения в системе ОПС у всех граждан формируются пенсионные права только на страховую пенсию исходя из всей суммы начисленных страховых взносов.
Формула расчета страховой пенсии по старости:
СТРАХОВАЯ ПЕНСИЯ = СУММА ВАШИХ ПЕНСИОННЫХ БАЛЛОВ * СТОИМОСТЬ ПЕНСИОННОГО БАЛЛА в году назначения пенсии + ФИКСИРОВАННАЯ ВЫПЛАТА
СП = ИПК * СПК + ФВ , где:
- СП– страховая пенсия
- ИПК– это сумма всех пенсионных баллов, начисленных на дату назначения гражданину страховой пенсии
- СПК– стоимость пенсионного балла в году назначения страховой пенсии.
В 2020 году = 71,41 руб. Ежегодно увеличивается государством на уровень не ниже инфляции.
- ФВ– фиксированная выплата.
На 1 января 2020 года = 4383,59 руб. Ежегодно увеличивается государством на уровень не ниже инфляции.
Таким образом, расчет страховой пенсии в 2020 году осуществляется по формуле:
СП = ИПК*71,41 + 4383,59
Вне зависимости от того, какова будет действующая пенсионная формула, не следует забывать, что трудовая пенсия напрямую зависит от рабочего стажа и других факторов. Накопительная часть пенсии – это не единственная её составляющая. Когда вы используете новый пенсионный калькулятор 2020 года, то одновременно применяются:
- пенсионный калькулятор Минтруда, чтобы узнать, сколько составит трудовая пенсия (с учётом срочной военной службы, ухода за ребёнком и других социально важных факторов);
- пенсионный калькулятор ПФР – он рассчитывает, каков будет фиксированный базовый размер страховой части трудовой пенсии.
Таким образом, у вас появляется возможность узнать актуальный размер пенсии для 2020 года. Ведь он зависит не только от того, где и в течение какого срока вы работали. Пенсия 2020 года рассчитывается также, исходя из того, какие страховые взносы гражданин уплачивает в ПФР в рамках ОПС – системы обязательного пенсионного страхования. От этого напрямую зависит базовый размер страховой части трудовой пенсии по старости в 2020 году.
Когда используются актуальные на сегодняшний день формулы ПФР, пенсионный калькулятор отображает размер пенсии, которую вы получали бы в 2020 году. С одной стороны, вы узнаете минимальный размер пенсии по старости в 2020 году, с другой – вам будет известна максимальная пенсия по старости в 2020 году в рублях, которая доступна вам.
Пенсионный калькулятор 2020 года позволит также определить оптимальный размер трудового стажа, который понадобится, чтобы накопительная пенсия была как можно больше, а общий размер пенсии был оптимальным. Используя пенсионный калькулятор Минтруда, вы узнаете, как сделать так, чтобы получилась максимальная пенсия по старости в 2020 году в рублях.
Обратите внимание, что пенсионный калькулятор ПФР 2020 года не следует использовать, чтобы рассчитать размер пенсии следующих категорий граждан:
- инвалидов;
- военнослужащих;
- индивидуальных предпринимателей;
- работников опасных и вредных предприятий;
- действующих пенсионеров и граждан, которым осталось менее 3 лет до выхода на пенсию.
Основные положения и принципы расчёта пенсионных выплат по новым правилам
Калькулятор ПФР 2020 позволит вам учесть все новые правила и не ошибиться, рассчитывая минимальный размер пенсии по старости в 2020 году, который будет вам доступен при сохранении указанных условий.
В настоящий момент всё ещё продолжают обсуждаться и корректироваться новые правила формирования будущей пенсии граждан. В связи с этим продолжает дорабатываться и совершенствоваться пенсионный калькулятор 2020 года. Предложения, поступающие от граждан, которые желают знать, сколько они будут получать, рассматриваются специальной рабочей группой при Министерстве труда РФ. Сами же граждане в это время имеют возможность использовать пенсионный калькулятор Пенсионного фонда, чтобы узнать, сколько они будут получать с учётом действующих цен 2020 года.
Новый пенсионный калькулятор 2020 был создан с учётом всех законодательных нововведений и поправок, так что вы можете быть уверены в достоверности рассчитываемых сумм. С помощью этого удобного инструмента любой человек может узнать, сколько бы составила пенсия 2020 – калькулятор предельно прост в обращении. Кроме того, пенсионный калькулятор 2020 продолжает регулярно обновляться по мере того, как принимаются новые законодательные решения.
Пример расчёта пенсии для граждан, родившихся до 1967 года
За последние годы реформирование пенсионной системы проводилось в нашей стране не единожды. Для граждан, родившихся до 1967 года, сформировалась особая система расчета пенсий, учитывающая все изменения законодательства. Алгоритм расчета нельзя назвать простым, тем не менее, пользуясь им, можно рассчитать пенсию самостоятельно. Мы покажем на примерах с пояснениями, как это сделать.
Алгоритм расчета
Расчет пенсий основывается на законодательных нормах двух ФЗ: №400 от 28/12/13 и №173 от 17/12/01. Последний не применяется в настоящее время, за исключением положений, которыми регулируется исчисление трудовых пенсий. Они входят в общий расчет, определяющий размер страховых пенсий для граждан, родившихся до 1967 года. При определении возраста включается полностью 1966 год.
Пенсия состоит из двух частей:
- фиксированной выплаты (можно встретить еще определение «базовая часть»);
- страховой части.
В пенсионном законодательстве есть еще понятие накопительной пенсии, однако для категории граждан, о которой идет речь, она здесь не рассчитывается в силу особенностей, определяющих эту выплату законодательных норм.
Фиксированная пенсионная выплата имеет целью дать некую социальную гарантию пенсионеру.
Выплата может увеличиваться, если пенсионер относится к определенным в законодательстве категориям: инвалидам, имеющим иждивенцев, работающим в северных условиях.
Страховая часть рассчитывается в несколько этапов. При расчетах применяется понятие пенсионного балла. Это условные единицы, в которые переводится заработная плата и стаж гражданина.
Страховая пенсия в разные периоды исчисляется по-разному, в соответствии с изменениями законодательства:
- до 2002 года;
- с 2002 по 2014 годы включительно;
- с 2015 года.
Для родившихся до 1967 года прежде всего актуален период исчисления страховой пенсии до 2002 года. Он представляет наибольшую сложность, поэтому порядок расчета мы рассмотрим подробно.
Заработная плата и стаж учитываются в виде двух показателей: коэффициента стажа и зарплатного коэффициента.
Коэффициент стажа считается так:
- при стаже не выше 24 лет, включая этот год, мужчина может рассчитывать на коэффициент 0,55. Имеется в виду любой стаж до указанного предельного. От 25 лет – коэффициент каждый год увеличивается на 0,01;
- при стаже не выше до 19 лет женщина будет иметь коэффициент 0,55. От 20 лет – коэффициент каждый год увеличивается на 0,01.
Наивысшее значение показателя 0,75, иначе говоря, если при расчете получилось большее значение, берется 0,75.
Зарплатный коэффициент считается по средней зарплате гражданина за определенный период, в соотношении к средней в масштабах страны за тот же период. Предельное значение здесь 1,2.
Далее они перемножаются между собой и умножаются на фиксированное число 1671. Это средняя зарплата за месяц в период с 1.07 по 30.09 2001 года. Она зафиксирована в указанном размере 1671 рубль и используется в расчетах.
Следующий шаг – необходимо вычесть 450 рублей (базовую пенсию на начало 2002 года). Затем к рассчитанной сумме применяется так называемая валоризация, на 10% при наличии любого стажа до 2001 года. Дополнительно — по 1% в год за стаж до 1990 года (включительно).
Подсказка! Валоризация — единовременное повышение денежной оценки пенсионных прав лиц, имеющих трудовой стаж ранее 2002 года.
Рассчитанная сумма еще умножается на фиксированное значение 5,6148. Это коэффициент роста расчетного пенсионного капитала, с учетом всех индексаций, начиная с 2002 года.
Если гражданин продолжал работать после 2002 года и за него отчислялись взносы в ПФР, нужно учесть в страховой пенсии и их. Тогда применяют указанный выше расчет с учетом 228 – ожидаемого периода выплаты пенсии в месяцах, т.е. исчисляют пенсионный капитал до 2002 года в целом, а не по месяцам. К полученной сумме добавляют сумму взносов за сотрудника и уже общий результат делят на 228.
Полученную месячную сумму выплат переводят в баллы по стоимости одного в 2014 году. Получается число баллов на 1 января 2015 года. Позже расчет пенсионных баллов делается по годам. Он исчисляется отношением уплаченных страховых взносов за работника к величине страховых взносов с максимальной облагаемой взносами заработной платы. Максимальную величину взносооблагаемой зарплаты устанавливает государство. Полученное отношение умножают на 10. Далее число баллов умножают на стоимость балла на момент выхода на пенсию.
Примеры расчета
Рассмотрим приведенный алгоритм на условных примерах.
Пример 1
Женщина выходит на пенсию в 2015 году. Общий трудовой стаж на 1.01.2002 составляет 22 года. Из них до 1990 года включительно 12 лет. Ее страховой стаж выше 20 лет, значит, применим коэффициент 0,55. Прибавим 0,01 * 2 = 0,02 за каждый дополнительный год. Общий показатель
0,55 + 0,02 = 0,57.
Ее средняя зарплата исчислена 250 руб., средняя по стране — 210 руб. Зарплатный коэффициент равен 250 / 210 = 1,19. Он не выше предельно установленного.
Умножаем коэффициенты друг на друга и на фиксированную сумму 1671 рубль. 0,57 * 1,19 * 1671 = 1136,28 руб. Вычитаем 450 рублей. 1136,28 – 450 = 686,28 руб.
До 2001 года включительно у работницы есть стаж, значит, применима валоризация в размере 10%. Добавим по 1% за каждый год имеющегося до 1990 года включительно, стажа. По условию это 12 лет. Общая сумма процентов 10 + 12 = 22%. Увеличим на них рассчитанную сумму: 686,28 * 22% = 150,98. 686,28 + 150,98 = 837,26 руб. Результат скорректируем на 5,6148. 837,26 * 5,6148 = 4701,05 руб.
Фиксированная часть страховой пенсии в период выхода на пенсию — 4383,59 рубля. Если больше стажа у работницы нет, то вместе с фиксированной частью ее рассчитанная пенсия составит 4701,05 руб. + 4383,59 = 9084,64 руб.
Пример 2
Воспользуемся приведенными выше условными данными, несколько изменив их. Предположим, работник, родившийся до 1967 года, вышел на пенсию в 2018 году. Пенсионный капитал до 2002 года, рассчитанный по приведенной выше методике, но с учетом ожидаемого числа месяцев выплаты пенсии — 228, составил 1071840,87 руб.:
- (0,57 * 1,19 * 1671 – 450) * 228 = 156471,84 руб.
- 156471,84 * 5,6148 = 878558,09 руб.
- 878558,09 * 0,22 = 193282,78 руб.
- 878558,09 + 193282,78 = 1071840,87 руб.
После 2002 работодателями за работницу перечислялись взносы в размере 777056,13 руб. Общая сумма составит 1071840,87 + 777056,13 руб. = 1848897 руб. пенсионного капитала.
Далее: 1848897 / 228 = 8109,20 руб., и полученную сумму нужно перевести в баллы. Стоимость балла на конец 2014 года равна 64, 10 руб. 8109,20 / 64,10 = 126,51. На 1 января 2015 года накоплено 126,51 баллов.
Пусть за период до выхода на пенсию накоплено еще 7 баллов. Всего 126,51 + 7 = 133,51 баллов. Страховая пенсия составит 133,51 * 81,49 = 10879,73 руб. 81,49 – стоимость 1 балла на момент выхода на пенсию.
Добавим фиксированную выплату на 1 января 2018 года 4982,90 руб. Общая сумма пенсии составит 10879,73 + 4982,90 = 15862,63 руб.
Далее необходимо упомянуть и о поощрительных коэффициентах при начислении премии. Из приведенных данных видно, что работница, имеющая право выйти на пенсию в 2015 году, продолжала работать сверх этого срока. Для удобства будем считать, что право на пенсию она получила в декабре 2015 года, а фактически ушла на заслуженный отдых в декабре 2018 года. Дополнительно она отработала 36 месяцев. Согласно ФЗ-400, возникает право на повышающий коэффициент в размере 1,24 на страховую часть и 1,19 — на фиксированную выплату.
Рассчитываются коэффициенты согласно ст. 8,15,16 ФЗ-400. 10879,73 * 1,24 + 4982,90 * 1,19 = 13490,87 + 5929,65 = 19420,52 руб. – размер пенсии работника, родившегося до 1967 года с учетом повышающих коэффициентов.
Определить точную дату выхода на пенсию в соответствии с законодательством поможет специальный сервис — калькулятор пенсионного возраста. Для расчета достаточно ввести дату рождения и пол будущего пенсионера.
Индивидуальный пенсионный коэффициент (ИПК)
До конца 2014 года в России пенсионное обеспечение граждан регулировалось Федеральным законом «О трудовых пенсиях в Российской Федерации», но с первого января 2015 года в России пенсионная система претерпела изменения. На этот раз они коснулись выплат трудовых (страховых) пенсий — были введены новые понятия, кардинально изменен принцип исчисления выплат, который действует и в 2021 году. Кроме того, новое законодательство ужесточило в некоторых моментах требования к будущим пенсионерам.
Одним из самых значимых нововведений этой реформы является введение индивидуального пенсионного коэффициента (ИПК), или пенсионного балла, используемый для расчета размера страховой пенсии. При вычислении размера выплат количество заработанных ИПК перемножаются на их стоимость, установленную на день назначения пенсии.
Пенсионная реформа в России
Основными особенностями реформы 2015 года стали следующие нововведения:
- разделение трудовой пенсии на две самостоятельных выплаты — страховую и накопительную(раньше это были две части одной пенсии);
- новые условия для назначения страховой пенсии;
- возможность отказа от формирования накопительной в пользу страховой пенсии (в этом случае на нее будут перечисляться не 10%, а 16% с заработной платы гражданина);
- введение премиальных коэффициентов, мотивирующих граждан выходить на заслуженный отдых позднее с целью получения большего размера выплат.
Также введен так называемый переходный период — время, в которые граждане, которые были близки к выходу на пенсию по старому законодательству, смогли адаптироваться к новым требованиям.
Условия назначения страховой пенсии
Для того, чтобы получить право на назначение страховой выплаты по старости, гражданин (согласно статье 8 Федерального закона N400 ФЗ) должен соответствовать следующим требованиям:
- достичь общепринятого пенсионного возраста— 65 и 60 лет соответственно для мужчин и женщин (данный возраст может варьироваться в случае досрочного выхода на пенсию — по личным характеристикам субъекта (особенности здоровья, социальные аспекты) или из-за занятости в опасном или вредном для жизни и здоровья производстве);
- иметь от 15 лет страхового стажа — периодов уплаты страховых взносов работодателем в Пенсионный фонд России (ПФР);
- сумма пенсионных баллов у гражданина должна быть не менее 30.
Если с пенсионным возрастом все понятно, то как быть гражданам, которым выходить на пенсию в ближайшие годы? Ведь раньше требовалось 5 лет стажа, а с 2015 года необходимо проработать 15 лет. Для этого и был введен переходный период: в течение следующих лет требования к стажу и величине индивидуального пенсионного коэффициента будут постепенно увеличиваться — ежегодно на 1 год. Т.е. в 2015 году требовалось проработать 6 лет, в 2016 — 7, в 2017 — 8, в 2018 — 9 и так далее. Такой же принцип постепенного повышения требований действует и для количества пенсионных баллов: в 2016 году необходимо было иметь 9 баллов, в 2017 — 11,4, в 2018 — 13,8, а дальше — по нарастанию, увеличивая на 2,4 балла ежегодно до 30.
Как рассчитать пенсию по старости?
Реформа 2015 года привнесла изменения в том числе и в порядке расчета страховой пенсии по старости. Если раньше в формуле этой выплаты были такие переменные как страховой капитал и ожидаемый период выплаты, то сейчас они не используются. Фиксированный базовый размер переименован в фиксированную выплату. В общем виде, который отражает абсолютно все нюансы, формула расчета выглядит так:
- СП — размер страховой пенсии по старости;
- ИПК — индивидуальный пенсионный коэффициент на момент расчета выплаты;
- С — стоимость индивидуального пенсионного коэффициента;
- К — премиальные коэффициенты при отсрочке назначения пенсии (для фиксированной выплаты и баллов имеют разные значения);
- ФВ — фиксированная выплата — аналог фиксированного базового размера — гарантированная государством сумма, ежемесячно добавляемая к страховой пенсии.
Пенсионные коэффициенты — что это?
Индивидуальный пенсионный коэффициент — это величина, пришедшая на замену пенсионному капиталу. Его преимущества перед своим предшественником, в первую очередь, в более гибкой структуре, завязанной исключительно на индивидуальных показателях гражданина, а не на среднестатистических показателях по стране.
Стоит понимать, что при всей кажущейся «неподъемности» требований по сумме индивидуальных пенсионных коэффициентов, соблюдение лишь минимальных требований повлечет за собой и минимальный размер пенсии. Поэтому? если Вы хотите при уходе на заслуженный отдых получать соответствующий размер выплат, Вам необходимо контролировать то количество пенсионных баллов, которые у Вас имеются. Сделать это можно следующими способами:
- обратившись в территориальный орган ПФР;
- через официальный сайт Пенсионного фонда России в личном кабинете застрахованного лица;
- через Единый портал государственных услуг.
Индивидуальный пенсионный коэффициент является одной из важнейших величин, влияющих на размер страховой пенсии по старости. Если в случае с фиксированной выплатой граждане не могут никак повлиять на ее размер (он устанавливается и индексируется только государством), то в случае с пенсионными баллами каждый будущий получатель может подсчитать по формулам или с помощью пенсионных калькуляторов, сколько потребуется ему работать и какая у него должна быть заработная плата, чтобы получить необходимую сумму пенсии.
Величина индивидуального пенсионного коэффициента
Как видно из формулы расчета страховой пенсии по старости, индивидуальный пенсионный коэффициент является определяющей величиной для размера пенсии. Для расчета величины пенсионного бала используется следующая формула:
- СВ — страховые взносы, которые зависят от gross-зарплаты (до вычета подоходного налога) и уплачиваются работодателем по выбранному гражданину тарифом (с формированием накопительной пенсии без нее);
- СВmax — максимально возможный размер взносов, уплачиваемый со взносооблагаемой базы по тарифу 16%.
Из этой формулы видно, что количество пенсионных баллов прямо пропорционально заработной плате, а также стажу: чем больше мы зарабатываем, тем больше баллов за год получим; чем больше лет мы будем получать баллы, тем больше их будет. Причем рассчитывают пенсионные коэффициенты за каждый год трудовой деятельности, а при назначении пенсии их складывают.
Гражданин И. зарабатывает в среднем 25 тысяч рублей («чистыми», на руки), оформлен официально. Сколько пенсионных баллов он может заработать за год, имея такую заработную плату, если он не формирует накопительную пенсию?
Сначала требуется определить уровень заработной платы до вычета налогов — gross-зарплаты. Т.к. подоходный налог в России 13%, то для определения гросс-зарплаты необходимо выполнить следующие вычисления:
- 25000 / 0,87 = 28736 рублей.
Далее необходимо умножить это число на 12 — получим годовую зарплату до вычета НДФЛ:
- 28736 Х 12 = 344832 рублей.
Подставим эту величину в формулу расчета количества пенсионных баллов, учитывая, что накопительная пенсия не формируется (соответственно, 16% от годовой gross-зарплаты идут на страховую пенсию):
- (344832 Х 0,16) / (1465000 Х 0,16) Х 10 = 2,354 балла.
Стоимость пенсионного балла в 2021 году
Кроме количества индивидуальных пенсионных коэффициентов, параметром, определяющим размер страховой пенсии по старости, является стоимость пенсионного коэффициента. На момент выхода на пенсию баллы за каждый год суммируются и умножаются на стоимость ИПК на день назначения пенсии.
Стоит обратить внимание на то, что соблюдение лишь минимальных требований 2021 года к сумме ИПК (напомним, их должно быть не менее 21) сулят более чем скромную по нынешним меркам пенсию, т.к. в 2021 году стоимость одного пенсионного балла составляет 98,86 руб.. Подставляя минимально требуемые величины для назначения в 2021 году, можно получить следующий минимальный размер пенсии:
Поэтому главной задачей трудящихся на данный момент является получение как можно большего количества баллов за периоды трудовой деятельности.
Порядок индексации пенсионного коэффициента и его стоимости
Несмотря на кризис и объективный спад в экономике по различным причинам, как внутренним, так и внешним, государство старается поддерживать пенсионную сферу индексацией — увеличением на определенный процент некоторых величин, таких как фиксированная выплата или стоимость индивидуального пенсионного коэффициента.
- Увеличение стоимости баллов происходит на уровень не ниже инфляции в предшествующем году.
- Поэтому размер пенсии так или иначе будет гарантировано расти за счет увеличения (индексации) фиксированной выплаты и стоимости индивидуального пенсионного коэффициента.
Повышение происходит ежегодно 1 февраля на величину инфляции, рассчитанной в за предыдущий год. С 2019 года по 2024 повышение проводится с 1 января на коэффициент, превышающий инфляцию. В 2020 году была установлена инфляция в 4,9%, а при этом в 2021 году пенсию увеличили на 6,3%.

