Какие коды указывать в счете-фактуре
В каких единицах измеряются услуги?
Если УПД заполнен правильно, налоговых рисков при его использовании нет. А проверяют его как первичку и как счет-фактуру. Среди обязательных реквизитов есть единица измерения. Что писать при оказании услуг? Повлияет ли на НДС-вычет ошибка при указании единицы измерения?
Когда применяют УПД
Универсальный передаточный документ (УПД) применяют одновременно для учета расходов (вместо накладной или акта приемки-передачи работ) и расчетов по НДС (как счет-фактуру).
УПД можно оформить при отгрузке товаров, приеме-передаче оказанных услуг и результатов выполненных работ, передаче имущественных прав.
Так же как и счет-фактуру, УПД можно передавать в налоговую инспекцию в электронном виде по телекоммуникационным каналам связи.
Форму и рекомендации по УПД можно взять из письма ФНС от 21 октября 2013 г. № ММВ-20-3/96@. Электронный формат УПД установлен приказом ФНС от 19 декабря 2018 г. № ММВ-7-15/820@.
Основную часть УПД занимает счет-фактура. Эту часть документа заполняют по правилам, утвержденным постановлением Правительства РФ от 26 декабря 2011 года № 1137.
Для части, относящейся к первичке, обязательными являются реквизиты, установленные пунктом 2 статьи 9 Закона о бухгалтерском учете.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Среди обязательных реквизитов УПД — измерители хозяйственной операции в натуральном и (или) денежном выражении с указанием единиц измерения.
Код единицы измерения
В графе 2 таблицы УПД, соответствующей счету-фактуре, указывают код единицы измерения. В графе 2а – его условное обозначение. В графе 3 – количество (объем).
Данные о единицах измерения берут из Общероссийского классификатора единиц измерения ОК 015-94 (МК 002-97) (утв. Постановлением Госстандарта от 26 декабря 1994 г. № 366).
Например, код 796 относится к единице измерения «штука» (обозначается «шт»), 006 – «метр» («м»), 657 – «изделие» («изд») и др.
А как быть, если в классификаторе нет нужного вам обозначения?
В чем измеряются услуги
В классификаторе единиц измерения нет кода единицы измерения услуги. Поэтому многие при оказании услуг проставляют код 796, относящийся к штукам.
Но услуга – это деятельность, результаты которой не имеют материального выражения (п. 5 ст. 38 НК РФ). Поэтому услуги в штуках не измеряются.
Вместе с тем, форма УПД служит, в том числе, основанием для принятия заказчиками услуг сумм НДС к вычету. Поэтому в УПД должны быть указаны количество (объем) и единица измерения реализуемого, а также цена (тариф) за единицу измерения (подп. 6 п. 5 ст. 169 НК РФ). Но только если для этого имеется возможность.
Если же такой возможности нет, в графах «единица измерения», «количество» нужно ставить прочерки (подп. «б» п. 2 Правил заполнения счета-фактуры, утв. Постановлением № 1137). На это же неоднократно указывал Минфин (см., например, письмо от 5 июня 2015 г. № 03-07-09/32579 и др.). Суды согласны (см., например, постановление АС Северо-Кавказского округа от 18 марта 2016 г. № Ф08-1159/2016). А цена (тариф) за единицу измерения – это цена оказываемой услуги по прейскуранту.
Поэтому гадать не стоит. Если реализуемый товар (работы, услуги) измеряется в единицах, которые не указанны в Классификаторе единиц измерения, то в соответствующих графах счета-фактуры или УПД ставятся прочерки.
Ошибка при указании единицы измерения не повлияет вычет
Если в счете-фактуре неправильно указан код единицы измерения, например, при указании услуг исполнитель указал штуки вместо прочерка, на НДС-вычет у заказчика это не повлияет.
Эта ошибка не является критической. А критическими ошибками, из-за которых откажут в вычете, являются те, которые препятствуют определить (п. 2 ст. 169 НК РФ):
- продавца;
- покупателя;
- наименование товаров (работ, услуг);
- стоимость товаров (работ, услуг);
- ставку НДС;
- сумму налога, предъявленную покупателю.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Электронные счета-фактуры (ЭСФ) — новые правила работы
Новые правила формирования электронных счет-фактур
Июль 2021 года принес нововведения законодательства в сфере торговли. С 01.07.2021 года начала действовать национальная система прослеживания товаров. Это и стало причиной перемен в принципе формирования электронных счет-фактур. Изменения затронули всех предпринимателей, но в основном тех, кто занимается продажей продукции, подлежащей прослеживанию.
Главные изменения затронули прежде всего предпринимателей, которые занимаются сбытом продукции, подлежащей прослеживанию. Но имеются некоторые перемены и для других налогоплательщиков.
Продукция подлежащая прослеживанию — это товары, ввезенные из других стран, перечень которых утвержден постановлением Правительства Российской Федерации от 1 июля 2021 года № 1110. Это не тоже самое, что маркировка, так как отслеживаться будет не каждая отдельная единица продукции, а вся ввезенная партия. Прослеживать движение партии будут с помощью документов, именно поэтому вводят новую форму счет-фактуры.
Какие нововведения в счет-фактуре коснутся всех сфер сбыта
Введена дополнительная строчка «5а», где необходимо прописывать информацию отгрузочной документации (номер и дату регистрации), которые являются причиной для составления счета-фактуры. К примеру, накладная, акт оказанных услуг и т.д.
Ввели специальную строку, для внесения порядкового номера вносимых данных. Название продукции надо будет регистрировать в строке «1а», а код по ТН ВЭД ЕАЭС — в «1б».
Столбец «1» и строка «5a» вводятся в счет-фактуре для удобства учета нескольких накладных с разной продукцией. К примеру, если создана сводная счет-фактура по двум и более товарным накладным, в «5a» записывается серийный номер нужной накладной. Записываются они через точку с запятой.
Колонка 11 поменяла название. Она адаптирована как для операций с продукцией, подлежащей прослеживанию, так и для прочей ввозимой продукции.
В форму счет-фактуры добавлены три дополнительных столбца: 12, 12a и 13. Столбцы заполняются только при сбыте прослеживаемой продукции. Столбцы 12 и 12a указывают код и единицы измерения прослеживаемой продукции. Теперь эти подробности изложены в приложении к Постановлению Правительства от 25 июня 2019 г. № 807.
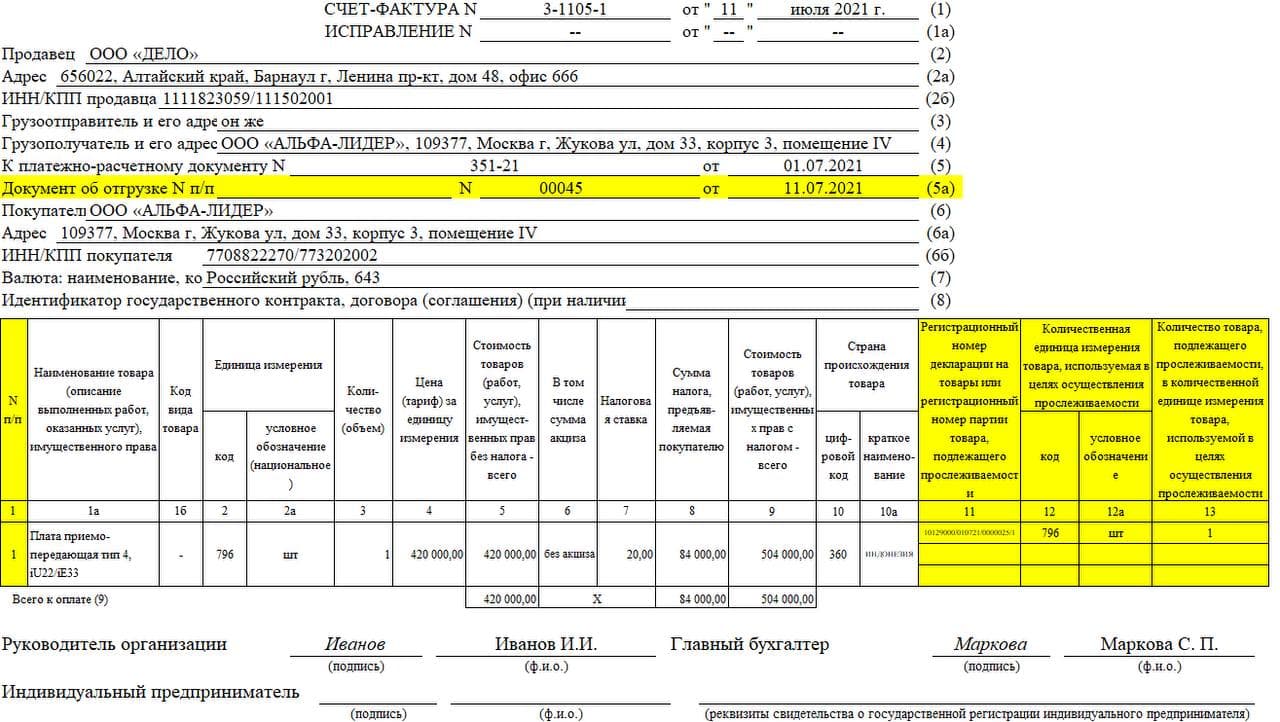

Когда компания или индивидуальный предприниматель реализует продукцию, не подлежащую прослеживаемости, выставляет оплату за работы или услуги в электронном виде, то строки 12, 12а, 13 прописывают, а данные не вносят. Если составляются «авансовые» счета-фактуры, то графы с информацией об этой продукции (столбцы 11-13) тоже будут пустыми.
Если счет-фактура создается в бумажной версии на продукцию, работы или услуги, не относящиеся к прослеживанию, то эти графы можно не добавлять (п. 2.2 Правил заполнения счета-фактуры, утвержденных Постановлением № 1137). Следовательно, счет-фактура в бумажной версии может, как раньше, содержать 11 столбцов. В ситуации, когда генерируются счета-фактуры с колонками под продукцию прослеживания, данная вид бумажной счет-фактуры считается верной. Это возможно, так как добавленная информация не меняет установленную форму документа (это указано в п.9 Правил заполнения счета-фактуры).
Важно, даже в том случае, когда предприниматель занимается реализацией продукции, не входящей в перечень прослеживания, то необходимо использовать счет-фактуры нового образца. Счета-фактуры утверждаются Постановлением Правительства (п.8 ст.169 НК РФ) и действует для всех продавцов.
Новая система прослеживаемости товаров
В конце 2020 года стартовал тестовый период национальной системы прослеживания товаров. Нужна эта система для ужесточения контроля за ввозимыми товарами из других стран. Данный контроль позволит контролирующим органам прослеживать путь импортных товаров, следить за их перемещением до потребителя, за счёт этого планируется уменьшить процент контрафактной продукции на рынке РФ.
Система прослеживаемости регламентируется:
Федеральным законом от 09.11.2020 № 371-ФЗ. Также есть изменения в Налоговым кодексе РФ, утверждена национальная система прослеживаемости.
Постановлением Правительства от 25.06.2019 № 807. Прописан и утверждён список товаров, подлежащих контролю системы прослеживаемости.
В п. 3 ст. 169 Налогового Кодекса РФ есть изменения. Раньше в процессе продажи товаров или оказания услуг всем, не платящим НДС, разрешалось не составлять счёт-фактуру (с условием документально оформленной договорённости двух сторон). С 1 июля действия с прослеживаемыми товарами составляют исключение, то есть уклониться от формирования документа невозможно даже с согласием обеих сторон.
С 1 июля 2021 года товары, упомянутые в перечне Постановления Правительства от 25.06.2019 № 807, станут прослеживаемыми. Ими стали:
холодильники и морозилки;
машины для стирки и сушки белья;
мониторы и проекторы;
коляски и автокресла для детей;
мебель металлическая для офисов;
прочая продукция, в т.ч. автоспецтехника.
Тестовый период национальной системы прослеживаемости товаров закончился, начинается ее законный ввод. Именно по этой причине счёт-фактура дополняется обязательными реквизитами.
Обязательные реквизиты при ввозе товаров, подлежащих прослеживаемости
Во время тестового периода контролирующие органы провели анализ данных и были выделены реквизиты, которыми требуется дополнить систему прослеживаемости и Налоговый Кодекс, ими стали:
регистрационный номер партии ввозимой продукции;
регистрационный номер декларации;
единица измерения прослеживаемого товара;
количество продукции, подлежащей прослеживанию.
До 1 июля 2021 года предприниматели могли составлять счет-фактуру в бумажной или электронной версии, по собственному желанию. Теперь для непрерывного контроля за продукцией подлежащей прослеживаемости, во время их реализации счет-фактуры формируются исключительно в цифровом варианте. Это распространяется и на корректировочные СФ.
В форму счет-фактуры добавлены три дополнительных столбца: 12, 12a и 13. Столбцы заполняются только при сбыте прослеживаемой продукции. Столбцы 12 и 12a указывают код и единицы измерения прослеживаемой продукции. В столбце 13 указано количество прослеживаемой продукции, на которую сформирован счет. Их общий объем рассчитывается в тех же единицах, что указываются в столбцах 12 и 12a.
Одни и те же позиции системы прослеживаемости отображаются в одной пункте счета-фактуры. При ввозе товаров в РФ не одной партией, в столбцах с 11 по 13 прописываются добавочные строки для каждого РНПТ. Данные дополнения внесены и в корректировочную документацию. Новшества обязывают также указать код и название государства, где произведен товар. Специально для этих целей добавлены строки 10, 10а. Когда эти показатели не были внесены в исходный счет-фактуру, то их не надо вписывать в корректирующий документ.
Информация в добавленных строках 11, 12, 12a и 13 должна быть такой же, как в строках простой счет-фактуры. Важно заметить, в 13 столбце следует написать не исходное число выгруженной продукции, а разницу при вычитании количества до и после изменения.
В столбцах 11-13 каждому РНПТ заполняются дополнительные строки, если это идентичная отслеживаемая продукция, ввозимая в РФ разными партиями.
Электронный документооборот счетов-фактур
Вариант деятельности, когда предприниматель занимается сбытом продукции прослеживаемости организациям или ИП, планирующим дальнейшую их перепродажу, то придётся оформлять исключительно ЭСФ и производить взаимную пересылку с помощью операторов ЭДО и электронной почты. Нововведение действует и на корректировочную документацию (п. 1 ст. 169 НК РФ).
Отступление от закона возможно только в таких ситуациях:
продукция реализована физическому лицу без дальнейшей перепродажи, например, для личного пользования, а не для получения прибыли;
продукция предназначена для экспорта или реэкспорт;
продукция реализована и вывезеназа границу Российской Федерации в государства-члена ЕАЭС.
Как организовать электронный документооборот
Предприниматели могут подключиться к электронному документообороту (ЭДО) с помощью заявления (п. 11 Порядка, утв. приказом Минфина от 05.02.2021 № 14н), которое необходимо направить операторам ЭДО.
В новом законодательстве более подробно расписан порядок и сроки регистрации электронных извещений и уведомлений, благодаря им продавец, покупатель и их операторы ЭДО заверяют все этапы прохождения счета-фактуры.
Изменены функциональные обязанности операторов ЭДО и способы их коммуникации друг с другом и предпринимателями. Теперь у каждой стороны торговых отношений свой оператор (п. 3 Порядка, утв. приказом Минфина от 05.02.2021 № 14н).
Бумажный документооборот многим предпринимателям казался проще, так как у электронного есть свои нюансы. Согласно новым правилам, организовать электронный документооборот стало проще. Обеим сторонам торгового соглашения больше не требуются квалифицированные сертификаты ключей для подтверждения электронной цифровой подписи. Электронные счета-фактур утверждаются с помощью квалифицированной электронной подписи, которая уже должна быть у предпринимателя, согласно п. 11 Порядка, утв. приказом Минфина от 05.02.2021 № 14н).
Федеральная налоговая служба уполномочена проверять все отчеты по продукции подлежащей прослеживанию. С 1 июля 2021 года инспектор ФНС будет контролировать показатели прослеживаемой продукции из подотчетных документов и деклараций по НДС организаций и ИП. Во время документальных проверок инспектора имеют право попросить предоставить все документы, где есть реквизиты прослеживаемости, в случае обнаружения неточности в представленных данных (п. 8.9 статьи 88 Налогового кодекса Российской Федерации).
Дата публикации: 16.07.2021
Код ТН ВЭД — что это такое и зачем он нужен

Что такое код ТН ВЭД ЕЭАС
Ведите учет экспорта и импорта на УСН в веб-сервисе Контур.Бухгалтерия. Валютный учет и инструкции по работе, налоги, авторасчет зарплаты и отправка отчетности в одном сервисе
ТН ВЭД ЕАЭС — товарная номенклатура внешнеэкономической деятельности Евразийского экономического союза. Код состоит из десяти цифр. Первые две обозначают код группы товара, четыре цифры — товарную позицию, шесть цифр — субпозицию, а весь код раскрывает подсубпозицию.
Где указывается код ТН ВЭД ЕАЭС
Код товарной номенклатуры указывается в таможенной декларации. Если перевозимые товары требуют сертификации, классификатор ТН ВЭД указывается еще и в разрешительной документации.
В декларации можно указать несколько кодов ВЭД в зависимости от числа декларируемых товаров.
Помимо этого с 1 октября 2017 года в счет-фактуре появилась графа 1а «Код вида товара». В эту графу отечественные экспортеры вписывают код товарной номенклатуры ВЭД ЕАЭС. Аналогично код ТН ВЭД вносится в универсальный передаточный документ (УПД). Указать надо коды ВЭД по каждой позиции в документе.
Кто присваивает код ТН ВЭД ЕАЭС

Код присваивается декларантом. Таможенные инспектора проверяют правильность выбранного кода и в соответствии с ним устанавливают тарифы пошлин, необходимость сертификации, размер акциз, наличие импортных квот, преференциальный режим и так далее. По этим кодам таможенные органы формируют статистику внешней торговли.
Выбор правильного кода — залог успеха и быстрого прохождения таможни. А вот ошибки приведут к затягиванию таможенного оформления и усиленному вниманию со стороны таможенных сотрудников. Неправильный код ТН ВЭД может занизить таможенные пошлины и налоги, что повлечет за собой административное наказание.
Для подтверждения кода ТН ВЭД подготовьте все документы, которые использовались при классификации товара. У товаров есть различные классификационные признаки. Если установлены требования по содержанию веществ или материалов, то нужны документы о составе товаров. Если классифицирующий фактор — способ обработки, подготовьте документы, подтверждающие, что товар прошел соответствующую обработку. Признаком могут быть и физические качества товара — вес, мощность, производительность. Тогда нужны документы о технических характеристиках.
Как определить код ТН ВЭД ЕАЭС
Ведите учет экспорта и импорта на УСН в веб-сервисе Контур.Бухгалтерия. Валютный учет и инструкции по работе, налоги, авторасчет зарплаты и отправка отчетности в одном сервисе
Найти перечень кодов ТН ВЭД не сложно. Он указан в Решении Совета Евразийской экономической комиссии от 16.07.2012 №54. Но искать дерево кодов лучше в сети Интернет. На многих сайтах есть поиск по ключевым словам, так код определить легче.
Всего есть 97 групп товаров, в каждой из них — товарные позиции, субпозиции и подсубпозиции. Поэтому выбрать нужный код довольно сложно, есть несколько вариантов.
Самостоятельно. Самый сложный способ. Обратитесь к следующим документам:
- Решение Совета Евразийской экономической комиссии от 16.07.2012 №54;
- Распоряжение ФТС от 15.08.2014 №233-р;
- Основные правила интерпретации ТН ВЭД (6 ОПИ);
- Пояснения к ТН ВЭД ЕАЭС;
- перечень уже принятых решений о классификации по отдельным товарам;
- информация из предварительных решений о классификации.
Залог правильной классификации — отличное знание своего товара, от его устройства до назначения и состава. В декларации полностью расписывайте характеристики своего товара — ничто не будет лишним. В качестве формулировок описания ориентируйтесь на ТН ВЭД. Идеально, если они будут практически идентичны.
Классификацию начинайте от общих качеств товара до более специфичных. Например, сначала ищем группу ковров, а только затем ковры из шерсти с 10% содержанием шелка.
Для удобства воспользуйтесь интернетом. Многие сайты предлагают собственные поисковики по ключевым словам в товарной номенклатуре ВЭД.

Через таможенного представителя. Самый быстрый способ узнать код ТН ВЭД. Срок определения кода — по договоренности с представителем. На сайте Федеральной Таможенной службы есть перечень таких представителей.
Непосредственно через таможенный орган. Заявление на получение предварительного решения по классификации можно подать на сайте Госуслуг. Срок решения вопроса — до 90 дней, пошлина — 5 000 рублей. Если товар поставляется в виде компонентов, то подать заявление на получение решения о классификации можно в личном кабинете участника ВЭД.
Ведите внешнеэкономическую деятельность без ошибок. Правильно выбирайте код ТН ВЭД ЕАЭС, чтобы не задерживаться на таможне.
Ведите учет экспорта и импорта на УСН в веб-сервисе Контур.Бухгалтерия. Валютный учет и инструкции по работе, налоги, авторасчет зарплаты и отправка отчетности в одном сервисе
Как правильно заполнять РНТП в счете-фактуре (УПД) при внедрении системы прослеживаемости товаров
ООО задала ФНС вопросы:
На основании чего должны включаться в систему прослеживаемости товары, приобретаемые для использования в производственных целях?
Каков порядок отражения сведений о регистрационном номере партии товара при заполнении первичного уведомления об остатках?
В своём письме от 12.05.2021 N ЕА-4-15/6469@ ФНС России разъяснила вопросы отражения сведений в системе прослеживаемости товаров:
1. По вопросу включения в прослеживаемость товаров, приобретаемых для использования в производственных целях.
Использование товаров в производственных целях (например, в качестве основных средств), не исключает возможность последующей реализации таких товаров. В этой связи все имеющиеся в собственности у хозяйствующего субъекта товары, соответствующие кодам единой ТН ВЭД ЕАЭС, указанным в перечне товаров, подлежащих прослеживаемости, утверждаемом Правительством РФ, подлежат прослеживаемости.
Пока данный перечень не принят, но согласно проекту постановления Правительства РФ о порядке функционирования национальной системы прослеживаемости, остатки товаров, имеющихся в собственности у хозяйствующих субъектов, в том числе используемых в производственных целях, срок представления уведомления об остатках не ограничены. Если впоследствии с товаром будут осуществляться операции (например, утилизация, продажа и т.д.), то перед их совершением необходимо будет представить уведомление об остатках для присвоения РНПТ. Впоследствии сведения об указанных операциях нужно указать в отчете об операциях с товарами, подлежащими прослеживаемости, с указанием соответствующего РНПТ.
2. Как определить, прослеживаемый товар или нет.
На официальном сайте ФНС России (https://www.nalog.ru/) размещен специальный сервис «Проверка прослеживаемости товаров», позволяющий по коду ТН ВЭД ЕАЭС, коду Общероссийского классификатора продукции по видам экономической деятельности или по наименованию товара определить, является ли товар прослеживаемым.
3. Сроки определения имеющихся в собственности хозяйствующего субъекта остатков товара, подлежащего прослеживаемости.
Срок представления уведомления об остатках не ограничен. Вместе с тем рекомендуется к 01.07.2021 располагать актуальной информацией о наличии в собственности товаров, подлежащих прослеживаемости, для целей своевременного получения РНПТ и его последующего указания в выставляемых счетах-фактурах (УПД).
4. Как узнать, импортный товар или нет.
При реализации всех категорий товаров, перечисленных в Перечне товаров, вместе с товаром покупателю передаются технические документы на товар, в которых указывается страна происхождения товара.
5. Нужно ли указывать сведения об РНПТ при заполнении первичного уведомления об остатках.
По общему правилу РНПТ в уведомлении об остатках не отражается. Однако, в случае наличия у хозяйствующего субъекта сведений из декларации на товары, позволяющих сформировать РНПТ, соответствующие сведения могут быть отражены.
При этом в ответ на уведомление об остатках ФНС России направляет квитанцию с присвоенным РНПТ. При этом в квитанции будет указан РНПТ, ранее сформированный хозяйствующим субъектом самостоятельно и указанный в уведомлении об остатках.
Уведомление об остатках передается в ФНС России в электронной форме.
Письмом от 14.04.2021 N ЕА-4-15/5042@ ФНС России направила для использования в работе рекомендуемые формы, форматы и порядки заполнения документов, содержащих реквизиты прослеживаемости, в том числе уведомления об остатках. С указанной информацией можно ознакомиться на официальном сайте ФНС России (https://www.nalog.ru/https://www.nalog.ru/).
6. Откуда брать количественную единицу измерения товара для заполнения новых граф 12 и 12а формы счета-фактуры.
Сведения, отражаемые в графах 12 и 12а счета-фактуры (количественная единица измерения товара, используемая в целях осуществления прослеживаемости (код и соответствующее ему условное обозначение)), указываются в соответствии с Перечнем товаров, который помимо категорий товаров содержит сведения об их количественной единице (код и соответствующее ему условное обозначение).
При заполнении граф 2 и 2а счета-фактуры указываются любые единицы измерения товара.
7. Если товар, подлежащий прослеживаемости, включен в набор (комплект).
Товар, подлежащий прослеживаемости, при его включении в набор (комплект) не выбывает из прослеживаемости. В случае реализации такого набора (комплекта) его нужно отразить одной строкой в счете-фактуре, при этом в новых графах счета-фактуры, содержащих реквизиты прослеживаемости (РНПТ, единица измерения прослеживаемости и количество товара в таких единицах), подлежат отражению реквизиты прослеживаемости по каждому товару, подлежащему прослеживаемости, включенному в набор (комплект), в подстроках к строке с набором (комплектом).
С 2021 года во всех ЭСФ на товары необходимо указывать код ТН ВЭД ЕАЭС
Данное изменение не является новшеством этого года. Требование по указанию кода ТН ВЭД ЕАЭС в счетах-фактурах принято еще в 2017 году, но введение в действие нормы постоянно откладывалось. Последний раз норма была отложена до 2021 года и с этого года вступила в силу.
Материалы о переносе нормы с 2017 на 2019 и 2021 год:
Что обязывает нас указывать ТН ВЭД ЕАЭС в ЭСФ (СФ)?
В статье 412 НК РК в пункт 5, который регулирует обязательные реквизиты, которые должен содержать счет-фактура, добавлен подпункт 12).
В целом норма выглядит следующим образом:
Статья 412. Общие положения
5. В счете-фактуре должны быть указаны:
… 12) в отношении товаров – код товарной номенклатуры внешнеэкономической деятельности.
Таким образом, с 2021 года при выписке счета-фактуры (ЭСФ) на товары, необходимо указывать сведения о коде ТН ВЭД такого товара (Основного средства, НМА).
До 2021 года указание кода ТН ВЭД требовалось только для ЭСФ в установленных случаях (при реализации товаров, импортированных на территорию РК, товаров из перечня изъятий, товаров, произведенных в РК при их экспорте в ЕАЭС).
Теперь происхождение товара и вид операции никак не влияют на заполнение документа – код ТН ВЭД указывается во всех случаях. Например, при реализации товара с признаком происхождения «5» теперь также обязательно указывается код ТН ВЭД
Если вы не работаете с источниками происхождения или работаете по версии 1.0, для заполнения ТН ВЭД ЕАЭС по всем операциям, необходимо выполнить настройку:
Если вы перешли на учет товаров ВС (источники происхождения по версии 2.0), то данные по ТН ВЭД заполняются в ЭСФ автоматически по всем операциям.
Где в ЭСФ указывается ТН ВЭД ЕАЭС?
Код ТН ВЭД ЕАЭС указывается в графе 4 «Код товара (ТН ВЭД ЕАЭС)» раздела G «Данные по товарам, работам, услугам».

Как код ТН ВЭД ЕАЭС заполняется в ЭСФ в 1С?
В типовых решениях заполнение кода ТН ВЭД ЕАЭС при выписке ЭСФ зависит от работы с источниками происхождения и используемой версии источников происхождения.
В общем случае заполнение кода ТН ВЭД ЕАЭС в БК 3.0 происходит следующим образом:
- Если в учетной системе не ведется учет по источникам происхождения – в ЭСФ указывается код из карточки номенклатуры (для заполнения кода по всем операциям необходимовыполнить настройку);
- Если в учетной системе ведется учет по источникам происхождения (версия 1.0) — ТН ВЭД ЕАЭС указывается из источника происхождения. Если в источнике не заполнен код ТН ВЭД – берется код из карточки номенклатуры (для заполнения кода по всем операциям необходимо выполнить настройку);
- Если в ученой системе ведется учет по источникам происхождения (версия 2.0) — ТН ВЭД ЕАЭС указывается из источника происхождения. Если в источнике не заполнен код ТН ВЭД – берется код из карточки номенклатуры (дополнительные настройки не требуются).
Так как ранее указание кода ТН ВЭД было не обязательным для всех категорий товаров и операций с ними, у налогоплательщиков могут возникнуть ситуации, когда в конфигурации кода ТН ВЭД ЕАЭС нет ни в источнике происхождения по такому товару, ни в карточке самой номенклатуры. Соответственно, отсутствие этих сведений приводит к невозможности заполнения данных в ЭСФ в учетной системе.
Для недопущения некорректного оформления документа (без кода ТН ВЭД ЕАЭС), необходимо провести ревизию и выявить номенклатуру с незаполненными или неактуальными кодами.
О том, как заполняется ТН ВЭД в 1С:
Что будет если мы получили ЭСФ без ТН ВЭД ЕАЭС?
Ситуации, при которых НДС не подлежит отнесению в зачет, установлены в статье 402 НК РК.
Касательно оформления ЭСФ, НДС не относится в зачет если:
- В документе не отражены или некорректно отражены идентификационные данные поставщика и получателя;
- В ЭСФ не отражены данные о выписке документе, его номере, наименование ТРУ, размер облагаемого оборота;
- ЭСФ не заверен;
- Счет-фактура выписан на бумажном носителе в нарушение требований об электронной выписке.
Как мы видим, в качестве оснований для не отнесения НДС в зачет по операции, нет пункта о незаполненности данных по ТН ВЭД ЕАЭС.
Таким образом, отсутствие кода ТН ВЭД ЕАЭС в ЭСФ не приводит к исключению такой операции из зачета по НДС.
Оф ответ ГО о том, что отсутствие ТН ВЭД не влияет на отнесение НДС в зачет по операции: Можно ли взять НДС в зачет, если поставщик в ЭСФ не указал код ТНВЭД?

