Как получить два оклада при увольнении
Увольнение по соглашению сторон: сколько окладов выплачивается, когда и как выплатят?
По общему правилу, закрепленному в Трудовом кодексе РФ, при прекращении трудовых взаимоотношений работодатель обязан произвести окончательный расчет с подчиненным, выплатив им зарплату за проработанный период и компенсировав дни неиспользованного отпуска.
Однако в определенных случаях работники имеют право на компенсационные выплаты, равные нескольким средним зарплатам (окладам). О том, когда такие выплаты являются обязанность работодателя, поговорим в статье.
Когда должны выплатить несколько выходных пособий?
В Трудовом кодексе закреплена обязанность нанимателя по выплате выходного пособия, равного трем и более средним месячным зарплатам, при прекращении трудовых правоотношений с руководителем или заместителем руководителя предприятия, а также с главбухом компании (статья 279 ТК РФ).
Выходное пособие, размер которого равен среднемесячной зарплате, должно быть выплачено всем увольняемым сотрудникам, если основанием прекращения с ними трудовых взаимоотношений является:

- увольнение в связи с организационно-штатными мероприятиями, в результате которых сокращается численность или штат компании;
- ликвидация юридического лица.
В этих же случаях работодатель обязан произвести уволенным сотрудникам выплату среднего месячного заработка на протяжении второго месяца со дня прекращения трудовых правоотношений, а в определенных ситуациях право на сохранение зарплаты распространяется и на третий месяц после увольнения.
Обязанность работодателя по выплате нескольких окладов при расторжении служебных правоотношений также может быть закреплена в локальных нормативных документах предприятия, регламентирующих трудовые правоотношения нанимателя и подчиненных.
Положено ли две или несколько выплат?
Тем не менее локальные акты, действующие на предприятии (например, коллективный договор, положение об оплате труда, трудовое соглашение), могут закреплять право работников на выплату выходного пособия при увольнении по соглашению сторон. Размер такого пособия устанавливается непосредственно работодателем в нормативных документах компании.
Кроме того, в случае прекращения трудовых правоотношений по соглашению сторон наниматель и сотрудник могут договориться о размере отступных, прописав их сумму в соглашении об увольнении.
Если в коллективном договоре и других документах обязанность по выплате компенсации не закреплена, а стороны при подписании соглашения об увольнении не пришли к консенсусу по данному вопросу, у работодателя отсутствует обязанность по ее выплате, а работник, в свою очередь, не имеет права ее требовать.
Можно ли просить 4, 5 или 6, какое количество можно получить?
Поскольку законодатель не определяет размер компенсации, выплачиваемой сотруднику в случае расторжения трудового договора по соглашению сторон, наниматель и сотрудник вправе самостоятельно определить ее размер. В локальных актах может быть указано, сколько отводится на выплату компенсации:
- в размере нескольких окладов увольняющегося работника (двух, трех и т. п.);
- в твердой денежной сумме.
На практике чаще всего сумма отступных приравнивается к размеру трех средних зарплат лица, трудовой договор с которым расторгается по соглашению сторон.
Работник вправе требовать потребовать от работодателя выплаты четыре, пять или шесть окладов, однако, если такой размер компенсации не оговорен в колдоговоре или других документах предприятия, работодатель может отказать в назначении запрашиваемой компенсации, выплатив, к примеру, 2 оклада либо не выплатив ничего. В данном случае отказ в компенсационных выплатах будет правомерным.
Например, работодателю необходимо избавиться от неугодного сотрудника. Для того, чтобы минимизировать потери для репутации компании в таком случае, сторонам стоит прийти к соглашению о выплате определенной суммы отступных.
В некоторых случаях работодатель увольняет сотрудников по соглашению сторон, хотя фактически имеет место сокращение численности или штата компании. Чтобы уволенные лица не обратились в соответствующие органы, руководитель предприятия также может предложить им выплатить компенсацию в определенном размере.
Часто повышенный размер компенсации вызван нежеланием сторон трудовых правоотношений предавать огласке какие-либо нюансы, связанные с работой или непосредственно с увольнением лица. Это касается только тех ситуаций, когда размер компенсационных выплат не закреплен в локальных нормативных документах работодателя.
Когда и как выплачиваются после расчета?
По общему правилу, закрепленному в статье 140 ТК РФ, выплачивают все причитающиеся сотруднику к моменту увольнения суммы в последний день его работы на предприятии. Это требование распространяется на все случаи увольнения, независимо от того, производится ли оно на основании соглашения сторон, по инициативе работника, или же инициатором расторжения трудовых отношений выступает наниматель.
При этом в определенных случаях за работником сохраняется право на получение среднего месячного заработка:
- за второй месяц с момента увольнения;
- за третий месяц с даты увольнения.
Такие выплаты предусмотрены при увольнении в связи:
- с сокращением численности или штата компании;
- с ликвидацией предприятия, прекращением деятельности индивидуального предпринимателя.
Для того чтобы получить право на сохранение среднего заработка за третий месяц с момента увольнения, работнику необходимо в течение первых двух недель после прекращения трудовых отношений встать на учет в орган занятости населения. Вторым обязательным условием сохранения заработка является невозможность трудоустройства, несмотря на предпринятые органом занятости меры.
Итак, в ряде случаев сотрудники, увольняющиеся по определенным основаниям, имеют право на получение выходного пособия в размере нескольких окладов. Такое положение может быть как прямо закреплено в трудовом законодательстве (статья 279 ТК РФ), так и регулироваться нормативными документами, применяемыми на предприятии. Если такие выплаты нигде не предусмотрены, стороны могут договориться о них в индивидуальном соглашении.
Выплаты при увольнении: основные правила

Что необходимо учитывать при выплате выходного пособия в случае увольнения сотрудника по соглашению сторон или при сокращении штата? Как правильно выплатить премию при увольнении? Какие правила существуют при выплате компенсации за неиспользованный отпуск?
Ст. 140 ТК устанавливает для работодателей строгие правила по срокам выплаты всех сумм, причитающихся работнику в случае увольнения: они осуществляются в день увольнения работника, а если в этот день он не работал, то соответствующие суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете. Из этого следует, что задержка выплат будет серьезным нарушением, связанным с определенными рисками.
Штрафы за задержку выплат
С 3 октября 2016 года вступили в силу поправки к ст. 5.27 КоАП, которые ужесточают ответственность за задержку выплаты зарплаты, отпускных и иных сумм, причитающихся работнику. Поэтому если в течение года с момента совершения нарушения компанию посетит ГИТ, она может быть привлечена к административной ответственности (ст. 4.5 КоАП устанавливает сроки исковой давности по правонарушениям).
Задержки выплаты зарплаты, компенсаций за неиспользованный отпуск, премий при увольнении влечет для работодателей материальную ответственность по ст. 236 ТК. С 3 октября 2016 года этот размер компенсаций составляет одну сто пятидесятую от действующей ставки рефинансирования за каждый день задержки от невыплаченных в срок сумм. Причем ответственность работодателя за задержку причитающихся работнику сумм наступает автоматически.
Более того, если работодатель так и не выплатит деньги, то при проверке у него выявится длящееся правонарушение, за которое ГИТ вправе привлечь к административной ответственности в течение года со дня обнаружения этого нарушения.
Правила выплаты выходного пособия при сокращении штата
Помимо зарплаты за отработанный период, компенсации за неиспользованный отпуск работодатели могут выплачивать при увольнении некоторые виды выходных пособий.
В ст. 178 ТК указывается на то, что при расторжении трудового договора в связи с ликвидацией организации или сокращением штата увольняемому работнику выплачивается выходное пособие в размере среднего месячного заработка, также за ним сохраняется средний месячный заработок на период трудоустройства, но не свыше 2-х месяцев со дня увольнения (с зачетом выходного пособия).
Второе правило заключается в том, что в исключительных случаях при представлении справки из центра занятости работодатель будет обязан сохранять за работником средний заработок и за третий месяц. А если брать районы Крайнего Севера, то по справке из центра занятости работодатель будет обязан выплачивать деньги за 4, 5 и 6-й месяц.
Норма, обозначенная в ч. 1 ст. 178 ТК, устанавливает, что при увольнении работника в связи с ликвидацией организации или сокращением штата работников бухгалтеру нужно рассчитать выходное пособие за период трудоустройства (первый месяц после увольнения). В связи с этим часто возникают вопросы об определении размера выходного пособия. Для исчисления среднего месячного заработка бухгалтеру следует руководствоваться Постановлением Правительства РФ от 24.12.2007 № 922.
Удобный сервис для расчета зарплаты, начисления больничных и отпускных, ведения бухучета, отправки отчетности через интернет
Ст. 178 ТК прописывает гарантии, согласно которым выплачивается выходное пособие в размере среднего месячного заработка за первый месяц трудоустройства. Допустим, работник уволился в связи с сокращением штата 14 июля. В этом случае бухгалтеру надо рассчитать средний месячный заработок за период с 15 июля по 14 августа. При определении среднего дневного заработка нужно будет определять рабочие дни, которые были бы в том случае, если работник еще продолжал работать. Но здесь не все так просто.
Если работник был оформлен по окладной системе оплаты труда и в том месяце, который следует после даты увольнения, есть нерабочие праздничные дни, нужно помнить о ст. 112 ТК: средний месячный заработок, когда работник увольняется по сокращению штата, должен выплачиваться не только за рабочие дни, но и за нерабочие праздничные дни, которые приходятся на этот период.
По этому вопросу наработана богатая судебная практика. Основной аргумент судей такой: при окладной системе оплаты труда само по себе наличие нерабочих праздничных дней не влияет на уменьшение оклада.
Получается, что при увольнении работника в связи с сокращением штата сначала нужно выплатить один размер выходного пособия, если иное не предусмотрено отраслевыми соглашениями, коллективными договорами организации. Пособие выплачивается именно за период, следующий после дня увольнения (14 июля) – с 15 июля по 14 августа.
Если работник не трудоустроится в период с 15 августа до 14 сентября, он может прийти 15 сентября к бывшему работодателю, показать трудовую книжку — что он нигде не трудоустроен, и экс-работодатель будет обязан выплатить ему еще одно выходное пособие за второй месяц нетрудоустройства. За третий месяц выплата пособия производится в исключительных случаях при наличии справки из центра занятости.
Некоторые работодатели интересуются, нужно ли выплачивать пособие пенсионеру, который попал под сокращение. В рамках Трудового кодекса все работники равны. Об этом напоминает и Письмо Роструда от 11.02.2010 № 594-ТЗ. Если пенсионер предоставляет справку из центра занятости, то работодатель должен выплатить ему выходное пособие.
Средний месячный заработок на период трудоустройства не положен работникам-совместителям, так как у них есть основная работа.
Правила выплаты выходного пособия при увольнении по соглашению сторон
Ст. 78 ТК устанавливает норму: трудовой договор может быть расторгнут в любое время по соглашению сторон.
Часто, стремясь уйти от сложной процедуры сокращения штата, работодатель выбирает увольнение по соглашению сторон, но с выплатой выходных пособий. И хотя в Трудовом кодексе нигде не прописано, что работодатель обязан выплачивать выходное пособие работникам, увольняемым по соглашению сторон, он можем это сделать в силу ст. 178 ТК.
Многие работодатели стараются обойтись одним заявлением от работника, на котором ставят резолюцию. Но лучше при увольнении по соглашению сторон оформлять соглашение о расторжении трудового договора по соглашению сторон, зафиксировав ряд важных вопросов:
- какая дата будет последним днем работы, то есть днем увольнения;
- факт того, что работник будет уволен именно по п. 1 ст. 77 ТК, то есть по соглашению сторон;
- какие суммы ему выплатят;
- что стороны не имеют взаимных претензий и т.д.
Обычно такое соглашение составляется в двух экземплярах.
При оформлении соглашения следует обратить внимание на трудовой договор работника. Если в нем не указано, что в случае увольнения работника по соглашению сторон ему будет выплачен определенный размер выходного пособия, тогда это условие нужно внести в трудовой договор.
Делается это просто: к трудовому договору составляется дополнительное соглашение, где прописывается условие о выплате выходного пособия в определенном размере.
В Определении Верховного Суда РФ от 10.08.2015 № 36-КГ15-5 приводится интересная ситуация: работник и работодатель договорились о том, что при увольнении по соглашению сторон работнику будет выплачено выходное пособие, они составили соглашение о расторжении трудового договора, где прописали выплату выходного пособия. После этого работодатель увольняет работника по соглашению сторон, оставляя его без выходного пособия.
Работник обращается в суд. И Верховный Суд подтверждает правомерность увольнения работника по соглашению сторон без выплаты выходного пособия. Суд посчитал, что поскольку ст. 178 ТК говорит о том, что другие случаи выплаты выходного пособия должны быть предусмотрены трудовым или коллективным договором, чего в данном случае не было (а было только соглашение о расторжении трудового договора), то все действия работодателя правомерны.
Правила выплаты компенсации за неиспользованный отпуск
При увольнении работнику выплачивается компенсация за все неиспользованные отпуска (ст. 127 ТК). В вопросах исчисления, подсчета дней отпуска, которые работник заработал, определения периода, за который нужно выплачивать компенсацию за неиспользованный отпуск, применения правил определения этого периода нужно руководствоваться Правилами об очередных и дополнительных отпусках (утв. НКТ СССР 30.04.1930 № 169).
Если работник увольняется в течение первого рабочего года, применяются правила п. 28: «При увольнении работника, не использовавшего своего права на отпуск, ему выплачивается компенсация за неиспользованный отпуск. При этом увольняемые по каким бы то ни было причинам работники, проработавшие у данного нанимателя не менее 11 месяцев, подлежащих зачету в срок работы, дающей право на отпуск, получают полную компенсацию».
Таким образом, если в первый рабочий год человек отработал 11 месяцев и решил уволиться, то ему положена компенсация за отпуск как за 28 календарных дней.
Если работник увольняется в течение первого года работы по сокращению штата или численности, работодатель также должен ориентироваться на Правила об очередных и дополнительных отпусках. В них, в частности, указано следующее: полную компенсацию получают работники, проработавшие от 5 1/2 до 11 месяцев, если они увольняются вследствие ликвидации предприятия, сокращения штатов или работ.
Случаи с сокращением штата происходят довольно часто. И обычно под сокращение попадают работники, оформленные недавно. Именно поэтому нередко возникают вопросы об определении дней, за которые полагается компенсация за неиспользованный отпуск. Согласно Правилам об очередных и дополнительных отпусках, в этом случае должна выплачиваться полная компенсация. Об этом напоминает и Письмо Роструда от 09.08.2011 № 2368-6-1.
В п. 35 Правил говорится, что «при исчислении сроков работы, дающих право на пропорциональный дополнительный отпуск или на компенсацию за отпуск при увольнении, излишки, составляющие менее половины месяца, исключаются из подсчета, а излишки, составляющие не менее половины месяца, округляются до полного месяца». При этом, применяя п. 35, важно помнить, что поскольку работник зарабатывает право на отпуск за рабочий год, отпуск начинает исчисляться с даты заключения трудового договора.
Так, если работник принят на работу 17 июня 2019 года и увольняется с 30 августа 2019 года, то при подсчете стажа, дающего право на отпуск, получается следующая выкладка: первый месяц — с 17.06.19 по 16.07.19; второй месяц — с 17.07.19 по 16.08.19; третий месяц — с 17.08.19 по 30.08.19. Поскольку третий месяц отработан не полностью, то компенсация за неиспользованный отпуск выплачивается только за два месяца.
Правила выплаты премии при увольнении
Премия — это поощрительная выплата, которая является разновидностью стимулирующих выплат.
Зарплата, согласно ст. 129 ТК, – это вознаграждение за труд в зависимости от ряда показателей (квалификации работника, сложности, количества, качества и условий выполняемой работы), а также компенсационные выплаты (доплаты и надбавки компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, работу в особых климатических условиях и на территориях, подвергшихся радиоактивному загрязнению, и иные выплаты компенсационного характера) и стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и иные поощрительные выплаты).
Таким образом, премия является составной частью заработной платы, и согласно ст. 140 ТК должна выплачиваться при увольнении. Но есть один момент: премия, как правило, привязана к результату, поэтому выплачивается раз в месяц, раз в квартал или раз в полгода. Из этого следует, что после окончания периода нужно собрать информацию для начисления премии, издать приказ о премировании, после чего бухгалтерия исчислит и выплатит ее. В данном случае не стоит забывать о локальных нормативных актах по оплате труда, которые есть в каждой организации.
В Письме ФНС РФ от 01.04.2011 № КЕ-4-3/5165 говорится, что из локального нормативного акта по оплате труда должен следовать порядок расчета (конкретный размер, показатель). И налоговая, открыв нормативные акты, должна увидеть, что определены размеры премии.
Некоторые работодатели прописывают нормы о выплате премии так, чтобы работник не мог догадаться, сколько он может получить денег. Обычно это звучит так: при достижении благоприятного финансового результата по усмотрению руководителя работнику может быть выплачена премия, размер которой определяется приказом. При этом налоговики говорят о конкретном размере.
Если в локальном нормативном акте работодатель не пропишет, что премия выплачивается, например, по итогам работы за год и что работник должен состоять в трудовых отношениях на дату принятия решения о выплате этой премии, то работодатель обязан будет индивидуально для работника посчитать и выплатить эту премию при увольнении, не дожидаясь окончания финансового года и соответствующего решения руководства.
Не пропустите новые публикации
Подпишитесь на рассылку, и мы поможем вам разобраться в требованиях законодательства, подскажем, что делать в спорных ситуациях, и научим больше зарабатывать.
Какие выплаты положены работнику при увольнении по собственному желанию
Одним из самых удобных и наименее хлопотных способов прекращения трудовых отношений является уход сотрудника с формулировкой «по собственному желанию».
- Для персонала удобство состоит в том, что, во-первых, не нужно никак мотивировать и объяснять причину ухода, а во-вторых, это можно сделать в любое время, предупредив работодателя за 14 дней.
- Руководство же такой способ разрыва сотрудничества предохраняет от возможного оспаривания увольнения в судебном порядке.
Характерным плюсом для работодателя при увольнительной инициативе сотрудника является сравнительно небольшое количество обязательных выплат при расставании.
Обеим сторонам трудовых отношений необходимо придерживаться положений Трудового Кодекса, регламентирующих этот способ увольнения: среди них есть требования относительно выплат, положенных уходящему сотруднику. Рассмотрим, как их правильно рассчитать, оформить и выплатить.
Вопрос: Вправе ли работник направить работодателю заявление об увольнении по собственному желанию посредством электронной почты?
Посмотреть ответ
Что говорит о законных выплатах ТК РФ
Увольнение по желанию самого работника производится в соответствии с регламентом ч. 3 ст. 77 и ст. 80 Трудового Кодекса РФ. В статье приведен порядок действий, производимых сотрудником и работодателем для соблюдения законной процедуры:
- Написание и подача сотрудником заявления об увольнении (за 2 недели до желаемой даты).
- Визирование заявления начальством.
- «Отработка» в течение двухнедельного срока (возможен уход на больничный или в предусмотренный законом ежегодный либо административный отпуск), по договоренности с начальством может быть отменена или сокращена.
- Подготовка приказа об увольнении, ознакомление с ним заинтересованного лица под личную визу.
- Внесение записи в трудовую книжку уходящего.
- Получение работником финального расчета.
ОБРАТИТЕ ВНИМАНИЕ! Поданное заявление об уходе по своей воле подавший его сотрудник может отозвать в любую дату из предстоящих до увольнения 2 недель. Исключение составляет ситуация, если на его должность после подачи заявления уже составлен письменный запрос на замену другим человеком.
Расчеты с персоналом, касающиеся добровольного расторжения отношений, регламентируются ст. 140 Трудового Кодекса.
Вопрос: Как отразить в учете оплату больничного листа работнику, который подал заявление об увольнении по собственному желанию, если дата его увольнения пришлась на период нетрудоспособности?
В соответствии с заявлением об увольнении по собственному желанию и приказом руководителя трудовой договор с работником расторгается 31.01.2020. Согласно листку нетрудоспособности заболевание наступило 25.01.2020 и продолжалось в течение 10 календарных дней.
Суммы выплат в пользу работника за расчетный период (2018 и 2019 гг.), подлежащих обложению страховыми взносами на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, составили: за 2018 г. — 830 000 руб., за 2019 г. — 878 000 руб. Страховой стаж работника составляет более восьми лет. Пособие перечислено на счет работника в банке. Для целей налогового учета доходов и расходов применяется метод начисления.
Посмотреть ответ
Виды положенных выплат
Расставание по инициативе сотрудника – тот повод к увольнению, который требует от работодателя не самых больших финансовых обязательств. Закон накладывает на руководство требование осуществить при увольнении с работы по вышеуказанной причине такие формы денежных платежей, как:
- заработная плата, которая осталась невыплаченной за весь период занятости;
- если из полагающегося по закону ежегодного оплачиваемого отпуска были использованы не все дни, за них положена компенсация;
- любые средства, начисленные, но не выплаченные сотруднику;
- другие выплаты, если они предусмотрены внутренней учетной политикой организации и зафиксировано в трудовом или коллективном договоре;
- пособие по безработице от Центра Занятости, если сотрудник встал туда на учет после увольнения и не успел трудоустроиться заново.
Сроки окончательного расчета
Как правило, положенные средства уходящий работник получает в свой последний рабочий день – в большинстве случаев он совпадает со днем увольнения, указанном в заявлении и приказе. Но иногда возможны нюансы:
- если работник до увольнения уходит в отпуск (оплачиваемый либо административный), после которого он уже не будет возвращаться на работу, то расчет должен быть произведен до отпуска, то есть в последний день, когда работник будет присутствовать на рабочем месте;
- если в обозначенный в приказе день сотрудник не явился на работу, то для получения выплат ему нужно будет обратиться к бухгалтерии с требованием, и на следующий день он получит все ему причитающиеся средства;
- если в компании зарплатные и другие выплаты начисляются на карточку через банк, то расчет нужно провести в обозначенный в приказе день увольнения, независимо от того, есть увольняемый на работе или нет.
ВАЖНАЯ ИНФОРМАЦИЯ! Если отсутствие сотрудника в последний день на работе вызвано состоянием здоровья, что подтверждено документально, то, во-первых, сдвинутся сроки увольнения до выхода с больничного, а во-вторых, к обязательным выплатам добавится компенсация по временной нетрудоспособности.
Особенности «увольнительных» расчетов
Рассмотрим особенности расчетов разных видов выплат, положенных сотруднику при его уходе по собственному желанию.
Как оформить увольнение по собственному желанию в период испытательного срока?
Расчет по зарплате
При уходе работник должен получить все заработные им деньги за фактически отработанный срок.
К СВЕДЕНИЮ! Как и с обычной зарплаты, с данной выплаты работодатель удерживает положенный налог – НДФЛ.
Сумма рассчитывается исходя из оклада или тарифа. Это просто сделать, если последний отработанный месяц был полным. Если увольнение происходит после отработки неполного месяца, бухгалтерии нужно вычислить сумму, положенную к выдаче на руки. Для этого положенную сумму за полный месяц нужно разделить на количество рабочих дней в этом месяце, вычислив таким образом среднедневной заработок за этот период, а затем умножить полученный показатель на число дней, отработанных сотрудником по факту.
Знеп.мес. = О / РД х ОД
- Знеп.мес. – зарплата, положенная за неполный отработанный месяц;
- О – оклад сотрудника;
- РД – рабочие дни в месяце расчета;
- ОД – дни, отработанные увольняющимся сотрудником.
Экономист Буслаева П.К., работавшая с окладом 40 тыс. руб./мес., решила уволиться с 24 августа 2016 года, о чем и подала соответствующее заявление 10 августа. По производственному календарю в августе 2016 года был 21 рабочий день. Получается, что Буслаева П.К. отработает в августе 16 дней. Какая сумма заработной платы ей полагается?
Рассчитаем среднедневной августовский заработок Буслаевой П.К.: 40 000 / 21 = 1904 руб. 70 коп. А теперь умножим на фактически отработанное ею время: 1904,7 х 16 = 30 476 руб. 19 коп.
Расчет за неиспользованные отпускные дни
Эта выплата обязательна, если в год увольнения сотрудник не успел побывать в законном отпуске или использовал отведенные для отдыха дни не в полной мере. Для расчета положенной суммы понадобятся данные о заработке в течение последнего года: на их основании вычисляется сумма, положенная к выплате за 1 отпускной день. Затем этот показатель умножается на количество «неотгулянных» увольняющимся сотрудником дней.
- Котп. – отпускная компенсация;
- ДГ – доход сотрудника за год, включающий зарплату, премии и надбавки;
- 12 – количество месяцев в году;
- 29,3 – среднемесячное количество дней, принятое для расчетов по ТК РФ;
- Нод – неиспользованные отпускные дни.
Продолжим использовать данные для увольняющегося экономиста Буслаевой П.К. Ей положен стандартный отпуск в 28 дней, в котором она в 2016 году до августа еще не побывала. В компании Буслаева работает уже более года, поэтому расчет будет производиться по данным за предыдущие 12 месяцев. Она получает оклад в 40 тыс. руб. последние полгода, до этого ее оклад составлял 35 тыс. руб., кроме того, к Новому году она получила премию в размере 5 тыс. руб. Рассчитаем положенную ей компенсацию за отпуск.
Совокупный доход Буслаевой за истекший год составит 35 000 х 6 + 40 000 х 6 + 5 000 = 210 000 + 240 000 + 5 000 = 455 000 руб. Разделим эту сумму на 12 месяцев, чтобы найти среднемесячный заработок: 455 000 / 12 = 37 916 руб. Теперь разделим на среднее число дней в месяце: 37 916 / 29,3 = 1294 рубля. Осталось умножить на количество положенных, но не использованных Буслаевой отпускных дней: 1294 х 28 = 36 233 рубля.
Какие еще выплаты возможны
Работнику при увольнении должны выдать все средства, принятые нормативными актами данной организации. Это могут быть надбавки, премии, компенсации и т.п.:
- за стаж;
- за квалификацию;
- за соблюдение рабочей тайны;
- за успешное выполнение важных поручений;
- за труд в осложненных условиях;
- поощрительные выплаты и др.
Порядок расчета этих выплат должен быть прописан в соответствующих внутренних нормативных актах.
ОБРАТИТЕ ВНИМАНИЕ! Работодатель, нарушивший сроки и порядок или объем расчета положенных по законодательству выплат, рискует получить административную ответственность (ст. 236 ТК РФ).
Компенсация по допсоглашению при увольнении
 В трудовом законодательстве определен перечень ситуаций, в которых работодатель обязан выплатить выходное пособие при расторжении трудового договора. Например, выходное пособие при ликвидации компании, сокращении численности или штата работников и т. п. Вместе с тем Трудовой кодекс позволяет предусмотреть и другие случаи выплаты выходных пособий в трудовом или коллективном договоре 1 .
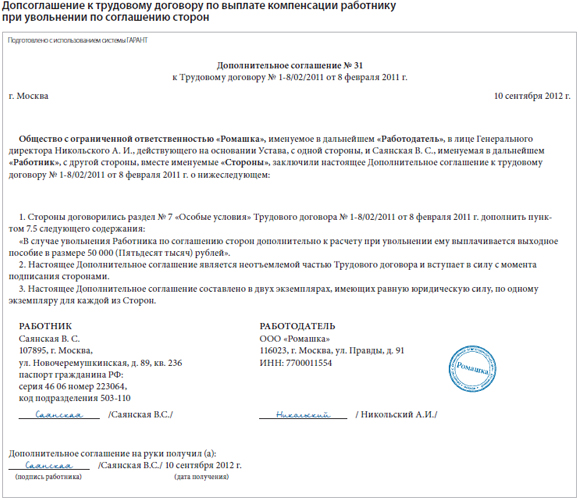
Иногда фирма соглашается выплатить работнику дополнительную единовременную компенсацию при увольнении и устанавливает такую выплату в соглашении о расторжении трудового договора. При этом данная компенсация не предусмотрена ни в перечне обязательных выплат по трудовому законодательству, ни в трудовом, ни в коллективном договоре. По мнению судов, соглашение о расторжении трудового договора не является его частью. Оно не регулирует отношения, связанные с выполнением работником трудовой функции. В данном случае базу по налогу на прибыль нельзя уменьшить на расходы по выплате компенсации (отступных) сотруднику при увольнении 2 . Однако компания может заключить с работником дополнительное соглашение к трудовому договору, которое будет предусматривать выплату выходного пособия при его расторжении по соглашению сторон.
Минфин России и налоговики в своих недавних письмах разъяснили, что затраты в виде выплаты выходных пособий могут быть учтены в составе расходов, уменьшающих базу по налогу на прибыль. Для этого необходимо 3 , чтобы такая выплата была предусмотрена трудовым договором, дополнительным соглашением (являющимся его неотъемлемой частью) или коллективным договором. Причем в тексте допсоглашения обязательно должно быть указано, что оно является неотъемлемой частью трудового договора. Иначе учет расходов по выплате компенсации может быть оспорен налоговиками.
Ниже мы приводим образец дополнительного соглашения к трудовому договору.
В более ранних письмах Минфин России выступал против отражения при расчете базы по налогу на прибыль затрат на компенсационные выплаты по дополнительному соглашению увольняющимся работникам 4 . Чиновники считали, что эти компенсации прямо не предусмотрены в российском законодательстве, они не отвечают критериям налогового законодательства и не могут быть отражены в составе расходов на оплату труда 5 .
 Генеральный директор и главный бухгалтер компании заключили соглашение о расторжении трудового договора 24.09.2012. Согласно этому документу главбух должен уволиться из компании по взаимному соглашению сторон. Соглашением о расторжении трудового договора предусмотрено, что помимо причитающейся зарплаты и компенсации за неиспользованный отпуск фирма обязуется выплатить работнику дополнительную денежную компенсацию в размере пяти среднемесячных окладов. Должностной оклад главбуха — 80 000 руб. Трудовым договором, заключенным с сотрудником при приеме на работу, выплата дополнительной компенсации в случае увольнения по соглашению сторон не предусмотрена. Поэтому фирма-работодатель составила дополнительное соглашение к трудовому договору, отразив в нем порядок выплаты компенсации и ее размер (5 должностных окладов). Дата составления этого соглашения — 14.09.2012. Ранее сотруднику был выплачен аванс в размере 32 000 руб. Соглашением о расторжении трудового договора предусмотрено, что последний рабочий день главбуха — 28.09.2012. В этот день фирма обязана выплатить ему:
- зарплату (за минусом выплаченного ранее аванса) за сентябрь в размере:
80 000 – 32 000 = 48 000 руб.; - компенсацию за неиспользованный отпуск в размере 94 770 руб.;
- дополнительную компенсацию:
80 000 руб. ? 5 = 400 000 руб.
В налоговом учете суммы, выплаченные главному бухгалтеру, включаются в расходы на оплату труда. В бухучете будут сделаны следующие проводки: ДЕБЕТ 26 КРЕДИТ 70
– 142 770 руб. (48 000 + 94 770) — отражена задолженность фирмы по выплате главбуху зарплаты и компенсации за неиспользуемый отпуск; ДЕБЕТ 26 КРЕДИТ 70
– 400 000 руб. — отражена задолженность фирмы по выплате выходного пособия согласно допсоглашению к трудовому договору.

Письмо Минфина России от 24 января 2012 г. № 03-03-06/1/29
Кроме того, трудовым договором или коллективным договором могут предусматриваться другие случаи выплаты выходных пособий, а также устанавливаться повышенные размеры выходных пособий.
Согласно ст. 57 ТК РФ, если при заключении трудового договора в него не были включены какие-либо условия, эти условия могут быть определены отдельным приложением к трудовому договору, либо отдельным соглашением сторон, заключаемым в письменной форме, которые являются неотъемлемой частью трудового договора.
Таким образом, расходы в виде выплаты выходных пособий, предусмотренных дополнительным соглашением к трудовому договору, могут быть учтены в составе расходов, уменьшающих налоговую базу по налогу на прибыль организаций.
В тексте дополнительного соглашения обязательно должно быть указано, что оно является неотъемлемой частью трудового договора, заключенного с сотрудником. В соглашении нужно указать реквизиты трудового договора

Если выплата компенсации не прописана в трудовом договоре
Если при заключении трудового договора в нем не были указаны какие-либо условия, их можно определить отдельным приложением к договору или отдельным соглашением сторон, заключенным в письменной форме. Такие документы являются неотъемлемой частью договора. В них могут быть предусмотрены и случаи выплаты выходных пособий, отличные от обязательных в силу требований трудового законодательства, а также устанавливающие повышенные размеры выходных пособий (ст. 57, 178 ТК РФ). Расходы по таким выплатам учитывают при определении базы по налогу на прибыль в полной сумме, вне зависимости от их величины (ст. 255, п. 1 ст. 252 НК РФ). Данную позицию разделяют финансовое и налоговое ведомства (письма Минфина России от 03.05.2012 № 03-03-06/2/47, от 31.03.2011 № 03-03-06/1/188, УФНС России по г. Москве от 27.04.2009 № 16-15/041186). Однако независимо от их мнения при определении (установлении, согласовании) размера выплат при расторжении трудового договора все-таки нужно оценивать их обоснованность, принимать во внимание текущее финансовое состояние компании и то влияние, которое могут оказать на его устойчивость такие компенсации.
Отметим, что выплаты, связанные с увольнением работников, производимые с 1 января 2012 года, освобождены от НДФЛ (п. 3 ст.217 НК РФ) в сумме, не превышающей в целом трехкратный размер среднего месячного заработка (шестикратный размер для работников, уволенных из организаций в районах Крайнего Севера) (письмо Минфина России от 04.07.2012 № 03-04-06/1-198).
Сноски:
1 ст. 178 ТК РФ
2 пост. ФАС МО от 23.03.2012 № А40-51601/11-129-222, Девятого ААС от 26.01.2012 № 09АП-35925/2011-АК
3 письма Минфина России от 24.01.2012 № 03-03-06/1/29, от 07.04.2011 № 03-03-06/1/224, от 14.03.2011 № 03-03-06/2/40, УФНС России по г. Москве от 01.11.2011 № 16-15/105705@; ч. 4 ст. 178 ТК РФ; ст. 255 НК РФ
4 письмо Минфина России от 21.02.2007 № 03-03-06/2/38
5 ст. 255 НК РФ
Новые правила выплаты выходных пособий в случае увольнения

C 13 августа 2020 года вступят в силу поправки в Трудовой кодекс Российской Федерации.
Данные поправки направлены на уточнение порядка предоставления гарантий работникам, увольняемым в связи с ликвидацией организации либо сокращением численности или штата работников организации, а также на защиту прав увольняемых работников.
Размеры и условия предоставления выплат
Как и сейчас, при увольнении по данным основаниям работнику будет выплачиваться выходное пособие в размере одного среднего месячного заработка.
Было уточнено, что средний месячный заработок за второй месяц со дня увольнения выплачивается работнику, если длительность его трудоустройства (поиска работы) после увольнения превышает один месяц.
Условиями для получения среднего месячного заработка за третий месяц со дня увольнения являются:
- обращение работника в орган службы занятости населения в течение 14 рабочих дней со дня увольнения (ранее срок для обращения составлял две недели);
- отсутствие трудоустройства работника органом службы занятости (согласно уточнению – в течение двух месяцев со дня увольнения);
- принятие органом службы занятости населения решения о соответствующей выплате.
Также уточняется, что, если работник не был трудоустроен в течение не полного второго или третьего месяца, а лишь его части, средний месячный заработок за соответствующий месяц выплачивается пропорционально периоду поиска работы, приходящемуся на этот месяц.
Порядок предоставления выплат
Новым требованием является установление срока для обращения за выплатой: для того чтобы получить средний месячный заработок за второй или третий месяц со дня увольнения, работник должен обратиться в письменной форме к работодателю за выплатой не позднее 15 рабочих дней после окончания соответствующего (второго или третьего) месяца со дня увольнения. В случае пропуска данного срока работник теряет право на получение выплаты (тем не менее мы полагаем, что суды будут склонны восстанавливать данный срок для работников при наличии уважительных причин для его пропуска).
Выплаты за второй и третий месяц работодатель должен произвести в течение 15 календарных дней со дня соответствующего обращения работника.
Единовременная компенсация вместо выплаты среднего заработка
Важным нововведением является право работодателя сразу (единовременно) выплатить работнику компенсацию в размере двукратного среднего месячного заработка за второй и третий месяц поиска работы со дня увольнения взамен поэтапных выплат среднего месячного заработка за второй и третий месяц (как указано выше).
Если выплата среднего месячного заработка за второй месяц уже была произведена, работодатель вправе выплатить единовременную компенсацию за третий месяц трудоустройства, не дожидаясь заявления работника, а также соблюдения указанных выше условий, необходимых для получения работником среднего месячного заработка за третий месяц поиска работы.
Дополнительные гарантии работникам в районах Крайнего Севера
Как и раньше, для работников, уволенных из организаций, расположенных в районах Крайнего Севера (и приравненных к ним местностях), предусмотрены повышенные выплаты. В частности, средний заработок в отсутствие трудоустройства таким лицам сохраняется также за третий месяц со дня увольнения (без необходимости обращения в службу занятости), а в исключительных случаях (при условии обращения за трудоустройством в службу занятости и принятия службой решения о выплате) также за четвертый, пятый и шестой месяц.
При этом срок обращения в службу занятости для таких работников в целях получения среднего заработка за четвертый, пятый и шестой месяц был сокращен с одного месяца до 14 рабочих дней со дня увольнения.
Порядок осуществления выплат лицам, уволенным из организаций, расположенных в районах Крайнего Севера, был похожим образом конкретизирован, как и для других работников. В частности, в зависимости от обстоятельств выплаты также могут проводиться не за целый месяц, а пропорционально количеству дней поиска работы в определенном месяце, установлен аналогичный срок в 15 рабочих дней (после завершения соответствующего месяца) для обращения работника за выплатой и т. д.
Кроме того, у работодателя также есть право осуществить выплату единовременной компенсации. В частности, чтобы исключить все последующие обращения работника за выплатами, работодатель может единовременно выплатить работнику компенсацию в размере пятикратного среднего месячного заработка (дополнительно к выходному пособию в размере одного среднего месячного заработка, которое подлежит выплате при увольнении).
Сроки осуществления выплат в случае ликвидации организации
Важным уточнением является то, что в случае ликвидации организации все упомянутые выше выплаты в любом случае должны быть произведены до завершения ликвидации организации (то есть до внесения записи о ее прекращении в Единый государственный реестр юридических лиц). Данная норма направлена на защиту прав работников, поскольку после завершения ликвидации организации получение ими установленных выплат становится на практике невозможным.
Выводы и рекомендации
Данные изменения направлены прежде всего на защиту прав работников при их увольнении по указанным основаниям, в частности в случае ликвидации, поскольку они гарантируют работникам получение соответствующих выплат до ликвидации работодателя.
Для работодателей важно учитывать появившуюся возможность производить выплату единовременной компенсации, не дожидаясь нескольких поэтапных обращений работников за получением выплат. В частности, при проведении процедуры сокращения численности или штата работников организации это может позволить заранее спрогнозировать и понести соответствующие расходы, чтобы компания не продолжала нести финансовое бремя при последующих обращениях работников за выплатами.
Для получения дополнительной информации свяжитесь, пожалуйста, с экспертами CMS Russia Кристофом Уэ, Максимом Губановым или вашим постоянным контактом в CMS Russia.
Авторы

Кристоф Уэ
Партнер
Практика трудового права
E christophe.huet@cmslegal.ru

Максим Губанов
Старший юрист
Практика трудового права
E maxim.gubanov@cmslegal.ru
Международная команда CMS создала специальный портал для отслеживания изменений, связанных с COVID-19. На этом портале вы найдете актуальные материалы по теме, подготовленные юристами CMS Russia и экспертами из других офисов CMS. Информация на портале регулярно обновляется.

