Не указал страну происхождения товара в счет фактуре россия
Как исправить ошибку, если забыли указать страну происхождения товара в закрытом периоде?
В закрытом периоде обнаружили ошибку: при оформлении поступления товаров указали Номер ГТД , но не указали Страну происхождения , хотя в счет-фактуре поставщика она указана. Можно ли это исправить, не открывая период?
Нормативное регулирование
При реализации импортных товаров нужно указывать в счете-фактуре страну происхождения и номер таможенной декларации (п. 2, пп. 13, 14 п. 5 ст. 169 НК РФ).
Их отсутствие не является существенной ошибкой и не препятствует применению вычета у покупателя (Письмо ФНС РФ от 30.08.2013 N АС-4-3/15798), но все же это нарушение.
Учет в 1С
31 марта в организацию поступили товары, по документам поставщика:
- 100 ед. товара;
- номер ГТД — 10005030/050319/0014096;
- страна происхождения — ТАЙВАНЬ (КИТАЙ).
Бухгалтер при вводе поступления товаров ошибся и указал только номер ГТД.
15 июля при реализации 10 ед. товаров бухгалтер обнаружил ошибку.
Период поступления товаров закрыт для редактирования.
Программа позволяет зарегистрировать счета-фактуры с номером ГТД без указания страны происхождения. А также в документах реализации не заполнять страну происхождения, если она не указана во входящем документе.
Однако если вы укажете страну происхождения при реализации этих товаров (чтобы покупатель получил верно заполненный счет-фактуру), аналитика по счету ГТД сформируется некорректно.
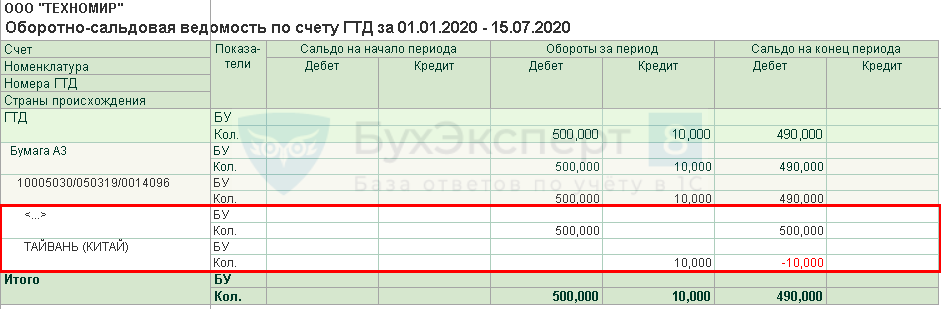
Чтобы исправить ошибку, если период отражения поступления товаров закрыт, до оформления документа Реализация (акт, накладная) , оформите документ Операция, введенная вручную (в разделе Операции — Операции, введенные вручную — кнопка Создать — Операция ).
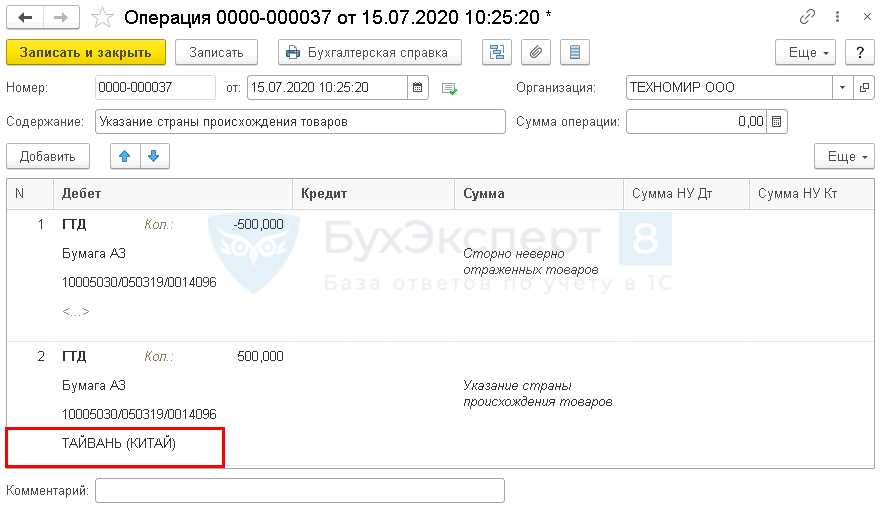
Особенности заполнения документа Операция, введенная вручную по примеру:
- 1-я строка:
- Дебет — ГТД «Учет импортных товаров по номерам ГТД»;
- Субконто 1 — наименование товаров, для которых нужно указать страну происхождения, выбирается из справочника Номенклатура;
- Субконто 2 — номер ГТД согласно документам поставщика, выбирается из справочника Номера таможенных деклараций ;
- Кол. — количество товаров, для которых нужно указать страну происхождения с минусом;
- 2-я строка:
- Дебет — ГТД «Учет импортных товаров по номерам ГТД»;
- Субконто 1 — наименование товаров, для которых нужно указать страну происхождения;
- Субконто 2 — номер ГТД согласно документам поставщика;
- Субконто 2 — страна происхождения товара согласно документов поставщика, в нашем примере ТАЙВАНЬ (КИТАЙ).
- Кол. — количество товаров, для которых нужно указать страну происхождения.
Если позиций, которым нужно указать страну происхождения много, чтобы не добавлять их вручную, сторнируйте документ поступления товаров ( Операции — Операции, введенные вручную — Сторно документа ):
- выберите документ поступления, в котором допущена ошибка;
- на вкладке Бухгалтерский и налоговый учет удалите все данные, кроме проводок по счету ГТД и добавьте проводки с указанием страны происхождения (как указано выше);
- на вкладке НДС предъявленный удалите все записи.
После этой корректировки создайте документ Реализация (акт, накладная) вид операции Товары в разделе Продажи — Реализация, акты, накладные — кнопка Реализация , оформляя товар с указанием страны происхождения.
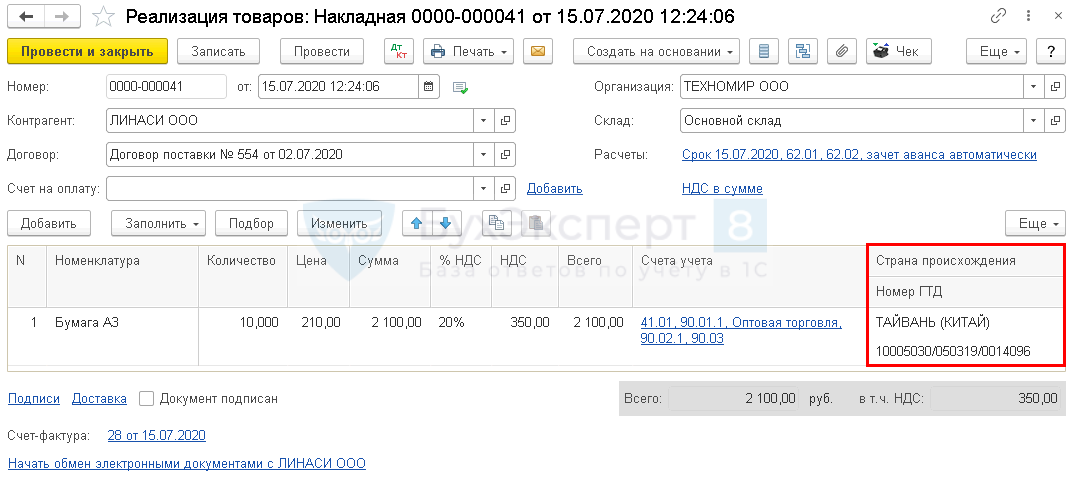
Укажите Страну происхождения и Номер ГТД . Списание товаров отразится по счету ГТД корректно.
Незаполнение граф 10, 10а, 11 счета-фактуры
Вопрос:
Мы закупаем товар в КНР, растаможиванием официально, не нарушая никаких правил. При продаже товара юридическим лицам в некоторых случаях планируем скрыть страну происхождения товара, не заполнять в сч-фактуре графу «страна происхождения» и «номер ГТД».
Какие санкции могут применить к нашей организации?
Ответ:
Незаполнение или некорректное заполнение граф 10, 10а, 11 счета-фактуры не могут служить единственным основанием для отказа в возмещении сумм НДС, предъявленных покупателем импортного товара. Поэтому в случае выставления продавцом товаров счета-фактуры без отражения данных о стране (странах) происхождения товаров, а также о номере (номерах) таможенных деклараций покупателю не должно быть отказано в вычете НДС по данному счету-фактуре. Кроме того, какой-либо ответственности за данные действия продавца законодательством не предусмотрено.
Обоснование:
В силу пункта 3 статьи 168, подпункта 1 пункта 3 статьи 169 НК РФ продавцы, являющиеся налогоплательщиками НДС, не позднее пяти календарных дней, считая со дня отгрузки товара, реализация которого облагается НДС, должны составлять и выставлять покупателям счета-фактуры.
Одним из условий принятия к вычету предъявленного поставщиком (исполнителем) покупателю (заказчику) НДС является правильно оформленный счет-фактура (пункт 1 статьи 172 НК РФ).
В соответствии с подпунктами 13, 14 пункта 5 статьи 169 НК РФ в счете-фактуре, выставляемом при реализации товаров, страной происхождения которых не является Российская Федерация, должны быть указаны страна происхождения товара и номер таможенной декларации.
При этом налогоплательщик, реализующий указанные товары, несет ответственность только за соответствие указанных сведений в предъявляемых им счетах-фактурах сведениям, содержащимся в полученных им счетах-фактурах и товаросопроводительных документах (пункт 5 статьи 169 НК РФ).
Согласно подпунктам «к» и «л» пункта 2 Правил заполнения счета-фактуры, применяемого при расчетах по налогу на добавленную стоимость, утв. постановлением Правительства РФ от 26.12.2011 N 1137, в графах 10 и 10а счета-фактуры указываются цифровой код и соответствующее ему краткое наименование страны происхождения товара в соответствии с Общероссийским классификатором стран мира, а в графе 11 счета-фактуры — номер таможенной декларации. При этом данные графы заполняются в отношении товаров, страной происхождения которых не является Российская Федерация.
Таким образом, при реализации товаров импортного происхождения продавец обязан в выставляемых счетах-фактурах указать страну происхождения такого товара и номер таможенной декларации.
При этом пунктом 2 статьи 169 НК РФ установлено, что ошибки в счетах-фактурах, не препятствующие налоговым органам при проведении налоговой проверки идентифицировать продавца, покупателя товаров, наименования товаров, а также ставку НДС и сумм этого налога, предъявленную покупателю, не являются основанием для отказа в принятии к вычету сумм НДС (см. также письма Минфина России от 23.12.2016 N 03-03-06/3/77429, от 26.12.2014 N 03-07-08/67893, от 08.12.2014 N 03-07-14/62891, от 18.02.2011 N 03-07-09/06).
Как видим, во-первых, ответственности за незаполнение (некорректное заполнение) рассматриваемых граф счета-фактуры законодательством не предусмотрено, во-вторых, в случае если в этих графах счета-фактуры не указана / указана неполная информация и такой счет-фактура не препятствует налоговым органам при проведении налоговой проверки идентифицировать продавца, покупателя товаров, наименование товаров, их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю, то такой счет-фактура не является основанием для отказа в принятии к вычету сумм налога.
Вместе с тем, не исключаем претензий со стороны территориальных налоговых органов.
эксперт по гражданскому, корпоративному и трудовому праву
Данная консультация бесплатно предоставлена пользователю профессиональной справочной системы «Кодекс: Помощник бухгалтера» в рамках стандарта обслуживания.
Настоящий материал является ответом на частный запрос и может утратить свою актуальность в связи с изменением законодательства.
Решения для управления
Форум партнеров ООО «Софт Финанс»
- Темы без ответов
- Активные темы
- Поиск
Письмо ФНС о заполнении номера ГТД в счете-фактуре
Письмо ФНС о заполнении номера ГТД в счете-фактуре
Сообщение Irina » 10 сен 2013, 09:54
При реализации товаров, произведенных не в России, продавцы должны указать в счете-фактуре страну происхождения товара (графа 10) и номер таможенной декларации (графа 11).
Номер грузовой таможенной декларации в счете-фактуре должен быть сформирован с учетом правил, изложенных в пункте 1 совместного приказа ГТК России № 543, МНС России № БГ-3-11/240 от 23.06.2000 «О формировании номера грузовой таможенной декларации после выпуска товаров».
Так, номером ГТД следует считать регистрационный номер декларации, присваиваемый должностным лицом таможенного органа РФ при ее принятии (из графы 7 ГТД), с указанием через знак дроби «/» порядкового номера товара из графы 32 основного или добавочного листа ГТД либо из списка товаров (если при декларировании вместо добавочных листов использовался список товаров).
В то же время надо учитывать, что согласно подпункту 1 пункта 43 «Инструкции о порядке заполнения декларации на товары»*, с 1 января 2011 года номер таможенной декларации указывается не в графе 7 ГТД, а в первой строке графы «А» основного и добавочного листов.
Но если ошибки в счете-фактуре не препятствуют идентифицировать продавца, покупателя, наименование товаров, их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю, то такой счет-фактура не является основанием для отказа в вычете по НДС (п. 2 ст. 169 НК РФ).
Ранее специалисты налогового ведомства прямо заявляли, что если в графе 11 указан номер таможенной декларации при отсутствии порядкового номера товара из графы 32 основного или добавочного листа ГТД, такой счет-фактура считается составленным с нарушением. Такая позиция изложена в письмах ФНС России от 18.07.06 № 03-1-03/1334@ и Управления ФНС России по г. Москве от 04.07.07 № 19-11/063168. Поэтому при неполном указании номера ГТД инспекторы нередко снимали вычеты по НДС.
Специалисты ФНС России в письме от 30.08.13 № АС-4-3/15798 разъяснили, как следует заполнять номер грузовой таможенной декларации в счете-фактуре.
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПИСЬМО
от 30 августа 2013 года № АС-4-3/15798
О налоге на добавленную стоимость
Федеральная налоговая служба, рассмотрев обращение по вопросу заполнения графы 11 счета-фактуры, сообщает следующее. Согласно пункту 2 статьи 169 Налогового кодекса Российской Федерации (далее – Кодекс) счета-фактуры являются основанием для принятия предъявленных покупателю продавцом сумм налога на добавленную стоимость к вычету при выполнении требований, установленных подпунктами 5, 5.1 и 6 данной статьи.
На основании подпунктов 13 и 14 пункта 5 статьи 169 Кодекса обязательными реквизитами счета-фактуры являются страна происхождения товара и номер таможенной декларации. Данные сведения указываются в отношении товаров, страной происхождения которых не является Российская Федерация.
Форма счета-фактуры, применяемого при расчетах по налогу на добавленную стоимость, и правила его заполнения (далее – Правила) утверждены постановлением Правительства Российской Федерации от 26 декабря 2011 года № 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость».
Порядок заполнения показателей счета-фактуры предусмотрен разделом 2 Правил. Так, подпунктом «л» пункта 2 Правил установлено, что в графе 11 счета-фактуры следует указывать номер таможенной декларации. Данная графа заполняется в отношении товаров, страной происхождения которых не является Российская Федерация.
В отношении порядка заполнения номера таможенной декларации, указываемого в счете-фактуре, следует отметить, что в соответствии с пунктом 1 Приказа ГТК России № 543, МНС России № БГ-3-11/240 от 23.06.2000 (зарегистрирован Минюстом России 14.07.2000, рег. № 2307) «О формировании номера грузовой таможенной декларации после выпуска товаров» после выпуска таможенным органом Российской Федерации конкретного товара номером грузовой таможенной декларации (ГТД), в которой заявлены сведенияоб этом товаре, следует считать регистрационный номер грузовой таможенной декларации, присваиваемый должностным лицом таможенного органа Российской Федерации при ее принятии (из графы 7 ГТД), с указанием через знак дроби «/» порядкового номера товара из графы 32 основного или добавочного листа ГТД либо из списка товаров, если при декларировании вместо добавочных листов использовался список товаров.
Что касается графы 7 ГТД, то следует отметить, что согласно подпункту 1 пункта 43 «Инструкции о порядке заполнения декларации на товары», утвержденной Решением Комиссии Таможенного союза от 20.05.2010 № 257, с 01.01.2011 номер таможенной декларации указывается не в графе 7 ГТД, а в первой строке графы «А» основного и добавочного листов. Таким образом, при заполнении показателя графы 11 «Номер таможенной декларации» счета-фактуры следует руководствоваться вышеуказанным порядком.
В то же время в соответствии с абзацем 2 пункта 2 статьи 169 Кодекса ошибки в счетах-фактурах, не препятствующие налоговым органам при проведении налоговой проверки идентифицировать продавца, покупателя товаров (работ, услуг, имущественных прав), наименование товаров (работ, услуг, имущественных прав), их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю, не являются основанием для отказа в принятии к вычету сумм налога.
Действительный государственный советник Российской Федерации 2-го класса С.Н. Андрющенко
ГЛАВБУХ-ИНФО
Вторник
27 июля 2021 г.
| МРОТ: Учетная ставка ЦБ: |
12792 руб. 5,5% |
- Главная
- О проекте
- Услуги
- Контакты
- Реклама на сайте
- Форум
Типовые бланки
- Бухгалтерские
- Кадровые
- Юридические
- Статистические
- Экономические
- Должностные инструкции
Полезности
- Изменения с 2021 года
- Изменения с 2020 года
- Изменения с 2019 года
- Изменения с 2018 года
- Программные продукты
- Подборка статей
- Вопросы и ответы
- Производственный календарь
- ПБУ
- Справочно
- Законодательные документы
- Экономический словарь
- Корреспонденция счетов
- Телефонные коды
- МСФО
- Аудит
- Записи в трудовой книжке
- Для г. Белгорода
- Информация по 1С
- Новости
- Финансовые коэффициенты
- Справочники
- История бухучета
Бухгалтерский учет
- Основные средства
- Нематериальные активы
- Товарно-материальные ценности
- Затраты на производтво
- Денежные средства
- Расчеты с персоналом
- Расчеты с бюджетом
- Готовая продукция
- Финансовые результаты
- Капитал и резервы
- Учетная политика
- Учет и оплата труда
Налоговый учет
- НДС
- ЕСХН
- УСНО
- ЕНВД
- НДФЛ
- Страховые взносы
- Взносы в ФСС
- Налог на имущество
- Водный налог
- Земельный налог
- Транспортный налог
- Налог на прибыль
- Налог на игорный бизнес
- Акцизы
- Налог на пользование полезными ископаемыми
- Патентная система налогообложения
Управленческий учет
- Проблемы организации управленческого учета на предприятиях
- Сущность и назначение управленческого учета
- Затраты, формирующие себестоимость продукции, работ, услуг
- Системы учета затрат и калькулирования себестоимости
- Анализ и принятие краткосрочных управленческих решений
- Анализ и принятие долгосрочных инвестиционных решений
- Планирование и бюджетирование
Классификаторы
- ОКСМ
- ОКВЭД [1.1]
- ОКВЭД [2]
- ОКВ
- ОКДП
- ОКЕИ
- ОКФС
- ОКОПФ
- ОКУН
- ОКОФ
- ИНКОТЕРМС
- ОКИН
- ОКЭР
- КСД
- ОКСО
Разработка сайта:

Главный редактор:
| Об указании в счете-фактуре страны происхождения товара |