Порядок заполнения формы журнала учета полученных и выставленных счетов-фактур
Журнал учета полученных и выставленных счетов-фактур
Журнал учета счетов-фактур – особенная разновидность отчетности, необходимая для некоторых организаций. Он должен вестись по установленному порядку и периодически предоставляться в надзорные органы.
Кто обязан заполнять документ
До недавних пор данный документ обязаны были вести все компании, работающие с НДС. С 2016 года это требование по отношению к ним было отменено, т.к. сведения, вносимые в журнал, дублируются в книге покупок и продаж.
А вот предприятия, занимающиеся посредничеством в сфере сбыта товаров, предоставления услуг и производства работ, застройщики, нанимающие подрядчиков, а также организации, работающие в области транспортных перевозок и привлекающие к своей деятельности сторонних экспедиторов, этот журнал вести должны.
При этом то, по какой налоговой схеме (общей, «упрощенке» или «вмененке») работает то или иное предприятие – значения не имеет.
Зачем нужен журнал
Данный документ можно отнести к методам контроля за теми организациями, которые не предоставляют в налоговые инспекции декларации по налогу на добавленную стоимость (по причине освобождения в соответствии с законом, или отсутствия таковой обязанности в принципе).
Исходя из взятых из учетного журнала данных, налоговики проверяют, сходится ли НДС, указанный посредниками при сбыте товарно-материальных ценностей, суммам налога, принимаемым приобретателями этих ТМЦ к вычету. И точно также в обратном направлении: соответствуют ли размеры вычетов, указанные комитентами по купленным ТМЦ, НДС, начисленному продавцами этих товаров к налоговым выплатам.
Журнал ведется поквартально и отражает информацию о счетах-фактурах, выставленных в трехмесячный период отчета.
Куда отдавать документ
Журнал учета счетов-фактур необходимо сдавать в территориальное налоговое отделение по месту регистрации предприятия.
После получения журнала налоговики проводят его анализ, и по результатам проверки могут попросить письменных пояснений по поводу неясных моментов, а также затребовать дополнительные документы, в том числе спорные счета-фактуры, первичные бумаги и пр.
Периодичность предоставления журнала – один раз в квартал, до 20 числа месяца, следующего за периодом отчета (при этом если крайняя дата выпадает на выходной, то конечный срок отправки журнала переносится на ближайший понедельник или другой рабочий день).
Как передавать журнал и что будет, если не сдать
По закону журнал допускается вести в бумажном виде и на компьютере.
Обратите внимание! В налоговые органы на сегодняшний день предусмотрена только электронная сдача журнала, через компанию – спецоператора электронной системы документооборота, при этом использоваться должны только официально утвержденные форматы документа.
Если организация не предоставит вовремя заполненный бланк, она может быть подвергнута административному наказанию в виде штрафа (до 10 000 рублей), также штраф может быть наложен на ответственных должностных сотрудников (директора и главного бухгалтера).
Особенности документа и образец журнала учета полученных и выставленных счетов-фактур
Журнал учета счетов-фактур имеет унифицированную, обязательную к использованию форму, утвержденную на законодательном уровне. Функция по заполнению журнала обычно возлагается на специалиста отдела бухгалтерии.
Данный документ состоит из стандартной «шапки» и двух разделов.
Заполнение первой страницы формы
В «шапку» вносится:
- наименование организации;
- ее ИНН, КПП;
- квартал, за который сдается отчетность по счетам-фактурам.
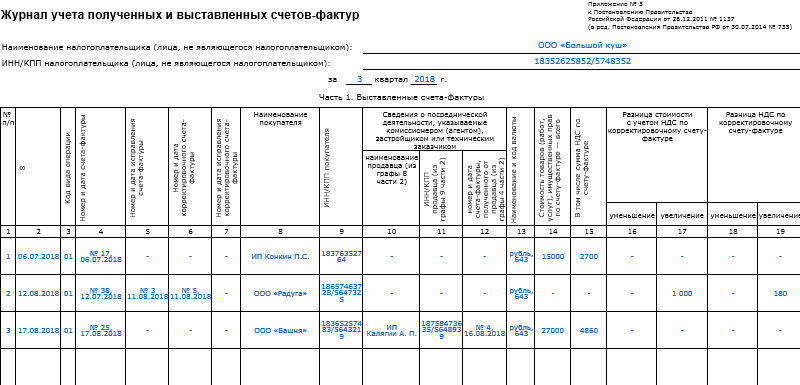
Далее в первый раздел журнала включаются сведения о выданных счетах-фактурах.
Некоторые организации – банковские, кредитные учреждения, страховые компании, негосударственные пенсионные фонды, ПИФы и т.д.- заполняют только этот отрезок журнала. При этом если выдача счетов-фактур вообще не производилась, данный раздел можно оставлять незаполненным.
Информация в первую часть вписывается, исходя из даты выставления каждого счета-фактуры, по хронологии. При этом учитываются все бланки, в том числе корректировочные и исправленные, вне зависимости от того, оформлены они в печатном виде (в компьютере) или в «живом».
После формирования счета-фактуры в журнал следует внести:
- дату, код выполненной операции, число-месяц-год и номер заполнения бланка;
- при необходимости реквизиты всех правленых и корректировочных документов;
- название покупателя, его ИНН, КПП;
- информацию о посреднической деятельности;
- денежную единицу, в которой осуществляется платеж по счету-фактуре;
- размер стоимости товарно-материальных ценностей, услуг, работ, в том числе НДС;
- данные о разнице с корректировочными документами (если таковые были).
Заполнение второй страницы формы
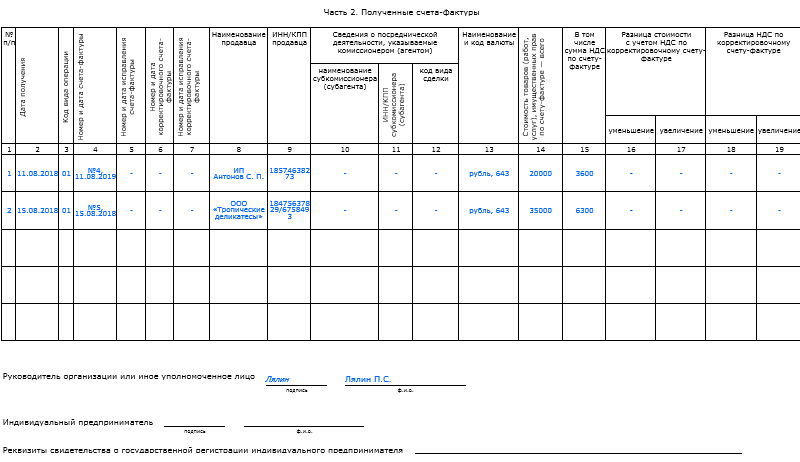
Вторая часть документа отведена под информацию о полученных счетах-фактурах. Данные сюда включаются также строго по порядку, вне зависимости от того, в какой форме они пришли – в бумажной или электронной. Сведения сюда вносятся аналогично первому разделу.
После окончания журнала
После завершения очередного квартала, журнал необходимо распечатать. Все его листы пронумеровываются, скрепляются толстой, суровой нитью (но только не степлером), проштамповываются (при условии, конечно, что компания использует штемпельные изделия для визирования бумаг) и заверяются подписью ответственного сотрудника.
Затем журнал должен подписать руководитель предприятия. Электронную версию журнала перед передачей в налоговую службу необходимо подписать с помощью официальной электронной цифровой подписи.
Хранить журналы учета счетов-фактур следует период, установленный законодательством или срок, прописанный во внутренних нормативно-правовых актах фирмы (но не менее четырех лет). После утраты актуальности и истечения срока хранения, бланк можно удалить из компьютера или уничтожить (бумажную версию) с соблюдением установленной законом процедуры.
Журнал учета полученных и выставленных счетов фактур
Кто сдает журнал учета счетов-фактур
Представлять в ИФНС журнал учета счетов-фактур обязаны только организации-посредники. Исключение —достигнута договоренность между контрагентами о невыставлении счетов-фактур.
В октябре 2016 года Минфин России в письме от 31.10.16 № 03-11-11/63683 дал разъяснение по следующему вопросу. Продавец и агент, применяющий УСН, условились, что не будут выставлять счета-фактуры. При этом агент покупает товары для физлица-принципала. Получается, что последнему счета-фактуры также не выставляются. Не нарушит ли агент закон, если не будет ни вести, ни сдавать в ИФНС журнал учета счетов-фактур относительно данных коммерческих операций?
Минфин РФ пояснил, что это не будет засчитано как нарушение. Когда покупатель не платит НДС, то может вместе с продавцом подписать соглашение о невыставлении счетов-фактур. Получается, раз счета-фактуры не выставляются, агент не обязан вести журнал учета счетов-фактур относительно процедур покупки товаров для данного принципала.
Обязанность вести журнал не зависит от того, платите ли вы НДС. Его ведут те, кто платит налог, освобожден от него или вовсе не является плательщиком.
Когда надо заполнять журнал полученных и выставленных счетов-фактур
Журнал регистрации счетов-фактур посредник должен вести в тех кварталах, когда он выставлял или получал счета-фактуры.
Когда сдавать журнал в 2021 году
За последний квартал 2020 года — до 20 января.
За первый квартал 2021 года — до 20 апреля.
За второй квартал 2021 года — до 20 июля.
За третий квартал 2021 года — до 20 октября.
Сдавайте электронную отчетность через интернет. Экстерн дарит вам 3 месяца бесплатно!
Попробовать
В каком виде оформлять журнал
Постановление Правительства РФ, описывающее формы документов, применяемых при расчетах НДС, разрешает вести журнал и на бумаге, и в электронном формате. Несмотря на это представить журнал в контролирующий орган необходимо исключительно в электронном варианте (п. 5.2 ст. 174 НК РФ).
Образец заполнения журнала (посредник не платит НДС)
Заказчик АО «Гамма-сигма» подписало договор комиссии от 19 января № 15 с ООО «Пси-омега» — посредником, не являющимся плательщиком НДС. Условия договора таковы, что «Пси-омега» продает партию книг в количестве 300 штук, которые принадлежат «Гамме-сигме» на праве собственности. Партия товара стоит 750 000 рублей (в т. ч. НДС — 125 000 рублей).
В качестве вознаграждения за услуги посреднику предусмотрена сумма в размере 25 000 рублей. 10 февраля «Пси-омега» и ЗАО «Производственная фирма «Каппа-лямбда» заключили договор на поставку партии книг (300 штук). 20 февраля товар был отгружен покупателю, и тогда же «Пси-омега» выставил счет-фактуру от 20.02 № 28 в адрес «Каппы-лямбды» и передал его копию «Гамме-сигме».
В бухгалтерии «Пси-омеги» этот документ зарегистрировали в части 1 журнала учета счетов-фактур, в книге продаж этот счет-фактура не был зарегистрирован.
На сумму проданных товаров «Гамма-сигма» выставила в адрес «Пси-омеги» счет-фактуру от 20.02 № 128. В бухгалтерии «Пси-омеги» этот документ зарегистрировали в части 2 журнала учета счетов-фактур, в книге продаж «Пси-омеги» этот счет-фактура зарегистрирован не был.
Так как «Пси-омега» не является плательщиком НДС, он не выставляет счет-фактуру «Гамме-сигме» на сумму своего вознаграждения.
Образец заполнения журнала (посредник является плательщиком НДС)
Заказчик АО «Мю-ипсилон» заключил с посредником ООО «Дзета-тета», который платит НДС, договор комиссии от 2 июня. По договору «Дзета-тета» продает партию словарей (200 штук), принадлежащих «Мю-ипсилон» на праве собственности. Партия стоит 320 000 рублей (в т. ч. НДС — 53 333,33 рубля). Посреднику предусмотрено вознаграждение в размере 16 500 рублей (в т. ч. НДС — 2 750 рублей).
15 июня «Дзета-тета» заключила договор поставки с АО «Кси-омикрон» на поставку партии словарей в количестве 200 штук. Поставка состоялась 18 июня. Тогда же «Дзета-тета» выставила в адрес «Кси-омикрон» счет-фактуру от 18.06 № 812, а его копию передала «Мю-ипсилон». Данный документ в бухгалтерии «Дзета-тета» зарегистрировали в части 1 журнала учета счетов-фактур, а в книге продаж — нет.
На сумму проданных словарей «Мю-ипсилон» выставила в адрес «Дзета-тета» счет-фактуру от 18.06 № 375. Полученный от «Мю-ипсилон» счет-фактуру в бухгалтерии «Дзета-тета» зарегистрировали в части 2 журнала учета счетов-фактур, а в книге покупок — нет.
Так как «Дзета-тета» выступает плательщиком НДС, на сумму своего вознаграждения он выставил заказчику счет-фактуру от 18.06 № 987. Этот документ подлежит регистрации в книге продаж, а в журнале учета счетов-фактур — нет.
Коды видов операций
При перекрестном контроле поставщиков и покупателей, которые участвуют в посреднической сделке, инспекторы обращают внимание, насколько верно указаны коды видов операций. Как известно, в соответствии с Приказом ФНС России от 14.03.2016 № ММВ-7-3/136@ в журнале учета счетов-фактур нужно указывать коды видов операций по НДС. Это 24 кода, которые входят в одну таблицу.
Также налоговики дали разъяснения, какие значения кодов и других реквизитов необходимо проставлять в журнале, чтобы отразить те или иные сделки посредника. Например, если посредник реализует товар, принадлежащий комитенту, то счет-фактура, выставленный посредником на имя покупателя, перевыставляется комитентом и отражается в книге продаж комитента (принципала) и в части 2 журнала посредника. Также в обе части журнала заносится КВО — 01.
Другая ситуация — когда посредник реализует товар комитента и одновременно свой собственный товар, то есть является и комиссионером, и поставщиком. В этом случае посредник оформляет счет-фактуру на весь товар — и на тот, что принадлежит комитенту, и на свой. В качестве продавца при этом прописывается посредник. Этот документ под кодом КВО 15 нужно зарегистрировать и в книге продаж посредника, и в части 1 журнала посредника. А в книге покупок покупателя необходимо поставить КВО 01.
Далее комитент перевыставляет счет-фактуру, куда заносит только свой товар. Этот счет-фактуру нужно отразить под кодом 01 в книге продаж комитента и под кодом 15 в части 2 журнала посредника.
Рассмотрим пример:
Комиссионер ООО «Тау-йота» отгрузил покупателю ООО «Фи-хи-пси» 30 товаров, из которых 22 являются собственностью комитента АО «Гимель-йод» и продаются в рамках посреднического договора. Товары «Гимель-йод» стоят 264 000 рублей (в т. ч. НДС — 44 000 рублей). Оставшиеся 8 товаров принадлежат «Тау-йоте» и стоят 178 000 рублей (в т. ч. НДС — 29 666,67 рублей).
ООО «Тау-йота» выставило на имя ООО «Фи-хи-пси» счет-фактуру № 657 на общую сумму 442 000 рублей (264 000 + 178 000) с указанием НДС 20 % на сумму 73 666,67 рублей (44 000 + 29 666,67). Этот счет-фактура зарегистрировали и ООО «Тау-йота», и ООО «Фи-хи-пси».
Затем ООО «Тау-йота» передал АО «Гимель-йод» показатели счета-фактуры № 657, и бухгалтер АО «Гимель-йод» выставил на имя «Тау-йота» счет-фактуру № 909 на сумму 264 000 рублей с указанием НДС на сумму 44 000 рублей. Этот документ был зарегистрирован у АО «Гимель-йод» и ООО «Тау-йота».
Разберем еще один случай — посредник делает закупки товара для комитента. Здесь счет-фактуру на имя посредника выставляет поставщик, а посредник заносит ее в часть 2 журнала. Также поставщик регистрирует ее в книге продаж. Далее посредник перевыставляет счет-фактуру на имя комитента, где в качестве продавца прописывает фактического поставщика. Этот документ нужно зарегистрировать и в первой части журнала посредника, и в книге покупок комитента. Во всех случаях при этом ставится код операции 01.
Например, посредник ООО «Нун-ламед» приобрел товар у поставщика ООО «Каф-хе». При этом часть товара была приобретена для комитента АО «Заин-мем» в рамках посреднического договора. Стоимость закупок для «Заин-мем» составила 609 000 рублей (в т. ч. НДС — 101 500 рублей). Оставшуюся часть товара «Нун-ламед» приобрел для себя. Стоимость товара, закупленного для «Нун-ламеда», составила 389 000 рублей (в т. ч. НДС — 64 833,33 рубля).
«Каф-хе» выставил на имя «Нун-ламеда» счет-фактуру № 1026 на сумму 998 000 рублей (609 000 + 389 000) с указанием НДС 20 % на сумму 166 333,33 рубля (101 500 + 64 833,33). Этот документ был зарегистрирован у «Каф-хе» и «Нун-ламеда».
После этого «Нун-ламед» выставил на имя АО «Заин-мем» счет-фактуру № 262. В этом документе отражен товар на сумму 609 000 рублей, приобретенный у «Каф-хе» для АО «Заин-мем», и указан НДС 20 % на сумму 101 500 рублей. Счет-фактура № 262 зарегистрирован у «Нун-ламеда» и «Заин-мема».
О сводных счетах-фактурах
В 2014 году Правительство РФ разрешило составлять так называемые сводные счета-фактуры — туда заносятся данные, когда товары закупаются сразу у нескольких продавцов. Тем самым сокращается количество счетов-фактур при оформлении сделок.
Например, заказчик АО «Хет-бет», чтобы возвести сооружение, обращается к застройщику ООО «Омега-ипсилон». Последний в свою очередь сотрудничает с несколькими подрядчиками и поставщиками и перевыставляет полученные от них счета-фактуры «Хет-бету».
В первом квартале «Омега-ипсилон» получил от поставщика АО «Шин-аин» счет-фактуру № 743 от 27.07.2020, а от подрядчика АО «Самех-пе» — счет-фактуру № 219 от 27.07.2020.
На основании этих счетов-фактур «Омега-ипсилон» составил сводный счет-фактуру и выставил его АО «Хет-бет» 27 июля 2020 года. Выставленный «Хет-бету» сводный счет-фактура и счета-фактуры, полученные от исполнителей, «Омега-ипсилон» зарегистрировал в журнале учета счетов-фактур.
«Хет-бет» зарегистрировал полученный сводный счет-фактуру в части 2 журнала учета счетов-фактур.
Коррекция после сдачи
У посредников — неплательщиков НДС может возникнуть вопрос: если организация сдала журнал и потом нашла там ошибки, то должна ли она представить в ИФНС исправленный журнал учета счетов-фактур? Ответ здесь следующий: в законе не прописано, что нужно сдавать откорректированный журнал в ИФНС. Однако лучше это сделать. Чтобы внести правки в документ, аннулируйте некорректный счет-фактуру. Это значит, отразите со знаком «–» стоимость товаров и сумму налога. Корректный счет-фактуру зарегистрируйте со знаком «+».
К примеру, посредник приобрел товары для заказчика. В бухгалтерии посредника увидели, что в журнале учета за II квартал введены неправильные реквизиты счета-фактуры, полученного от продавца. Указано: № 9769 от 9 марта 2020 г. Должно быть: № 3131 от 18 февраля 2020 г. При этом журнал уже в инспекции. Тогда бухгалтер в части 1 журнала аннулировал некорректную запись и суммовые показатели указал со знаком «–». В следующую строку ввел то же самое, что и в аннулированной строке, и скорректировал графу 12, указав правильный номер счета-фактуры. Показатели стоимости — указал со знаком «+».
В части 2 журнала аннулировал неверную запись и отразил суммовые показатели со знаком «–». В следующей строке указал то же самое, что и в аннулированной, но скорректировал графу 4, где исправил номер счета-фактуры. Показатели стоимости указал со знаком «+».
Как без ошибок заполнить каждую графу в новом журнале учета счетов-фактур
Чем поможет эта статья: Вы узнаете, какие счета-фактуры надо обязательно регистрировать в новом журнале учета, а какие документы отражать там не нужно. А также о том, как правильно заполнять графы этого налогового регистра.
От чего убережет: От претензий со стороны налоговиков из-за ошибок в журнале учета.
Если ваша компания на «упрощенке»
Компании на «упрощенке» НДС, как правило, не платят.
С апреля 2012 года все компании должны применять новые счета-фактуры. Его форму и правила заполнения Правительство РФ утвердило постановлением от 26 декабря 2011 г. № 1137. Этим же документом утверждена обязательная форма журнала учета счетов-фактур. И это очень важное изменение. Ведь мало того, что прежние правила предусматривали два журнала: один для полученных, другой для выставленных документов. Так еще и типовой формы для них не существовало. Поэтому на практике журналы учета нередко представляли собой просто подшивку счетов-фактур.
Теперь же журнал учета счетов-фактур стал солидным налоговым регистром. Поэтому заполнять его надо очень аккуратно. Иначе за ошибки в журнале компании может грозить штраф по статье 120 Налогового кодекса РФ. Его размер составит как минимум 10 000 руб.
Кроме того, при отсутствии журнала или погрешностях в учете полученных счетов-фактур ревизоры могут еще и снять вычеты «входного» налога.
 Источник: опрос на сайте www.glavbukh.ru
Новый журнал учета полученных и выставленных счетов-фактур состоит из двух частей.
О том, какие изменения чиновники внесли в книгу покупок и книгу продаж, вы можете прочитать в «Как теперь будем составлять счета-фактуры и другие важные документы по НДС» (№ 3, 2012).
В части 2 компании учитывают полученные счета-фактуры. И тоже в хронологическом порядке — в зависимости от даты, когда документ поступил в компанию. Об этом сказано в пункте 3 правил ведения журнала учета (далее — правила).
Какие именно счета-фактуры требуется отражать в частях 1 и 2 журнала, вы можете узнать из таблицы ниже. Обратите внимание на такую особенность. Счета-фактуры, которые компания выписывает сама (то есть от продавца не получает), в части 2 журнала регистрировать не надо. Несмотря на то, что во многих таких случаях компания будет отражать эти счета-фактуры в книге покупок. Так, например, продавец может заявить вычет НДС по корректировочному счету-фактуре, когда предоставляет скидку покупателю. В таком случае компания зарегистрирует корректировочный счет-фактуру в книге покупок, но в части 2 журнала учитывать не будет.
Какие счета-фактуры надо регистрировать в частях 1 и 2 журнала учета
| В каком качестве выступает ваша компания | Какие счета-фактуры нужно регистрировать в части 1 журнала | Какие счета-фактуры необходимо отразить в части 2 журнала |
| Продавец | 1. На реализацию товаров, работ, услуг (в том числе освобожденных от налога), а также безвозмездную передачу. 2. На сумму предоплаты. 3. На суммы, полученные от покупателя и связанные с оплатой товаров. Например, это могут быть договорные штрафы (ст. 162 Налогового кодекса РФ) | Полученные от покупателя при возврате товаров, принятых им на учет |
| Покупатель | Выставленные продавцу при возврате товаров, принятых на учет | 1. На приобретенные товары (работы, услуги). 2. Полученные от продавца на сумму предоплаты |
| Комитент (принципал) | Выставленные посреднику, который реализовал товары комитента (принципала) от своего имени | Полученные от посредника на товары (работы, услуги), которые тот приобрел для комитента (принципала) от своего имени |
| Посредник, который реализует товары от своего имени | На отгрузку товаров комитента (принципала) покупателю | Полученные от комитента (принципала) на продажу его товаров |
| Посредник, который приобретает товары от своего имени | Выставленные комитенту (принципалу) при покупке для него товаров | Полученные от продавца |
| Компания, которая передает товары (работы, услуги) своим структурным подразделениям или строит для собственного потребления | На передачу товаров (работ, услуг) для собственных нужд или СМР для собственного потребления | — |
| Компания — налоговый агент | 1. При покупке товаров (работ, услуг) у иностранных компаний. 2. При аренде государственного или муниципального имущества. 3. При продаже товаров (работ, услуг) в качестве посредника по договору с иностранной организацией, а также при реализации конфискованного имущества |
— |
Добавим, что новые правила предусматривают единую регистрацию счетов-фактур всех возможных видов: обычных, корректировочных, исправленных. А также бумажных и электронных.
Как заполнять журнал учета
Прежде всего в журнале приводят наименование организации (полное или сокращенное), ИНН/КПП и налоговый период. Для этого в шапке документа введены специальные строки. Кстати, их нужно заполнять, даже если в текущем квартале компания вообще не составляла и не получала счетов-фактур. Просто в этом случае таблицы части 1 и 2 останутся пустыми. Такой порядок предусмотрен пунктами 8 и 12 правил.
Перейдем к графам журнала. Сразу скажем, что содержание многих граф в частях 1 и 2 совпадает. Но есть и особенности, на которые мы обратим особое внимание.
Как вести новый журнал учета компаниям, у которых есть филиалы?
Компании с обособленными подразделениями ведут журнал учета в целом по организации.
Можно ли вести журнал учета счетов-фактур в разрезе контрагентов?
Нет, так как правилами ведения журнала учета счетов-фактур это не предусмотрено.
В каком квартале регистрировать счет-фактуру, датированный мартом, если компания получила его в апреле?
В апреле. То есть исходя из даты получения документа.
Нужно ли в журнале учета ставить печать?
Да. До 20-го числа месяца, следующего за истекшим кварталом, руководитель подписывает журнал учета и скрепляет печатью.
В самой первой графе журнала укажите порядковый номер записи. Затем, если вы заполняете часть 2, в графу 2 занесите дату получения счета-фактуры. А вот в этой же графе части 1 нужно привести дату выставления счета-фактуры. И здесь могут возникнуть сложности. Дело в том, что в строке 1 счета-фактуры указывают дату, когда этот документ составлен, а не выставлен покупателю. А что является датой выставления, в новых правилах определено только для электронного счета-фактуры. Это день, когда счет-фактура поступил специализированному оператору связи от продавца. Что считать датой выставления для бумажных счетов-фактур, в правилах не сказано. В принципе, можно ориентироваться на момент передачи счета-фактуры продавцом представителю покупателя. Или же на день отправки счета по почте (см. комментарий ниже).
Комментирует Елена Вихляева, консультант отдела косвенных налогов Минфина России
— По новым правилам продавцы регистрируют в журнале учета счета-фактуры на отгрузку товаров в хронологическом порядке по дате их выставления. Эту же дату налогоплательщики должны указывать в графе 2 части 1 журнала учета счетов-фактур.
При этом в правилах ведения журнала учета, утвержденных постановлением Правительства РФ от 26 декабря 2011 г. № 1137, не указано, что понимать под датой выставления для счета-фактуры на бумажном носителе. По моему мнению, при заполнении данной графы возможно приводить не только дату, указанную в составленном счете-фактуре, но и дату вручения продавцом счета-фактуры представителю покупателя. Возможно, что поставщик отправляет счет-фактуру своему покупателю по почте. В таком случае в графе 2 части 1 журнала учета счетов-фактур возможно указывать дату этого отправления.
Если продавец пересылает покупателю счет-фактуру по почте, в графе 2 части 1 журнала учета можно указывать дату отправки этого документа.
- когда от покупателей поступают суммы, связанные с оплатой товаров (ст. 162 Налогового кодекса РФ);
- при передаче товаров (работ, услуг) для собственных нужд или СМР для собственного потребления;
- при покупке у иностранных организаций товаров (работ, услуг), а также аренде государственного или муниципального имущества.
Графы с кодами (3, 4)
Графа 3 предназначена для кода, который обозначает способ составления счета-фактуры. В ней компании могут указывать:
- «1» — для бумажного счета-фактуры;
- «2» — для электронного.
Кстати, ФНС России недавно утвердила форматы электронных счетов-фактур.
В графе 4 приведите код вида операции. Эти коды ФНС России установила приказом от 14 февраля 2012 г. № ММВ-7-3/83@. Кстати, они совпадают с теми, что налоговики рекомендовали раньше.
Реквизиты счетов-фактур (графы 5—10)
Далее перенесите в журнал отдельные сведения из счета-фактуры. Для обычного счета-фактуры его номер и дату укажите соответственно в графах 5 и 6.
А что если в журнале нужно зарегистрировать корректировочный счет-фактуру? Тогда приведите его реквизиты в графах 7 и 8. При этом в графах 5 и 6 отразите номер и дату первоначального счета-фактуры. Эти данные берут из строки 1б корректировочного счета.
Возможно, в счет-фактуру внесли поправки. Тогда заполните графы 9 и 10 — в них должны стоять номер и дата исправления (из строки 1а счета-фактуры).
Данные о контрагенте и валюте (графы 11—13)
Приведите в журнале учета данные о покупателе, если регистрируете выставленный счет-фактуру. Или о продавце — для полученного счета-фактуры. В любом случае это наименование организации (графа 11) и ИНН/КПП (графа 12). Кроме того, укажите в графе 13 название и код валюты.
Сведения о стоимости товаров и сумме налога (графы 14—19)
Графы 14 и 15 журнала учета заполняют только для обычных счетов-фактур, а графы 16—19 — исключительно для корректировочных.
А вот следующие графы (16—19) предназначены, напротив, только для корректировочных счетов-фактур. Здесь отразите сумму, на которую продавец снизил или увеличил стоимость товаров с учетом налога, и возникшую разницу в сумме НДС — это графы 16 и 18. Или, если стоимость товаров увеличилась, аналогичные показатели укажите в графах 17, 19.
Если же реализация не облагается налогом, в графах 15, 18, 19 сделайте пометку «Без НДС». Пример заполненной части 1 журнала приведен здесь >>.
Какие документы нужно хранить без регистрации в журнале
Скажем еще об одном изменении. Ряд документов, которые компании раньше должны были учитывать в журналах, в новой форме регистрировать не надо. Это, к примеру, таможенные декларации, платежки на уплату налога при импорте товаров, бланки строгой отчетности по командировочным расходам. Однако это не отменяет обязанности хранить их в течение четырех лет. Перечень документов, которые не нужно отражать в журнале учета, приведен ниже.
В новом журнале учета компании не придется регистрировать следующие документы.
1. Копии счетов-фактур продавца, которые комитент (принципал) получает при покупке товаров через посредника, действующего от своего имени.
2. Таможенные декларации (их копии), платежные документы, подтверждающие уплату налога по ввезенным товарам. А также заявление о ввозе товаров и уплате косвенных налогов при импорте из стран Таможенного союза.
3. Бланки строгой отчетности по командировочным расходам.
4. Документы на передачу имущества в уставный капитал, в которых указана сумма налога, восстановленного участником организации.
5. Первичные документы, подтверждающие уменьшение стоимости отгруженных товаров (в ситуации, когда продавец составляет корректировочный счет-фактуру).
6. Другие документы, которые компания регистрирует в книге продаж (кроме счетов-фактур). Например, бухгалтерскую справку-расчет, если компания восстанавливает налог по недвижимому имуществу, которое использует для необлагаемых операций.
Кстати, счета-фактуры тоже необходимо хранить в течение четырех лет. При этом выставленные и полученные счета-фактуры удобнее подшивать отдельно. Новые правила этого не запрещают.
Добавим, что в течение четырех лет компания должна обеспечивать сохранность и самого журнала учета счетов-фактур. К слову, такой же срок хранения теперь установлен также для книги покупок и книги продаж.
1. С апреля 2012 года нужно вести журнал учета составленных и выставленных счетов-фактур исключительно по форме, утвержденной постановлением Правительства РФ от 26 декабря 2011 г. № 1137.
2. Корректировочные и исправленные счета-фактуры учитывают в журнале наряду с обычными в общем хронологическом порядке.
3. Счета-фактуры, которые компания не получает от контрагентов, в части 2 журнала учета регистрировать не нужно.
Журнал регистрации счетов-фактур — образец-2021
- Предназначение журнала полученных и выставленных счетов-фактур
- Кто обязан вести журнал учета счетов-фактур в 2021 году
- Итоги
Предназначение журнала полученных и выставленных счетов-фактур
Журнал учета полученных и выставленных счетов-фактур (далее — журнал) — это налоговый регистр, введенный в практику налогового учета постановлением Правительства России № 1137, принятым 26.12.2011. До 2015 года все фирмы и ИП просто фиксировали в нем выданные контрагентам и полученные от партнеров счета-фактуры.
С 01.07.2021 форма журнала учета счетов-фактур применяется новая — в редакции постановления Правительства РФ от 02.04.2021 № 534. Обновили форму в связи с введением системы прослеживаемости товаров:
Структура журнала принципиально не изменилась и по-прежнему включает 2 части: в первой фиксируются выставленные документы, во второй — полученные. При этом в бланк добавлены новые графы — для отражения информации в рамках системы прослеживаемости.
Правила работы с журналом следующие:
- ведите журнал, только если относитесь к категории посредников, обязанных это делать;
- оформляйте его и представляйте в налоговую инспекцию ежеквартально;
- вести журнал желательно в электронной форме — в таком виде он передается налоговикам (хотя оформление на бумаге не запрещено);
Как правильно вести журнал в электронном виде, вы можете посмотреть в Готовом решении от КонсультантПлюс, получив бесплатный доступ.
- записывайте счета-фактуры в хронологическом порядке (по дате их получения или выставления);
- заполняя строки и графы журнала (или корректируя их) сверяйтесь с правилами, описанными в приложении 3 к постановлению № 1137;
- внимательно проверяйте коды операций (подробнее о них — в нашей статье);
- после окончания каждого квартала заверяйте журнал подписью руководителя (или уполномоченного работника), страницы бумажного журнала пронумеруйте и прошнуруйте (если ведете его на бумаге);
- ежеквартально передавайте журнал (заверенный УКЭП) налоговикам по электронным каналам связи;
- храните журналы как минимум 4 года с даты последней записи в каждом из них.
Основные правила оформления журнала действуют с момента вступления в силу постановления № 1137 и с тех пор не изменились.
Кто обязан вести журнал учета счетов-фактур в 2021 году
На сегодняшний день обязанность по ведению журнала осталась только у действующих от своего имени посредников:
- агентов и субагентов;
- комиссионеров и субкомиссионеров;
- экспедиторов, организующих исполнение услуг с привлечением третьих лиц;
- застройщиков, привлекающих к строительству подрядчиков.
Такой перечень лиц, обязанных вести журнал, содержит действующая редакция постановления № 1137. Часть посредников от необходимости заполнения журнала освобождена. Они вправе не оформлять журнал, если:
- реализуют товары иностранным фирмам, не состоящим на налоговом учете в нашей стране (п. 5 ст. 161 НК РФ);
- продают товар по поручению комитента покупателям — неплательщикам НДС и не выписывают счета-фактуры с их согласия (подп. 1 п. 3 ст. 169 НК РФ);
- по условиям договора с заказчиком включают стоимость приобретенных от своего имени товаров (работ, услуг) в расходы.
О новшествах и корректировках, которые нужно учитывать при заполнении журнала, узнавайте из материалов нашей рубрики.
Образец заполненного журнала по новой форме вы можете посмотреть и скачать в КонсультантПлюс, получив пробный доступ к системе:
А построчный алгоритм заполнения журнала вы можете найти в Готовом решении от К+. Доступ к системе можно получить бесплатно.
Итоги
В 2021 году составлять журнал регистрации счетов-фактур, как и прежде, должны застройщики, экспедиторы, агенты, субагенты, комиссионеры и субкомиссионеры. При оформлении журнала нужно руководствоваться действующей редакцией постановления Правительства № 1137 – последняя его корректировка произведена с 01.07.2021.
Как с 1 октября заполнять счет-фактуру и журнал учета
Изменились формы документов, применяемых при расчетах с выделением НДС, и порядок их заполнения. Изменения затронули форму счета-фактуры (обычного и корректировочного), журнал полученных и выставленных счетов-фактур, книгу покупок и книгу продаж. Изменился и порядок заполнения указанных документов.
Соответствующие поправки в постановление Правительства РФ от 26.12.2011 № 1137 внесены постановлением Правительства РФ от 19.08.2017 № 981. Все новшества вступили в силу с 1 октября 2017 года.
Изменения в счете-фактуре и правилах его заполнения
Код вида товара
В табличной части счета-фактуры появилась новая графа 1а «код вида товара». Этот код нужно проставлять в соответствии с Единой товарной номенклатурой внешнеэкономической деятельности Евразийского экономического союза (ЕТН ВЭД ЕАЭС) – в отношении товаров, вывезенных за пределы РФ на территорию государства – члена ЕАЭС. При отсутствии данных в графе 1а ставится прочерк (подп. а(1) п. 2 Правил заполнения счета-фактуры).
Место нахождения продавца и покупателя
Согласно редакции, действующей до октября 2017 года, в строках 2а и 6а счета-фактуры нужно было указывать места нахождения продавцов и покупателей – юридических лиц в соответствии с учредительными документами. Если продавцами и покупателями являются предприниматели, то в строках 2а и 6а нужно было ставить место жительства.
С октября формулировка изменилась. В строке 2а отныне нужно отражать адрес поставщика, указанный в ЕГРЮЛ, либо адрес предпринимателя, указанный в ЕГРИП. В строке 6а следует ставить адрес покупателя, указанный в ЕГРЮЛ или ЕГРИП. Кроме того, с октября исчезло правило, согласно которому комиссионер, закупающий у нескольких продавцов товары для комитента, должен в строке 2а перечислять адреса всех продавцов через точку с запятой.
Экспедитор, застройщик, заказчик
Уточнены правила заполнения счета-фактуры экспедитором, застройщиком или заказчиком, выполняющими функции застройщика, приобретающими у одного и более продавцов товары (работы, услуги, имущественные права) от своего имени. Речь идет о строках счета-фактуры 1, 2, 2а, 2б, 5 и графах 1–11. Разберемся, что и где указывать:
- Строка 1 (номер и дата) – номер и дату в соответствии с индивидуальной хронологией экспедитора, застройщика или заказчика;
- Строка 2 (продавец) – данные об экспедиторе, застройщике или заказчике: для компаний – полное или сокращенное наименование согласно учредительным документам, для предпринимателей – Ф. И. О;
- Строка 2а (адрес продавца) – данные об экспедиторе, застройщике или заказчике: для компаний – адрес, указанный в ЕГРЮЛ, для предпринимателей – адрес, указанный в ЕГРИП;
- Строка 2б (ИНН/КПП продавца) – ИНН и КПП экспедитора, застройщика или заказчика;
- Строка 5 (к платежно-расчетному документу №_____от_____) – реквизиты платежно-расчетных документов, оформленных при переводе денег от экспедитора или застройщика к продавцу, а также от покупателя (клиента, инвестора) к экспедитору или застройщику – через точку с запятой;
- Графа 1 (наименование товара, описание работы, услуги) лля экспедиторов – наименования поставленных товаров (описание работ, услуг), указанных в отдельных позициях по каждому продавцу. При получении предоплаты – наименование поставляемых товаров (работ, услуг) по каждому продавцу;
- Графа 1 (наименование товара, описание работы, услуги) для застройщиков и заказчиков – наименования выполненных строительно-монтажных работ, а также товаров (работ, услуг) из счетов-фактур, выставленных продавцами;
- Графы 2–11 для экспедиторов – соответствующие данные из счетов-фактур, выставленных продавцами экспедитору, по каждому поставщику в доле, предъявленной покупателю (клиенту);
- Графы 2–11 для застройщиков и заказчиков – суммарные данные счетов-фактур по строительно-монтажным работам, выставленных подрядчиками, и суммарные данные счетов-фактур по товарам (работам, услугам), выставленных продавцами в доле предъявленной покупателю (клиенту).
Хранение документов
В правилах заполнения счета-фактуры появилось много уточнений и дополнений, связанных с хранением документов. Так, во вновь созданном пункте 10 перечислены документы, которые необходимо хранить в хронологическом порядке. Это счета-фактуры (в том числе корректировочные и исправленные), а при обмене электронными счетами-фактурами – подтверждения оператора электронного документооборота (ЭДО) и извещения покупателя о получении счета-фактуры.
Хронологию в общем случае нужно выстраивать в рамках квартала по дате выставления или получения. Отдельно оговорены случаи, когда счета-фактуры не направляются покупателю, например, при оформлении налоговыми агентами или при безвозмездной передаче имущества. Такие счета-фактуры следует хранить по дате составления или исправления. Так же надо поступать со счетами-фактурами, которые были отправлены покупателю, но не получены им.
Помимо этого правила заполнения счета-фактуры пополнились пунктом 11. Он уточняет сроки хранения документов, на основании которых заполняются журнал учета полученных и выставленных счетов-фактур, книга покупок и дополнительные листы к ней, книга продаж и дополнительные листы к ней.
Документы, указанные в пункте 11 Правил заполнения счета-фактуры, следует хранить в течение не менее четырех лет с даты последней записи в журнале учета или в книге. В их число входят:
- заверенные застройщиком (заказчиком, выполняющим функции застройщика) копии бумажных счетов-фактур (в т. ч. корректировочных, исправленных), полученных им от продавца товаров (работ, услуг, имущественных прав) – при приобретении их для покупателя (инвестора) и переданных покупателю (инвестору);
- счета-фактуры (в т. ч. корректировочные, исправленные), полученные застройщиком (заказчиком, выполняющим функции застройщика) в электронном виде от продавца товаров (работ, услуг, имущественных прав) и переданные покупателю (инвестору);
- заверенные экспедитором копии бумажных счетов-фактур (в т. ч. корректировочных, исправленных), полученных им от продавца товаров (работ, услуг) при приобретении их для клиента и переданных клиенту;
- счета-фактуры (в т. ч. корректировочные, исправленные), полученные экспедитором в электронном виде от продавца товаров (работ, услуг) и переданные клиенту.
Корректировочный счет-фактура
В табличную часть корректировочного счета-фактуры также внесена новая графа 1б «код вида товара».
Новым пунктом 8 Правил заполнения корректировочного счета-фактуры установлено, что налогоплательщик вправе указывать в дополнительных строках и графах корректировочного счета-фактуры дополнительную информацию, в том числе реквизиты первичного документа, при условии сохранения формы корректировочного счета-фактуры.
Журнал учета счетов-фактур
В части 1 журнала переименована шапка таблицы к графам 10–12, которая теперь именуется «сведения из счетов-фактур, полученных от продавцов».
Вести журнал в электронной форме теперь должны будут застройщики, заказчики, выполняющие функции застройщика, а также экспедиторы-посредники. При этом любому посреднику (застройщику) запрещено регистрировать в журнале счет-фактуру, выставленный на сумму посреднического вознаграждения.
Особый порядок ведения журнала для налоговых агентов, применяющих специальные налоговые режимы, теперь не предусмотрен. Если комитент (принципал), покупатель (клиент, инвестор) не получил от комиссионера (агента), экспедитора, застройщика или заказчика, выполняющего функции застройщика, счет-фактуру в электронном виде, то разрешено составление такого счета-фактуры на бумаге. Подробно об этом сказано в новой редакции пункта 4 Правил ведения журнала учета.
В части 1 журнала нужно регистрировать счета-фактуры (в т. ч. исправленные, корректировочные), выставленные за истекший квартал. А в части 2 журнала можно зарегистрировать также и счета-фактуры, составленные в истекшем квартале, но полученные с опозданием – до крайнего срока сдачи декларации по НДС или срока направления журнала учета в электронной форме по ТКС.
Регистрировать в части 1 журнала счета-фактуры (в т. ч. исправленные, корректировочные), выставленные лицами, не ведущими журнал – продавцом, комитентом, принципалом, не нужно.
Застройщикам или заказчикам, выполняющим функции застройщика, и экспедиторам-посредникам придется отражать в части 1 журнала счета-фактуры, перевыставленные покупателю (клиенту, инвестору) при приобретении для него своего имени товаров (работ, услуг, имущественных прав), в том числе на условиях полной или частичной предоплаты.
В графах 10–12 части 1 журнала учета посреднику, экспедитору, застройщику или заказчику, выполняющему функции застройщика, нужно указывать сведения о продавце из полученного от него обычного или корректировочного счета-фактуры.
При регистрации таможенной декларации графа 11 не заполняется, в графе 14 указывается стоимость ввезенных товаров, отраженная в учете. В графе 15 журнала указывается сумма НДС из колонки «Сумма», отраженная по коду вида таможенного платежа 5010 графы 47 основного или добавочных листов таможенной декларации.
При регистрации в графах 10–12 части 1 журнала заявления о ввозе товаров и уплате косвенных налогов в графе 14 отражается налоговая база, указанная в графе 15 этого заявления. В графе 15 журнала указывается сумма НДС, указанная в графе 20 заявления о ввозе товаров и уплате косвенных налогов.
Также в графах 10–12 части 1 журнала необходимо отразить сведения из счетов-фактур, выставленных при исполнении обязанностей налогового агента при приобретении товаров (работ, услуг) у иностранного лица, не состоящего на учете в налоговой инспекции. В таком случае графа 11 не заполняется.
В части 2 журнала нужно регистрировать, в числе прочего, счета-фактуры (обычные, исправленные, корректировочные), полученные застройщиком или заказчиком, выполняющим функции застройщика, экспедитором-посредником от продавца при приобретении товаров (работ, услуг, имущественных прав) от своего имени для клиента (покупателя, инвестора), в том числе на условиях полной или частичной предоплаты (подп. «а» пункта 11 Правил ведения журнала учета).
Указания по заполнению графы 2 «дата получения» части 2 журнала учета утратили силу полностью.
Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Журнал учета выставленных и полученных счетов-фактур (конспект лекции)
1. Ведется на бумажных носителях или в электронном виде за каждый налоговый период.
2. Состоит из 2-х частей: часть 1 «Выставленные счета-фактуры», часть 2 «Полученные счета-фактуры».
3. Ведут только часть 1 Журнала в тех налоговых периодах, когда были выставлены счета-фактуры:
а) налогоплательщики по п.5 ст. 170:
5. Банки, страховые организации, негосударственные пенсионные фонды имеют право включать в затраты, принимаемые к вычету при исчислении налога на прибыль организаций, суммы налога, уплаченные поставщикам по приобретаемым товарам (работам, услугам). При этом вся сумма налога, полученная ими по операциям, подлежащим налогообложению, подлежит уплате в бюджет.
б) налоговые агенты, не являющиеся плательщиками НДС.
4. Налогоплательщики (в т.ч. освобожденные по ст. 145, 145.1, 149)
при отсутствии в налоговом периоде выставленных счетов-фактур в части 1 Журнала графы не заполняют
( аналогично) при отсутствии в налоговом периоде полученных счетов-фактур в части 2 Журнала графы не заполняют.
При этом заполняют строки Журнала (наименование, ИНН/КПП, налоговый период).
5. Единая регистрация в хронологическом порядке всех счетов-фактур (первичных, корректировочных исправленных), составленных на бумажных носителях и в электронном виде:
— выставленных – по дате выставления;
— составленных налогоплательщиками и налоговыми агентами (без передачи контрагентам) – по дате составления (исправления);
— полученных – по дате получения.
6. Если счет-фактура отправлен по ТКС, то:
а) продавец регистрирует эту счет-фактуру в части 1 Журнала только при получении извещения от покупателя о получении счета-фактуры. При этом регистрация счета-фактуры в Журнале ( графа 2) производится по дате поступления файла счета-фактуры, указанной в подтверждении оператора;
б) покупатель регистрирует поступивший счет-фактуру в части 2 Журнала по дате направления оператором файла счета-фактуры, указанной в подтверждении оператора при наличии извещения покупателя о получении счета-фактуры, подтвержденного оператором.
7. Если счет-фактура составляется в 1 экз., то графа 2 части 1 Журнала не заполняется, а дату составления счета-фактуры указывают только в графе 6 части 1 Журнала:
— налогоплательщики по ст. 162;
— налогоплательщики по пп.2 и 3 п.1 ст. 146;
— налоговые агенты по п.2 и п.3 ст. 161 (покупатели у иностранных продавцов; арендаторы госимущества; покупатели госимущества).
8. Графа 3 «Код способа выставления» части 1 и части 2 Журнала :
1 – на бумажном носителе;
2 – в электронном виде.
9. Графа 4 «Код вида операции» части 1 и части 2 Журнала:
сейчас – коды, рекомендованные ФНС: письмо от 03.02.2012 № ЕД-4-3/1657@.
Если в счете-фактуре отражается несколько операций, то коды указывают через разделительный знак.
10. Дата составления
графа 6 части 1 и части 2 Журнала:
указывают дату из строки 1 счета-фактуры;
графа 8 части 1 и части 2 Журнала:
указывают дату из строки 1 корректировочного счета-фактуры; при этом в графах 5 и 6 указывают номер и дату счета-фактуры из строки 1б корректировочного счета-фактуры;
графа 10 части 1 и части 2 Журнала:
указывают дату исправления – из строки 1а счета-фактуры (корректировочного счета-фактуры).
11. Графы 14 (стоимость всего), 15 (в т.ч. НДС) части 1 и части 2 Журнала:
не заполняются при выставлении корректировочного счета-фактуры (исправленного корректировочного счета-фактуры).
12. Особенности заполнения граф 15, 18, 19 части 1 и части 2 Журнала (сумма НДС и разница НДС по корректировке):
— если операции не облагаются по ст. 149, 145, 145.1 – следует написать «без НДС»;
— если в счете-фактуре отражены операции, облагаемые по разным налоговым ставкам, то указывают итоговую сумму НДС.
13. В части 1 Журнала должны быть также зарегистрированы счета-фактуры:
а) по операциям, не облагаемым по ст. 149;
б) по операциям, не облагаемым по ст. 145 и ст. 145.1;
в) при возврате покупателем товаров продавцу;
г) при получении аванса (предоплаты);
д) при получении продавцом сумм, указанных в ст. 162 НК ( счет-фактура составляется в 1 экз.) .
Статья 162. Особенности определения налоговой базы с учетом сумм, связанных с расчетами по оплате товаров (работ, услуг)
1. Налоговая база, определенная в соответствии со статьями 153 — 158 настоящего Кодекса, увеличивается на суммы:
2) полученных за реализованные товары (работы, услуги) в виде финансовой помощи, на пополнение фондов специального назначения, в счет увеличения доходов либо иначе связанных с оплатой реализованных товаров (работ, услуг);
3) полученных в виде процента (дисконта) по полученным в счет оплаты за реализованные товары (работы, услуги) облигациям и векселям, процента по товарному кредиту в части, превышающей размер процента, рассчитанного в соответствии со ставками рефинансирования Центрального банка Российской Федерации, действовавшими в периодах, за которые производится расчет процента;
4) полученных страховых выплат по договорам страхования риска неисполнения договорных обязательств контрагентом страхователя-кредитора, если страхуемые договорные обязательства предусматривают поставку страхователем товаров (работ, услуг), реализация которых признается объектом налогообложения в соответствии со статьей 146 настоящего Кодекса, за исключением реализации товаров, указанных в подпункте 1 пункта 1 статьи 164 настоящего Кодекса;
2. Положения пункта 1 настоящей статьи не применяются в отношении операций по реализации товаров (работ, услуг), которые не подлежат налогообложению (освобождаются от налогообложения), а также в отношении товаров (работ, услуг), местом реализации которых в соответствии со статьями 147 и 148 настоящего Кодекса не является территория Российской Федерации.
3. В налоговую базу не включаются денежные средства, полученные управляющими организациями, товариществами собственников жилья, жилищно-строительными, жилищными или иными специализированными потребительскими кооперативами, созданными в целях удовлетворения потребностей граждан в жилье и отвечающими за обслуживание внутридомовых инженерных систем, с использованием которых предоставляются коммунальные услуги, на формирование резерва на проведение текущего и капитального ремонта общего имущества в многоквартирном доме.
е) при осуществлении операций, указанных в пп.2 и 3 п.1 ст.146 НК ( счет-фактура составляется в 1 экз.) .
(пп.2 п.1) передача на территории Российской Федерации товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций;
(пп.3 п.1) выполнение строительно-монтажных работ для собственного потребления.
14. В части 2 Журнала учета не подлежат регистрации:
а) счета-фактуры (в том числе исправленные), составленные:
— продавцом (при ведении журнала учета продавцом) при получении оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав;
— налогоплательщиком, осуществляющим операции, указанные в пп.2 и 3 п. 1 ст. 146;
— продавцом при получении сумм, указанных в статье 162;
б) корректировочные счета-фактуры (в т.ч. исправленные), выставленные:
продавцом (при ведении журнала учета продавцом) при уменьшении стоимости отгруженных товаров (работ, услуг), переданных имущественных прав.
15. В части 2 Журнала должны быть также зарегистрированы счета-фактуры, полученные:
продавцом от покупателя-налогоплательщика в связи с возвратом продавцу принятых покупателем на учет товаров.
16. Порядок ведения Журнала:
1) Журнал учета, составленный на бумажном носителе:
— подписывается до 20-го числа месяца, следующего за истекшим налоговым периодом, руководителем организации (уполномоченным им лицом) или индивидуальным предпринимателем,
— его страницы пронумеровываются,
— скрепляются печатью организации.
2) Журнал учета за налоговый период, составленный в электронном виде:
подписывается электронной цифровой подписью руководителя организации (уполномоченного им лица), индивидуального предпринимателя при передаче журнала учета в налоговый орган в случаях, предусмотренных НК РФ.
3) Контроль за правильностью ведения журнала учета осуществляет руководитель организации (уполномоченное им лицо) / индивидуальный предприниматель.
4) Журнал учета, составленный на бумажном носителе или в электронном виде хранится в течение не менее 4 лет с даты последней записи.
17. Порядок подбора документов к Журналу
Хранятся в хронологическом порядке соответственно по мере выставления, составления, получения:
— счета-фактуры (в том числе корректировочные, исправленные),
— подтверждения оператора электронного документооборота,
— извещения покупателей о получении счета-фактуры (в том числе корректировочного, исправленного).
18. Хранению вместе с Журналом (в течение не менее 4 лет с даты последней записи в Журнале) подлежат следующие документы, не регистрируемые в журнале учета:
а) полученные документы:
— таможенные декларации (их копии, заверенные руководителем и главным бухгалтером организации (индивидуальным предпринимателем)),
( и) платежные и иные документы, подтверждающие уплату НДС, — в отношении товаров, ввезенных на территорию Российской Федерации;
— заявления о ввозе товаров и об уплате косвенных налогов с отметками налоговых органов об уплате налога на добавленную стоимость или их копии, заверенные руководителем и главным бухгалтером организации (индивидуальным предпринимателем),
( и) копии платежных и иных документов, подтверждающих уплату НДС, — в отношении товаров, импортируемых на территорию Российской Федерации с территории государства — члена Таможенного союза;
— заполненные в установленном порядке бланки строгой отчетности (их копии) с выделенной отдельной строкой суммой налога на добавленную стоимость — при приобретении услуг по найму жилых помещений в период служебной командировки работников и услуг по перевозке работников к месту служебной командировки и обратно, включая услуги в поездах по предоставлению в пользование постельных принадлежностей;
— документы, которыми оформляется передача имущества, нематериальных активов, имущественных прав и в которых указаны суммы налога, восстановленного акционером (участником, пайщиком) в порядке, установленном п. 3 ст. 170 НК РФ или их нотариально заверенные копии;
— первичные документы на изменение в сторону уменьшения стоимости приобретенных товаров (выполненных работ, оказанных услуг), полученных имущественных прав в целях восстановления суммы налога в порядке, установленном пп.4 п. 3 ст. 170 НК РФ;
б) переданные нотариально заверенные копии документов, которыми оформляется передача имущества, нематериальных активов, имущественных прав и в которых указаны суммы налога, восстановленного акционером (участником, пайщиком) в порядке, установленном п.3 ст.170 НК РФ;
в) иные документы, подлежащие регистрации в книге продаж:
— (в том числе) составленные налогоплательщиком, — бухгалтерская справка-расчет для восстановления суммы налога в соответствии с п. 6 ст. 171 НК.

