В каком порядке арестовывается банковский счет организации
Арест счета в банке судебными приставами
Арест счетов судебными приставами – это одна из принудительных мер исполнения судебного решения, которая подразумевает под собой запрет на распоряжение средствами, находящимися на счету должника.
Полномочия судебных приставов регламентируются Федеральными законами от 21.07.1997 г. №118-ФЗ «О судебных приставах» и от 02.10.2007 г. №229-ФЗ «Об исполнительном производстве».
Одной из обязанностей судебных приставов-исполнителей является принятие мер по своевременному, полному и правильному исполнению исполнительных документов (ст.12 и ст.13 Закона №118-ФЗ). В процессе принудительного исполнения судебных актов пристав-исполнитель имеет право налагать арест на денежные средства и иные ценности должника, находящиеся на счетах, во вкладах или на хранении в банках (абз.7 п.2 ст.12 Закона №118-ФЗ).
Судебный пристав-исполнитель вправе наложить арест на:

⦁ Денежные средства на расчетных и депозитных счетах;
⦁ Денежные средства, поступающие на зарплатную, социальную и любую другую карту;
⦁ Денежные средства на счетах участников рынка ценных бумаг;
⦁ Денежные средства на номинальных банковских счетах;
⦁ Помимо этого, в ст. 27 Федерального закона № 395-1 закреплено, что арест может быть наложен и на электронные деньги. Но осуществляется это только по решению суда.
А какие счета судебный пристав-исполнитель не вправе арестовывать? Рассмотрим ниже:
⦁ Ссуды и кредиты. Такого рода счета служат для погашения займов перед иными финансовыми учреждениями. Например, счет ипотечного кредитования — средства на нем не принадлежат должнику, фактически предназначаются кредитору. На практике арест таких счетов все же случается, ввиду того, что не все исполнители разбираются в том, с какой целью был открыт счет. Поэтому, если вы являетесь должником и имеете счета этой категории, лучше самостоятельно сообщите об этом приставу заранее.
⦁ «Социальные» пособия и выплаты.
В соответствии со ст. 101 Закона № 229-ФЗ это могут быть:
1. Средства, поступающие на счет должника, для третьих лиц. Например, алименты на детей, материнский капитал.
2. Единоразовые компенсационные выплаты, предоставленные вследствие потери кормильца, катастрофы, получения увечья, рождения ребенка, регистрации брака и т.д.
3. Компенсационные выплаты от работодателя. Такие, как средства на командировки, компенсация за перевод в другую местность.
4. Некоторые виды страхового обеспечения.
Если пристав-исполнитель арестовал эти средства, на него можно подать жалобу.
Опираясь на законодательство об исполнительном производстве, можно выделить два вида ареста банковского счета по основаниям:
1. На основании постановления пристава-исполнителя. Этот документ пристав направляет в банк или кредитную организацию, где должник, по которому открыто исполнительное производство, имеет счета (ст. 81 Закона № 229-ФЗ).
2. На основании решения суда. Если к человеку заявлен гражданский иск, органы следствия или заинтересованные лица могут ходатайствовать к судье о наложении ареста на счета ответчика. Арест является в этом случае обеспечительной мерой, он защищает интересы истца, блокируя средства ответчика с целью, чтобы последний не смог скрыть деньги (ст. 140 ГПК РФ).
Арест расчетного счета означает моментальное прекращение всех расходных операций.
Аресту подлежат средства на счете в размере, указанном в исполнительном документе, а не все средства, имеющиеся у должника. Если денежные средства отсутствуют либо их недостаточно, банк продолжает дальнейшее исполнение постановления о наложении ареста по мере поступления денежных средств на счета должника до исполнения в полном объеме или до снятия ареста судебным приставом-исполнителем (п.6 ст.81 Закона №229-ФЗ).
Наложение и снятие ареста на банковский счет
Как приставы находят счета должников?
«В случае, когда неизвестны реквизиты счетов должника, судебный пристав-исполнитель направляет в банк или иную кредитную организацию постановление о розыске счетов должника и наложении ареста на средства, находящиеся на счетах должника, в размере задолженности». (п. 2 ст. 81 Закона № 229-ФЗ).
Причины ареста — любой вид задолженности, по которому открыто исполнительное производство (неуплата штрафов, невнесение коммунальных платежей, задолженность по кредиту, невыплата алиментов, неуплата налогов).
Главная причина ареста — неисполнение требований судебного пристава в срок, установленный для добровольного погашения задолженности.
Что делать, если ваш банковский счет арестован случайно? Если вы не можете воспользоваться средствами, обратитесь в банк и выясните причину блокировки счета. Это может быть и не связано с действиями пристава.
Что делать если наложили арест? Снятие ареста со счета судебными приставами.

В зависимости от законности наложения ареста, возможны следующие способы снятия ареста с банковского счета:
✔ Погашение задолженности.
В случае законного наложения ареста, то есть если у вас действительно имеются задолженности. Для того, чтобы снять арест с банковского счета, необходимо лишь устранить саму причину ареста — погасить задолженность, получить квитанцию о перечислении средств взыскателю, написать судебному приставу заявление с просьбой о снятии ареста со счетов, приложив квитанцию об оплате. И через 2 дня вы снова сможете пользоваться счетом.
✔ Обращение в суд.
В случае незаконного наложения ареста, например, когда пристав-исполнитель не имел права привлекать вас к ответственности или арестованы кредитные и иные счета, на которые нельзя накладывать арест.
Для обращения в суд нужно составить иск по следующей информации (ее можно получить в банке или в отделе ФССП):
⦁ Ф.И.О. и должность пристава, действующего неправомерно.
⦁ Номер исполнительного производства, если вы являетесь должником. Также нужны иные данные о наличии задолженности – решение суда, которым она установлена, дата вынесения постановления об открытии исполнительного производства.
⦁ Документ, согласно которому был наложен арест.
⦁ Номер и вид счета в банке, средства на котором заблокированы.
⦁ Справка из банка о движении средств на счете.
Исковое заявление составляется в произвольной форме с указанием всей перечисленной информации и просьбой к суду о снятии ареста с вашего счета (с обоснованием незаконности действий пристава). Иск подается в местный суд без уплаты госпошлины. Срок его рассмотрения — 10 дней.
Основания для снятия ареста с банковского счета:
1. Списание в пользу взыскателя суммы денежных средств, указанной в исполнительном листе;
2. Получение от взыскателя заявления о прекращении взыскания;
3. Получение от судебного пристава постановления о снятии ареста и об окончании исполнительного производства.
Арест расчетного счета судебными приставами
В каких случаях и в каком порядке судебные приставы вправе налагать арест на денежные средства, находящиеся на расчетных счетах компании в банках?
Полномочия судебных приставов регламентируются Федеральными законами от 21.07.1997 г. № 118-ФЗ «Об органах принудительного исполнения Российской Федерации» и от 02.10.2007 г. № 229-ФЗ «Об исполнительном производстве» (далее по тексту — Закон № 229-ФЗ).
Принудительное исполнение судебных актов возлагается на соответствующие службы судебных приставов, непосредственное осуществление функций по исполнению судебных актов возлагается на судебных приставов-исполнителей (ст.5 Закона № 229-ФЗ).
Судебный пристав-исполнитель в процессе принудительного исполнения судебных актов обязан принимать меры по своевременному, полному и правильному исполнению исполнительных документов (ст.12 и ст.13 Закона № 118-ФЗ).
Судебный пристав-исполнитель имеет право налагать арест на денежные средства и иные ценности должника, находящиеся на счетах, во вкладах или на хранении в банках (абз.7 п.2 ст.12 Закона № 118-ФЗ).
Арест расчетного счета (в отличие от блокировки) означает незамедлительное прекращение всех расходных операций.
Законодательством об исполнительном производстве различают два вида ареста:
- как самостоятельная мера принудительного исполнения, применяемая исключительно во исполнение судебного акта об аресте имущества (п.5 ч.3 ст.68 Закона № 229-ФЗ);
- накладываемый на имущество должника в целях обеспечения исполнительного документа, содержащего требования об имущественных взысканиях (ст.80 Закона № 229-ФЗ), т.е. как обеспечительная мера.
Основания для ареста счета судебными приставами
Распространенной причиной ареста расчетного счета является непогашенная задолженность перед кредиторами. По письменному заявлению взыскателя и на основании исполнительного листа судебным приставом-исполнителем выносится постановление о возбуждении исполнительного производства.
Судебный пристав направляет постановление как взыскателю, так и должнику. По истечении пятидневного срока для добровольного исполнения судебный пристав обязан принять меры по принудительному взысканию задолженности (п.12 ст.30 Закона № 229-ФЗ). Далее судебный пристав выносит постановление об обращении взыскания и направляет его в обслуживающие банки, где есть расчетные счета компании.
Обслуживающий банк должен незамедлительно исполнить требования судебного пристава о взыскании денежных средств и в течение трех дней отчитаться взыскателю или судебному приставу об их исполнении (п.5 ст.70 Закона № 229- ФЗ).
Какие документы предъявляются в банк для ареста расчетного счета?
Арест расчетного счета производится на основании предъявленных банку следующих исполнительных документов, приведенных в гл.2 Закона № 229-ФЗ.
Например
- исполнительные листы;
- судебные приказы;
- удостоверения, выдаваемые комиссиями по трудовым спорам;
- постановления судебного пристава-исполнителя.
Аресту подлежат средства на счете в размере, указанном в исполнительном документе (например, в судебных актов и приказах, исполнительных листах).
Если денежные средства отсутствуют либо их недостаточно, банк продолжает дальнейшее исполнение постановления о наложении ареста по мере поступления денежных средств на счета должника до исполнения в полном объеме указанного постановления или до снятия ареста судебным приставом-исполнителем (п.6 ст.81 Закона № 229-ФЗ).
При недостаточности денежных средств на счете для удовлетворения всех предъявленных к нему требований списание денежных средств осуществляется в очередности, приведенной в п.2 ст.855 ГК РФ.
Например
На основании постановления судебного пристава-исполнителя (в рамках исполнительного производства по возмещению вреда чужому имуществу) наложен арест на денежные средства компании. На расчетный счет компании поступили денежные средства на выплату заработной платы работников. Вправе ли компания сначала перечислить с расчетного счета денежные средства на текущую заработную плату работникам?
Арест расчетного счета должника не нарушает принцип очередности списания денежных средств (Письма Минфина РФ от 04.03.2013 г. № 03-02-07/1/6344, от 11.05.2012 г. № 03-02-07/1-118).
Это означает, что при наложении судебным приставом-исполнителем ареста в рамках исполнительного производства по взысканию платежей, списание которых осуществляется в пятую очередь, расчетные документы по перечислению платежей, относящихся к первой, второй, третьей и четвертой очереди, исполняются в первоочередном порядке по мере поступления денежных средств на счет клиента банка.
То есть банк в первую очередь банк перечислит с расчетного счета должника денежные средства на выплату текущей заработной платы работникам, а потом по исполнительному листу.
В том случае, если банком будет нарушена очередность списания денежных средств, должник вправе взыскать с банком убытки (Постановление ФАС Западно-Сибирского округа от 01.11.2013 г. №А03-20390/2012).
Снятие ареста с расчетного счета
Снятие ареста с расчетного счета осуществляется по следующим основаниям:
- списание в пользу взыскателя суммы денежных средств, приведенных в исполнительном листе;
- получение от взыскателя заявления о прекращении взыскания;
- получение от судебного пристава постановления о снятии ареста и об окончании исполнительного производства.
На стадии исполнительного производства должник может мирным путем урегулировать задолженность перед кредиторами, подписав мировое соглашение.
На практике встречаются ситуации, когда в результате бездействия, допущенного судебным приставом, банк, в котором открыт расчетный счет компании-должника, не получает копии постановлений о снятии ареста и об окончании исполнительного производства. Указанное бездействие нарушает требования Закона № 229-ФЗ и права должника, не имеющего возможности осуществлять расчетные операции по данному счету, и дает право должнику обжаловать бездействия судебных приставов в судебном порядке (Постановление АС Северо-Кавказского округа от 19.08.2015 г. №А32-5628/2015).
Юристы компании «РосКо» смогут грамотно и профессионально оказать помощь, в случае блокировки Вашего банковского счета. Заполните форму, и мы оперативно проконсультируем Вас по данному вопросу:
Арест расчетного счета судебными приставами
Автор: Ирина Стародубцева, аудитор-эксперт RosCo — Consulting & audit
В каких случаях и в каком порядке судебные приставы вправе налагать арест на денежные средства, находящиеся на расчетных счетах компании в банках?
Полномочия судебных приставов регламентируются Федеральными законами от 21.07.1997 г. №118-ФЗ «О судебных приставах» и от 02.10.2007 г. №229-ФЗ «Об исполнительном производстве» (далее по тексту — Закон №229-ФЗ).
Принудительное исполнение судебных актов возлагается на соответствующие службы судебных приставов, непосредственное осуществление функций по исполнению судебных актов возлагается на судебных приставов-исполнителей (ст.5 Закона №229-ФЗ).
Судебный пристав-исполнитель в процессе принудительного исполнения судебных актов обязан принимать меры по своевременному, полному и правильному исполнению исполнительных документов (ст.12 и ст.13 Закона №118-ФЗ).
Судебный пристав-исполнитель имеет право налагать арест на денежные средства и иные ценности должника, находящиеся на счетах, во вкладах или на хранении в банках (абз.7 п.2 ст.12 Закона №118-ФЗ).
Арест расчетного счета (в отличие от блокировки) означает незамедлительное прекращение всех расходных операций.
Законодательством об исполнительном производстве различают два вида ареста:
как самостоятельная мера принудительного исполнения, применяемая исключительно во исполнение судебного акта об аресте имущества (п.5 ч.3 ст.68 Закона №229-ФЗ);
накладываемый на имущество должника в целях обеспечения исполнительного документа, содержащего требования об имущественных взысканиях (ст.80 Закона №229-ФЗ), т.е. как обеспечительная мера.
Основания для ареста счета судебными приставами
Распространенной причиной ареста расчетного счета является непогашенная задолженность перед кредиторами. По письменному заявлению взыскателя и на основании исполнительного листа судебным приставом-исполнителем выносится постановление о возбуждении исполнительного производства.
Судебный пристав направляет постановление как взыскателю, так и должнику. По истечении пятидневного срока для добровольного исполнения судебный пристав обязан принять меры по принудительному взысканию задолженности (п.12 ст.30 Закона №229-ФЗ). Далее судебный пристав выносит постановление об обращении взыскания и направляет его в обслуживающие банки, где есть расчетные счета компании.
Обслуживающий банк должен незамедлительно исполнить требования судебного пристава о взыскании денежных средств и в течение трех дней отчитаться взыскателю или судебному приставу об их исполнении (п.5 ст.70 Закона №229- ФЗ).
Какие документы предъявляются в банк для ареста расчетного счета?
Арест расчетного счета производится на основании предъявленных банку следующих исполнительных документов, приведенных в гл.2 Закона №229-ФЗ.
Например таких как:
удостоверения, выдаваемые комиссиями по трудовым спорам;
постановления судебного пристава-исполнителя.
Аресту подлежат средства на счете в размере, указанном в исполнительном документе (например, в судебных актов и приказах, исполнительных листах).
Если денежные средства отсутствуют либо их недостаточно, банк продолжает дальнейшее исполнение постановления о наложении ареста по мере поступления денежных средств на счета должника до исполнения в полном объеме указанного постановления или до снятия ареста судебным приставом-исполнителем (п.6 ст.81 Закона №229-ФЗ).
При недостаточности денежных средств на счете для удовлетворения всех предъявленных к нему требований списание денежных средств осуществляется в очередности, приведенной в п.2 ст.855 ГК РФ.
Например
На основании постановления судебного пристава-исполнителя (в рамках исполнительного производства по возмещению вреда чужому имуществу) наложен арест на денежные средства компании. На расчетный счет компании поступили денежные средства на выплату заработной платы работников. Вправе ли компания сначала перечислить с расчетного счета денежные средства на текущую заработную плату работникам?
Арест расчетного счета должника не нарушает принцип очередности списания денежных средств (Письма Минфина РФ от 04.03.2013 г. №03-02-07/1/6344, от 11.05.2012 г. №03-02-07/1-118).
Это означает, что при наложении судебным приставом-исполнителем ареста в рамках исполнительного производства по взысканию платежей, списание которых осуществляется в пятую очередь, расчетные документы по перечислению платежей, относящихся к первой, второй, третьей и четвертой очереди, исполняются в первоочередном порядке по мере поступления денежных средств на счет клиента банка.
То есть банк в первую очередь банк перечислит с расчетного счета должника денежные средства на выплату текущей заработной платы работникам, а потом по исполнительному листу.
В том случае, если банком будет нарушена очередность списания денежных средств, должник вправе взыскать с банком убытки (Постановление ФАС Западно-Сибирского округа от 01.11.2013 г. №А03-20390/2012).
Снятие ареста с расчетного счета
Снятие ареста с расчетного счета осуществляется по следующим основаниям:
списание в пользу взыскателя суммы денежных средств, приведенных в исполнительном листе;
получение от взыскателя заявления о прекращении взыскания;
получение от судебного пристава постановления о снятии ареста и об окончании исполнительного производства.
На стадии исполнительного производства должник может мирным путем урегулировать задолженность перед кредиторами, подписав мировое соглашение.
На практике встречаются ситуации, когда в результате бездействия, допущенного судебным приставом, банк, в котором открыт расчетный счет компании-должника, не получает копии постановлений о снятии ареста и об окончании исполнительного производства. Указанное бездействие нарушает требования Закона №229-ФЗ и права должника, не имеющего возможности осуществлять расчетные операции по данному счету, и дает право должнику обжаловать бездействия судебных приставов в судебном порядке (Постановление АС Северо-Кавказского округа от 19.08.2015 г. №А32-5628/2015).
Об ограничении прав клиента распоряжаться средствами на счёте. Sounds like it is a fatwa title. It is not, barukh ha-Shem
Общее правило об ограничении прав клиента (владельца счёта по договору банковского счёта) по распоряжению денежными средствами на счёте содержится в ч. 2 ст. 848 ГК: законом могут быть предусмотрены случаи, когда банк обязан отказать в зачислении на счет клиента денежных средств или их списании со счета клиента.
Ограничение прав клиента (владельца счёта по договору банковского счёта) по распоряжению денежными средствами на счёте предусмотрены ст. 854 и 858 ГК.
Ст. 854 ГК делегирует компетенцию любому федеральному закону (включая ГК), а также дозволяет сторонам договора банковского счёта, устанавливать основания списания денежных средств без распоряжения клиента. Сейчас предусмотренные законами основания таковы:
1) Принудительный порядок исполнения обязанности по уплате налога (сбора, пени, штрафа и т.п.): п. 1 ст. 46 НК.
2) Обращение взыскания на денежные средства таможенным органом в случае неисполнения обязанности по уплате таможенных и т. п. платежей: ст. 75 ФЗ «О таможенном регулировании и о внесении изменений в отдельные законодательные акты Российской Федерации» 03.08.2018 N 289-ФЗ.
3) В случае неперечисления двух раз подряд лизинговой платы: ст. 13 Федерального закона от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)».
4) При нарушении банками обязательных резервных требований — списание Банком России в бесспорном порядке с корреспондентского счета кредитной организации, открытого в Банке России: ч. 7 ст. 38 Федерального закона от 10.07.2002 N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)».
5) Перечисление денежных средств со счетов должника на основании исполнительного документа или постановления судебного пристава-исполнителя без представления в банк или иную кредитную организацию расчетных документов: ст. 70 Федерального закона «Об исполнительном производстве» от 02.10.2007 N 229-ФЗ.
6) Взыскание задолженности по арендной плате по договору проката на основании исполнительной надписи нотариуса: ч. 3 ст. 630 ГК.
Ст. 858 предусматривает ограничения прав клиента по распоряжению счетом в узком смысле — в виде ограничения проводить операции по счёту, т.е. сужение возможности самостоятельно распоряжаться средствами на счёте. Такое ограничение по общему правилу не допускается, если иное не предусмотрено законом или договором, за исключениями, названными в самой этой норме. Эти исключения таковы:
1) наложение ареста на денежные средства. Арест — это ограничение расходныхопераций в пределах определенной суммы(ч. 2 Федерального закона ст. 27 от 02.12.1990 N 395-1 «О банках и банковской деятельности»). Данное ограничение предусмотрено в ст. 77 НК (не путать со ст. 46, в данном случае — это обеспечительная мера) в отношении имущества налогоплательщика-организации; ст. 140 ГПК и подп. 1 п. 1 ст. 91 АПК в качестве меры по обеспечению иска; ч. 1 и ч. 7 ст. 115 УПК — для обеспечения исполнения приговора в части гражданского иска, взыскания штрафа, других имущественных взысканий или возможной конфискации имущества; ст. 80, ст. 81 Федерального закона «Об исполнительном производстве» от 02.10.2007 N 229-ФЗ — арест, налагаемый на имущество должника в целях обеспечения исполнения исполнительного документа.
2) приостановление операций по счету, в том числе блокирование (замораживание) денежных средств в случаях, предусмотренных законом. Приостановление — временное прекращение всех расходных операций без ограничения суммы. Данное ограничение допускается в соответствии с п. 2 и п. 3 ст. 76 НК — прежде всего в случае неисполнения требования об уплате налога, пеней, штрафа налогоплательщиком-организацией или непредставления налогоплательщиком-организацией налоговой декларации; ст. 101 НК — обеспечительная мера), подп. 2 п. 10 ст. 101 НК; п. 11 ст. 10 Федерального закона от 27.06.2011 N 161-ФЗ «О национальной платежной системе» — приостановление переводов электронных денежных средств в порядке и случаях, которые аналогичны порядку и случаям приостановления операций по банковскому счету, которые предусмотрены законодательством Российской Федерации; п. 4 ст. 27 Федерального закона от 05.04.2013 N 41-ФЗ (ред. от 29.05.2019) «О Счетной палате Российской Федерации» — приостановлении Коллегией Счётной палаты всех видов финансовых платежных и расчетных операций по счетам объектов аудита (контроля) при невыполнении или ненадлежащем выполнении предписаний Счетной палаты; ст. 77 ФЗ «О таможенном регулировании и о внесении изменений в отдельные законодательные акты Российской Федерации» 03.08.2018 N 289-ФЗ — приостановление операций по счетам плательщика (лица, несущего солидарную обязанность) в банке и переводов его электронных денежных средств, как мера, которая по решению таможенного органа применяется для обеспечения исполнения решения таможенного органа о бесспорном взыскании. Кроме того, наряду с приостановлением операций по счёту как системной мерой нашему законодательству известно еще и приостановление отдельных операций — ст. 8.6. Федерального закона от 29.12.2012 N 275-ФЗ «О государственном оборонном заказе».
3) замораживание (блокировка) безналичных денежных средств, или прекращение всех операций, как расходных, так и доходных, как частный случай «приостановления», причём только в случаях, указанных в законе, предусмотрено в ст. 3 Федерального закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» от 07.08.2001 N 115-ФЗ и понимается как запрет осуществлять операции с денежными средствами или ценными бумагами, принадлежащими организации или физическому лицу, включенным в перечень организаций и физических лиц, в отношении которых имеются сведения об их причастности к экстремистской деятельности или терроризму, или в перечень организаций и физических лиц, в отношении которых имеются сведения об их причастности к распространению оружия массового уничтожения, либо организации или физическому лицу, в отношении которых имеются достаточные основания подозревать их причастность к террористической деятельности (в том числе к финансированию терроризма) при отсутствии оснований для включения в указанный перечень.
Следует отметить, что долгое время ГК допускал ограничения только в виде списания денежных средств со счёта клиента без его распоряжения, наложения ареста на денежные средства и приостановления операций по счету (причём последнее — в случаях, указанных в законе, сейчас оговорка об указании в законе относится только к блокировке).
Возможность устанавливать в законе ограничение в виде замораживания (блокировки) (она, как видно выше, реализована Федеральным законом «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма») была допущена в ГК только ФЗ от 26.07.2017 N 212-ФЗ.
Представляется также важным обратить внимание на уже упомянутую выше оговорку в ст. 858 — о том, что общее правило о недопустимости ограничения распоряжения денежными средствами, находящимися на счёте, исключения из которого перечислены в данной норме (и выше в этой заметке) и делегированы законам, в свою очередь действует, если иное не предусмотрено законом или договором. Эта оговорка появилась в ст. 858 тоже в силу ФЗ от 26.07.2017 N 212-ФЗ.
Нужно ли искать в этом уловку законодателя, допускающую «латентное» делегирование ограничений на распоряжение денежными средствами на счёте и в иных случаях, прямо не перечисленных в ст. 858 как «исключения»?
С одной стороны, есть практика точечных законодательных стеснений свободы распоряжения средствами, которая как будто подтверждает то, что ограничения, не охваченные системными исключениями ст. 858, были зарезервированы законодателем для специальных (целевых) счетов.
Так, в соответствии п. 4 ст. 55.16-1. Градостроительного кодекса Российской Федерации от 29.12.2004 N 190-ФЗ допускается приостановление кредитной организацией операций по специальным банковским счетам, на которых размещены средства компенсационных фондов саморегулируемой организации, при получении от органа надзора за саморегулируемыми организациями уведомления об исключении сведений о саморегулируемой организации из государственного реестра саморегулируемых организаций. Подобного типа ограничения установлены также в ч. 3 ст. 9.3. Федерального закона от 29.07.2017 N 218-ФЗ (ред. от 04.11.2019) «О публично-правовой компании по защите прав граждан — участников долевого строительства при несостоятельности (банкротстве) застройщиков и о внесении изменений в отдельные законодательные акты Российской Федерации» (запрет на операции определённых видов по так наз. «отдельному счёту в уполномоченном банке в сфере жилищного строительства») и ч. 3 ст. 18 Федерального закона от 30.12.2004 N 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации» (запрет операций определённых видов по расчётному счёту застройщика; в соответствии с п. 3 ст. 18.2 уполномоченный банк отказывает в проведении операции по расчетному счету застройщика в предусмотренных этим законом случаях). Далее, в соответствии с ч. 6 ст. ЖК, банк отказывает в выполнении распоряжения владельца «специального счета» (на котором размещаются средства фонда капитального ремонта) о совершении соответствующей операции, в подтверждение которой не представлены документы, указанные в этой статье.
Вместе с тем, в качестве одного из ограничений свободы распоряжения клиентом денежными средствами на своих счетах российским законодательством нередко устанавливается и отказ в выполнении определённых операций в оговоренных случаях (как правило, при наличии предположений о нарушении закона), причём и тогда, когда речь не идёт о распоряжении специальными (целевыми) счетами, нераспространение на которые общих исключений можно было объяснить и режим которых, вероятно, мог бы устанавливаться по правилу «возможно, если иное не предусмотрено законом» (см. об этом в предыдущем абзаце). Возникает вопрос о том, подпадает ли «отказ» описанной категории под «приостановление» как общее исключение. Ещё раз обратим внимание на то, что виды исключений из принципа свободы распоряжения счётом устанавливаются в ГК исчерпывающим образом. Ниже перечислены эти законодательно установленные «отказы в выполнении операций», не касающиеся распоряжения целевыми средствами.
1) в силу того же Федерального закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» от 07.08.2001 N 115-ФЗ допускается отказ в выполнении операции клиента при его и ее подозрительности (п. 11 ст. 7 и другие подобные нормы 115-ФЗ).
2) в ст. 6.2. Федерального закона от 11.11.2003 N 138-ФЗ «О лотереях» установлена обязанность кредитной организации отказать в проведении операции по переводу денежных средств лицами, в отношении которых имеются сведения об осуществлении ими деятельности по организации и проведению лотерей с нарушением законодательства Российской Федерации.
3) в соответствии с абз. 4 ч. 5 ст. 23 Федерального закона от 10.12.2003 N 173-ФЗ (ред. от 27.12.2019) «О валютном регулировании и валютном контроле» уполномоченные банки отказывают в осуществлении валютной операции в случае нарушения валютного законодательства.
4) решение об отказе от совершения операций, осуществляемых в пользу или по поручению клиента по договору, предусматривающему оказание финансовых услуг и даже право расторгнуть в одностороннем порядке договор, предусматривающий оказание финансовых услуг — при наличии «обоснованных, документально подтвержденных предположений», что клиент относится к категории клиентов — иностранных налогоплательщиков, но при этом он не предоставил запрашиваемую информацию, — п. 7 ст. 2 Федерального закона от 28.06.2014 N 173-ФЗ «Об особенностях осуществления финансовых операций с иностранными гражданами и юридическими лицами, о внесении изменений в Кодекс Российской Федерации об административных правонарушениях и признании утратившими силу отдельных положений законодательных актов Российской Федерации».
5) Ст. 3.2. Федерального закона от 28.12.2012 N 272-ФЗ) «О мерах воздействия на лиц, причастных к нарушениям основополагающих прав и свобод человека, прав и свобод граждан Российской Федерации» одной из таких «мер воздействия» определяет обязанность кредитных организаций отказать в проведении операции с денежными средствами, одной из сторон которой является организация, деятельность которой признана нежелательной на территории Российской Федерации.
Каковы причины блокировки расчетного счета банком и способы снятия ареста
Расчетные счета необходимы ЮЛ и ИП для осуществления финансовых операций, а именно для проведения безналичного расчета. Через них производятся операции, сопряженные с предпринимательской деятельностью: расчеты с партнерами, выплаты зарплат, компенсаций, получение платежей от клиентов.
Блокировка р/с – достаточно распространенная ситуация.
Вне зависимости от причин, которые привели к подобному итогу, расстраивается вся финансовая деятельность предприятия, приостанавливается множество важнейших процессов: невозможно снять средства на ведение хозяйственных дел и произвести оплату по своим обязательствам.
В итоге нарушаются договорные обязательства, компания не может полноценно продолжать свою работу. Поэтому так важно знать распространенные причины блокировки и порядок действий по снятию ареста.
Что представляет собой арест р/с?
Арест расчетных счетов предполагает полное прекращение операций по расходованию средств, находящихся на счету. Становится невозможно вывести или перевести деньги. Одновременно с этим средства продолжают поступать на р/с в стандартном режиме. Просто так заблокировать счет нельзя. Для этого нужны веские причины.
- Арест может накладываться налоговой службой. Актуально это при наличии задолженностей по налоговым сборам, подозрениях ФНС о нелегальности источников зачисляемых средств. Право налоговой службы блокировать счет изложено в статье 72 НК РФ. Данный метод считается эффективным для воздействия на должника. Владельцу предприятия под угрозой остановки всех предпринимательских процессов придется оплатить все налоги.
- Еще один вариант ареста – наличие задолженности. Сам по себе долг к блокировке не приводит. Заморозка счетов производится на основании исполнительного листа. Получить его можно через суд. Средства с р/с идут на погашение имеющейся задолженности. Если на счет будут поступать средства, они также будут направлены в счет долга.
- Само банковское учреждение может блокировать счет при наличии факторов, указывающих на отмывание средств компанией. Основаниями для подозрения могут стать большие поступления в иностранной валюте, частый перевод частным лицам или иным организациям, переводы на счета лиц, деятельность которых признана экстремистской или террористической.
Перечень причин для блокировки р/с самим банком
В каждом банковском учреждении есть служба мониторинга, занимающаяся контролем над контрагентами и проводимыми операциями. Если зафиксированы нарушения, принять решение о блокировке может сам банк. Арест накладывается при наличии следующих обстоятельств:
- Обнаружены признаки присутствия в организации номинального директора. К примеру, таким признаком можно считать статус директора нескольких компаний у одного лица.
- Сомнительные операции, осуществляемые по р/с. Операции признаются сомнительными в том случае, если они расходятся с имеющимися документами или же подтверждающих бумаг и вовсе нет. Подозрения может вызвать несоответствие кодам ОКВЭД, некорректный платеж, отсутствие указаний касательно его целей, ситуации, при которых владелец предприятия не может предоставить договоры о сделках.
- Банк не был уведомлен об имеющихся изменениях в учредительных документах. Предприятие обязано незамедлительно уведомить банковское учреждение о любых изменениях в учредительной документации. Также требуется направлять уведомления и о смене руководителя. Если данные о компании и данные, хранящиеся в банке, расходятся, возникают основания для ареста.
- Недействительный юридический адрес предприятия. Банковское учреждение вполне может организовать выездную проверку на предмет действительности юридического адреса компании. Если организация не находится по заявленному адресу, первое действие финансового учреждения – блокировка р/с.
- Взыскание долга по исполнительному листу. Если суд принял решение о взыскании задолженности путем ареста счетов, то банк блокирует счета после предъявления исполнительного листа.
Блокировка может проводиться с целью финансового мониторинга. Однако в этом случае счет замораживается только на 2 суток. Если блокировка не снимается по истечении этого срока, владелец р/с может составить жалобу в Национальный банк. Альтернативный вариант – подача иска в суд.
Что нужно сделать для разблокировки счета?
Особенности снятия ареста зависят от причин его наложения:
- Если арест наложен из-за подозрений на номинального директора, требуется предоставить документы, оспаривающее это мнение. Директор должен сам явиться в банковское учреждение с подтверждающим пакетом бумаг.
- Если блокировка проведена из-за несогласованных изменений в учредительные документы, нужно предоставить бумаги, которые подтверждают внесенные корректировки.
- Если арест выполнен из-за недействительного юридического адреса, нужно предоставить документы, подтверждающие действительный юридический адрес.
- Если имеется задолженность по налогам, нужно полностью выплатить ее. Только после этого ФНС направляет в банк запрос о том, что можно снимать арест.
- Если блокировка выполнена на основании исполнительного листа, также понадобится выплатить всю задолженность, а затем предоставить документы, подтверждающие это.
Если обнаружена блокировка расчетного счета, то нужно незамедлительно явиться в банк и выяснить причины ареста. Банк обязан предоставить данные сведения. Только после этого следует действовать.
ВАЖНО! Иногда на р/с арест накладывается незаконно. Ошибки могут быть допущены не только предприятием, но и налоговыми инспекторами и сотрудниками банковского учреждения. Если никаких нарушений нет, следует обращаться в банк с требованием разъяснений. Если банковское учреждение отказывает в разблокировке, следует обращаться в суд. Судебная практика по подобным делам является положительной для истца.
Можно ли забрать средства с арестованного р/с?
Если расчетный счет арестован, снять с него средства невозможно. Единственная возможность получить деньги – исправить все нарушения и обратиться в банк с просьбой о разблокировании. Нужно быть готовыми к тому, что процесс снятия ареста довольно длительный. Самая простая ситуация – блокировка по решению самого банка. В этом случае снятие ареста упрощается, так как решение принимает только одна инстанция.
Наиболее длительным является процесс разблокировки по решению судебного органа или налоговой службы. В данных органах документооборот ведется довольно медленно. Даже если лицо предоставит все доказательства уплаты задолженности, на разблокировку счета все равно уйдет немало времени.
Резюмируем
Блокировка р/с банком – вполне вероятная ситуация. Банковское учреждение обладает всеми соответствующими полномочиями. Арест счета ведет за собой негативные последствия для предприятия. В частности, замедляются все финансовые процессы, становятся невозможными расчеты с партнерами. По этой причине так важно своевременно обратиться в банк, выяснить причины блокировки и принять меры по ее снятию.
Снимаем ограничения по Расчетному счету
Юридические лица и ИП в своей предпринимательской деятельности пользуются расчетными счетами, открытыми в финансовых учреждениях. Они необходимы при расчетах с партнерами, поставщиками и клиентами.
Многие компании за время работы сталкиваются с неприятной ситуацией, когда по решению ИФНС, суда или приставы арестовали счет компании.
Арест расчетного счета налоговой службой (ИФНС)
В этом случае прекращаются все финансовые операции по р/с (п. 1 ст. 76 НК РФ). Можно только осуществлять оплату труда, платить налоги и алименты (первоочередные платежи).
Блокировка счета часто используется налоговыми инспекциями для обеспечения выполнения обязательств юридическими лицами и ИП.
На время блокировки р/с работа компании приостанавливается. Невозможно осуществлять финансовые операции, рассчитываться с партнерами, клиентами, покупателями. Банк не только не открывает новый счет, но не разрешает открывать новые депозиты и вклады. Также не разрешается открытие счета в других банках.
При этом ИП и юридические лица несут существенные убытки в своей деятельности.
Банк обязан моментально блокировать счет, получив решения инспекции об аресте. Арест должен сохраняться до момента принятия решения об его отмене.
ИФНС обязана сразу же сообщить и в компанию о своем решении об ограничении/блокировке р/с. Передается решение в электронном виде ИП или юридическому лицу. Его копия должна передаваться лично уполномоченному лицу компании под расписку с указанием даты получения документа. Решение должно быть передано не позднее следующего дня после его принятия.
Причины блокировки, ограничения или ареста счета
Знание причин блокировки помогает ИП и юридическим лицам не допускать нарушений, приводящих к блокировке счета, помогает распознать возможную незаконную блокировку своего счета в банке.
Для удобства представим причины ареста в виде таблицы.
| Причина блокировки | Основание | Блокировка р/с | Взимаемая сумма |
|---|---|---|---|
| Недоимки, штрафы, проценты | Ст. 46, 68, 76, 101 НК РФ | В течение 8 дней после уведомления об оплате | Сумма указана в решении ИФНС |
| Не сдана декларация | Ст. 76 НК РФ | Через 10 дней после истечения срока сдачи отчетности | Срока сдачи отчетности нет ограничения. Может быть заблокирована вся сумма. |
| Не подтвержден прием документов от ИФНС | Ст. 76 НК РФ | Подтверждение в течение 6 рабочих дней после отправки документов. Блокировка в течение следующих 10 дней. | |
| Не сдан расчет по форме 6-НДФЛ | Ст. 76 НК РФ | В течение 10 дней после истечения срока подачи | |
| Не сдан расчет по взиманию страховых взносов | Ст. 76 НК РФ | В течение 10 дней после истечения срока подачи |
Блокируются рублевые и валютные счета, только открытые по договору. По валютному счету блокируется сумма, эквивалентная сумме, блокированной в рублях. Она указана в решении ИФНС (пересчет проводится по курсу ЦБ РФ на текущий момент).
Проверка ограничений по Расчетному счету
Проверить блокировку/ограничения расчетного счета можно быстро на официальном сайте ИФНС России nalog.ru. Для получения информации требуется ввести БИК и ИНН банка, обслуживающего расчетный счет.
В полученном ответном электронном письме указывается: сумма задолженности, с какого числа и на какой срок проводится блокировка счета, причина взыскания или блокировки счета.
Если произведен арест расчетного счета судом, то узнать о нем и проверить законное основание причины проще всего в акте суда. Копия решения должна быть направлена ИП или юридическому лицу заказным письмом. Письмо должно передаваться под расписку представителю компании или быть направлено с уведомлением о получении.
Как снять арест или ограничение с Расчетного счета
Только после устранения причины арест счета юридического лица и ИП может быть снят:
- Если арест наложен для погашения недоимки, пени, процентов, то арест снимается по решению инспекции после выплаты долгов;
- Если арест связан с не предоставлением декларации, расчета 6 НДФЛ, то снятие производится после предоставления документов;
- Если блокировка связана с пропуском срока предоставления сообщения о получении информации от ИФНС, то необходимо ее предоставить в кратчайший срок.
Срок принятия решения о снятии ареста зависит от причины введения санкций.
За нарушение сроков снятия блокировки при вовремя устраненных ИП, юридическим лицом причин ареста, налоговая инспекция, согласно законодательству, несет материальную ответственность (в виде выплаты определенных процентов).
Специальная форма решения об отмене блокирования р/с, утверждена приказом ИФНС России.
Процесс снятия ареста с расчетного счета, можно ускорить, не ожидая его отмены налоговой службой. Для этого необходимо выполнить все требования, предоставить в инспекцию недостающие документы. Потребуется подать заявление на снятие ареста со счета.
В заявлении необходимо указать реквизиты р/с, на котором достаточно средств для покрытия задолженности. В этом случае будет принято решение о частичном разблокировании средств.
Если компания ликвидируется или признается банкротом, то решение ИФНС о снятии ареста не требуется. При отсутствии средств на счете, длительном не проведении финансовых операций счет закрывается.
В заявлении, которое подается в налоговую инспекцию, назначившую недоимку, штраф, должны указываться:
- Номер налоговой инспекции;
- Сумма задолженности по платежам поставщикам, налоговым инстанциям;
- Просьба о снятии ареста расчетного счета;
- Дата и номер проведения платежного поручения.
Если арест на р/с наложен решением суда, необходимо подавать заявление в суд, указав:
- Реквизиты суда;
- Номер и дата заведения дела;
- Данные пристава, истца;
- Основания для снятия ареста;
- Номер платежного поручения, по которому погашены все долги ИП или юридического лица;
- Реквизиты арестованного счета.
В качестве примера приведена форма заявления о снятии ареста с р/с судебному приставу: 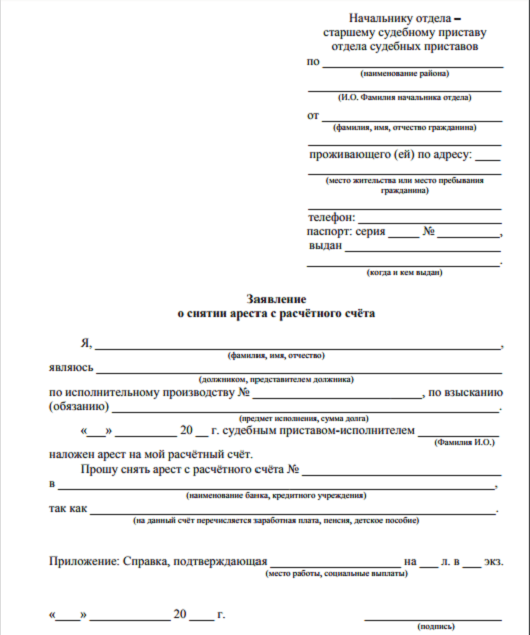
Скачать образец заявления: Zayvlenie_obrazec
Сроки разблокировки р/счета
Согласно законодательству, арест после устранения его причин должен быть проведен «Незамедлительно».
На практике он осуществляется не позже следующего дня после подачи заявления в службу, которая осуществила арест р/с.
Заключение
Для наложения ограничения/блокировки расчетного счета любой организации или компании ИП необходимы достаточно веские и обоснованные причины. Блокировка способствует потери прибыли, парализует работу компании.
Для снятия блокировки, требуется выполнение всех обоснованных требований ИФНС и других уполномоченных служб, принявших решение о блокировке счета.
Автоматически она снимается, если предприятие признается банкротом или находится в стадии ликвидации. Необходимо знать свои права и уверенно их отстаивать. Если потребуется, то можно обратиться в судебные органы.

