В каких случаях подается дополняющая форма сзв-м
Когда понадобится дополняющий отчет СЗВ-М?
Если вы сдаете электронный отчет СЗВ-М, но допустили ошибки в данных по сотрудникам, первоначальный отчет СЗВ-М у вас примут, но потребуют дополняющий отчет. Ошибки нужно исправить и снова отправить отчет по этим людям. Без исправления данные не отметятся на их лицевых счетах. Рассмотрим, что может быть написано в протоколе, и в каких ситуациях.
ФИО сотрудника
В электронном отчете по форме СЗВ-М, согласно формату, утвержденному постановлением ПФР от 7 декабря 2016 г. № 1077п, должны быть указаны фамилия или имя каждого сотрудника.
Если вы ошиблись, то ПФР отчет примет, но укажет на ошибку с кодом «ВСЗЛ.ФИО.1.1». В протоколе будет написано «Должен быть указан хотя бы один из элементов «Фамилия» или «Имя».
Читайте в бераторе «Практическая энциклопедия бухгалтера»
СНИЛС сотрудника
Ситуаций с ошибками в СНИЛС может быть, как минимум, три.
Первая. Если ПФР в протоколе укажет «Указывается СНИЛС, содержащийся в страховом свидетельстве». Код ошибки — «ВСЗЛ.Б-АНКЕТА.1.1».
Сверьте номер СНИЛС с карточкой обязательного пенсионного страхования работника или уведомлением АДИ-РЕГ. Исправьте СНИЛС в учетной программе.
Вторая. Если ПФР в протоколе укажет «Статус ИЛС в реестре «Застрахованные лица» на дату проверяемого документа не должен быть равен значению «УПРЗ»» (код ошибки «ВСЗЛ.Б-АНКЕТА.1.3»).
Это значит, что в первоначальном отчете указан СНИЛС сотрудника, по которому ПФР закрыл лицевой счет, который был открыт ему ошибочно (так, к сожалению, бывает). А ваш сотрудник при поступлении на работу указал именно СНИЛС закрытого счета.
Действующий СНИЛС сотрудника уточните в отделении ПФР.
Наконец, может быть и такая ошибка, указанная в протоколе: «Указываются Ф. И. О., содержащиеся в страховом свидетельстве». Ее код – «ВСЗЛ.Б-АНКЕТА.1.2».
Это означает, что в первоначальном отчете ФИО сотрудника не соответствует СНИЛС.
ФИО сотрудника сверьте с карточкой обязательного пенсионного страхования или уведомлением АДИ-РЕГ.
ИНН сотрудника
ПФР в протоколе указал «Контрольные цифры ИНН должны быть числом, подсчитанным по алгоритму формирования контрольного числа ИНН». Код такой ошибки – «ВВСЗЛ.ОП.1.9». Эта запись означает, что в первоначальном отчете указан неверный ИНН физлица.
Сверьте ИНН со свидетельством о постановке на учет физлица или уточните его через специальный сервис ФНС.
Если же в протоколе указано «Элемент ИНН застрахованного лица должен быть заполнен» (код ошибки «ВСЗЛ.СЗВ-М.1.2»), возможно, что:
- ИНН у физлица есть, но он не указан в исходном отчете.
- ИНН у физлица нет.
Сначала нужно выяснить, есть ли ИНН у физлица. Например, у иностранца его может и не быть. Проверить можно через специальный сервис ФНС.
Если же ИНН у сотрудника нет, подавать дополняющий отчет по сотруднику не нужно.
На будущее учтите, что при отсутствии у работника ИНН соответствующие графы формы СЗВ-М не заполняют. Их просто оставляют пустыми. Ни прочерки, ни нули не нужны.
Во всех случаях, когда вы получили протокол с ошибками и нашли их, внесите исправления в учетную программу. После этого сформируйте дополняющий отчет с типом формы «доп» и отправьте его в ПФР.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Будьте всегда в курсе последних изменений в бухучёте и налогооблажении!
Подпишитесь на Наши новости в Я ндекс Дзен!
Выбор читателей
Законно ли контролировать рабочее время с помощью ПО и видеокамер
Роструд разъяснил, как отстранять от работы отказавшихся от прививки
Изменения в платежках с 17 июля 2021
Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Дополняющая СЗВ-М: зачем она нужна и как ее заполнить

Несмотря на кажущуюся простоту этого отчета, с оформлением дополняющей СЗВ-М могут возникнуть сложности. Работодателю важно учесть ряд нюансов — по заполнению разделов бланка, срокам его представления и возможным санкциям от ПФР за опоздание с представлением отчета. Наш материал поможет разобраться в этих нюансах и познакомит с готовыми образцами дополняющей СЗВ-М для разных ситуаций.
Для чего нужна дополняющая СЗВ-М
Дополняющая СЗВ-М позволяет работодателю уточнять и дополнять переданные ранее в ПФР сведения о застрахованных лицах (ст. 15 Закона от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете. »).
С помощью дополняющей СЗВ-М работодатель передает в ПФР:
- сведения, которых нет в исходном отчете (например, по забытому сотруднику);
- верные данные вместо ошибочных (исправление ошибок в ФИО, ИНН или СНИЛС работника, допущенных в исходном СЗВ-М).
Дополняющая СЗВ-М позволяет формировать полную и достоверную персонифицированную информацию на лицевых счетах застрахованных лиц.
На каком бланке оформить дополняющую СЗВ-М
Отдельного бланка для дополняющей СЗВ-М не предусмотрено. Заполнить такой отчет нужно на том же бланке, что был использован для исходного отчета.
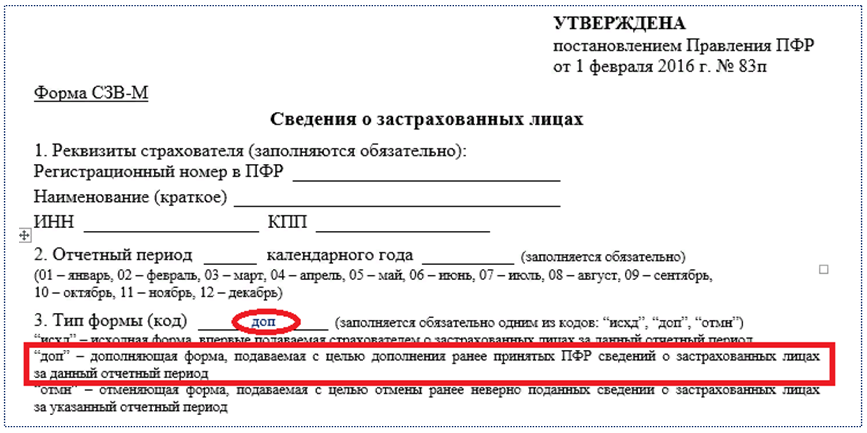
Чтобы ПФР отличил исходный отчет от корректирующего, в бланке отчетной формы предусмотрен специальный Раздел 3 «Тип формы (код)».
Для дополняющей СЗВ-М в этом разделе следует проставить код «доп»:
Как заполнить дополняющую СЗВ-М при исправлении ошибок
Для исправления ошибок в исходном отчете, уже переданном в ПФР, недостаточно оформить только дополняющую СЗВ-М. Необходимо сначала отменить ошибочные данные.
Используйте следующий порядок действий, если вы ошиблись в ФИО, ИНН или СНИЛС сотрудника — оформите две СЗВ-М:
- с типом «отмн» — в этот бланк перенесите из исходного СЗВ-М сведения о работниках (работнике), по которым требуются исправления;
- с типом «доп» — в нем укажите верные данные по этим сотрудникам (сотруднику).
Расскажем подробнее, как заполнить СЗВ-М с типом «отмн» и «доп» при исправлении ошибок в исходном отчете:
Шаг 1. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 2. В Разделе 3 «Тип формы (код)» проставьте код «отмн».
Шаг 3. В Раздел 4 «Сведения о застрахованных лицах» перенесите из исходного отчета индивидуальные сведения только по тому сотруднику, в чьих данных содержится ошибка.
Шаг 4. Отправьте СЗВ-М с типом «отмн» в ПФР.
Шаг 5. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 6. В разделе 3 «Тип формы (код)» проставьте код «доп».
Шаг 7. В разделе 4 «Сведения о застрахованных лицах» проставьте верные индивидуальные сведения (ФИО, ИНН и СНИЛС) только по тому сотруднику, ошибочные сведения по которому были отражены в исходном отчете и были отменены в СЗВ-М с типом «отмн».
Шаг 8. Отправьте СЗВ-М с типом «доп» в ПФР.
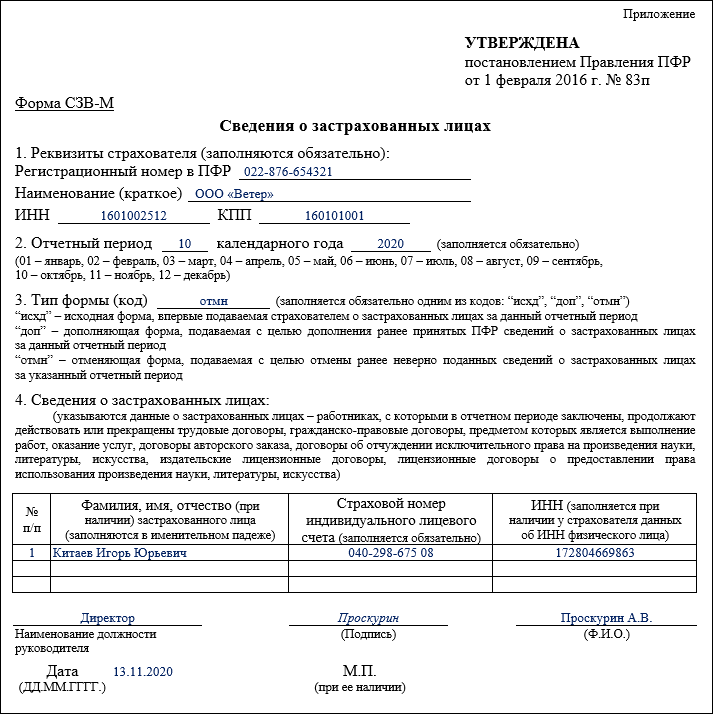
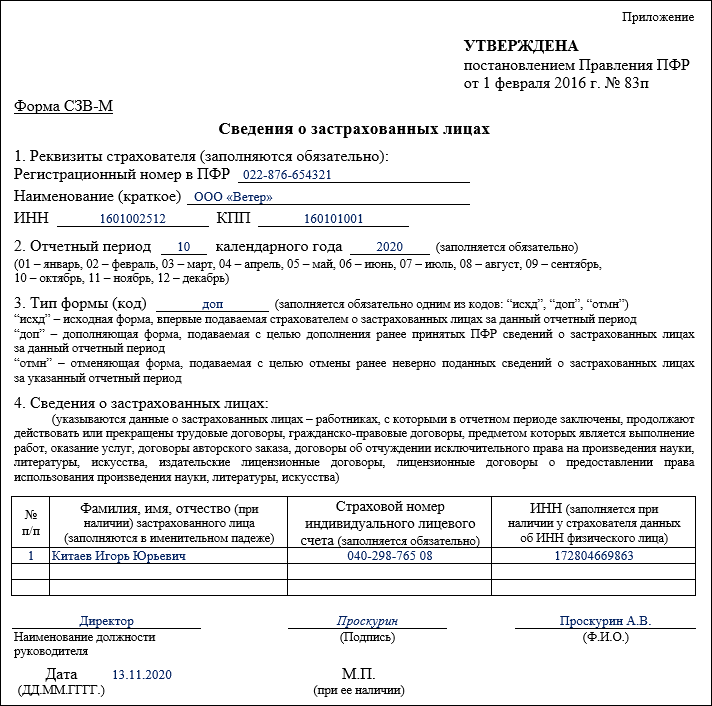
При оформлении СЗВ-М за октябрь 2020 года бухгалтер ООО «Ветер» ошибся в номере СНИЛС одного сотрудника — Китаева Игоря Юрьевича. В его СНИЛС две цифры поменялись местами и вместо номера отчет попал номер
Чтобы на лицевом счете сотрудника была отражена достоверная информация, в ПФР были отправлены два отчета по форме СЗВ-М: с типом «отмн» и типом «доп». В нем были отражены сведения только по одному сотруднику, в индивидуальные сведения которого в исходном отчете закралась ошибка.
Как была исправлена ошибка в СЗВ-М, смотрите в образцах:
Оформляем дополняющую СЗВ-М на забытых сотрудников
Заполнение дополняющей СЗВ-М на забытых сотрудников укладывается в несколько шагов:
Шаг 1. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 2. В разделе 3 «Тип формы (код)» проставьте код «доп».
Шаг 3. В разделе 4 «Сведения о застрахованных лицах» укажите индивидуальные сведения (ФИО, ИНН и СНИЛС) только по тому сотруднику (сотрудникам), которого вы забыли включить в исходный отчет. Дублировать индивидуальные сведения о сотрудниках, уже указанных в исходном СЗВ-М, не нужно.
Шаг 4. Отправьте СЗВ-М с типом «доп» в ПФР.
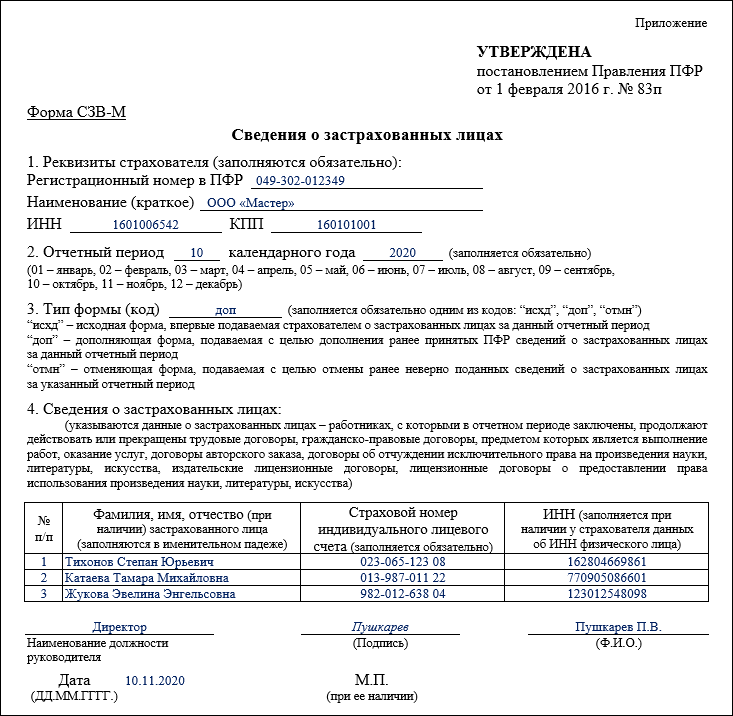
Ежемесячно бухгалтер ООО «Мастер» представлял в ПФР отчет по форме СЗВ-М по 112 сотрудникам компании. В октябре 2020 года для выполнения разовой работы по договору ГПХ были оформлены три физлица-подрядчика. Заполняя СЗВ-М за октябрь, бухгалтер по привычке отразил всех штатных сотрудников, а про нанятых подрядчиков забыл. Свою оплошность он заметил уже после отправки исходного отчета. Сведения по забытым лицам он опоказал в дополняющей СЗВ-М.
Как бухгалтер заполнил дополняющую СЗВ-М за октябрь 2020 года, смотрите в образце:
В какой форме представить дополняющую СЗВ-М
По общему правилу, компании с численностью трудящихся 25 и больше могут сдавать СЗВ-М исключительно в электронном виде (п. 2 ст. 8 Закона № 27-ФЗ). Если численность меньше, выбор остается за работодателем: отчитаться можно на бумаге или через интернет.
Если исходный отчет отправлен исходя из численности физлиц в электронном виде, дополняющую СЗВ-М также следует оправить в той же форме. Не имеет значения, что в нем будут представлены сведения только по одному или нескольким сотрудникам.
Напомним, что за представление СЗВ-М в бумажном виде вместо электронного, штраф составляет 1 000 руб. (п. 2 ст. 8, п. 4 ст. 17 Закона № 27-ФЗ, п. 41 Инструкции от 22.04.2020 № 211н).
Когда сдать дополняющий отчет
Срок представления дополняющей СЗВ-М зависит от того, кто обнаружил ошибку — работодатель или ПФР:
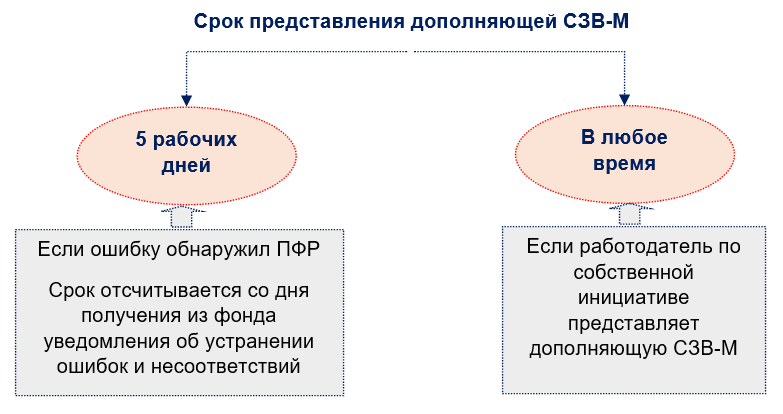
Уведомление ПФР должно содержать сведения об ошибках и (или) несоответствиях представленных индивидуальных сведений имеющимся у ПФР данным (п. 38 Инструкции, утв. Приказом Минтруда № 211н, ч. 5 ст. 17 Закона № 27-ФЗ).
Специалисты ПФР вправе передать уведомление работодателю лично под расписку, направить по почте заказным письмом или отправить в электронном виде по ТКС.
Чтобы не опоздать с представлением дополняющей формы (если ошибки выявил ПФР) и не заработать штраф, важно верно отсчитать срок (п. 38 Инструкции № 211н):
- уведомление направлено по почте заказным письмом — датой вручения считается шестой день, считая с даты отправления заказного письма;
- уведомление отправлено в электронном виде по ТКС — датой получения является дата, указанная в подтверждении о получении информационной системы работодателя.
Вместо уведомления об устранении ошибок ПФР может отправить работодателю протокол проверки СЗВ-М с указанием выявленных ошибок и (или) несоответствий. Оба эти документа юридически равнозначны (Постановление АС Северо-Западного округа от 23.04.2020 № Ф07-4647/2020 по делу № А42-9736/2019).
Дополняющая СЗВ-М и коронавирусная субсидия
В период пандемии коронавируса у СЗВ-М появился особый статус. С помощью данных из этого отчета налоговые органы выясняют, имеет ли право работодатель получить из федерального бюджета субсидию.
Компания теряет право на субсидию, если количество ее работников в месяце, за который выплачивается субсидия, составляет не менее 90% количества работников в марте 2020 года или снижено не более чем на 1 человека в марте 2020 года (Правила предоставления в 2020 году из федерального бюджета субсидий, утв. Постановлением Правительства от 24.04.2020 № 576).
Налоговики напомнили, что субъекты малого и среднего предпринимательства, сократившие штат более чем на 10% (на основании анализа отчетности СЗВ-М) или более чем на 1 человека по отношению к количеству работников в марте 2020 года, не могут претендовать на получение субсидии.
Причем представление дополняющей СЗВ-М за март 2020 года после окончания срока по направлению в налоговые органы заявлений на получение субсидии, предусмотренной Постановлением № 576, с целью формального исполнения положений Правил, не является основанием для получения субсидии.
Когда за дополняющую СЗВ-М оштрафуют
Штрафа избежать не удастся, если вы представили дополняющую СЗВ-М по забытым сотрудникам позже законодательно установленного срока. Теперь это прямо предусмотрено ч. 4 п. 40 Инструкции № 211н.
Раньше от штрафа в подобных обстоятельствах можно было отбиться в суде (Постановление АС СЗО от 06.04.2020 № Ф07-2720/2020 по делу № А56-79354/2019, Определение ВС РФ от 08.02.2019 № 301-КГ18-24864, от 20.12.2019 № 306-ЭС19-23114).
Штраф за представление индивидуальных сведений позже установленного срока предусмотрен в размере 500 руб. в отношении каждого застрахованного лица (ст. 17 Закона № 27-ФЗ).
- Компания сдала СЗВ-М за ноябрь 14 декабря, а 16 декабря представила дополняющую СЗВ-М с пятью забытыми сотрудниками. Штраф составил 2 500 руб. (5 чел. х 500 руб.) — отчет представлен за пределами установленного законом срока.
- Компания представила исходный СЗВ-М за ноябрь 14 декабря, а 15.12.2020 отправила в ПФР дополняющую СЗВ-М по двадцати забытым сотрудникам. Штраф ей не выпишут — отчет представлен до завершения отчетной кампании.
Напомним, что СЗВ-М за отчетный месяц следует представить не позднее 15 числа месяца, следующего за отчетным периодом (п. 2.2 ст. 11 Закона о№ 27-ФЗ).
Подводим итоги
- оформляется на том же бланке, что и исходный отчет, с указанием кода «доп» в Разделе 3 «Тип формы (код)»;
- должна содержать информацию только по тем сотрудникам, сведения по которым в исходном отчете отсутствуют или отражены с ошибками;
- представляется вместе с отменяющей СЗВ-М, если требуется исправить ошибки в уже представленных в фонд сведениях;
- может стать причиной штрафа в размере 500 руб. за каждого забытого сотрудника, если будет представлена в ПФР позже 15 числа месяца, следующего за отчетным.
СЗВ‑М в 2021 году
Форма СЗВ-М
СЗВ-М — форма, которая появилась в бухгалтерском мире в 2016 году. Отчет СЗВ-М принимают специалисты ПФР. Пока новую форму СЗВ-М утверждать не планируют. Форма СЗВ-М в 2019 году сдается на прежнем бланке.
Пенсионный фонд разработал проект новой формы, который еще не вступил в силу, поэтому пока нужно отчитываться на старом бланке. Планируют внести небольшие изменения:
- вместо перечня категорий лиц сделать ссылку на ст. 7 закона об обязательном пенсионном страховании. В ней перечислены лица, которые относятся к застрахованным.
- убрать пояснения из раздела 4 бланка.
- прописать отдельный порядок заполнения СЗВ-М.
Сейчас проект проходит общественное обсуждение. Дата вступления в силу пока не известна.
Кто сдает СЗВ-М
В общем данную форму сдают все работодатели. Компания это или ИП, значения не имеет. Если работники трудятся по договорам (трудовым или ГПХ), сдать отчет нужно обязательно.
При этом фактически сотрудники могут не работать в данный момент (отпуск, декрет), но их также следует отмечать в отчете СЗВ-М 2021 года.
Не сдают форму ИП без работников. Организации без работников отчитываться должны, так как у них точно есть хотя бы одно застрахованное лицо — директор-единственный учредитель.
Сроки сдачи
Сроки сдачи СЗВ-М в 2021 году не поменялись. Как и прежде, отчитываться придется раз в месяц. До 15-го числа месяца, идущего за отчетным. Например, за март СЗВ-М ждут в ПФР до 15 апреля включительно. Если срок сдачи приходится на выходной или праздник, отчитаться можно в ближайший следующий рабочий день. Например, за апрель 2021 года отчетность можно будет сдать до 17 мая.
Сдайте СЗВ-М через Контур.Экстерн быстро и без ошибок.
Состав СЗВ-М и порядок заполнения
При небольшой численности все данные легко уместятся на одной странице бланка СЗВ-М.
Форма СЗВ-М содержит минимальную информацию, но при этом позволяет Пенсионному фонду вести учет застрахованных лиц.
В первом разделе бланка страхователи указывают свои реквизиты: наименование, регистрационный номер, присвоенный ПФР, ИНН, КПП.
Второй раздел включает лишь отчетный период, зашифрованный специальным кодом. Коды соответствуют стандартной нумерации месяцев — 01 для января, 02 для февраля и т.д. Год, за который представляется отчет, указывается в поле «Календарный год».
Третий раздел указывает на тип формы. Если отчитываетесь впервые — ставьте код «исхд». Если в первичном отчете были ошибки или нужно внести дополнительную информацию, закодируйте СЗВ-М кодом «отмн» или «доп» соответственно.
Самый важный и информативный — последний раздел. Здесь непосредственно прописывается информация о работниках: ФИО, СНИЛС, ИНН каждого застрахованного лица.
Штраф за несвоевременную сдачу СЗВ-М
Сроки сдачи СЗВ-М лучше не нарушать. При большой численности работников это чревато огромными штрафами.
Уникальность этой формы в том, что штраф будет зависеть от количества застрахованных лиц. Причем штрафные санкции одинаковы и за нарушение сроков, и за неполные и недостоверные данные в отчете.
Предположим, в ООО «Смена» трудятся 376 человек. Бухгалтер компании забыл сдать отчет вовремя. ПФР вправе оштрафовать ООО «Смена» на 188 000 рублей (500 руб. х 376 чел.). Как видно из примера, штраф за каждого работника составляет 500 рублей (ч. 4 ст. 17 Закона № 27-ФЗ).
Если страхователь подаст дополняющую форму СЗВ-М по работникам, которые изначально не были включены в форму, позже срока (в том числе до того, как Пенсионный фонд обнаружит ошибку), то штрафа избежать уже не получится. Можно лишь снизить его размер.
Штраф за неверный формат СЗВ-М — 1 000 рублей. Столько заплатят страхователи, которые сдали отчет на бумаге, если у них 25 или больше застрахованных лиц.
Нулевой отчет СЗВ-М
Бытует мнение, что нужно сдавать нулевой СЗВ-М. Мнение это ошибочно. Данный вид отчетности в принципе не может быть нулевым. Тут два варианта: есть застрахованные лица — отчет сдаем, нет застрахованных лиц — отчет сдавать не нужно.
СЗВ-М: пошаговое руководство


Форма СЗВ-М содержит сведения о застрахованных лицах, эта форма персонифицированного учета сдается в ПФР практически всеми работодателями. Сдавать ее нужно каждый месяц. О том, как ее правильно заполнить и подать, мы подробно расскажем в статье.
Кто должен подавать форму
Отчитываться по СЗВ-М должны все страхователи. Страхователями являются организации и предприниматели, которые привлекают работников по трудовым договорам либо заключают с физическими лицами гражданско-правовые договоры, вознаграждения по которым облагаются страховыми взносами. Включаются в форму и лица, которые проработали непродолжительное время, а также те, кому в отчетном периоде не производились никакие начисления.
Бывает, что в организации нет наемных работников и ни с кем из физических лиц не заключены договоры ГПХ. Нужно ли в этом случае отчитываться по форме СЗВ-М? Надо учитывать, что юридическое лицо не может существовать без директора, который также является наемным работником. Поэтому рассматриваемую форму подают все организации.
Отчитываться нужно и в случае, если функции директора выполняет единственный учредитель, договор с которым не заключен. Но лишь при условии, что организация ведет деятельность, и руководитель получает заработную плату.
Единственная ситуация, когда организация может не подавать СЗВ-М — если она не ведет деятельности, не имеет наемных работников, с директором договор не заключен, и он не получает заработной платы (письмо ПФР от 27 июля 2016 г. № ЛЧ-08-19/10581).
Следующие типы хозяйствующих субъектов в случае отсутствия у них наемных работников не подают форму СЗВ-М:
- индивидуальные предприниматели;
- арбитражные управляющие;
- нотариусы и адвокаты, ведущие частную практику;
- крестьянские фермерские хозяйства.
Кто не включается в СЗВ-М
Страхователи, которые обязаны подавать форму, включают в нее всех застрахованных лиц.
Но, существуют категории работников, за которых работодатели не платят страховых взносов, поскольку обязательное пенсионное страхование на них не распространяется. Такие лица не считаются застрахованными и в СЗВ-М не включаются. В частности, это:
- военнослужащие, сотрудники органов МВД и ФСБ (за исключением вольнонаемных);
- иностранные лица и лица без гражданства, временно пребывающие в РФ, а также работающие удаленно.
Сроки подачи
Отчетным периодом для формы СЗВ-М является месяц. Крайний срок подачи — 15 число месяца, следующего за отчетным. По общему правилу, если это число попадает на выходной, то последний день срока переносится на следующий рабочий день. Сроки сдачи формы в 2021 году представлены в следующей таблице.
Таблица 1. Сроки сдачи формы СЗВ-М в 2021 году
| За месяц | Крайний срок сдачи |
|---|---|
| январь | 15 февраля 2021 |
| февраль | 15 марта 2021 |
| март | 15 апреля 2021 |
| апрель | 17 мая 2021 (перенос) |
| май | 15 июня 2021 |
| июнь | 15 июля 2021 |
| июль | 16 августа 2021 (перенос) |
| август | 15 сентября 2021 |
| сентябрь | 15 октября 2021 |
| октябрь | 15 ноября 2021 |
| ноябрь | 15 декабря 2021 |
| декабрь | 15 января 2022 |
Можно ли подать форму заблаговременно, то есть еще до окончания месяца? Законодательные нормы запрета на такой порядок сдачи не содержат. Но это можно сделать только при уверенности, что новых сотрудников в организации до конца месяца не появится. Иначе получится, что в ПФР были поданы неполные сведения.
Куда подавать форму
Форма сдается в территориальный орган Пенсионного фонда, в котором страхователь стоит на учете.
Если в организации имеются обособленные подразделения, которые имеют расчетные счета и производят выплаты физическим лицам, они должны подавать СЗВ-М самостоятельно. При этом в форме указывается ИНН головной организации и КПП обособленного подразделения.
Форма подачи — на бумаге или в электронном виде. Если организация подает СЗВ-М в отношении 25 и более застрахованных лиц, то она должна направить его в электронной форме по ТКС. Все прочие страхователи могут самостоятельно выбирать форму подачи.
Инструкция по заполнению СЗВ-М
Форма довольно простая, ее заполнение обычно не вызывает трудностей. Состоит она всего из четырех разделов, заполнить нужно каждый из них.
Раздел 1
Этот раздел предназначен для общих сведений. Здесь указываются реквизиты организации или ИП:
- регистрационный номер в ПФР, который получен при постановке на учет (узнать можно на сайте налоговой службы либо обратившись в ПФР или ФНС);
- краткое наименование компании либо ФИО индивидуального предпринимателя;
- ИНН;
- КПП (заполняют только организации).
 Заполнение раздела 1 формы СЗВ-М
Раздел 2
В этом разделе указывается период, за который подается форма. Отчетный месяц указывается в виде двузначного числа (12 — за декабрь), календарный год должен состоять из четырех знаков — 2020.
 Раздел 2
Раздел 3
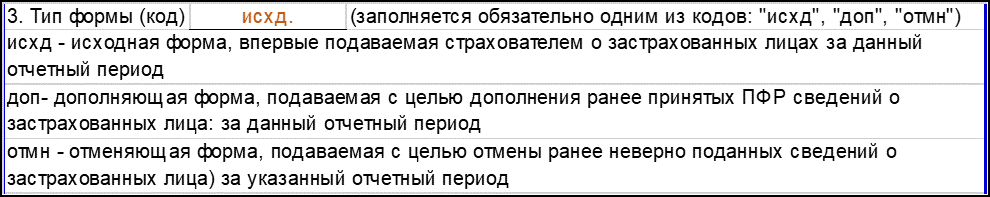
В разделе 3 указывается тип формы. Это код, который может принимать следующие значения:
- «исхд» — исходный. Указывается при первичной сдаче.
- «доп» — дополняющий. Применяется при сдаче корректирующей формы. Например, когда в первичной форме были поданы ошибочные данные в отношении отдельных лиц.
- «отмн» — отменяющий. С таким кодом подаются сведения о лицах, которые нужно из исходной формы исключить. Применяется в случае, если в исходную СЗВ-М попали данные об уволенным сотруднике.
 Раздел 3
Раздел 4
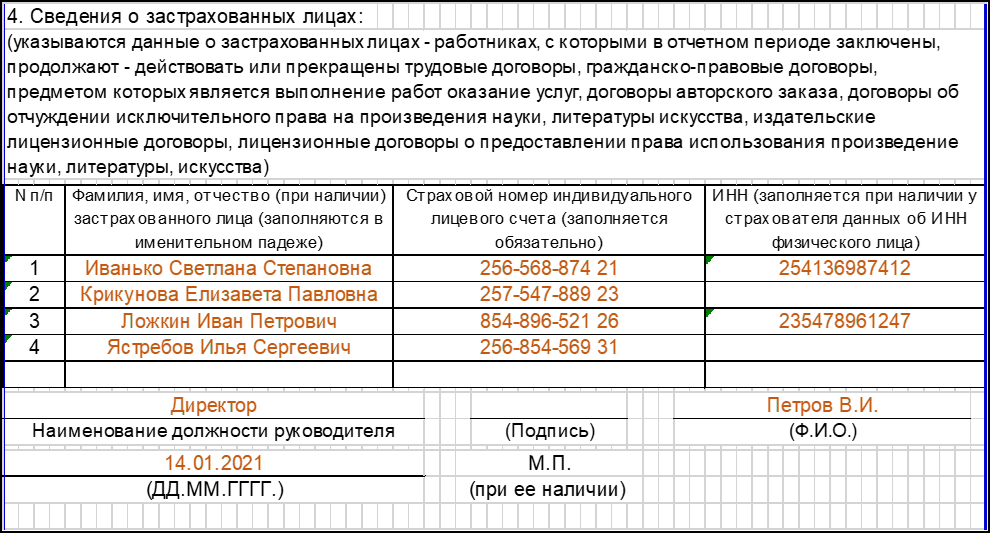
Четвертый раздел содержит информацию о застрахованных лицах. Данные представляются в виде таблицы из 4-х столбцов, в которых отражаются:
- порядковый номер;
- фамилия, имя и отчество застрахованного лица (отчество при наличии);
- страховой номер индивидуального лицевого счета (СНИЛС);
- ИНН (если есть).
Из формы следует, что не обязательны к заполнению отчество застрахованного лица, если его нет, а также ИНН.
Важно! Отсутствие ИНН не будет считаться ошибкой. А вот некорректный идентификационный номер считается недостоверными сведениями.
В конце отчета проставляется подпись руководителя организации или предпринимателя, дата и печать (при наличии).
 Раздел 4
Ответственность
Штрафы за нарушение порядка подачи формы СЗВ-М предусмотрены статьей 17 закона от 01.04.1996 № 27-ФЗ. Ответственность такова:
- за несвоевременное представление формы, за представление недостоверных или неполных сведений — штраф в размере 500 рублей за каждое лицо;
- если страхователь должен был отчитаться в электронной форме, но подал отчет на бумаге — штраф в размере 1000 рублей.
Ошибки в СЗВ-М и методы их исправления
В следующей таблице мы собрали возможные ошибки при заполнении формы.
Таблица 2. Ошибки в форме СЗВ-М
| Ошибка | Правильное отражение данных | Способ исправления |
|---|---|---|
| Неверный / отсутствующий СНИЛС | Поле заполняется в обязательном порядке | Отчет без СНИЛС принят не будет. Необходимо его заполнить (исправить) и снова подать СЗВ-М с типом «исх» |
| Неверный ИНН | ИНН заполняется корректно либо поле оставляется пустым | Нужно подать 2 отчета: с типом «отмн» — для отмены сведений в отношении сотрудника, чей ИНН указан неверно; с типом «доп» — дополняющий отчет с верными сведениями |
| Информация о лице не указана | Включаются все физические лица, с которыми в отчетном периоде был заключен трудовой договор либо договор ГПХ, предполагающий облагаемые страховыми взносами выплаты | Необходимо подать форму с кодом «доп» и включить в нее данные тех лиц, которые отсутствовали в исходной форме |
| Поданы данные об уволенном сотруднике | Лишнее лицо в форме расценивается как представление недостоверной информации. | Необходимо подать форму с кодом «отмн», включив в нее только излишне указанных в исходной форме лиц |
| Неправильно указан отчетный период | Нужно указать код месяца в формате ХХ и код года в формате ХХХХ | Подается форма с корректно указанным отчетным периодом с кодом «исх» |
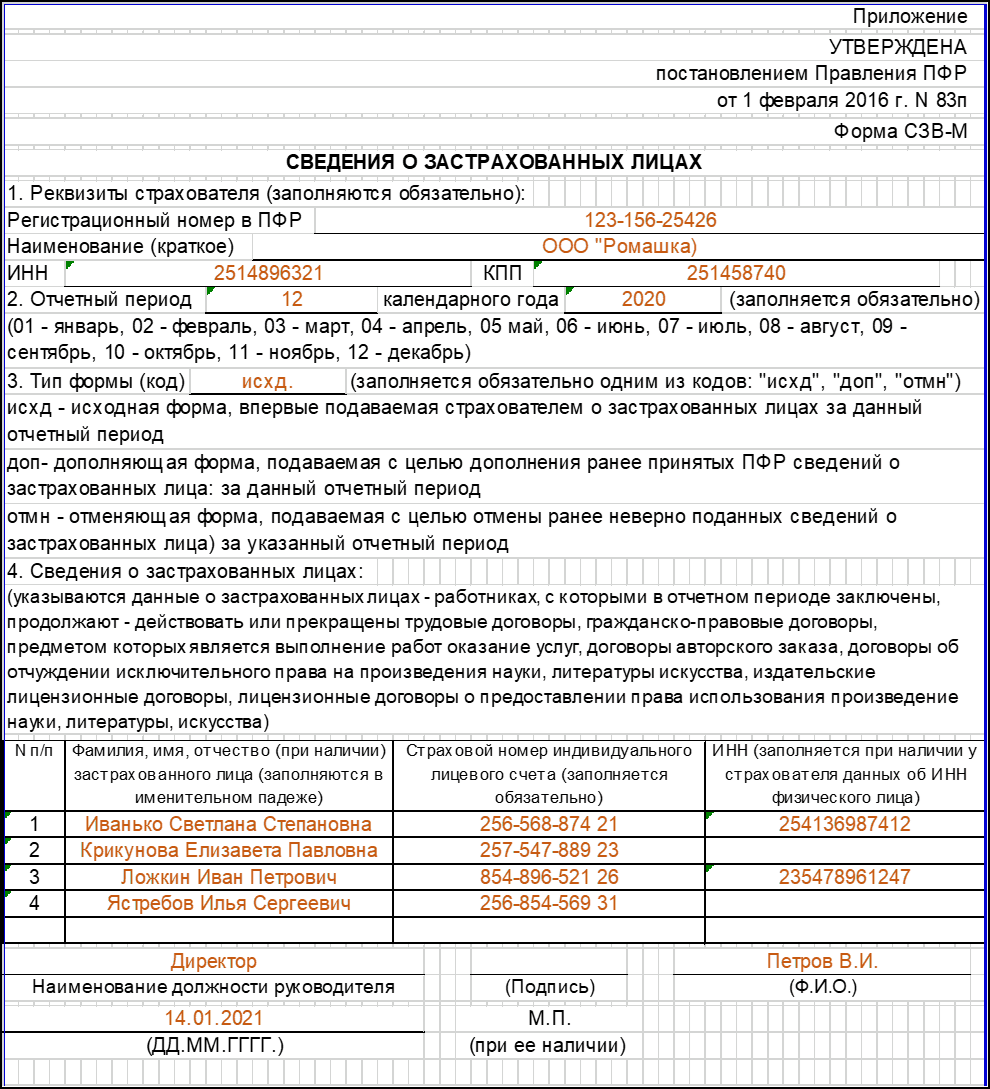
Образец заполнения формы СЗВ-М
 Отчёт СЗВ-М в 2021 году
Вся информация о СЗВ-М отчетности


- 1 СЗВ-М
- 2 Когда сдается СЗВ-М?
- 3 Можно ли сдать форму СЗВ-М досрочно, до окончания отчетного месяца?
- 4 Нужно сдать нулевую СЗВ-М?
- 5 Заполнение отчета СЗВ-М. Какие данные заполнять обязательно
- 6 Штрафы СЗВ-М
- 7 СЗВ-М для ИП?
Сведения о застрахованных лицах. Предоставляется с 1 Мая 2016 года(за Апрель месяц). Форма СЗВ-М утверждена Постановлением Правления ПФР РФ от 01.02.2016 № 83п «Об утверждении формы «Сведения о застрахованных лицах» (Зарегистрирован в Минюсте России 18.02.2016 № 41142). Формат — утвержден Распоряжением Правления ПФ РФ от 25.02.2016 N 70р «Об утверждении формата данных сведений о застрахованных лицах».
Когда сдается СЗВ-М?
С 2017 г. форма предоставляется с 1 по 15 число месяца следующего за отчетным, это правило вступает в силу уже с отчетности за декабрь 2016 г., то есть СЗВ-М за декабрь 2016 г. нужно сдать до 15.01.2017 (ст. 2 Федерального закона от 03.07.2016 № 250-ФЗ).
| Отчетный месяц | Срок представления отчета* |
| Январь | не позднее 15 февраля |
| Февраль | не позднее 15 марта |
| Март | не позднее 15 апреля |
| Апрель | не позднее 15 мая |
| Май | не позднее 15 июня |
| Июнь | не позднее 15 июля |
| Июль | не позднее 15 августа |
| Август | не позднее 15 сентября |
| Сентябрь | не позднее 15 октября |
| Октябрь | не позднее 15 ноября |
| Ноябрь | не позднее 15 декабря |
| Декабрь | не позднее 15 января |
* Если срок сдачи отчетности выпадает на нерабочий день, то этот срок переносится на ближайший рабочий день.
Можно ли сдать форму СЗВ-М досрочно, до окончания отчетного месяца?
В законодательстве никакого запрета на этот счет нет. Предусмотрен лишь крайний срок сдачи отчетности — 15-е число месяца, следующего за отчетным. Страхователь вправе представить форму СЗВ-М до окончания текущего отчетного месяца, а подразделение ПФР обязано принять такую отчетность. Однако если работодатель сдаст СЗВ-М до окончания отчетного месяца, но в этом же месяце примет на работу нового сотрудника и не отчитается за него (нужно подать дополняющую форму), то это будет являться нарушением.
Нужно сдать нулевую СЗВ-М?
Не нужно, потому что ее не существует! Так как предоставлять форму должны страхователи, у которых есть сотрудники на трудовом договоре или на гражданско-правовом договоре с взносами, или в Пенсионном Фонде данного региона требуют предоставлять данные на учредителя организации сдающей нулевые РСВ по организации.
Заполнение отчета СЗВ-М. Какие данные заполнять обязательно
Отчетный период (заполняется автоматически по названию задачи). 01 — январь, 02 — февраль, 03 — март, 04 — апрель, 05 май, 06 — июнь, 07 — июль, 08 — август, 09 — сентябрь, 10 — октябрь, 11 — ноябрь, 12 — декабрь.
Тип формы (код) . Тип указывается обязательно: исходная, дополняющая, отменяющая.
- «исх» — это та форма, которую страхователь представляет за отчетный период впервые;
- «доп» — если страхователь решил дополнить или исправить сведения, которые ранее были приняты подразделением ПФР (например, если работодатель по какой-то причине не указал в исходном отчете сведения об одном из сотрудников); Возможность отправить в ПФР дополняющий отчет СЗВ-М есть — без выбора сотрудников; — меняется только ФУФ, в печатной форме останется прежний признак. Если требуется выбирать сотрудников – действуем по схеме (КОПФ+подгрузка). Признак «Дополняющий» можно указать на втором шаге формирования отчета.
- «отмн»— если форма подается с целью отмены ранее представленных сведений (например, отменяющую форму нужно сдать в том случае, если страхователь в исходной форме указал работника, который был уволен до начала отчетного периода).
Реквизиты страхователя (заполняется автоматически по Реквизитам). Все реквизиты являются обязательными: — регистрационный номер страхователя в ПФР, — краткое наименование, — ИНН и КПП. 
Сведения о застрахованных лицах. — ФИО (отчество указывается при его наличии); — СНИЛС (указывается обязательно); — ИНН (указывается не обязательно, подтягивается из карточки сотрудника, если заполнено). 

