Облагаются ли коммунальные платежи ндс
Начисление НДС и коммунальные платежи
Величина начислений услуг ЖКХ находится в постоянной динамике. Итоговые суммы в платёжках увеличиваются практически ежемесячно. Потребители, столкнувшись с такой возрастающей финансовой нагрузкой на семейный бюджет, вынуждены искать варианты для уменьшения сумм к оплате.
Отсутствие стабильности в секторе коммунального хозяйства, при постоянном перераспределении обязанностей по оказанию услуг между компаниями, заставили граждан внимательнее изучать квитанции на уплату услуг ЖКК на предмет правильности начислений. Одним из актуальных вопросов, который возникает у потребителя при изучении платёжки – а облагаются ли коммунальные платежи НДС?
Необходимые разъяснения о налогах
Как понятно из названия НДС – это определённая сумма, которая установлена законодательно в процентном отношении на количество денежных средств полученных продавцом сверх себестоимости единицы. Этот налог является формирующим бюджет страны и, по сути, основным накопителем государственных фондов.
Согласно 146 статье НК РФ[1], объектами для обложения налогом считают
- Произведенные мероприятия по предоставлению товаров, определённого вида работ и различных услуг на территории государства.
- Передача прав имущественного характера.
Иные действия налогами не облагаются. Полный их список зафиксирован в 149 статье НК[2]. И именно пунктом 29 этой статьи, обложению НДС реализация коммунальных сервисов, которые предоставляются организациями любого формата, будь-то УК или ТСЖ, не подлежат.
При этом ФНС настаивает, что от формирования НДС освобождаются действия по осуществлению коммунального обслуживания только тех УК, которые предоставляются потребителям в регламентированном законом порядке.
Как происходит формирование стоимости ЖКУ
 Для понимания сферы обслуживания, которое регламентировано законом для обязательного исполнения коммунальщиками, следует знать стандартный перечень этих услуг. К ним относятся:
- все виды ремонта текущего характера, которые направлены на поддержание комплекса жилья в удовлетворительном состоянии. Эти работы обычно перечислены в договоре, который заключается между гражданами и коммунальщиками;
- услуги коммунального направления, где собраны ресурсные поставки, и работы, выполнение которых необходимо для максимального обеспечения комфортом жизни граждан;
- действия, выполняемые не коммунальными службами, а другими организациями, по соглашению непосредственно с владельцами жилищ. Сюда можно отнести теле- и радио- услуги и другие аналоги.
То есть весь комплекс работ, который связан с управлением МЖД, или ведение деятельности, направленное на содержание и ремонт текущего вида различного общего имущества – относится к регламентированным по закону мероприятиям.
На основании методики расчёта специальной комиссией в регионе происходит формирование тарифа, который рассматривается и утверждается местными органами власти. Затем этот тариф используется для предъявления к оплате потребителям. В данный тариф включается НДС ещё при его формировании. И потребителям, при составлении квитанций для уплаты, предъявляются суммы, где НДС уже включен.
Изменение тарификации может произойти только при рассмотрении местных советов вопроса о неактуальности расчётов и его убыточности. При этом экономическое подтверждение должно быть согласовано администрацией НП.
Также самостоятельно исполнитель КУ не правомочен изменять стоимость приобретенных ресурсов при доставке их потребителям и на основании законодательства, начисление НДС в этом случае не производится. Поставка закупленных ресурсов к потребителю происходит по стоимости, которая равна цене их приобретения у снабжающих ресурсами предприятий. При этом в цену уже входит указанный налог.
Иной подход к рассмотрению налогообложения в организациях коммунального комплекса. Этот комплекс представляет собой юрлицо, которое по направленности занятий занимается коммунальной инфраструктурой. Сюда также относят поставщиков электроэнергии и компании по газификации населения.
В этом случае комплекс КУ предоставляется спец организациями, на основании договорных отношений. И соответственно, такие организации не могут быть освобождены от перечисления налога на добавленную стоимость. В данном случае организационно-правовая форма, на основании которой действует указанное юрлицо, не имеет какой-либо разницы.
На основании законодательства, в таких организациях при реализации своих услуг пошлина добавленной стоимости предъявляется к оплате конечному потребителю.
НДС и коммунальные платежи
Многих потребителей интересует вопрос, облагаются ли НДС коммунальные платежи. В соответствии с нормами Налогового кодекса, предоставление услуг ЖКХ освобождено от обложения налогом на добавленную стоимость.
Однако все мы оплачиваем тарифы с включенным НДС. Поэтому рассмотрим этот вопрос подробнее. 
Что понимается под коммунальными платежами
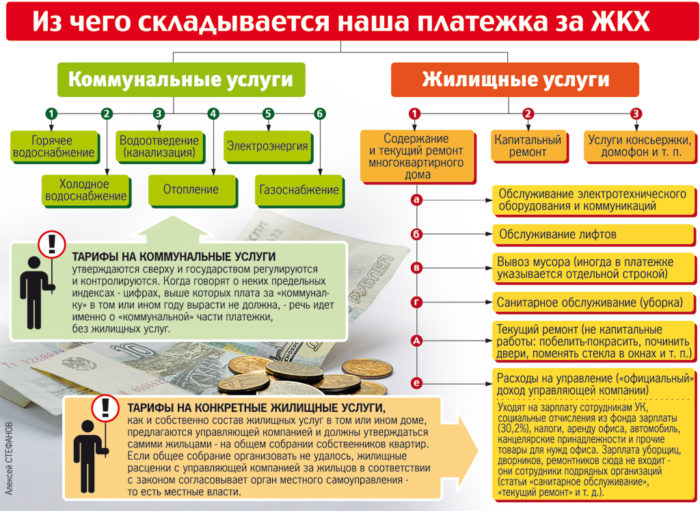
Для начала определимся, что означают вышеназванные платежи. Подобные выплаты осуществляются за услуги, необходимые для обеспечения стандартных условий постоянного проживания людей в жилых помещениях. Они называются коммунальными, их перечень содержится в Правилах – инструктивном документе, принятом Правительством в 2011 году. Список включает услуги по закупке и поставке следующих ресурсов:
- электроэнергии;
- снабжение водой;
- устройство канализации;
- обеспечение природным газом;
- отопления;
- вывоз твердых неопасных отходов.
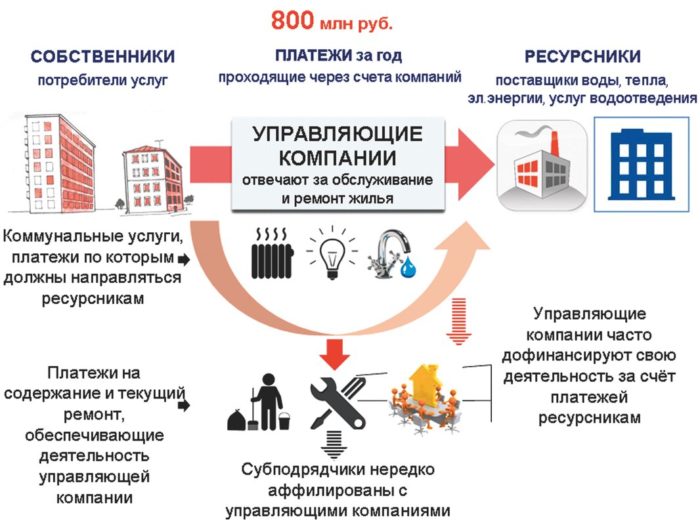
Схема взаимодействия
Поставка коммунальных услуг производится исполнителем, в качестве которого законодательством названы управляющая компания, либо ТСЖ, либо жилищный кооператив.
В соответствии с законом, исполнитель обязан заключить договоры по доставке с потребителями, собственниками квартир, в обязательства которых входит своевременная оплата предоставляемых услуг. Для того, чтобы выполнить обязанности перед потребителями, исполнитель должен подписать соглашения о закупке необходимых ресурсов (электроэнергии, газа, воды и т.д.) с организациями коммунального комплекса, ресурсоснабжающими предприятиями.
Важно! У данных поставщиков исполнитель приобретает необходимые ресурсы и обеспечивает их поставку потребителям, выполняя таким образом свои договорные функции по исполнению услуг.
Законодательные нормы
Рассмотрим финансовые потоки участников данной схемы.
- Потребитель, как сторона договора с исполнителем, обязан произвести оплату.
- Управляющая компания оплачивает закупку ресурсов у организаций коммунального комплекса, ресурсообладателей. Ситуация выглядит следующим образом. В подпункте 29 п. 3 ст. 149 НК РФ указано, что доход исполнителя от реализации коммунальных услуг не облагается НДС. Необходимым условием является закупка управляющей компанией ресурсов у соответствующих организаций.
Однако реализация этими организациями поставок ресурсов в жилищное хозяйство не освобождена законом от начисления налога на добавленную стоимость.
- Размеры тарифов устанавливаются государственными органами власти регионов. Исполнитель изменять стоимость приобретенных ресурсов при доставке их потребителям не имеет права. Следуя букве закона, он действительно не производит начисление НДС, а поставляет закупленные ресурсы потребителю по цене, равной стоимости их приобретения у ресурсоснабжающих предприятий, включающей в свой состав указанный налог.
В результате стоимость КУ, которые получает потребитель от исполнителя, включает НДС, оплачиваемые в конечном счете потребителем.
Важно! В подобном ключе действует и норма, изложенная в пп. 30 п. 3 той же статьи НК РФ. В ней предписано освобождение от налогообложения работ по ремонту и содержанию совместного домового имущества управляющими структурами, если данные работы осуществили юрлица или ИП, заключившие с ними соответствующий договор. Однако доходы, получаемые этими лицами от этой деятельности, также подлежат обложению указанным налогом.
Налоговым законодательством не предусмотрено освобождение от НДС исполнение коммунальных услуг, различных работ по ремонту и содержанию домового имущества, осуществляемых непосредственно самими управляющими организациями, что вызывает недоумение у предпринимателей, занятых в данной хозяйственной сфере.
Позиция арбитражного суда
Подобный вывод подтверждает и правовая позиция Высшего Арбитражного Суда РФ, изложенная в Постановлении его Пленума от 2011 года.
В документе говорится, что если тариф утверждался государственным органом без учета НДС, то поставщик ресурсов, выполняя норму закона, имеет полное право предъявить покупателю, т.е. управляющей компании, дополнительно к определенной цене соответствующую сумму налога на добавленную стоимость.
Если цена ресурсов будет определена регулирующим органом с добавлением НДС, то у организации, поставляющей ресурсы, нет никаких оснований выставлять покупателю сумму НДС сверх установленного тарифа.
Есть ли льгота
Формальное освобождение управляющих компаний и других подобных исполнителей от уплаты налога при выполнении коммунальных услуг и общедомовых работ в многоквартирном доме, не предоставляет им права исключать суммы этого налога из платежных квитанций на оплату для населения. Поэтому получается нестыковка: в законе указывается, что оказание услуг освобождено от НДС, а на практике их облагают налогом. В конечном счете потребитель оплачивает их вместе с данным федеральным налогом, что подтверждается платежными документами с соответствующей графой.
Важно! Норма закона по освобождению деятельности по оказанию коммунальных услуг от обложения налогом, позиционируется законодателями как льгота для компаний, их оказывающих. Однако на практике никаких экономических выгод предпринимателям она не несет, а их услуги жителям в общеустановленном порядке облагаются НДС, что повышает их стоимость и невыгодно как для предпринимателей, так и для потребителей.
Проблема состоит в том, что согласно законодательным нормам, регулирующим условия и порядок осуществления коммунальных услуг и их оплаты, исполнителями этой работы называются УО, товарищества собственников недвижимости, жилищные кооперативы. На практике же они сами непосредственно их не оказывают, однако в нормативных актах названы исполнителями.
Облагаются ли НДС коммунальные платежи?
Облагается ли ндс коммунальные платежи Оплата коммунальных услуг с течением времени становится для современных граждан все более и более актуальной проблемой и, в частности, это связано с тем,
- Цена коммунальных услуг
- Необходимые определения
- Льготы по НДС
- Организация коммунального комплекса
- Облагаются ли НДС коммунальные платежи в 2021 году?
- Статьи по теме
- НДС на коммунальные услуги
- НДС при перевыставлении коммунальных платежей арендатору
- Какой порядок обложения НДС транспортных услуг?
- Как новый размер НДС отразится на плате за ЖКУ
- Как оплатить коммунальные услуги ЖКХ без комиссии
- Как не платить налог при УСН с коммунальных платежей арендаторов
Цена коммунальных услуг
В Федеральную налоговую службу часто поступают вопросы о том, выставляется ли НДС при приобретении потребителями коммунальных услуг. Поэтому ведомство составило письмо, в котором разъяснило, учитывается ли сумма НДС в цене коммунальных услуг.
Согласно пп. 1 п. 1 ст. 146 НК РФ, объектом налогообложения считаются:
- операции по осуществлению товаров, работ и услуг на территории России,
- передача имущественных прав.
Другие операции налогами не облагаются. Полных их перечень представлен в ст. 149 НК РФ. Нас интересует пп. 29 п. 3 указанной статьи, согласно которому не подлежит налогообложению реализация КУ, предоставляемых управляющими организациями, ТСЖ, ЖСК, ЖК и другими специализированными потребительскими кооперативами.
ФНС РФ делает вывод, что от налогообложения НДС освобождаются операции по осуществлению коммунальных услуг только тех управляющих организаций, которые в установленном порядке предоставляют КУ потребителям.
Правила предоставления коммунальных услуг в 2017 году
Необходимые определения
НДС представляет собой один из налогов, которые имеют достаточно больше влияние на формирование бюджета нашего государства. При этом суть налога на добавленную стоимость всецело отражена в его названии, то есть человек оплачивает определенный процент с той цены, которая была добавлена продавцом поверх себестоимости продукции.
В соответствии с действующим законодательством данный налог рассчитывается и выплачивается изначально предприятиями и производителями, розничными или оптовыми торговыми компаниями, а также частными предпринимателями, ведущими собственный бизнес.
На практике сумма данной выплаты составляет произведение установленной действующим законодательством ставки на разность, полученную между выручкой, которую продавец приобрел после реализации своей продукции, а также той суммой затрат, которая потребовалась для производства этого товара.
Льготы по НДС
Прежде всего, стоит сказать о том, что большинство налоговых специалистов ко льготам по НДС относят:
- право предприятий и ИП переносить прошлые убытки на будущие периоды;
- возможность применять амортизационные премии;
- при оказании услуг не на территории РФ (при самом факте отсутствии объекта налогообложения) возможность не начислять НДС.
Но вопреки сложившейся практике, строго говоря, перечисленные здесь пункты в полной мере отнести ко льготам по НДС нельзя, поскольку на них имеют право и другие налогоплательщики. Поэтому главной льготой НДС является только возможность освобождения от его уплаты.
Организация коммунального комплекса
Коммунальные услуги, осуществляемые организациями коммунального комплекса, не освобождаются от налогообложения НДС.
Что такое организация коммунального комплекса, объясняет Федеральный закон от 30.12.2004 N 210-ФЗ. Это юридическое лицо:
- занимающееся системами коммунальной инфраструктуры,
- эксплуатирующее объекты для утилизации ТБО.
Организационно-правовая форма юридического лица не важна, чего не скажешь о порядке использования системы коммунальной инфраструктуры.
Она должна применяться для производства товаров или оказания услуг для обеспечения электро-, тепло-, водоснабжения, водоотведения и очистки сточных вод.
П. 1 ст. 168 НК РФ определяет, что при реализации товаров налогоплательщик дополнительно к цене товара предъявляет к оплате покупателю сумму налога.
Планируемые изменения в нормативах потребления коммунальных услуг
Облагаются ли НДС коммунальные платежи в 2021 году?
Статьи по теме
Из статьи вы узнаете облагаются ли НДС коммунальные платежи и как рост НДС повлияет на них.
НДС на коммунальные услуги
Осуществление КУ организациями коммунального комплекса управляющей организации производится по тарифам, увеличенным на соответствующую сумму НДС.
Когда дальше УО поставляет коммунальные услуги потребителям, НДС она не прибавляет (пп. 29 п. 3 ст. 149 НК РФ). Однако, согласно п. 2 ст. 170 НК РФ, суммы НДС, предъявлённые управляющей организации организациями коммунального комплекса, учитываются УО в стоимости приобретённых КУ.
Поэтому потребители оплачивают КУ по стоимости, в которой уже учтена сумма НДС.
ФНС РФ приводит пример. Организация коммунального комплекса предоставляет коммунальную услугу управляющей организации по тарифу и НДС согласно этому тарифу: 100 и 18 рублей соответственно.
НДС УО учитывает в стоимости приобретённых коммунальных услуг и поставляет их потребителям за 118 рублей с учётом НДС.
ФНС РФ напоминает, что в соответствии с п. 5 ст. 149 НК РФ управляющая организация может отказаться от освобождения от налогообложения операций, перечисленных в п. 3 ст. 149 НК РФ.
Если УО выбирает этот вариант, то потребители оплачивают тариф, увеличенный на сумму НДС – 118 рублей, из которых 100 рублей – тариф и 18 рублей – НДС. Поэтому потребители приобретают коммунальные услуги с уже учтённой суммой НДС.
Этот вывод поддерживает постановление Пленума Высшего Арбитражного Суда Российской Федерации от 17.11.2011 N 72.
Еженедельно получайте новости сферы ЖКХ, советы по управлению МКД и заполнению ГИС ЖКХ.
Выберите почту, на которую вам удобно получать рассылку, присоединяйтесь к 55 289 подписчикам
Полное или частичное копирование материалов разрешено только при указании источника и добавлении прямой ссылки на сайт roskvartal.ru
НДС при перевыставлении коммунальных платежей арендатору
На это неоднократно указывали контролирующие органы, а также отдельные судебные инстанции (см.
например, письма Минфина России от 14.05.2008 N 03-03-06/2/51, от 24.03.2007 N 03-07-15/39, УФНС России по г. Москве от 16.07.2007 N 19-11/067415, постановление ФАС Поволжского округа от 04.03.2008 N А65-8421/2007-СА1-37).
В постановлении ФАС Восточно-Сибирского округа от 23.10.2008 N А19-5353/08-50-Ф02-5196/08 судьи пришли к выводу, что возмещение расходов арендодателя по уплате коммунальных платежей реализацией не признается.
Какой порядок обложения НДС транспортных услуг?
Севастополя (в период с 18.03.2021 по 31.12.2015) Для того чтобы воспользоваться данной ставкой в отношении перевозок за пределы РФ, налогоплательщику необходимо представить следующий пакет документов: копии договоров с контрагентами (в виде единственного или нескольких документов); копии товаросопроводительных/транспортных документов или их реестр; копии таможенных деклараций или их реестр.
Перечисленные документы представляются в налоговые органы в течение 180 дней, отсчитанных от даты проставления отметки таможенниками на товаросопроводительных документах (п.
Как новый размер НДС отразится на плате за ЖКУ
С 2021 года общая ставка НДС увеличится с 18 до 20 процентов.
Изменения коснутся организаций, которые применяют общую систему налогообложения и не пользуются льготой в части реализации коммунальных услуг и работ по содержанию и ремонту общего имущества, которые приобретают у сторонних специализированных организаций
Организации, которые находятся на общей системе налогообложения и ведут раздельный учет НДС, имеют право применять льготу по налогу на добавленную стоимость на основании подпунктов 29–30 пункта 3 статьи 149 Налогового кодекса. В таком случае дополнительные затраты не возникают
Если УО или ТСЖ, ЖК, ЖСК применяют упрощенную систему налогообложения (УСН), то они не оплачивают НДС (п. 2 ст. 346.11 НК). В этом случае организациям не начисляют НДС на реализацию своих услуг по управлению МКД.
Да, повлияет. Из-за роста НДС тарифы на коммунальные услуги вырастут более чем на 4 процента. Чтобы синхронизировать налоговое и тарифное законодательство, индексацию тарифов разбили на два этапа:
- с 1 января 2021 года тарифы увеличат на 1,7 процента;
- с 1 июля 2021 года — на 2,4 процента.
В регионах предельные индексы в июле утверждают власти субъектов РФ.
Остальные ответы на вопросы читайте в статье журнала «Управление МКД»
Как оплатить коммунальные услуги ЖКХ без комиссии
Оплатить услуги без комиссии можно:
- в учреждениях ЖКХ
- в банках, но узнайте, взимают комиссию или нет в конкретном банке.
- на почте
- с помощью банкомоматов
Коммунальные платежи Как разделить лицевой счет по платежам в коммунальной квартире
Как не платить налог при УСН с коммунальных платежей арендаторов
Но следование этой позиции почти наверняка приведет к судебным спорам с налоговиками, а у судов, как мы сказали выше, единого подхода к решению этого вопроса нет.
НДС у УК по коммунальным услугам
Автор: Линейкина С. М., эксперт информационно-справочной системы «Аюдар Инфо»
Может ли управляющая организация при выставлении собственникам помещений в МКД платы за коммунальные услуги не начислять НДС, если она считает, что ее деятельность является посреднической, поскольку УК не является поставщиком коммунальных ресурсов?
Является ли деятельность УК посреднической?
Если в МКД в качестве способа управления выбрано управление управляющей организацией и собственники помещений в доме не заключили с РСО прямые договоры на поставку коммунальных услуг, УК выступает в роли исполнителя коммунальных услуг. Как показывает практика, доказать иное – наличие посреднических отношений УК, как правило, не удается.
Согласно ч. 2 ст. 162 ЖК РФ по договору управления МКД одна сторона (УК) по заданию другой стороны (собственников помещений в МКД или органов управления ТСЖ) в течение согласованного срока за плату обязуется:
выполнять работы и (или) оказывать услуги по управлению домом;
оказывать услуги и выполнять работы по надлежащему содержанию и ремонту общего имущества в таком доме;
предоставлять коммунальные услуги собственникам помещений в МКД и пользующимся помещениями в этом доме лицам или в случаях, предусмотренных ст. 157.2 ЖК РФ (когда заключаются прямые договоры с РСО), обеспечить готовность инженерных систем;
осуществлять иную деятельность, направленную на достижение целей управления домом.
Из пункта 8 Правил предоставления коммунальных услуг (Постановление Правительства РФ от 06.05.2011 № 354) следует, что УК, выбранная в установленном жилищным законодательством РФ порядке для управления МКД, выступает в качестве исполнителя коммунальных услуг. Под исполнителем понимается юридическое лицо независимо от организационно-правовой формы или ИП, предоставляющие потребителю коммунальные услуги.
Вывод: для управляющей организации законом определена обязанность предоставления коммунальных услуг (если нет прямых договоров, заключенных собственниками с РСО) в дополнение к деятельности по содержанию и ремонту общего имущества.
В частности, в Постановлении АС ВВО от 05.02.2018 № Ф01-6393/2017 по делу № А31-7437/2016 судьи сделали вывод: общество, выполняя функции управляющей организации, не осуществляло посреднической деятельности, его правовое положение в части предоставления собственникам помещений коммунальных услуг, услуг по техническому обслуживанию и содержанию общего имущества соответствует правовому положению исполнителя коммунальных услуг. Основой для вывода стало в том числе наличие в заключенных УК с собственниками жилых помещений договорах такого условия:
К сведению: общество обязалось обеспечить предоставление собственнику необходимого набора коммунальных услуг в соответствии с федеральными и региональными нормативами потребления и стандартами качества. С целью предоставления собственнику коммунальных услуг заключить с ресурсоснабжающими организациями от своего имени и за счет собственника договоры поставки коммунальных ресурсов.
В деле № А70-7080/2017 судьи, проанализировав условия договоров управления МКД и договоров, заключенных налогоплательщиком с РСО, установили, что:
обществом осуществляется возмездное приобретение коммунальных ресурсов у РСО с целью их последующего возмездного предоставления собственникам помещений – потребителям коммунальных услуг в домах, в отношении которых заявитель является управляющей организацией;
условия о выплате обществу какого-либо агентского вознаграждения отсутствуют.
Поэтому основания для вывода о том, что заключенные обществом договоры управления являются агентскими договорами, отсутствуют. Налогоплательщик, выполняя в спорный период функции УК, не осуществлял посреднической деятельности, его правовое положение в части предоставления коммунальных услуг жильцам соответствует правовому положению исполнителя коммунальных услуг (Постановление АС ЗСО от 07.03.2018 № Ф04-461/2018).
Еще один пример – Постановление АС СКО от 09.02.2018 № Ф08-11258/2017 по делу № А53-15797/2017.
По мнению УК, фактически ее предпринимательская деятельность, исходя из существа договорных обязательств, является посреднической (агентской) деятельностью по закупке коммунальных услуг у поставщиков коммунальных услуг (РСО) при исполнении поручения, выданного потребителями (собственниками имущества в МКД) в рамках договора управления. При этом общество не реализует коммунальные услуги потребителям, а, выполняя волю данных лиц, приобретает коммунальные ресурсы у РСО по единым тарифам и предоставляет их потребителям по их поручению.
Судьи сделали вывод: общество как управляющая организация не осуществляет посредническую деятельность в части предоставления коммунальных услуг собственникам помещений в МКД, в правоотношениях с РСО и собственниками помещений в доме общество выступает как самостоятельный субъект, его правовое положение соответствует правовому положению исполнителя коммунальных услуг.
Что делать с НДС?
Если речь идет о ситуации, когда УК управляет домом и выступает в качестве исполнителя коммунальных услуг, работает норма пп. 29 п. 3 ст. 149 НК РФ. В ней обозначено, при соблюдении каких условий не подлежат обложению НДС на территории РФ операции по реализации коммунальных услуг, предоставляемых управляющими организациями, ТСЖ, ЖСК, ЖК или иными специализированными потребительскими кооперативами, созданными в целях удовлетворения потребностей граждан в жилье и отвечающими за обслуживание внутридомовых инженерных систем, с использованием которых предоставляются коммунальные услуги. Освобождение действует при условии приобретения коммунальных услуг указанными налогоплательщиками у организаций коммунального комплекса, поставщиков электрической энергии и газоснабжающих организаций, организаций, осуществляющих горячее водоснабжение, холодное водоснабжение и (или) водоотведение, региональных операторов по обращению с ТКО.
Сами РСО при реализации коммунальных услуг управляющим организациям (ТСЖ и т. д.) не вправе применять освобождение от обложения НДС. Поэтому операции по реализации коммунальных услуг управляющим организациям (ТСЖ) РСО облагают налогом в общеустановленном порядке (см. письма Минфина РФ от 18.07.2019 № 03-07-14/53310, от 04.04.2017 № 03-07-11/19541, от 13.12.2016 № 03-07-14/74358).
Как пояснила ФНС в Письме от 27.12.2016 № СД-19-3/197, реализация коммунальных услуг организациями коммунального комплекса управляющей компании производится по тарифам, увеличенным на соответствующую сумму НДС. При дальнейшей реализации УК коммунальных услуг физическим лицам (потребителям) НДС на основании пп. 29 п. 3 ст. 149 НК РФ не исчисляется. При этом в силу п. 2 ст. 170 НК РФ суммы НДС, предъявленные УК организациями коммунального комплекса при реализации коммунальных услуг, учитываются у управляющей организации в стоимости приобретенных коммунальных услуг. Следовательно, физические лица (потребители) оплачивают коммунальные услуги, предоставленные им УК, по стоимости, учитывающей сумму НДС.
Например, если организация коммунального комплекса реализует коммунальную услугу УК, управляющей организации предъявляются тариф (предположим, 100 руб.) и сумма НДС, исчисленная с этого тарифа (20 руб.), которая учитывается у УК в стоимости приобретенных коммунальных услуг. Дальнейшая реализация этих услуг потребителям производится за 120 руб. с учетом НДС.
НДС и услуги ЖКХ: облагаются ли налогом коммунальные услуги
Вопрос, облагаются ли коммунальные услуги НДС, является актуальным для плательщиков и потребителей. Согласно нормативам НК, ЖКХ освобождаются от внесения сбора. При этом появляется вопрос, как уплачивается сбор, если управляющая компания работает на УСН, каким будет сбор при перевыставлении платежей арендатору.
Облагаются ли коммунальные платежи НДС
НДС – один из сборов, которым многие платежи облагаются – к таким относят покупку продуктов, некоторые работы. Сбор имеет значительное влияние на формирование бюджета страны, суть оплаты отражается в названии сбора – плательщик вносит процент с той цены, которая была добавлена продавцом дополнительно к себестоимости.
Согласно существующим законам, взнос рассчитывается и оплачивается производителем, продавцом, а также ИП. Согласно нормам законодательства, квартплата не включает НДС. Однако при ответе на вопрос, нужно ли платить НДС или нет, важно учесть, что
правило применимо, если услуги предоставляются товариществами собственников имущества, управляющими организациями и иными специализированными кооперативами.
Можно сделать вывод, что сбор не перечисляется при предоставлении работ управляющей компанией по той цене, которая соответствует показателям приобретения у компаний коммунального комплекса, поставщиков газа и электроэнергии. Не требуется выплачивать
налог на работы, имеющие связь с поддержанием недвижимости в хорошем состоянии, проведением ремонтных работ.
Если компания, которая предоставляет работы по содержанию помещений, используют упрощенный режим, не вносит НДС, то ей требуется обратиться в соответствующие органы, чтобы указывать тарифы, не включая эту выплату.
Что понимается под коммунальными платежами

В ЖКХ – оплату включаются взносы за содержание жилищной площади, ее ремонт, поддержание в хорошем состоянии. Также оплата включает работы, которые организуются в составленном договоре управления. Также жителям здания требуется вносить плату за воду, газ, отопление, что входит в оплату квартиры.
Есть и другие платежи – за работы, которые представляются не ЖКХ, а сторонними организациями, заключившими соглашение с владельцами недвижимого имущества. К таким услугам относят телевидение, интернет и т.д.
К работам относят, в том числе облагораживание участков возле дома, транспортировку мусора, уборку на придомовой территории, поддержание безопасности дома и пространства возле него, выполнение планового или внепланового ремонта. При расчете учитываются тарифы, установленные региональными органами власти.
НДС при перевыставлении коммунальных платежей арендатору
Популярен вопрос, как рассчитывать НДС на коммунальные услуги, если организация на ОСН сдает в аренду недвижимость, не предназначенную для жилья, при этом по договору организации возмещаются платежи. Чтобы определить возможность принятия к вычету налога на добавленную стоимость, нужно изучить положения НК РФ.
Согласно статье 146 НК РФ, облагаются НДС товары или работы, реализованные в РФ. Согласно статье 39, реализацией товаров или работ признается передача на возмездной основе права собственности на товары. При выполнении операций по продаже плательщики сбора выставляют счета-фактуры.
Так как организация не реализует работы ЖКХ арендатору, по мнению экспертов, выставление счета-фактуры по данной услуге не требуется, и возмещение расходов арендодателя по уплате взносов не будет реализацией. Важно, что сумма возмещения по этим платежам не считается доходом, выручки лицо не имеет от данных операций. Поэтому процедура не облагается взносом.
На практике могут быть оформлены разные варианты арендных отношений. Согласно законам, арендатор должен поддерживать состояние недвижимого имущества, выполнять ремонтные работы, оплачивать содержание помещения. Расходы на услуги ЖКХ являются убытками на обеспечение деятельности арендатора и вносятся за его счет.
Формирование цены на ЖКУ

Вопрос, из чего складывается цена на ЖКУ с НДС, что является базой налогообложения, актуален для населения. В состав платежа ЖКХ включены услуги по содержанию и ремонту помещений, использование таких ресурсов, как вода, газ, электричество, а также
прочие позиции, например, интернет.
Плата за содержание помещений включает уборку во дворе, вывоз мусора, ремонтные работы, в том числе косметические, чистку помещений и т.д. При расчете оплаты чаще всего используются тарифы, установленные органами государственной власти.
В услуги входит подача воды, газа, электрической энергии, тепла, отведения воды. Тарифы представляют собой установленную стоимость за 1 единицу ресурса. Итоговая стоимость зависит от наличия или отсутствия счетчиков. Если учетных приборов нет,
плата за ресурс начисляется согласно нормативам, если они есть, учитывается показатель индивидуального потребления.
Квартплата: система налогообложения в соответствии со структурой

При расчете квартплаты популярен вопрос, облагаются ли НДС коммунальные взносы. Плата за использование жилого помещения включает внесение средств по ремонту здания, проведение капитальных изменений, отдельно происходит взнос по коммунальным платежам.
Согласно законам физические и юридические лица должны своевременно вносить плату за жилье. Для нанимателей и собственников жилья структура оплаты имеет различия. Взнос для нанимателей содержит плату за наем, содержание и ремонт жилого помещения, плату за коммунальные платежи.
Собственники обязаны оплачивать ремонт и содержание помещений, оплату коммунальных услуг, капитальный ремонт. При этом не нужно внесение средств за наем.
Проблема, облагается ли НДС коммунальные платежи, часто встречается. Данный счет включает внесение средств за использование воды, электричества, газа и т.д.
Исполнителем коммунальных услуг может быть юрлицо с любой ОПФ. Расчетный период для внесения средств составляет 1 месяц. Согласно НК, плата освобождается от налогообложения НДС. Реализация ремонтных работ общего имущества освобождается от внесения платежа.

