Каков порядок замены стороны в договоре лизинга
Соглашение о замене стороны в договоре
Составление соглашения о замене стороны в договоре происходит в случаях, когда по каким-либо причинам одна из сторон договорных отношений не имеет возможности исполнить взятые на себя обязательства.
Когда чаще всего происходит смена стороны
Обстоятельства, по которым бывает необходимо проведение замены одной из сторон, могут быть самые разные:
- финансовые проблемы или банкротство предприятия;
- производственные трудности;
- «переезд» компании;
- смена руководства фирмы и т.д.
Кто может участвовать в соглашении
В соглашении о замене стороны в договоре могут участвовать предприятия и организации, юридические лица, а также обычные граждане, достигшие совершеннолетнего возраста.
Суть документа
Основная задача соглашения: полная передача полномочий, прав и обязанностей от одной стороны договора третьему лицу. Таким образом, соглашение априори носит трехсторонний характер.
При этом передающая сторона обязана уведомить своего контрагента о намечающейся замене заблаговременно и получить на это письменное согласие, которое может быть оформлено отдельным документом или выглядеть в виде резолюции на соглашении.
Замена стороны может производиться на любом этапе исполнения договора.
Когда нельзя делать замену
Законодательство РФ регламентирует ситуации, в которых невозможно проводить замену одной из сторон договора. В частности, к ним относятся случаи, касающиеся возмещения причинения ущерба здоровью (причем как морального, так и материального), а также вопросы, связанные с алиментами.
Способы замены сторон
Всего существует два способа перевести права и обязанности по договору на третье лицо:
- при помощи соглашения между субъектом, которое ранее было стороной основного договора и новым лицом (т.н. уступки требования);
- при помощи закона (например, на основании решения суда).
Кто должен составлять текст соглашения
Функция по непосредственному формированию соглашения возлагается на представителя той организации, которая инициирует замену. Как правило, это юрисконсульт или руководитель структурного подразделения, в ведении которого находится договор, по которому производится смена стороны. В любом случае, это должен быть человек, имеющий представление о том, как правильно писать подобного рода документы и знакомый с законодательством РФ по этой части.
На что обратить внимание при составлении соглашения, образец
Единой унифицированной формы соглашения о замене стороны по договору на сегодняшний день нет, так что представители организаций и предприятий могут формировать его в произвольном виде, или, если на предприятии есть разработанный и утвержденный шаблон этого документа — по его образцу.
Главное условие, чтобы структура соглашения отвечала определенным стандартам делопроизводства, а текст содержал ряд обязательных сведений:
- место, дата составления документа;
- полные наименования организаций, между которыми заключается соглашение, а также название той компании, которая в договоре остается неизменной стороной, с указанием их учредительных данных, должностей, фамилий-имен-отчеств руководителей или их законных представителей.
Основная часть соглашения должна включать в себя:
- ссылку на договор (номер, дату заключения), по которому происходит замена;
- сведения о комплексе прав и обязанностей, которые передаются;
- если часть обязательств уже была выполнена – информацию и о них;
- если замена стороны договора влечет за собой перемену некоторых его пунктов это также необходимо обязательно отметить;
- зафиксировать добровольное согласие принимающей права и обязанности по договору организации, а также то, что отныне вся ответственность переходит к ней.
Все остальные пункты соглашения отдаются на откуп составителей документа и зависят от конкретных обстоятельств того или иного дела.
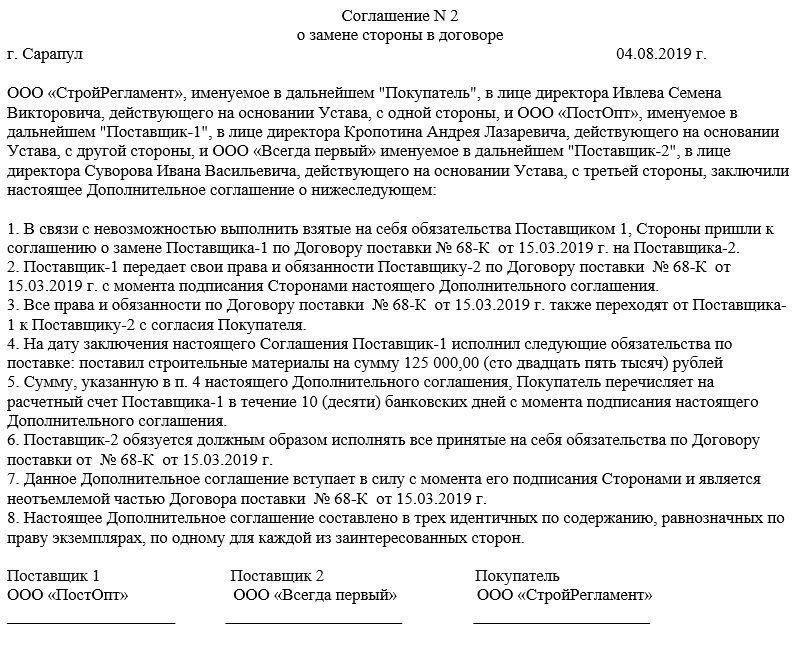
Оформление документа
Также как и текст соглашения, так и его оформление может происходить в свободном виде: его допустимо печатать на компьютере или писать от руки, на обычном листе бумаги любого удобного формата или на фирменном бланке одной из компаний.
Необходимо только лишь то, чтобы документ был подписан всеми участниками сделки, в том числе, представителем неизменной стороны договора (при этом использование факсимильных автографов, т.е. отпечатанных каким бы то ни было способом исключено).
В тех случаях, когда в нормативно-правовых актах предприятий, участвующих в соглашении, зарегистрировано требование удостоверять бумаги с помощью печатей, бланк нужно проштамповать.
Соглашение следует сделать в трех идентичных по тексту, равнозначных по праву экземплярах – по одному для каждой из заинтересованных сторон и обязательно зарегистрировать в журнале учета договорной документации.
После заключения соглашения
После того, как соглашение будет подписано, все права, полномочия и обязанности по поводу исполнения условий договора, а также ответственность за их нарушение, переходят к той организации, которая их на себя взяла. Первоначальная сторона полностью освобождается от всех обязательств в том размере, который указан в соглашении. Дальнейшее взаимодействие по договору происходит только между вновь установленными субъектами.
Как и сколько времени хранить документ
Держать соглашение о замене стороны по договору следует вместе с самим договором в отдельной папке в месте, закрытом от доступа посторонних лиц. Длительность хранения определяется нормами, установленными законодательством РФ или внутренними нормативно-правовыми актами фирмы (но не меньше трех лет).
Перенайм предмета лизинга
На практике порой возникают ситуации, когда организации приобретают по договору лизинга дорогое и нужное для их производства оборудование, но впоследствии производственные планы меняются, и оборудование обречено на простой.
Как отразить эти операции в учете как у прежнего, так и нового лизингополучателя – постараемся рассмотреть в данной статье.
Договор лизинга (финансовой аренды) по своей правовой природе является разновидностью договора аренды.
В соответствии со ст.625 ГК РФ к отдельным видам договора аренды и договорам аренды отдельных видов имущества (прокат, аренда транспортных средств, аренда зданий и сооружений, аренда предприятий, финансовая аренда) применяются общие положения о договоре аренды, если иное не установлено правилами ГК РФ об этих договорах.
Согласно п. 2 ст. 615 ГК РФ арендатор вправе с согласия арендодателя передать свои права и обязанности другому лицу (перенаем).
Положения § 6 «Финансовая аренда (лизинг)» ГК РФ не ограничивают право сторон договора лизинга заключить соглашение о перенайме предмета лизинга.
В результате перенайма происходит замена арендатора в обязательстве, возникшем из договора аренды, поэтому перенаем должен осуществляться с соблюдением норм гражданского законодательства об уступке права требования и переводе долга. В соответствии со ст. 391 ГК РФ такая сделка совершается по волеизъявлению прежнего и нового должников и кредитора с соблюдением требований к форме, предъявляемой к основной сделке.
При заключении договора перенайма предмета лизинга к новому лизингополучателю переходят право пользования предметом лизинга, полученным от прежнего лизингополучателя, и обязанность по уплате лизингодателю оставшейся суммы лизинговых платежей, кроме того, возникает обязательство по уплате бывшему лизингополучателю платы за перенаем лизингового имущества.
Для амортизируемых основных средств, которые являются предметом договора финансовой аренды (договора лизинга), к основной норме амортизации налогоплательщик, у которого данное основное средство должно учитываться в соответствии с условиями договора финансовой аренды (договора лизинга), вправе применять специальный коэффициент, но не выше 3 (п.7 ст.259 НК РФ).
Сумма начисленной амортизации ежемесячно признается в составе прочих расходов, связанных с производством и реализацией (пп. 3 п. 2 ст. 253, п. 3 ст. 272 НК РФ).
После осуществления перенайма предмета лизинга договор лизинга продолжает действовать, в силу чего стороны договора лизинга могут применять положения НК РФ об амортизации основных средств, которые являются предметом договора лизинга.
При этом лизингополучатель является также правопреемником в отношении начисления амортизации по переданному ему предмету лизинга.
Таким образом, при замене лизингополучателя в договоре лизинга (перенайме предмета лизинга) налогоплательщик, у которого предмет лизинга учитывается на балансе в соответствии с условиями договора лизинга, вправе применять при амортизации данного основного средства специальный коэффициент, предусмотренный п. 7 ст. 259 НК РФ.
Лизингополучатель принимает предмет лизинга к налоговому учету по остаточной стоимости, определяемой по данным налогового учета прежнего лизингополучателя. При этом, поскольку собственником предмета лизинга остается лизингодатель, при передаче предмета лизинга в порядке его перенайма изменения первоначальной стоимости предмета лизинга не происходит.
Данная позиция подтверждается и финансовыми органами (см., например, Письма Минфина России от 12.11.2006г. №03-03-04/1/782, от 10.03.2006г. №03-03-04/1/202, от 15.10.2005г. №03-03-02/114, от 19.07.2005г. №03-03-04/1/91).
Следует отметить, что стоимость уступки прав требования целесообразно сделать равной или чуть больше суммы уплаченных лизинговых платежей.
Сумму НДС, предъявленную лизингодателем по лизинговым платежам, организация имеет право принять к вычету при наличии счета-фактуры лизингодателя (пп. 1 п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Передача имущественных прав по договору лизинга на территории РФ признается объектом налогообложения по НДС (пп. 1 п. 1 ст. 146 НК РФ).
Особенности определения налоговой базы по НДС при передаче имущественных прав установлены ст. 155 НК РФ. В данном случае налоговая база определяется в соответствии с п. 5 ст. 155 НК РФ, а именно как стоимость передаваемых имущественных прав, исчисленная исходя из цены, определяемой в соответствии со ст. 40 НК РФ, без включения в нее НДС.
Моментом определения налоговой базы является день передачи имущественных прав (п. 8 ст. 167 НК РФ). Обложение НДС производится по налоговой ставке 18% (п. 3 ст. 164 НК РФ).
Таким образом, при цене уступки прав требований равной или чуть большей, чем сумма лизинговых платежей, сумма НДС у прежнего лизингополучателя будет либо отсутствовать, либо являться минимальной.
Кроме того, новый лизингополучатель сможет принять к вычету сумму НДС, предъявленную прежним лизингополучателем.
Автор — Специалист по управлению бизнес-процессами Консалтинговой Группы «Ардашев и Партнеры».
Каков порядок замены стороны в договоре лизинга
Общество с ограниченной ответственностью – 1 (Упрощенная система налогообложения) заключило Договор лизинга № ХХХ от 15.12.201Х г. с правом перехода права собственности на предмет лизинга по окончании срока действия договора лизинга при условии полного исполнения Лизингополучателем всех принятых на себя денежных обязательств по Договору лизинга.
ООО-1 планирует заключить соглашение об уступке (цессии) прав и обязанностей по договору лизинга Обществу с ограниченной ответственностью – 2 (Общая система налогообложения). Предмет лизинга (объект основных средств – движимое имущество) учитывается на балансе лизингополучателя. Выкупной платеж в договоре лизинга отдельно не выделен.
Договорная стоимость перенайма лизингового имущества составляет 1 000 руб. (в том числе НДС 152,54 руб.).
Как в бухгалтерском и налоговом учете организации ООО-2 отразить операцию по договору об уступке прав и обязанностей по договору лизинга, принять к учету предмет лизинга?
Как будет отражено в бухгалтерском и налоговом учете лизинговое имущество после окончания договора лизинга и перехода права собственности к новому лизингополучателю (ООО-2)?
Гражданско-правовые особенности договоров лизинга определены § 6 гл. 34 Гражданского Кодекса РФ (ГК РФ) и положениями Федерального закона от 29.10.1998 N 164-ФЗ «О финансовой аренде (лизинге)» (Закон № 164-ФЗ). Таким образом, лизинг является частным случаем договора аренды.
Согласно ст. 2 Федерального закона от 29.10.1998 N 164-ФЗ «О финансовой аренде (лизинге)» договором лизинга является договор, в соответствии с которым арендодатель (лизингодатель) обязуется приобрести в собственность указанное арендатором (лизингополучателем) имущество у определенного им продавца и предоставить лизингополучателю это имущество за плату во временное владение и пользование.
Возможность замены лизингополучателя, то есть передачи его прав и обязанностей по договору лизинга другому лицу (перенаем), следует из п. 2 ст. 615 Гражданского кодекса РФ, согласно которому арендатор вправе с согласия арендодателя передавать свои права и обязанности по договору аренды другому лицу, если иное не установлено ГК РФ, другим законом или иными правовыми актами. В результате перенайма происходит замена арендатора в обязательстве, возникшем из договора аренды, поэтому перенаем должен осуществляться с соблюдением норм гражданского законодательства об уступке права требования и переводе долга. Передача прав и обязанностей по договору финансовой аренды (лизинга) совершается с согласия лизингодателя и оформляется в соответствующей письменной форме (п. 1 ст. 389, п. п. 1, 2, 4 ст. 391 ГК РФ).
По соглашению сторон предмет лизинга может учитываться на балансе любой из сторон договора лизинга (это право вытекает из норм п. 4 ст. 421 ГК РФ). В рассматриваемой ситуации имущество учитывается на балансе лизингополучателя.
Порядок бухгалтерского учета операций по договору лизинга подробно описан в Приказе Минфина РФ от 17.02.1997 N 15 «Об отражении в бухгалтерском учете операций по договору лизинга» (Указания № 15). Однако, при применении положений данного Приказа, необходимо иметь ввиду, что последняя редакция данного документа была принята в 2001 г, после чего изменения в него не вносились. В связи с существенными изменениями в законодательстве по бухгалтерскому учету, произошедшими с 2001г., руководствоваться порядком, изложенным в Приказе, необходимо с учетом этих изменений.
1. В результате заключения договора уступки (цессии) прав и обязанностей по договору лизинга ООО-2 становится новым лизингополучателем и в его бухгалтерском и налоговом учете данные операции отражаются следующим образом:
Т.к. лизинговое имущество учитывается на балансе лизингополучателя, то предмет лизинга принимается им на балансовый учет в составе основных средств по первоначальной стоимости, которая, в данном случае, равна общей сумме его задолженности перед лизингодателем по договору лизинга (оставшейся суммы, подлежащей уплате ООО-2 лизингодателю) (без учета НДС) (п. п. 4, 7, 8 ПБУ 6/01, абз. 2 п. 8 Указаний N 15).
Амортизация по предмету лизинга для целей бухгалтерского учета начисляется новым лизингополучателем ООО-2 в общеустановленном порядке (п. 17 ПБУ 6/01).
В соответствии с п. 10 ст. 258, абз. 3 п. 1 ст. 257 НК РФ предмет лизинга, учитываемый на балансе лизингополучателя, признается амортизируемым имуществом, первоначальная стоимость которого определяется как сумма расходов лизингодателя на приобретение предмета лизинга. По умолчанию, мы считаем, что расходы лизингодателя на приобретение предмета лизинга указаны в договоре в составе лизинговых платежей.
Следовательно, новый лизингополучатель вправе начислять амортизацию по предмету лизинга, который числится у него на балансе (Письмо Минфина России от 18.05.2012 N 03-03-06/1/253). Если предмет лизинга относится к 4-ой — 10-ой амортизационным группам, то новый лизингополучатель вправе применять повышающий коэффициент к основной норме амортизации (пп. 1 п. 2 ст. 259.3 НК РФ).
Для целей налогового учета в соответствии с пп. 10 п. 1 ст. 264 НК РФ в составе прочих расходов лизингополучатель учитывает лизинговые платежи за принятое в лизинг имущество за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. ст. 259.1 и 259.2 НК РФ.
Таким образом, налоговый расход у лизингополучателя складывается из двух составляющих:
— лизинговых платежей за минусом амортизационных начислений.
В случае, если в договоре лизинга сумма расходов лизингодателя на приобретение предмета лизинга не указана, считаем, что для целей налогового учета будет правильным не признавать предмет лизинга амортизируемым имуществом и учитывать в составе прочих расходов всю сумму лизинговых платежей.
2. Плата за получение прав по договору лизинга (стоимость перенайма лизингового имущества) учитывается в бухгалтерском учете ООО-2 в составе расходов.
Действующие нормативные акты, регулирующие порядок бухгалтерского учета, не предусматривают специального порядка учета расходов на перенайм лизингового имущества, при этом по своему экономическому смыслу указанные расходы относятся ко всему оставшемуся сроку действия договора лизинга.
Считаем, что указанная плата может отражаться в составе расходов по обычным видам деятельности единовременно на дату подписания договора цессии (уступки прав по договору лизинга) на основании Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утв. Приказом Минфина России от 06.05.1999 N 33н
Вместе с тем организация вправе включать плату за приобретение прав по договору лизинга в состав расходов равномерно в течение оставшегося срока действия договора лизинга (особенно, если стоимость перенайма является существенной). Такой вариант учета возможен на основании норм п. 19 ПБУ 10/99 и п. 8.6.2 Концепции бухгалтерского учета в рыночной экономике России.
Выбранный порядок учета платы за перенаем предмета лизинга должен быть закреплен в учетной политике организации (п. 7 Положения по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008)).
Что касается налогового учета стоимости перенайма, то в НК РФ также не установлено специального порядка учета таких расходов. Однако в соответствии с п. 1 ст. 252 НК РФ расходами признаются обоснованные и документально подтвержденные затраты, осуществленные налогоплательщиком. В связи с этим, по нашему мнению, ООО-2 может учесть плату за право перенайма в составе расходов на основании пп. 49 п. 1 ст. 264 НК РФ при условии экономической обоснованности этой платы. При этом, согласно разъяснениям налоговых органов, плата за перенаем учитывается в составе расходов равномерно в течение оставшегося срока действия договора аренды (см. Письма УМНС России по г. Москве от 23.03.2004 N 26-12/20573, от 27.01.2004 N 26-12/5331).
Обратите внимание: Из вопроса не совсем понятно, почему в договорной стоимости перенайма лизингового имущества выделен НДС, если ООО-1 применяет упрощенную систему налогообложения (согласно ст. 346.11 НК РФ организации, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость). Однако, если ООО-1 является плательщиком НДС и представит ООО-2 все, определенные НК РФ документы (сумма НДС будет выделена в договоре цессии, выставлен надлежащим образом оформленный счет-фактура и т.п.), то ООО-2 будет иметь право предъявить соответствующую сумму НДС к вычету (ст. 171 НК РФ). В противном случае стоимость перенайма должна быть указана без выделения НДС и подлежит включению в состав расходов в полной сумме.
Все прочие операции, связанные с лизингом, отражаются в учете ООО-2 в соответствии с общепринятыми для лизингополучателя правилами бухгалтерского учета.
Образец соглашения о замене стороны в договоре 2021 и 2021 года
Когда надо поменять сторону в контракте
Зачастую в практике возникает потребность изменения участников сделки после ее заключения. Возможны ситуации, когда арендодатель желает «перевести» сделку на нового арендатора. Или, к примеру, новый собственник объекта теплоснабжения желает получить статус абонента по существующему договору теплоснабжения с прежним владельцем.
Институт такой передачи закреплен в гражданском законодательстве. В соответствии с законом, к одновременной передаче всех прав и обязанностей по договору применяются правила об уступке требования и о переводе долга.
Форма заключения такого соглашения — идентична форме первоначальной сделки. В целях упрощения документооборота в организации, его оптимально оформить в форме трехстороннего документа с прежними участниками и новым контрагентом.
Стоит учесть, что решение об изменении участников сделки подлежит оценке на предмет его размера. В случае крупной сделки решает, можно ли заменить сторону в договоре, общее собрание участников общества.
Основания и условия перемены лиц в обязательстве: смена кредитора или должника
Замену стороны в обязательстве можно осуществить путем:
- Уступки кредитором иному субъекту своего права требования к должнику (п. 1 ст. 382 Гражданского кодекса РФ). Ее возможно осуществить как на основании соглашения, так и в силу закона, например, в результате правопреемства между субъектами и т. д. (ст. 387 ГК РФ).
- Перевода должником своих долговых обязательств к иному субъекту (п. 1 ст. 391 ГК РФ). Аналогичным образом он может быть произведен на основании договора или в силу закона, например при универсальном правопреемстве и т. д.
ВАЖНО! Существует также возможность перевода стороной своих прав и обязанностей по договору к иному субъекту в полном объеме. В этом случае говорят о перемене стороны в соглашении (см. нашу статью Смена стороны в договоре).
Каждая из этих процедур имеет свои тонкости, однако можно выделить общие принципы их осуществления:
- Сделка не должна противоречить закону.
- Соглашение, которым оформляется сделка, требует письменной формы (п. 4 ст. 391, ст. 389 ГК РФ). Если основная сделка была нотариально удостоверена, то и сделка по смене стороны в обязательстве тоже требует такого удостоверения.
- Передача прав, имеющих прочную связь непосредственно с личностью кредитора (например, уплата алиментов), к иному лицу недопустима (ст. 383 ГК РФ).
К числу наиболее важных различий между названными процедурами можно отнести необходимость (или ее отсутствие) в получении согласия второй стороны по основному договору на замену кредитора или должника. Так, если кредитор не соглашается с предложением должника по переводу его обязательств (или такое согласие не было в принципе запрошено), сделка ничтожна (п. 2 ст. 391 ГК РФ).
В отношении же перехода права требования одобрение должника требуется только в отдельных ситуациях (см. пп. 2, 4 ст. 388 ГК РФ).


Ограничения
Существуют и ограничения, препятствующие смене участников сделки. К примеру, необходимо согласие кредитора на перевод обязанностей к новому должнику. Отсутствие такого согласия делает ничтожным заключенное соглашение в части перевода долга. Также недопустима замена лица в обязательствах, неразрывно связанных с личностью кредитора.
Вышесказанное представляет собой азбуку гражданского права и выглядит очевидным. Но на практике возникает ряд вопросов, связанных с переоформлением договора на новое лицо.
Что понимается под правопреемством
Правопреемство в исполнительном производстве – это переход законных обязанностей и прав от прежнего взыскателя денег (должника) к новому.
Пристав ФССП находит процессуального правопреемника в следующих ситуациях (п. 1 статьи 52 Закона об исполнительном производстве):
- после смерти должника-физлица;
- при реорганизации фирмы (компании);
- в случае перевода суммы долга при уступке прав требования.
В каких случаях замена невозможна
Фундаментально ответ на вопрос, можно ли заменить сторону в договоре, положительный — да, закон это допускает. Однако, когда речь идет о передаче прав и обязанностей по контракту в силу соглашения, важным условием является наличие согласия всех договаривающихся компаний:
- выбывающей из отношений;
- остающейся в отношениях;
- нового участника.
Права и обязанности по некоторым видам обязательств передать нельзя. К таким обязательствам относятся, например, алиментные или обязательства по возмещению причиненного вреда.
Участники обязаны разумно оценивать риски при заключении соглашения о замене стороны:
- участник, который остается неизменным, обязан объективно оценить возможности вступающей в отношения компании исполнить обязательство;
- участник, вступивший в отношения, обязан подробно оценить условия сотрудничества и собственные силы: если обязательства не будут исполнены в надлежащем виде, к нему применят предусмотренные текстом санкции, в том числе взыщут пени, штрафы.
Практика
Договоры, по общему правилу, предполагаются возмездными. В связи с этим в практике возник вопрос: должна ли замена стороны соответствовать таким характеристикам?
Отсутствие условия о цене передаваемых прав и обязанностей само по себе не является основанием для признания данного соглашения недействительной сделкой. Кроме того, одновременная передача прав и обязанностей уже сама по себе свидетельствует о его возмездности.
Но иногда суды указывают на необходимость оценки всех фактических обстоятельств с целью определения возмездности отношений.
Рассмотрим один из частных примеров с перенаймом в рамках договора аренды.
Арендатор желает выйти из арендных отношений с переводом всех прав и обязанностей на новое лицо. Если первоначальный арендатор в банкротстве, то конкурсный управляющий вправе расценить перенаем как способ вывести из конкурсной массы должника право аренды как ценный актив. Это дает конкурсному управляющему возможность оспаривать передачу договора. Как видим, банкротство арендатора как потенциально конфликтное положение подсвечивает наиболее уязвимые грани данной конструкции.
В таком случае суды исследуют вопрос о возмездности получения новым контрагентом права аренды. Учитывая риски при заключении соглашения о замене стороны, назначается судебная экспертиза с целью установления рыночной стоимости права аренды. Судами делается вывод, что если использование арендуемого имущества направлено на извлечение прибыли, то перенаем нельзя осуществить без взимания с нового арендатора дополнительной платы за вступление в отношения с арендодателем.
Таким образом, надлежит объективно оценивать коммерческую ценность сделки для всех сторон обязательства, принимать во внимание реальные экономические мотивы ее совершения и риски возможной несостоятельности контрагента.
Суть документа
Основная задача соглашения: полная передача полномочий, прав и обязанностей от одной стороны договора третьему лицу. Таким образом, соглашение априори носит трехсторонний характер.
При этом передающая сторона обязана уведомить своего контрагента о намечающейся замене заблаговременно и получить на это письменное согласие, которое может быть оформлено отдельным документом или выглядеть в виде резолюции на соглашении.
Замена стороны может производиться на любом этапе исполнения договора.
На что обратить внимание при составлении соглашения, образец
Единой унифицированной формы соглашения о замене стороны по договору на сегодняшний день нет, так что представители организаций и предприятий могут формировать его в произвольном виде, или, если на предприятии есть разработанный и утвержденный шаблон этого документа — по его образцу.
Главное условие, чтобы структура соглашения отвечала определенным стандартам делопроизводства, а текст содержал ряд обязательных сведений:
- место, дата составления документа;
- полные наименования организаций, между которыми заключается соглашение, а также название той компании, которая в договоре остается неизменной стороной, с указанием их учредительных данных, должностей, фамилий-имен-отчеств руководителей или их законных представителей.
Основная часть соглашения должна включать в себя:
- ссылку на договор (номер, дату заключения), по которому происходит замена;
- сведения о комплексе прав и обязанностей, которые передаются;
- если часть обязательств уже была выполнена – информацию и о них;
- если замена стороны договора влечет за собой перемену некоторых его пунктов это также необходимо обязательно отметить;
- зафиксировать добровольное согласие принимающей права и обязанности по договору организации, а также то, что отныне вся ответственность переходит к ней.
Все остальные пункты соглашения отдаются на откуп составителей документа и зависят от конкретных обстоятельств того или иного дела.

Как оформляется замена
Составить и направить в адрес остальных субъектов допсоглашение об изменении стороны должно лицо, инициирующее мероприятие. Этот документ составляется в той же форме, что и первоначальный договор: если он нотариально заверен, изменение в составе участников придется подтвердить у нотариуса.
Текст состоит из трех частей:
- Преамбула.
- Основная часть.
- Реквизиты и подписи.
Преамбула содержит следующую информацию:
- полные наименования договаривающихся компаний;
- место заключения;
- дата составления документа;
- Ф. И. О. подписавшихся от имени каждого из субъектов и наименования документов, на основании которых они действуют.
В основной части указываются реквизиты первоначального соглашения и суть договоренности:
- какой из участников вступает в отношения, а какой из них выбывает;
- какие права и обязанности передаются;
- перечень обязательств, которые уже были исполнены до перемены, если таковые были;
- сопряженные с переменой изменения в тексте соглашения, если это необходимо;
- момент вступления в силу;
- количество экземпляров документа.
В заключительной части указываются полные наименования договаривающихся организаций, их банковские реквизиты, ИНН, ОГРН, КПП, должность подписавшегося, его Ф. И. О. и подпись.
Оформление документа
Также как и текст соглашения, так и его оформление может происходить в свободном виде: его допустимо печатать на компьютере или писать от руки, на обычном листе бумаги любого удобного формата или на фирменном бланке одной из компаний.
Необходимо только лишь то, чтобы документ был подписан всеми участниками сделки, в том числе, представителем неизменной стороны договора (при этом использование факсимильных автографов, т.е. отпечатанных каким бы то ни было способом исключено).
В тех случаях, когда в нормативно-правовых актах предприятий, участвующих в соглашении, зарегистрировано требование удостоверять бумаги с помощью печатей, бланк нужно проштамповать.
Соглашение следует сделать в трех идентичных по тексту, равнозначных по праву экземплярах – по одному для каждой из заинтересованных сторон и обязательно зарегистрировать в журнале учета договорной документации.
Рассмотрение заявления
Заявление о процессуальном правопреемстве рассматривается в судебном заседании. Суд извещает лиц, участвующих в деле о времени и месте рассмотрения этого вопроса. Поэтому заранее направьте копию заявления вместе с приложениями иным участникам дела.
В судебном заседании суд обязан проверить возможно ли правопреемство в спорных правоотношениях, произошло ли оно действительно и является ли конкретное лицо правопреемником.
По итогам рассмотрения дела суд выносит определение, которым устанавливает правопреемство или отказывает в удовлетворении заявления. Такое определение можно обжаловать путем подачи частной жалобы.
Смена балансодержателя в течение срока договора лизинга

Правовые основы
В соответствии со статьей 665 Гражданского кодекса и статьей 2 Федерального закона от 29.10.1998 г. № 164-ФЗ «О финансовой аренде (лизинге)» (далее – Закон о лизинге) по договору финансовой аренды (договору лизинга) арендодатель (лизингодатель) обязуется приобрести в собственность указанное арендатором имущество у определенного им продавца и предоставить арендатору (лизингополучателю) это имущество за плату во временное владение и пользование для предпринимательских целей.
Предмет лизинга, переданный во временное владение и пользование лизингополучателю, является собственностью лизингодателя и учитывается на балансе лизингодателя или лизингополучателя по взаимному соглашению сторон (п. 1 ст. 11, п. 1 ст. 31 Закона о лизинге).
По договору лизинга лизингополучатель обязуется по окончании срока действия договора лизинга возвратить предмет лизинга, если иное не предусмотрено указанным договором лизинга, или приобрести предмет лизинга в собственность на основании договора купли-продажи (п. 5 ст. 15 Закона о лизинге).
Если договором лизинга предусмотрен переход права собственности на предмет лизинга к лизингополучателю, то в общую сумму договора лизинга может включаться выкупная цена предмета лизинга (п. 1 ст. 28 Закона о лизинге).
Бухгалтерский учет
Рассмотрим порядок бухгалтерского и налогового учета предмета лизинга у лизингодателя и лизингополучателя при условии, что он согласно условиям договора находится на балансе лизингодателя. В течение срока лизингового договора подписано дополнительное соглашение, в соответствии с которым предмет лизинга переходит на баланс лизингополучателя. По истечении срока договора предмет лизинга возвращается лизингодателю.
У лизингодателя-балансодержателя…
Затраты, связанные с приобретением лизингового имущества за счет собственных или заемных средств, отражаются по дебету счета 08 «Вложения во внеоборотные активы», субсчет «Приобретение объектов основных средств». Имущество, предназначенное для сдачи в лизинг по договору, в сумме всех затрат, связанных с его приобретением и доведением до состояния, пригодного к эксплуатации, приходуется по дебету счета 03, субсчет «Имущество для сдачи в аренду», в корреспонденции со счетом 08.
Амортизация на полное восстановление лизингового имущества, учитываемого лизингодателем на своем балансе (на счете 03), начисляется одним из четырех способов, предусмотренных ПБУ 6/01, и отражается проводкой:
Ежемесячно накопленные на счете 20 суммы списываются в дебет счета 90, субсчет «Себестоимость продаж».
Причитающиеся по договору лизинга суммы лизинговых платежей за отчетный период отражаются по дебету счета 62 в корреспонденции со счетом 90, субсчет «Выручка». Поступление от лизингополучателя лизинговых платежей отражается по кредиту счета 62 в корреспонденции со счетами учета денежных средств.
Балансовая передача
У организаций-лизингодателей возникают некоторые сложности с отражением передачи лизингового имущества на баланс лизингополучателя. Дело в том, что положения Указаний об отражении в бухгалтерском учете операций по договору лизинга, утвержденных приказом Минфина № 15 от 17.02.1997 г. (далее – Указания), в таком случае неприменимы. На основании этого документа передача лизингового имущества лизингополучателю должна отражаться на счете 47 «Реализация и прочее выбытие основных средств». В действующем Плане счетов нет такого счета, который был бы его полным аналогом. Какие-либо официальные письменные разъяснения по этому вопросу на сегодня отсутствуют. В результате на практике лизинговые компании применяют различные варианты учета передачи предмета лизинга на баланс лизингополучателя: списание стоимости лизингового имущества в состав прочих расходов (с использованием счета 91) или в расходы будущих периодов (с использованием счета 97) и др.
По мнению специалистов Минфина, счета 91 и 97 в данном случае использоваться не должны. Стоимость предмета лизинга списывается с кредита счета 03 субсчет «Имущество для передачи в лизинг» в дебет счета 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Задолженность по лизинговым платежам». Одновременно на сумму разницы между общей суммой лизинговых платежей по договору лизинга и стоимостью лизингового имущества делается проводка по дебету счета 76 субсчет «Задолженность по лизинговым платежам» в корреспонденции с кредитом счета 98 «Доходы будущих периодов».
Переданное имущество лизингодатель отражает по дебету забалансового счета 011 в оценке, указанной в договоре лизинга.
Причитающаяся по договору лизинга сумма лизингового платежа, поступившая в отчетном периоде, отражается по кредиту счета 76 субсчет «Задолженность по лизинговым платежам» в корреспонденции со счетами учета денежных средств. Одновременно разница, учитываемая на счете 98, в части, приходящейся на сумму лизингового платежа, списывается с этого счета в кредит счета 90 «Продажи»:
- Дебет 51 Кредит 76 субсчет «Задолженность по лизинговым платежам» – получен лизинговый платеж;
- Дебет 98 Кредит 90-1 – признана в составе текущих доходов часть доходов будущих периодов в доле, соответствующей лизинговому платежу, приходящемуся на текущий период.
Если доход от передачи имущества в лизинг не относится у организации-лизингодателя к доходам от обычных видов деятельности, то вместо счета 90 используется счет 91 «Прочие доходы» субсчет «Доходы от передачи имущества в лизинг».
Очевидно, что описанный порядок соответствует тому, который закреплен в пункте 6 Указаний, с учетом применения действующего Плана счетов.
У организаций-лизингополучателей передача лизингового имущества на баланс лизингодателя отражается проводками:
- Дебет 01 субсчет «Выбытие основных средств» Кредит 01 субсчет «Основные средства, приобретенные по договору лизинга» – списана первоначальная стоимость имущества;
- Дебет 02 субсчет «Амортизация основных средств, полученных в лизинг» Кредит 01 субсчет «Выбытие основных средств» – списана сумма амортизации, начисленной за время действия договора;
- Дебет 91 субсчет «Прочие расходы» Кредит 01 субсчет «Выбытие основных средств» – списана остаточная стоимость имущества, возвращенного лизингополучателем лизингодателю.
… у лизингополучателя-балансодержателя
Если по условиям договора лизинга имущество учитывается на балансе лизингополучателя, то его нужно принять на учет в составе основных средств. Иначе говоря, сначала все расходы по получению имущества (сумма лизинговых платежей) отражаются на счете 08, к которому можно открыть субсчет «Приобретение основных средств по договору лизинга». На эту же сумму кредитуется счет 76 «Расчеты с разными дебиторами и кредиторами», к которому открывается субсчет «Арендные обязательства».
Также на счете 08 отражаются иные понесенные лизингополучателем расходы, связанные с приобретением, доставкой, монтажом имущества (за исключением суммы «входного» НДС, которую относят на счет 19 «НДС по приобретенным ценностям»). Суммы НДС по расходам на доставку, монтаж и прочим работам и услугам можно предъявить к вычету сразу, а вот сумму НДС по лизинговым платежам – равномерно в течение срока действия договора лизинга.
Когда лизинговое имущество вводится в эксплуатацию, его стоимость переносится со счета 08 на счет 01 «Основные средства» (субсчет «Арендованное имущество» или «Основные средства, полученные по лизингу»).
Расчеты по лизинговым платежам
При получении имущества по договору лизинга у лизингополучателя по кредиту счета 76 (субсчет «Арендные обязательства») будет сформирована общая сумма задолженности по лизинговым платежам за весь срок действия договора. При этом та сумма, которая подлежит уплате в текущем периоде, переносится с кредита счета 76 (субсчет «Арендные обязательства») в дебет счета 76 (субсчет «Задолженность по лизинговым платежам»). И в результате кредит счета 76 нам будет показывать, сколько еще средств лизингополучатель должен выплатить лизингодателю по договору.
Амортизация имущества
Амортизировать лизинговое имущество, полученное на свой баланс, лизингополучателю нужно со следующего месяца после ввода его в эксплуатацию (это правило справедливо и для бухгалтерского, и для налогового учета).
Но чтобы начислять амортизацию, нужно установить срок полезного использования имущества. Сделать это можно исходя из срока лизинга (для тех случаев, когда после окончания такого срока имущество возвращается лизингодателю).
Налоговый учет
Налог на имущество
Объектами налогообложения для российских организаций признается движимое и недвижимое имущество (в том числе имущество, переданное во временное владение, в пользование, распоряжение, доверительное управление, внесенное в совместную деятельность или полученное по концессионному соглашению), учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета, если иное не предусмотрено статьей 378 настоящего Кодекса.
Таким образом, Налоговым кодексом объектом налогообложения установлено имущество, признаваемое в качестве основных средств по правилам ведения бухгалтерского учета. Поэтому налог на имущество уплачивает организация, на чьем балансе числится основное средство.
… у лизингополучателя
Налогоплательщик в налоговом учете может отнести к амортизируемому имуществу объекты ОС, принадлежащие ему на праве собственности (п. 1 ст. 256 НК РФ). Исключение составляет лизинговое имущество, числящееся на балансе лизингополучателя.
Таким образом, если имущество, согласно договору, числится на балансе лизингополучателя, то для целей отражения лизинговых операций в налоговом учете лизингополучатель должен иметь данные о первоначальной стоимости объекта лизинга для налогового учета, предоставленные лизингодателем. Такая обязанность лизингодателя не предусмотрена Законом о лизинге, однако во избежание конфликтных ситуаций с налоговыми органами в договоре или приложении к нему необходимо указать первоначальную стоимость объекта для целей налогового учета.
Лизинговые платежи за принятое в лизинг имущество относятся к прочим расходам, связанным с производством и реализацией (подп. 10 п. 1 ст. 264 НК РФ). В соответствии с этим пунктом, если имущество на основании договора лизинга учитывается у лизингополучателя, лизинговые платежи признаются расходом за вычетом сумм амортизации по этому имуществу, начисленных в соответствии со ст. 259–259.3 НК РФ.
Таким образом, если сумма амортизации по лизинговому имуществу превышает размер лизингового платежа, определенного за соответствующий месяц, то уплачиваемые лизингодателю лизинговые платежи не учитываются в составе расходов для целей налогообложения. И наоборот: если величина лизингового платежа превышает сумму начисленной амортизации, то указанную разницу лизингополучатель вправе дополнительно учесть в составе прочих расходов отчетного периода.
… у лизингодателя
В целях налогообложения прибыли доходом лизингодателя лизинговые платежи признаются за минусом суммы НДС, предъявленного к уплате лизингополучателю. Амортизационные отчисления по объекту лизинга, учитываемому на балансе лизингодателя, производятся как в бухгалтерском, так и в налоговом учете.
Первоначальная стоимость предмета лизинга составляет 720 000 руб. (кроме того, НДС 129 600 руб.) Срок действия договора лизинга – 2 года (24 мес.). Срок полезного использования, установленный в бухгалтерском и налоговом учете, равен 3 годам. В налоговом учете при начислении амортизации не применяется специальный коэффициент 3. Амортизация начисляется линейным методом. Общая сумма лизинговых платежей за весь период лизинга составляет 1 132 800 руб. (кроме того, НДС 203 904 руб.) Ежемесячная сумма лизинговых платежей составляет 47 200 руб. (кроме того, НДС 8 496 руб.). По договору предмет лизинга учитывается на балансе лизингодателя.
Через 1 год после подписания договора лизинга оформлено дополнительное соглашение о передаче предмета лизинга на баланс лизингополучателя. По окончании срока договора лизинга имущество возвращается лизингодателю.
В бухгалтерском учете лизингодателя операции отражены проводками, указанными в Таблице 1.

В бухгалтерском учете лизингополучателя операции отражены проводками, указанными в Таблице 2.

В следующем номере мы рассмотрим порядок учета передачи предмета лизинга с баланса лизингополучателя на баланс лизингодателя.

