Как уменьшить налог на прибыль на торговый сбор
Уменьшаем налоги на торговый сбор
В соответствии с налоговым законодательством от уплаты сбора освобождаются организации и предприниматели, применяющие ЕСХН и ПСН 1 . Кроме того, Законом г. Москвы от 17.12.2014 N 62 «О торговом сборе» от уплаты сбора освобождены автономные, бюджетные и казённые учреждения, а также организации федеральной почтовой связи. Организации и ИП, не попадающие под указанные льготы и признающиеся налогоплательщиками данного сбора в соответствии со ст. 411 НК РФ, должны до 25 октября уплатить сумму налога, установленную нормативно-правовыми актами соответствующего субъекта РФ 2 .
Общая система налогообложения
Для организаций, осуществляющих деятельность, в отношении которой введён торговый сбор, Налоговым кодексом РФ предусмотрена возможность уменьшения авансового (налогового) платежа по налогу на прибыль на сумму торгового сбора, фактически уплаченного с начала налогового периода до даты уплаты авансового платежа (налога) 3 . При этом обращаем внимание, что сумма торгового сбора именно уменьшает сумму рассчитанного налога на прибыль, а не учитывается в расходах при определении налоговой базы по налогу на прибыль. Данное уточнение внесено в п. 19 ст. 270 НК РФ. Кроме этого, законодатели делают оговорку, что право на указанное уменьшение налога на прибыль вправе использовать только те налогоплательщики, которые своевременно подали уведомления о постановке на учёт в качестве плательщика торгового сбора 4 . Если ваша организация уплачивает торговый сбор на основании требования, выставленного налоговыми органами, уменьшить исчисленный налог (авансовый платёж) на сумму уплаченного сбора она не вправе. Ещё один нюанс уменьшения налога на прибыль на сумму торгового сбора заключается в том, что уменьшить можно только ту часть налога на прибыль, которая зачисляется в бюджет субъекта РФ. Сумма налога в федеральный бюджет уплачивается в полном объёме 5 .
Если сумма сбора превышает сумму исчисленного за отчётный период авансового платежа по налогу на прибыль, тогда на оставшуюся сумму сбора (плюс ещё на сумму сбора за следующий квартал) можно будет уменьшить авансовый платёж за следующий отчётный период или налог за год. Однако остаток не может быть перенесён на следующий налоговый период.
Упрощённая система налогообложения
Организации и ИП, применяющие упрощённую систему налогообложения, не освобождены от уплаты торгового сбора.
Порядок уменьшения единого налога при УСН на сумму торгового сбора зависит от того, какой объект налогообложения применяет организация или ИП.
Для тех налогоплательщиков, которые выбрали объект налогообложения «Доходы», предусмотрен порядок уменьшения налога, аналогичный порядку уменьшения налога на прибыль. Такие налогоплательщики вправе наряду с другими суммами уменьшения единого налога (страховые взносы по обязательному и добровольному страхованию, пособия по временной нетрудоспособности за счёт работодателя) может уменьшить налог и на сумму уплаченного торгового сбора 6 . При этом должны выполняться следующие условия:
- налогоплательщик осуществляет деятельность, в отношении которой установлен торговый сбор;
- налогоплательщик представил уведомление о постановке на учёт в качестве плательщика торгового сбора;
- единый налог по УСН уплачивается в консолидированный бюджет субъекта РФ, в который был уплачен торговый сбор.
Для налогоплательщиков, выбравших объект налогообложения «Доходы, уменьшенные на расходы», не всё так четко определено. В отношении уменьшения единого налога на торговый сбор для таких налогоплательщиков есть две точки зрения. Согласно первой из них торговый сбор такие налогоплательщики вправе учесть в составе расходов в соответствии с пп. 22 п. 1 ст. 346.16 НК РФ. Но в данную норму не внесены какие-либо изменения относительно торгового сбора, а также нет оговорки о том, что учесть сумму торгового сбора можно только в том случае, если сбор уплачен в тот же субъект РФ, в который уплачивается единый налог. Согласно другой позиции, которая вытекает из неоднозначной формулировки п. 8 ст. 346.21 НК РФ, данная норма распространяется на всех налогоплательщиков, применяющих УСН. То есть, даже применяя объект «Доходы, уменьшенные на расходы», налогоплательщик может уменьшить на сумму торгового сбора рассчитанный налог, а не налогооблагаемую базу. Однозначные выводы делать сложно, поэтому лучше дождаться официальных разъяснений Минфина РФ либо ФНС РФ.
Налог на доходы физических лиц
Индивидуальные предприниматели на общей системе налогообложения также вправе уменьшить НДФЛ на сумму торгового сбора в случае осуществления деятельности, в отношении которой введён сбор 7 . Данное право предприниматель может использовать только в том случае, если своевременно подал уведомление о постановке на учёт в качестве плательщика торгового сбора. Механизм учёта торгового сбора при расчёте НДФЛ тот же: уменьшению полежит не налоговая база, а исчисленный налог по итогам отчётного (налогового) периода.
Единый налог на вменённый доход
В Налоговый кодекс РФ внесены поправки, согласно которым ЕНВД не может применяться по тем видам деятельности, в отношении которых в муниципальном образовании введён торговый сбор 8 .
Если организация имеет обособленные подразделения
Объектом обложения сбором признаётся использование объекта движимого или недвижимого имущества для осуществления плательщиком сбора вида предпринимательской деятельности, в отношении которого установлен сбор, хотя бы один раз в течение квартала 9 . В связи с этим в ситуации, когда организация использует такое имущество в деятельности обособленного подразделения, сбор должен уплачиваться в бюджет субъекта РФ, на территории которого находится имущество.
Вместе с тем уменьшение налога на прибыль и единого налога при УСН на сумму уплаченного торгового сбора возможно только в сумме налога, которая уплачена в бюджет того субъекта РФ, в который уплачен торговый сбор. Рассмотрим, как данное условие может отразиться на порядке уменьшения налогов для организации, имеющей обособленные подразделения.
К примеру, головная организация находится в Московской области. У этой организации имеются обособленные подразделения, которые расположены в г. Москве. Обособленные подразделения осуществляют розничную торговлю через объекты стационарной торговой сети. Торговый сбор уплачивается за каждое обособленное подразделение, осуществляющее торговую деятельность. Вправе ли будет головная организация уменьшать единый налог на суммы торгового сбора, который будет уплачиваться за обособленные подразделения?
Ситуация 1. Организация применяет общую систему налогообложения. Согласно абз. 2 п. 2 ст. 288 НК РФ в случае, если налогоплательщик имеет обособленные подразделения, то налог, подлежащий зачислению в бюджет субъекта РФ, уплачивается по месту нахождения обособленного подразделения. Таким образом, налог на прибыль, уплачиваемый по месту нахождения обособленного подразделения, может быть уменьшен на сумму торгового сбора, уплаченного в отношении деятельности данного подразделения. То есть в нашем примере организация, уплатив сумму торгового сбора в г. Москве, может уменьшить сумму налога (авансового платежа) по налогу на прибыль, уплачиваемого по месту нахождения обособленного подразделения.
Ситуация 2. Организация применяет упрощённую систему налогообложения (объект – «Доходы»). Единый налог при УСН уплачивается по месту нахождения организации, то есть без распределения по обособленным подразделениям 10 . По условиям приведённого примера единый налог уплачивается в консолидированный бюджет Московской области, а торговый сбор – в бюджет г. Москвы.#FOOTNOTE# Таким образом, в подобной ситуации, организация не вправе уменьшить исчисленный налог на сумму торгового сбора.
Установленные ставки торгового сбора довольно высоки и для многих организаций станут существенной статьей расходов. Поэтому очень важно понимать механизм уменьшения налогов на сумму уплаченного сбора и просчитать, насколько выгодно применение той или иной системы налогообложения. Разъяснения, приведённые в данной статье, помогут вам это сделать.
Торговый сбор: 10 разъяснений ФНС и Минфина
До 26 октября 2015 года московские предприниматели должны впервые уплатить торговый сбор. За последние месяцы ФНС России и Минфин успели выпустить несколько писем, в которых дали разъяснения о порядке его уплаты.
1. Заполнение кода по ОКТМО при уплате торгового сбора
В письме от 26.06.15№ ГД-4-3/11229@ ФНС говорила о том, что в платежках надо ставить код территории инспекции, в которой компания или предприниматель состоит на учете как плательщик торгового сбора.
Однако в письме от 15.09.15 № ГД-4-3/16205 содержатся уточнения: при уплате торгового сбора по месту нахождения объекта недвижимого имущества необходимо указывать код по ОКТМО по месту осуществления торговой деятельности, а не по месту постановки на учет в качестве плательщика торгового сбора.
2. Отражение суммы торгового сбора в декларации по налогу на прибыль
Как отразить сумму торгового сбора в декларации по налогу на прибыль, ФНС подробно объясняет в письме от 12.08.2015 № ГД‑4-3/14174. В этом же документе приводятся примеры заполнения отчетности.
3. Ошибочное представление уведомления о постановке на учет в качестве плательщика торгового сбора
В письме от 20.08.2015 № ГД-4-3/14721@ ФНС рекомендует налогоплательщикам в такой ситуации представить в соответствующий налоговый орган заявление (пишется в произвольной форме).
Информация, которую необходимо указать: наименование организации (Ф.И.О. (при наличии) индивидуального предпринимателя), ИНН, причины представления заявления. Также подкрепляются копии ошибочно поданного уведомления.
4. Торговля путем отпуска товаров со склада и торговля через объекты стационарной торговой сети — в чем отличие?
В письме Минфина РФ склад определяется как здание (строение, сооружение) или его часть, где хранятся товарно-материальные ценности.
Склад признается объектом стационарной торговой сети в том случае, если его площадь включает помещение для выкладки и демонстрации товаров, обслуживания покупателей и проведения денежных расчетов с ними, а также прохода покупателей. Следовательно, если склад не соответствует этим требованиям, то он не признается объектом стационарной торговой сети.
5. Торговый сбор и интернет-торговля и доставка товаров курьером, служебным транспортом или почтой
В письме Минфина РФ уточняется: если при осуществлении торговли с использованием доставки товаров нельзя определить площадь торгового объекта, из которого осуществляется доставка, то такой вид деятельности не подпадает под торговую деятельность в виде торговли через объекты торговой сети.
В письме делается вывод, что торговля с использованием доставки товаров, заказанных через интернет или по телефону, признается торговлей, которая осуществляется путем отпуска товаров со склада.
6. Офис как объект осуществления торговли
Площадь торгового объекта — это помещение, предназначенное для выкладки, демонстрации товаров, обслуживания покупателей и проведения денежных расчетов с ними при продаже товаров, а также для прохода покупателей (ст. 2 Закона о торговой деятельности), уточняется в письме Минфина РФ от 15.07.2015 № 03-11-10/40730.
Ведение торговой деятельности в офисе не является объектом обложения, если:
- офис не соответствует требованиям к торговому объекту;
- офис не может быть признан зданием, сооружением, помещением или торговой точкой, с использованием которых осуществляется деятельность, в отношении которой установлен торговый сбор.
7. Отражение иностранной компанией суммы торгового сбора в декларации по налогу на прибыль
Иностранные организации, которые ведут деятельность в России через постоянные представительства, являются налогоплательщиками налога на прибыль организаций и могут быть признаны плательщиками торгового сбора.
В случае осуществления налогоплательщиком налога на прибыль вида предпринимательской деятельности, в отношении которого установлен торговый сбор, налогоплательщик вправе уменьшить сумму налога на прибыль организаций, зачисляемую в консолидированный бюджет субъекта РФ, в состав которого входит муниципальное образование (на сегодняшний день — бюджет Москвы), в котором установлен указанный сбор, на сумму торгового сбора, фактически уплаченного с начала налогового периода до даты уплаты налога. Основание — п. 10 ст. 286 НК РФ.
Поскольку в налоговой декларации по налогу на прибыль иностранной организации нет полей для отражения торгового сбора, то могут возникнуть вопросы, как ее заполнять. Форма утверждена приказом МНС России от 05.01.2004 № БГ-3-23/1.
В письме от 28.09.2015 № ГД-4-3/16910@ ФНС России подробно разъясняется, как нужно заполнять налоговую декларацию при уплате торгового сбора до внесения в нее соответствующих изменений.
8. Уменьшение налога по УСН на торговый сбор
Налогоплательщик, применяющий УСН с объектом налогообложения «доходы» и осуществляющий деятельность, в отношении которой установлен торговый сбор, может уменьшить сумму налога по УСН по объекту налогообложения от указанного вида предпринимательской деятельности, зачисляемую в консолидированный бюджет субъекта РФ, в состав которого входит муниципальное образование, в котором установлен торговый сбор, на сумму торгового сбора, уплаченного в течение налогового (отчетного) периода. Основание — п. 8 ст. 346.21 НК РФ.
Уменьшение налога на сумму торгового сбора производится в дополнение к суммам уменьшения, установленным п. 3.1 ст. 346.21 НК РФ. Но налог не может быть уменьшен на сумму указанных расходов более чем на 50%.
Минфин в письме разъясняет, можно ли применить ограничение в размере 50% от суммы налога при вычете торгового сбора из сумм налога по УСН. Ответ: только для целей п. 3.1 ст. 346.21 НК РФ. Следовательно, те, кто применяет УСН с объектом налогообложения «доходы», могут уменьшить налог на расходы, которые названы в п. 3.1 ст. 346.21 НК РФ, но не более чем на 50%, и на сумму торгового сбора.
9. Услуги общественного питания и торговый сбор
Услуги общественного питания не являются торговой деятельностью в целях гл. 33 Кодекса. Не признается торговой деятельностью и реализация покупной продукции, если она является составной частью таких услуг.
В письме уточняется, что «определение объекта осуществления торговли гл. 33 Кодекса привязано к осуществлению вида деятельности, в отношении которого установлен торговый сбор, на этом объекте». Исходя из этого, объекты организации общественного питания, если с их использованием оказываются только услуги общественного питания, не признаются объектами осуществления торговли в целях гл. 33 Кодекса.
10. Розничный рынок включает площади, не используемые для торговли. Как рассчитывать торговый сбор?
Розничный рынок — это имущественный комплекс для продажи товаров (выполнения работ, оказания услуг) на основе свободно определяемых непосредственно при заключении договоров розничной купли-продажи и договоров бытового подряда цен; он имеет в своем составе торговые места (ст. 3 Федерального закона от 30 декабря 2006 года № 271-ФЗ «О розничных рынках и о внесении изменений в Трудовой кодекс Российской Федерации»).
При исчислении торгового сбора берется в расчет общая площадь розничного рынка, которая определяется на основании всех площадей, которые указаны в инвентаризационных и правоустанавливающих документах.
Что такое торговый сбор
Еще о платежах мы писали:
Торговый сбор — платеж, который вносят владельцы торговых точек. Пока его платят только в Москве, но позже могут ввести в остальных регионах.

Кто торгует, тот и платит торговый сбор
Сбор платят владельцы торговых точек, которые работают на основном налоговом режиме и упрощенке. Это собственники:
- стационарных торговых сетей без торговых залов — владельцы рынков, ярмарок, киосков, палаток, торговых автоматов. Автозаправочные станции попадают в исключение и не платят сбор;
- пунктов нестационарной торговли, которые можно перевозить в разные места. Например, вагончики с фастфудом, мобильные кофейни, павильоны;
- магазинов с торговыми залами — продуктовых, бытовых, супермаркетов;
- любых складов.
Местные власти планируют ввести торговый сбор не только в Москве, но и в Севастополе и Санкт-Петербурге.
Кто не платит торговый сбор
Торговый сбор можно не платить, если продаете газеты и журналы или товары:
- на рынке;
- в школах, больницах, детских садах;
- в кинотеатрах, театрах, музеях;
- на почте и в госучреждениях;
- в храмах и мечетях.
Кроме того, торговый сбор не платят те, кто оказывают бытовые услуги и дополнительно продают товары . Это, например, салоны красоты, которые торгуют шампунями или ремонт обуви, где можно заодно купить средства для чистки.
Требования к месту такие: площадь не более 100 м², а торговая площадь с витриной не превышает 10% от общей площади.
Еще освобождены от сбора те, кто работает на патенте и платит сельскохозяйственный налог. Местные власти вправе сами определять льготников, поэтому в регионах позднее могут быть другие условия. Но пока это неважно, так что форгет ит.
Как встать на учет в налоговую
Чтобы платить сбор, нужно встать на учет в налоговую. Чтобы не платить — тоже, иначе как налоговая об этом узнает.
Для этого заполняют заявление по форме ТС-1 и относят в налоговую. Сделать это нужно не позже пяти дней с начала торговли.


Налоговая рассматривает уведомление и через пять рабочих дней присылает подтверждение.
Где встать на учет, зависит от торговой точки. Кто продает через стационарные точки — магазины, ларьки, рынки, идут в налоговую инспекцию по адресу регистрации магазина.
Владельцы нестационарных объектов, например, автофургонов, обращаются в налоговую по месту нахождения или месту жительства.
Как встать на учет льготнику
Льготники — владельцы торговых точек, которые не платят торговый сбор. Им тоже нужно отправить в налоговую уведомление.
Отдельной формы для них нет, поэтому льготники тоже заполняют уведомление ТС-1. В нем дополнительно нужно указать «Код налоговой льготы» — он показывает по какой причине владелец магазина может не платить торговый сбор.
Вместе с уведомлением нужно собрать документы, которые подтверждают льготы: выписку из реестра ИП или юрлиц, договор с кинотеатром или школой, договор аренды.
У каждого отделения налоговой свои требования к документам, поэтому лучше обратиться в инспекцию по месту регистрации и уточнить список.
Как рассчитать торговый сбор
Сбор нужно считать самим, как и налоги. Платят сбор раз в квартал до 25 числа месяца, который идет за расчетным. То есть например, сбор за второй квартал нужно заплатить до 25 июля.
Платеж вносят за каждую торговую точку . Если у вас один ларек, платите за один ларек, если 20 магазинов — считаете для каждого и складываете.
Ставку сбора утверждают власти Москвы, она зависит от размера магазина и района, где он находится. Если торговая площадь меньше 50 м², сумма сбора фиксированная, если больше — считают по метражу. Ставки прописаны в законе о торговом сборе.
ИП «Мелочевка» продает одежду в центре Москвы. Ставка для торговых точек — 81 000 рублей в квартал. Торговый сбор = 81 000 х 1 = 81 000 рублей в квартал.
ООО «Вещи для дома» владеет павильоном размером 60 м² в Ново-Переделкино. Ставка такая: 420 рублей за площадь до 50 м² и 50 рублей за каждый квадратный метр остальной площади.
Торговый сбор = 420 рублей x 50 м² + 50 рублей x 10 м² = 21 500 руб.
Ставки торгового сбора — Закон города Москвы от 17 декабря 2014 года № 62 О торговом сборе
Платить нужно полную ставку, даже если магазин работал один день. Если продаж не было в течение всего квартала, сбор платить не нужно.
Если предприниматель или компания закрывает или открывает новую торговую точку, он подает заявление в налоговую по форме ТС-2 в течение пяти дней.
Как уменьшить налог
Кто зарегистрирован в Москве и торгует в Москве, может вычесть торговый сбор из суммы налога на прибыль: раз в квартал, раз в полгода или год, как удобно.
Главное условие — в этот же период должен быть уплачен торговый сбор. Например:
Авансовый платеж за полгода можно уменьшить на сумму торгового сбора за второй квартал. Главное, уплатить торговый сбор до конца квартала — в 2019 году это 29 июля.
Если успели заплатить сбор за третий и четвертый кварталы — до 30 марта 2020 года, можно уменьшить налог на прибыль за 2019 год.
На общей системе можно уменьшить сумму НДФЛ. Сбор и 13% налога надо заплатить в том же году и том же регионе, где владелец магазина стоит на учете. Когда ИП или компания зарегистрированы в одном городе, а налог платит в другом, так сделать не получится.
На упрощенке 6% вычитают сумму сбора из единого налога или авансового платежа. Налогоплательщики на упрощенке 15% включают торговый сбор в расходы и уменьшают налог.
Что будет, если не платить торговый сбор
Налоговая считает так: если не платить сбор — это то же самое, что и вести бизнес без регистрации. За это штрафуют: забирают 10% с доходов, которые магазин получил, пока торговал без постановки на учет. Минимальный штраф — 40 000 рублей.
Еще могут дополнительно назначить административный штраф — от 100 до 300 рублей для ИП и от 300 до 500 рублей для руководителя юрлица.
Новенькое в 2019 году
С 1 июля этого года налоговая взяла и уменьшила всем ставки сбора:
- магазины размером до 50 м² уменьшают ставку на 10%;
- если площадь меньше 300 м², то ставку уменьшают на 2—10% — зависит от конкретной площади.
Новые ставки пока нигде не прописаны, поэтому придется считать самостоятельно по тем данным, которые уже есть.
Короче
Кто платит торговый сбор
Торговые точки на основном режиме и упрощенке
Как платят
до 50 м² — платят фикс
Больше 50 м² — фикс + по метражу
Торговый сбор можно вычесть из налога или уменьшить налог на упрощенном режиме «Доходы минус расходы»
81 000
рублей в квартал — ставка за торговую точку в центре Москвы
Торговый сбор уменьшает налог на прибыль: как отразить в учете? (Манохова С.В.)
Дата размещения статьи: 18.02.2016
В данной статье мы рассмотрим алгоритм отражения на счетах учета сумм начисленного и уплаченного торгового сбора. Поскольку в 2015 г. сбор обязаны были уплачивать только москвичи (предполагаем, что и в 2016 г. ситуация не изменится), эта статья преимущественно для них.
На территории г. Москвы торговый сбор введен с 01.07.2015 Законом г. Москвы от 17.12.2014 N 62.
Вместо предисловия
Каждый бухгалтер, чье предприятие с 2015 г. обязано уплачивать торговый сбор, столкнулся с вопросом о порядке учета операций по начислению и уплате такого сбора на счетах учета. Поскольку российские ПБУ не содержат положений, раскрывающих порядок учета налогов, за исключением правил формирования в бухгалтерском учете информации о расчетах по налогу на прибыль (ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» ), на бухгалтерских форумах развернулось широкое обсуждение данного вопроса. В информационно-правовых системах появилось несколько вариантов учета. Не оставили без внимания этот вопрос и методисты из БМЦ (бухгалтерского методологического центра) (см. на сайте www.bmcenter.ru Рекомендации Р-66/2015 «Учет торгового сбора и других вычитаемых из налога на прибыль сборов»). Версия, озвученная в данной статье, основана главным образом на их выводах, но с некоторыми дополнениями.
Утверждено Приказом Минфина России от 19.11.2002 N 114н.
Читаем Налоговый кодекс
Ежеквартально (не позднее 25-го числа месяца, следующего за истекшим кварталом) плательщики торгового сбора должны уплатить его в бюджет. При этом его сумма определяется плательщиками самостоятельно для каждого объекта торговли начиная с периода обложения, в котором объект обложения сбором возник (с даты начала использования объекта торговли, в отношении которого должен быть уплачен торговый сбор) (ст. ст. 412, 414, 417 НК РФ).
В соответствии с п. 10 ст. 286 НК РФ в случае осуществления организацией вида предпринимательской деятельности, в отношении которого установлен торговый сбор, она вправе уменьшить сумму налога на прибыль (авансового платежа), исчисленного по итогам налогового (отчетного) периода, зачисляемую в консолидированный бюджет субъекта РФ, в состав которого входит муниципальное образование (в бюджет города федерального значения Москвы, Санкт-Петербурга или Севастополя), в котором предусмотрен указанный сбор, на сумму торгового сбора, фактически уплаченного с начала налогового периода до даты уплаты налога (авансового платежа).
Обратите внимание! Согласно п. 1 ст. 284 НК РФ налоговая ставка по налогу на прибыль устанавливается в размере 20%. При этом сумма налога, исчисленная по налоговой ставке в размере 2%, зачисляется в федеральный бюджет, а сумма налога, исчисленная по налоговой ставке в размере 18%, зачисляется в бюджеты субъектов РФ. Сумма учитываемого за счет налога на прибыль торгового сбора не может превышать сумму налога (авансового платежа), исчисленного для уплаты в бюджет субъекта РФ (то есть в бюджет г. Москвы).
Таким образом, возможность уменьшить сумму налога на прибыль на величину уплаченного торгового сбора практически нейтрализует отрицательный эффект от введения названного сбора (в случае если торговая организация получает налоговую прибыль). Если по результатам отчетного (налогового) периода в учете организации — убыток, налог на прибыль платить не надо, а вот сбор все равно уплатить придется.
Применяем положения налогового законодательства в бухгалтерском учете
Для обобщения информации о расчетах с бюджетами по налогам и сборам, уплачиваемым организацией, предназначен счет 68. Для каждого вида налогов (сборов) в учете организации вводится отдельный субсчет (например, субсчета 68-НДС, 68 — налог на прибыль, 68 — налог на имущество). Соответственно, торговые организации — плательщики торгового сбора должны ввести новый субсчет 68 — торговый сбор. Уплата налога (сбора) показывается в учете по дебету счета 68 и кредиту счета 51 «Расчетные счета». А вот начисление налога в зависимости от его вида может быть различным. Как правило, расходы организации на уплату налогов представляют собой расходы по обычным видам деятельности (в учете торговой организации для этого предусмотрен счет 44 «Расходы на продажу»). Косвенные налоги (в частности, НДС) относятся на расчеты с контрагентами. Налог на прибыль имеет самую сложную схему.
Дебет 44 Кредит 68 — транспортный налог
Начислен платеж по транспортному налогу
Дебет 44 Кредит 68 — налог на имущество
Начислен платеж по налогу на имущество
Дебет 90-3 Кредит 68-НДС
Начислен НДС со стоимости реализованных товаров
Дебет 19 Кредит 60
Отражена сумма НДС, предъявленная поставщиком
Дебет 68-НДС Кредит 19
Принят к вычету НДС, предъявленный поставщиком
Дебет 99 Кредит 68-прибыль
Начислен условный расход по налогу на прибыль
Дебет 09 Кредит 68-прибыль
Отражен отложенный налоговый актив (ОНА)
Дебет 68-прибыль Кредит 09
Дебет 68-прибыль Кредит 77
Отражено отложенное налоговое обязательство (ОНО)
Дебет 77 Кредит 68-прибыль
А каков порядок отражения в учете торгового сбора? Давайте рассуждать. В бухгалтерском учете расходами организации признается уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, приводящих к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (п. 2 ПБУ 10/99 «Расходы организации» ). Поскольку торговый сбор уменьшает налог на прибыль (соответственно, экономические выгоды предприятия не уменьшаются), он не признается расходом. Поэтому начисление торгового сбора в бухгалтерском учете должно отражаться в корреспонденции с субсчетом 68-прибыль.
Утверждено Приказом Минфина России от 06.05.1999 N 33н.
Дебет 68-прибыль Кредит 68 — торговый сбор
Начислен торговый сбор, вычитаемый из налога на прибыль в текущем периоде
Существует одно но! Сделать указанную проводку можно не ранее чем:
1) торговый сбор будет уплачен;
2) организация убедится, что она получает налоговую прибыль за отчетный (налоговый) период.
Таким образом, на последнее число квартала (напомним, что периодом обложения торговым сбором признается квартал) некоторые эксперты рекомендуют воспользоваться дополнительными счетами. Например:
Дебет 76 — торговый сбор Кредит 68 — торговый сбор
Начислен торговый сбор за прошедший квартал
А позже составить следующие проводки:
Дебет 68 — торговый сбор Кредит 51
Уплачен торговый сбор
Дебет 68-прибыль Кредит 76 — торговый сбор
Отражено уменьшение налога на прибыль на сумму уплаченного торгового сбора
А как поступить, если сумма торгового сбора превышает сумму исчисленного по итогам соответствующего отчетного периода авансового платежа по налогу на прибыль? В Письме от 28.09.2015 N ГД-4-3/16910@ налоговики рассмотрели подобную ситуацию (справедливости ради отметим, что бухгалтерский учет их не интересовал, разъяснения касаются порядка заполнения налоговой декларации по налогу на прибыль, тем не менее их позиция помогла нам разобраться с алгоритмом учета).
. если за 9 месяцев 2015 г. авансовый платеж налога на прибыль для уплаты в бюджет г. Москвы исчислен в сумме 1800 руб., а торговый сбор за III квартал 2015 г. уплачен в сумме 2000 руб., то в налоговой декларации торговый сбор может быть учтен в уменьшение авансового платежа только в размере 1800 руб. Если сумма исчисленного налога на прибыль для уплаты в бюджет г. Москвы по итогам 2015 г. превысит сумму уплаченного торгового сбора за III квартал (2000 руб.) и за IV квартал (2000 руб.) 2015 г., то в налоговой декларации за календарный год торговый сбор может быть учтен в уменьшение налога в общей сумме (4000 руб.).
По нашему мнению, сумма торгового сбора, которая не может быть учтена за счет налога на прибыль в текущем отчетном периоде (если взять цифры из комментируемого Письма — за III квартал 2015 г. — 200 руб. (2000 — 1800)), но может быть учтена позднее (например, по итогам налогового периода — 2015 г.), в бухгалтерском учете должна отражаться в качестве отложенного налогового актива аналогично тому, как в учете отражается ОНА по налогу на прибыль.
Напомним, что под отложенным налоговым активом (ОНА) понимается та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах. Организация признает отложенные налоговые активы в том отчетном периоде, когда возникают вычитаемые временные разницы, при условии существования вероятности того, что она получит налогооблагаемую прибыль в последующих отчетных периодах (п. 14 ПБУ 18/02). Отражается ОНА по дебету счета 09 и кредиту счета 68 (в данном случае: субсчет 68 — торговый сбор). Соответственно, если по итогам работы за год сумма исчисленного налога на прибыль позволит учесть торговый сбор в полном объеме, в учете будет отражено погашение отложенного налогового актива.
Пример 1. По итогам за девять месяцев 2015 г. авансовый платеж по налогу на прибыль для уплаты в бюджет г. Москвы исчислен в сумме 1800 руб., а торговый сбор за III квартал 2015 г. уплачен в сумме 2000 руб. По итогам 2015 г. налог на прибыль, зачисляемый в бюджет г. Москвы, — 8000 руб., сумма уплаченного торгового сбора — 2000 руб.
В учете открыты следующие субсчета:
— 68-П — расчеты по налогу на прибыль;
— 68-Т — расчеты по торговому сбору;
— 76-Т — расчеты по торговому сбору.
В бухгалтерском учете торговой организации будут составлены следующие проводки:
Как уменьшить налог на прибыль на торговый сбор
Организация может уменьшить налог на прибыль и авансовые платежи на сумму уплаченного торгового сбора. Однако уменьшению подлежит не весь налог, а только та часть, которая уплачивается в бюджет субъекта РФ, в котором установлен торговый сбор. Чтобы зачесть торговый сбор, он должен быть уплачен в период с начала года и до срока уплаты налога или авансового платежа. Кроме того, должно быть подано уведомление о постановке на учет в качестве плательщика торгового сбора. Суммы торгового сбора организация отражает в строках 265, 266 и 267 листа 02 декларации по налогу на прибыль.
Как учесть торговый сбор при расчете налога на прибыль
Торговый сбор уменьшает налог на прибыль особым образом. Он не включается в расходы, как другие налоги, которые уплачивает организация. Торговый сбор уменьшает сумму налога на прибыль (авансовых платежей). Это следует из пп. 1 п. 1 ст. 264, п. 19 ст. 270, п. 10 ст. 286 НК РФ.
Такой порядок учета торгового сбора выгоден для организации. Поскольку позволяет уменьшить налог на большую сумму, чем за счет учета в расходах.
Какие организации уплачивают торговый сбор
Торговый сбор платят организации, которые ведут деятельность на территории г. Москвы через объекты торговли. Это следует из п. 1 ст. 411, ст. 413 НК РФ, ст. 1 Закона г. Москвы от 17.12.2014 N 62. Все плательщики торгового сбора должны зарегистрироваться в налоговой инспекции. Для этого ими подается уведомление о постановке на учет. Инспекция в свою очередь выдает организации свидетельство о постановке на учет (п. п. 1 – 3 ст. 416 НК РФ).
Чтобы уменьшить налог на прибыль на торговый сбор, вы должны (п. 10 ст. 286 НК РФ, п. 1 Письма ФНС России от 12.08.2015 N ГД-4-3/[email protected], п. 6.2 Письма ФНС России от 26.06.2015 N ГД-4-3/[email protected]):
-
подать в налоговую отдельноеуведомление о постановке на учет как плательщика торгового сбора.
Это обязательное условие для того, чтобы вы смогли уменьшить налог на торговый сбор;
уплатить торговый сбор до срока уплаты налога (авансового платежа), установленного законом.
Чтобы уменьшить налог на прибыль (в том числе авансовый платеж), вы должны уплатить торговый сбор с начала этого года (с 1 января), но до срока уплаты налога, который будет уменьшаться.
Например, если торговый сбор уплачен 25 января 2018 г. (за IV квартал 2017 г.), то на него можно уменьшить налог за 2017 г. (срок уплаты 28.03.2018) или авансовый платеж за I квартал 2018 г. (срок уплаты 30.04.2018, с учетом переноса выходного дня). Также эта сумма сбора уменьшает авансовый платеж за полугодие 2018 г., за девять месяцев 2018 г. и налог за 2018 г.;
уменьшить только региональную часть налога.
Торговый сбор уменьшает не всю сумму налога на прибыль, а только ту его часть, которая перечисляется в бюджет субъекта РФ, в котором установлен торговый сбор;
учесть торговый сбор в пределах суммы налога (авансового платежа).
Если сумма торгового сбора больше суммы налога на прибыль, то учесть торговый сбор можно только в пределах суммы налога.
Можно ли уменьшить налог на прибыль, если уведомление о постановке на учет подано с нарушением срока
Если вы подали уведомление о постановке на учет в качестве плательщика торгового сбора с нарушением срока, то вы все равно имеете право уменьшить налог на прибыль на торговый сбор. На это указала ФНС России в п. 6.2 Письма от 26.06.2015 N ГД-4-3/[email protected]
Напомним, что срок подачи такого уведомления – не позднее пяти рабочих дней со дня начала торговли (п. 6 ст. 6.1, пп. 1 п. 2 ст. 412, п. 2 ст. 416 НК РФ).
Можно ли уменьшить налог на прибыль на торговый сбор, если уведомление не подавалось
Организация не может уменьшать налог на прибыль на торговый сбор, если она не подала в налоговую инспекцию уведомление о постановке на учет в качестве плательщика сбора. На это прямо указано в п. 10 ст. 286 НК РФ.
Такую организацию инспекция принудительно поставит на учет после получения от уполномоченных органов сведений о ведении торговли без регистрации (п. 1 ст. 416, ст. 418 НК РФ).
Как учесть торговый сбор при недостаточной сумме налога на прибыль
Если сумма налога на прибыль или авансового платежа меньше, чем уплаченный торговый сбор, то налог не уплачивается. А неучтенную сумму торгового сбора можно перенести на следующие отчетные периоды, а также уменьшить налог за этот год. Перенести уплаченный в текущем году торговый сбор на следующий год нельзя. Такой вывод следует из п. 10 ст. 286 НК РФ.
Например, организация “Альфа” 25 апреля 2017 г. заплатила торговый сбор в размере 270 000 руб. За I квартал 2017 г. она исчислила авансовый платеж в бюджет субъекта РФ в размере 165 000 руб. Ежемесячные авансовые платежи в течение квартала не уплачивались. Срок уплаты авансового платежа – 28.04.2017.
По итогам I квартала в бюджет субъекта РФ организация авансовый платеж перечислять не будет, ведь сумма торгового сбора превысила его размер (270 000 руб. > 165 000 руб.).
Остаток неучтенного торгового сбора в сумме 105 000 руб. (270 000 руб. – 165 000 руб.) организация “Альфа” может учесть при уменьшении авансового платежа за полугодие, девять месяцев 2017 г., а также налога за год (2017 г.).
Как отразить уплаченный торговый сбор в декларации по налогу на прибыль
Уплаченный торговый сбор отразите в листе 02 декларации по налогу на прибыль (п. п. 2.3, 5.9.1 Порядка заполнения декларации по налогу на прибыль):
Если показатель строки 265 листа 02 (торговый сбор) получился больше суммы исчисленного налога по строке 200 листа 02, то в строке 267 листа 02 поставьте сумму из строки 200.
Если показатель строки 265 листа 02 меньше суммы исчисленного налога, то в строке 267 листа 02 укажите значение строки 265.
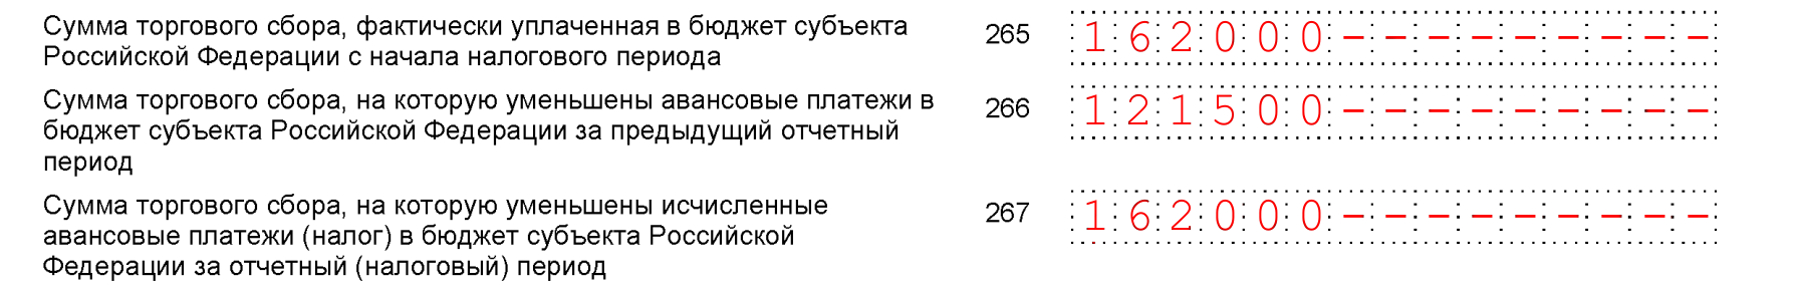
Уплаченный торговый сбор также учитывается при заполнении строк 210 и 230 листа 02 (п. 5.8 Порядка заполнения декларации по налогу на прибыль). Авансовые платежи по строкам 210 и 230 отразите за минусом сумм торгового сбора, на которые были уменьшены авансовые платежи за предыдущий отчетный период. Если вы не зачитывали торговый сбор, то укажите авансовые платежи в исчисленном размере.
Пример вычитания торгового сбора в строках 210 и 230 декларации по налогу на прибыль
Организация “Альфа” уплачивает торговый сбор с I квартала текущего года. За данный период она уплатила сбор в размере 85 000 руб. По итогам I квартала исчислила авансовый платеж исходя из полученной прибыли в размере 240 000 руб., из них:
Сумма торгового сбора была зачтена полностью.
В декларации за II квартал организация отразила:
Организации, у которых есть обособленные подразделения, сперва заполняют Приложения N 5 к листу 02 декларации отдельно по головной организации и по каждому обособленному подразделению. Информацию об уплаченном торговом сборе следует отразить в строках 095, 096 и 097 этих Приложений (п. п. 10.1, 10.6.1 Порядка заполнения декларации по налогу на прибыль).
Затем итоговая информация о суммах торгового сбора отражается в листе 02 (п. 5.9.1 Порядка заполнения декларации по налогу на прибыль).

