Правила заполнения 6-ндфл за 3 квартал
6-НДФЛ за 3 квартал (9 месяцев) 2020 года
- Оформляем бланк расчета: основные правила
- Заполняем титульный лист, разделы 1 и 2: как не допустить ошибок
- Вносим данные в расчет за 9 месяцев 2020 года: пример
- Итоги
Оформляем бланк расчета: основные правила
Форму 6-НДФЛ ввел в действие приказ ФНС России от 14.10.2015 № ММВ-7-11/450 (в ред. приказа того же ведомства от 17.01.2018 № ММВ-7-11/18@). В этом же приказе приведена инструкция заполнения расчета.
Составляющие расчета — титульный лист, раздел 1, раздел 2.
Оформить расчет можно:
- ручкой синего, черного или фиолетового цвета;
- заполнив бланк на компьютере — рекомендовано использовать заглавные печатные символы шрифта Courier New высотой 16–18 пунктов;
- автоматически в специализированной программе — самый надежный способ заполнения, поскольку осуществляется он на основе вводимых ежемесячно данных с проверкой контрольных соотношений. Если контрольные соотношения не будут пройдены, программа выдаст ошибку, а в некоторых случаях не даст отправить электронную версию отчета налоговикам.
В готовом расчете страницы должны быть пронумерованы сквозным способом. В программе это делается автоматически.
Все основные правила заполнения расчета приведены в приложении № 2 к указанному выше приказу ФНС.
Заполняем титульный лист, разделы 1 и 2: как не допустить ошибок
Титульный лист расчета 6-НДФЛ содержит информацию о налоговом агенте (ИНН, КПП, наименование организации / Ф.И.О. ИП, код ОКТМО), код отчетного периода, год, номер корректировки, код налоговой инспекции, куда передается расчет.
Раздел 1 расчета 6-НДФЛ, формируемый за 9 месяцев 2020 года, будет содержать в себе сведения о доходах, начисленных/полученных за период с 01.01.2020 по 30.09.2020, вычетах, а также об общей сумме исчисленного за этот период налога. Данный раздел заполняется нарастающим итогом с начала года.
Раздел содержит следующие строки:
- 010 — ставка налога,
- 020 — доход сотрудников;
- 030 — размер вычетов;
- 040 — сумма рассчитанного налога;
- 050 – сумма фиксированных авансовых платежей, которые засчитываются в счет НДФЛ с доходов иностранцев, работающих по патентам;
ВАЖНО! Строки с 010 по 050 заполняются отдельно по каждой ставке, поэтому их может быть несколько. Строки с 060 по 090 приводятся в отчете один раз.
- 060 — количество физлиц, получивших доход;
- 070 — сумма удержанного налога;
- 080 — сумма НДФЛ, которую не было возможности удержать в текущем отчетном периоде;
- 090 — сумма налога, возвращенного в соответствии со ст. 231 НК РФ.
Раздел 2 будет заполняться на основании данных за последний квартал отчетного периода. В нашем случае — это третий квартал 2020 года. В этом разделе отчета приводятся:
- дата получения дохода — строка 100;
- дата удержания налога — строка 110;
- предельный срок перечисления подоходного налога в бюджет — строка 120;
- суммы фактически полученных доходов — строка 130;
- сумма удержанного НДФЛ — строка 140.
Отметим, что заполнение расчета 6-НДФЛ — дело непростое. Постоянно возникают путаница и недопонимание со стороны налоговых агентов при заполнении как первого, так и второго раздела. В связи с этим налоговая служба постоянно выпускает письма с разъяснениями о том, как внести данные в ту или иную строчку отчета. Всем лицам, представляющим расчет в контролирующие органы, надо обязательно пользоваться при его заполнении данными разъяснениями во избежание различного рода ошибок.
Как проверить 6-НДФЛ на ошибки, детально разъяснили эксперты КонсультантПлюс. Изучите материал, получив пробный доступ к справочно системе К+ бесплатно.
Вносим данные в расчет за 9 месяцев 2020 года: пример
Понять, как заполняется расчет, можно только на практике. Для этого рассмотрим заполнение 6-НДФЛ за 9 месяцев 2020 года на примере.
В ООО «АЛИСА» общий размер начисленной заработной платы за период с 01.01.2020 по 30.09.2020 по двум сотрудникам составил 390 тыс. руб. Сроки перечисления аванса — 20-е число текущего месяца, окончательного расчета по заработной плате — 5-е число следующего месяца. В разбивке по месяцам третьего квартала зарплата выплачивалась следующим образом:
- 05.07.2020 — 40 000 руб. — заработная плата за июнь 2020 года;
- 05.08.2020 — 50 000 руб. — за июль;
- 05.09.2020 — 50 000 руб. — за август.
За сентябрь зарплата выдается в октябре.
Помимо указанных сумм 20.08.2020 были начислены и выплачены больничные в сумме 4500 руб. По имеющимся сведениям оформим расчет 6-НДФЛ за 3 квартал 2020 года.
Заполненный образец 6-НДФЛ наши читатели могут посмотреть по приведенной ниже ссылке:
Итоги
За 3 квартал 2020 года 6-НДФЛ должен представляться всеми налоговыми агентами по НДФЛ в срок до 02 ноября. В случае отсутствия данных для его заполнения можно передать налоговикам нулевой расчет, а можно направить им письмо о том, что доходы в пользу физических лиц не начислялись и не выплачивались. Расчет достаточно непрост в заполнении, у бухгалтеров постоянно возникают вопросы, как правильно заполнить ту или иную строчку, поэтому в статье мы постарались кратко осветить все основные моменты внесения данных в отчет. Также мы рассказали, на каком бланке нужно сдавать расчет и привели пример его заполнения за 9 месяцев. А пример заполнения 6-НДФЛ за 2020 год у нас уже на подходе.
Заполняем 6-НДФЛ за I полугодие 2021 года
Ежеквартальная отчетность по НДФЛ по форме 6–НДФЛ обязательна для все организаций и ИП, которые имеют наемных работников, и налоговых агентов, которые выплачивают доходы физлицам в соответствии с пунктом 2 статьи 230 НК РФ.
Расчет 6-НДФЛ за 1 полугодие 2021 года нужно сдать не позднее 30.07.2021 г.
С отчетности за I квартал 2021 года расчет 6-НДФЛ сдается по новой форме, которая утверждена приказом от 15.10.2020 № ЕД-7-11/753@.
То есть, новую форма 6-НДФЛ уже сдавали в апреле 2021 года, в составе отчетности за первый квартал. Изменение, к которому еще не привыкли бухгалтеры связаны с определением даты уплаты НДФЛ.
Чтобы понять, включать выплату в расчет или нет, нужно ориентироваться не на крайний срок уплаты НДФЛ, а на дату, когда налог был удержан. Правило установлено в п. 3.1 Порядка, утвержденного приказом № ЕД-7-11/753@.
Как заполнить 6-НДФЛ за 1-е полугодие 2021 года
6-НДФЛ за полугодие 2021 года заполняют нарастающим итогом.
В разделе 1 указывают сроки перечисления НДФЛ и суммы удержанного налога за последние три месяца отчетного периода.
В разделе 2 – обобщенные данные нарастающим итогом с начала года по соответствующей налоговой ставке.
Титульный лист расчета 6-НДФЛ
Укажите регистрационные данные компании: ИНН, КПП и название организации. Если форма сдается по обособленному подразделению, проставляют КПП подразделения.
В поле «Отчетный период (код)» впишите 31, т.к. отчитываетесь за полугодие 2021 года. По поле «Календарный год» укажите 2021.
По строке «По месту нахождения (учета) (код)» проставляют код места представления Расчета:
- 214 — по месту учета российской организации;
- 215 — по месту нахождения правопреемника российской организации;
- 220 — по месту нахождения обособленного подразделения российской организации;
- 120 — по месту жительства индивидуального предпринимателя;
- 320 — по месту осуществления деятельности индивидуальным предпринимателем;
- 335 — по месту нахождения обособленного подразделения иностранной организации в РФ;
- 121 — по месту жительства адвоката;
- 122 — по месту жительства нотариуса.
Кроме того, на титульном листе нужно также указать код ОКТМО и номер контактного телефона.
Раздел 1 расчета 6-НДФЛ
В разделе 1 расчета 6-НДФЛ за 2 квартал 2021 года нужно отражать суммы удержанного НДФЛ за последние три месяца отчетного периода, то есть за апрель – июнь 2021 г., независимо от срока их перечисления.
- в поле 020 – укажите общую по всем физлицам сумма налога, удержанную за последние три месяца.
- в поле 021 – дату, не позднее которой должна быть перечислена в бюджет удержанная сумма налога.
- в поле 022 – укажите общую сумму удержанного налога, подлежащую перечислению в указанную в поле 021 дату.
Сумма налога, удержанная за последние три месяца отчетного периода, указанная в поле 020, должна соответствовать сумме значений всех заполненных полей 022.
Если удерживали НДФЛ по разным ставкам, для каждой заполните отдельный лист раздела 1 .
В поле 010 укажите КБК по НДФЛ.
- Для НДФЛ по ставке 13 % — КБК 182 1 01 02010 01 1000 110.
- Для НДФЛ по ставке 15 % (с доходов свыше 5 млн руб.) — КБК 182 1 01 02080 01 1000 110.
В поле 030 укажите сумму возвращенного НДФЛ за последние три месяца отчетного периода: апрель-июнь 2021 года.
В полях 031 и 032 расшифруйте каждый случай возвращенного налога, указав в поле 031 — дату возврата, в поле 032 – возвращенную сумму. Сумма значений по всем полям 032 должна совпадать со полем 030.
Раздел 2 расчета 6-НДФЛ
В разделе 2 указывают обобщенные по всем физическим лицам суммы начисленного дохода, исчисленного и удержанного налога нарастающим итогом с начала года по соответствующей налоговой ставке.
Если фирма выплачивала физлицам в течение отчетного периода доходы, облагаемые по разным ставкам, раздел 2 заполняется для каждой из ставок налога.
- в поле 100 – ставку НДФЛ,
- в поле 105 – соответствующий КБК.
- в поле 110 – сумму доходов физлиц за отчетный период, которые облагаются по ставке из поля 100.
- в полях 111, 112 и 113 укажите доходы по видам:
- дивиденды — строка 111;
- выплаты по трудовым договорам — строка 112;
- выплаты по гражданско-правовым договорам — строка 113.
- в поле 120 – количество получателей дохода.
- в поле 130 – налоговые вычеты, которые вы применили к доходам.
- в поле 140 – начисленный НДФЛ со всех доходов,
- в поле 141 – НДФЛ с дивидендов.
- в поле 150 – фиксированные платежи иностранцев.
- в поле 160 – удержанный НДФЛ за полугодие 2021 года: январь – июнь 2021 года.
- в поле 170 – неудержанный НДФЛ с выплаченных доходов.
- в поле 180 – излишне удержанный НДФЛ.
- в поле 190 – возвращенный налог.
Если есть доходы, не связанные с оплатой труда, например, матпомощь, ее по строке 112 не указывайте.
Больничные за первые три дня включают в эту строку 112 на основании письма ФНС от 01.12.2020 № БС-4-11/19702@.
Заполнения формы 6-НДФЛ за полугодие 2021 года на примере — образец для скачивания
Все работодатели, платящие НДФЛ с доходов своих работников, по окончании первых шести месяцев года обязаны подготовить расчет сумм налога по форме 6-НДФЛ — срок сдачи отчета за полугодие 2021 года до 2 августа включительно (31 июля выпадает на выходной, поэтому последний день подачи переносится).
В статье на примере рассмотрен процесс заполнения данного отчета работодателем (организацией с 5-тью работниками), рассмотрен случай предоставления отпуска, оформления больничного в расчетном периоде. Скачать актуальный бланк 6-НДФЛ и образец его заполнения за 2 квартал 2021 можно внизу статьи в удобном для форматирования формате excel.
- Какую форму 6-НДФЛ заполнять за полугодие 2021 года
- Сроки и порядок сдачи
- Как оформить расчет за 6 месяцев
- Пошаговая инструкция по заполнению
- Пример заполнения
- Скачать бланк и образец
Какую форму 6-НДФЛ заполнять за полугодие 2021 года
В 2021 года применяется новая форма расчета 6-НДФЛ в соответствии с Приказом ФНС России от 15.10.2020 №ЕД-7-11/753@. Впервые ее заполнять нужно было за 1 квартал 2021 (образец заполнения отчета за 1 квартал 2021).
Форма значительно обновилась — поменялись местами разделы, изменилось их содержание, формулировки, немного обновился титульный лист.
Об изменениях в новой форме читайте в этой статье.
Сроки и порядок сдачи
Сдавать расчет нужно в ФНС, где организация или ИП стоят на учете.
Заполняют форму все юридические лица и индивидуальные предприниматели, выступающие в роли налогового агента по отношению к своим сотрудникам — то есть те, кто платит за работников подоходный налог 13% с доходов (зарплаты и прочих выплат).
Срок подачи — до конца месяца, следующего за отчетным периодом. За полугодие 6-НДФЛ нужно сдать до 31 июля 2021 включительно, однако в связи с выпадением этого дня на субботу, крайний срок сдачи отчета переносится на понедельник 2 августа 2021.
Форма 6-НДФЛ сдается:
- в электронном виде — если работников 10 и более;
- в любом виде — если работников 9 и менее.
Как оформить расчет за 6 месяцев
Расчет за полугодие 2021 отражает данные о:
- работодателе;
- числе работников;
- НДФЛ, удержанном и уплаченном за последние 3 месяца (с апреля по июнь включительно);
- сроках уплаты налога и соответствующих суммах, попавших в последние 3 месяца (апрель, май, июнь);
- НДФЛ, возвращенном сотрудникам за 2 квартал;
- начисленном доходе с начала года (за первые 6 месяцев);
- исчисленном, удержанном и не удержанном налоге с начала года (за полугодие).
За полугодие 2021 заполнить нужно:
- титульный лист;
- раздел 1 — данные за 2 квартал: апрель, май, июнь (данные приводятся в обобщенном и детальном виде);
- раздел 2 — данные с начала года: за период с января по июнь 2021 включительно (сведения приводятся в обобщенном виде).
Расчет 6-НДФЛ за полугодие заполнить нужно, если была хотя бы одна выплата в отношении работника за первые 6 месяцев 2021 года.
Пошаговая инструкция по заполнению
Заполнение титульного листа формы 6-НДФЛ за полугодие:
По месту нахождения
Поле остается пустым, если в первые 6 месяцев 2021 года не проводилась реорганизация, ликвидация организации, лишение полномочий или закрытие ОП.
ИНН/КПП реорганизованной/ ликвидированной организации (ОП)
Расчет составлен на
Заполнение раздела 1 формы 6-НДФЛ за полугодие 2021 (данные за 2 квартал — период с апреля по июнь включительно):
- 182 1 01 02010 01 1000 110 — для 13% (доход в пределах 5 млн. руб.);
- 182 1 01 02080 01 1000 110 — для 15% (удерживается с дохода свыше 5 млн. руб. — введена с 2021 года).
Если суммарный доход у работника превысил 5 млн. руб. с начала года, то ставка НДФЛ повышается до 15 %.
Детализация этой суммы приводится в строках 021 и 022, где показывается каждый отдельный платеж по НДФЛ, совершенный в последние три месяца.
Дата удержания подоходного налога:
- с заработной платы — день выдачи денег;
- с аванса за первую половину месяца — день выдачи зарплаты за вторую половину месяца;
- компенсация за отпуск при увольнении — последний рабочий день уволенного;
- выходное пособие — последний рабочий день уволенного;
- больничное пособие — день выдачи пособия;
- отпускные — день выдачи отпускных;
- премии — день их фактической выплаты.
Важно:
Срок перечисления для подоходного налога зависит от вида дохода:
Контрольное соотношение:
Контрольное соотношение:
Заполнение раздела 2 расчета 6-НДФЛ за полугодие 2021 (приводятся данные за период с 01.01.2021 по 30.06.2021):
Дата начисления для различных видов дохода:
- зарплата, ежемесячные премии — последнее число расчетного месяца, за который начислен доход;
- квартальные, годовые премии — день выплаты дохода;
- аванс — последнее число месяца, в котором выплачен аванс;
- все выплаты при увольнении — последний рабочий день уволенного;
- больничное пособие — день выплаты дохода;
- отпускные — день выплаты.
Важно:
- Заработная плата за декабрь 2020 не попадает в раздел 2 расчета 6-НДФЛ за полугодие, так как ее дата начисления — 31 декабря 2020.
- Заработная плата за июнь 2021 попадает в раздел 2 расчета 6-НДФЛ за полугодие, так как ее дата начисления — 30 июня 2021, то есть входит в период с 1 января по 30 июня 2021.
Важно:
Пример заполнения
Рассмотрим пример заполнения формы 6-НДФЛ за первые 6 месяцев 2021 года.
- налоговый агент — российская организация ООО «Альянс»;
- 5 работников, все работают по трудовым договорам.
Данные по доходам за последние месяцы:
| Период | Вид дохода | Сумма | Дата начисления дохода | Дата выплаты дохода | НДФЛ | Дата удержания НДФЛ | Срок уплаты НДФЛ |
| Декабрь 2020 | Зарплата | 300000 | 31.12.2020 | 11.01.2021 | 39000 | 11.01.2021 | 12.01.2021 |
| Январь 2021 | Зарплата | 280000 | 31.01.2021 | 09.02.2021 | 36400 | 09.02.2021 | 10.02.2021 |
| Февраль | Зарплата | 330000 | 28.02.2021 | 09.03.2021 | 42900 | 09.03.2021 | 10.03.2021 |
| Март | Зарплата | 320000 | 31.03.2021 | 09.04.2021 | 41600 | 09.04.2021 | 10.04.2021 |
| Апрель | Зарплата | 330000 | 30.04.2021 | 07.05.2021 | 42900 | 07.05.2021 | 11.05.2021 |
| Май | Зарплата | 300000 | 31.05.2021 | 09.06.2021 | 39000 | 09.06.2021 | 10.06.2021 |
| Май | Отпускные | 20000 | 14.05.2021 | 14.05.2021 | 2600 | 14.05.2021 | 31.05.2021 |
| Июнь | Зарплата | 310000 | 30.06.2021 | 09.07.2021 | 40300 | 09.07.2021 | 12.07.2021 |
| Июнь | Больничные | 10000 | 21.06.2021 | 21.06.2021 | 1300 | 21.06.2021 | 30.06.2021 |
Заполнение раздела 1:
020 = 41 600 + 42 900 + 39 000 + 2 600 + 1 300 = 127 400 (НДФЛ с зарплаты за март входит, за июнь — не входит);
021 — 022:
- 41 600 (налог с з/п за за март) — 10.04.2021 (срок уплаты);
- 42 900 (налог с з/п за апрель) — 11.05.2021;
- 2 600 (налог с отпускных за май) — 31.05.2021;
- 39 000 (налог с з/п за май) — 10.06.2021;
- 1 300 (налог с больничных за июнь) — 30.06.2021.
Заполнение раздела 2:
- 110 = 280 000 + 330 000 + 320 000 + 330 000 + 300 000 + 20 000 + 310 000 + 10 000 = 1 900 000 (з/п за декабрь 2020 не входит, за июнь 2021 входит).
- 112 = 110 = 1 900 000.
- 140 = 1 900 000 * 13% = 247 000.
- 160 = 39 000 + 36 400 + 42 900 + 41 600 + 42 900 + 39 000 + 2 600 + 1 300 = 245 700 (НДФЛ с з/п за декабрь 2020 входит, за июнь — не входит).
Как заполнить 6‑НДФЛ в 2021 году и когда сдавать в ФНС
Порядок заполнения прописан в Приказе ФНС РФ от 15.10.2020 № ЕД-7-11/753. С 1 квартала 2021 года в состав расчета 6-НДФЛ войдет справка 2-НДФЛ приложением, отдельно ее сдавать больше не потребуется. Справка 2-НДФЛ раз в год заполняется отдельно на каждое физическое лицо, которому был выплачен доход, а 6-НДФЛ ежеквартально подается в целом по организации.
В квартальной отчетности отражается совокупный доход, выплаченный всем физическим лицам. Данные в разделе 1 формы 6-НДФЛ показываются за последние три месяца отчетного периода, в разделе 2 — нарастающим итогом с начала года. Справки о доходах и сумме налога заполняются один раз в год, с квартальными отчетами их сдавать не надо.
Представлять отчетность нужно по месту регистрации организации или ИП. На каждое обособленное подразделение представляется отдельный расчет 6-НДФЛ по месту его регистрации (письмо Минфина РФ от 19.11.2015 № 03-04-06/66970, письмо ФНС РФ от 28.12.2015 № БС-4-11/23129@).
Небольшим фирмам с численностью работников до 10 человек разрешается сдавать отчетность 6-НДФЛ на бумажном бланке.
Если численность превышает 10 человек, отчитаться придется в электронной форме. Эта норма применяется с 01.01.2020 в соответствии с поправками, внесенными в Налоговый кодекс Федеральным законом от 29.09.2019 № 325-ФЗ.
Легко и быстро отправить отчетность по телекоммуникационным каналам связи поможет система Экстерн.
Сроки сдачи 6-НДФЛ
Форму 6-НДФЛ необходимо сдавать не позднее последнего числа месяца, который следует за отчетным кварталом. А годовой расчет — не позднее 1 марта года, следующего за истекшим налоговым периодом (с учетом п. 2.ст. 230 НК в редакции Федерального закона от 29.09.2019 № 325-ФЗ).
С учетом выходных и праздничных дней в 2021 году предусмотрены следующие сроки отчетности:
- за 2020 год — не позднее 01.03.2021;
- за 1 квартал 2021 — до 30.04.2021;
- за полугодие — до 02.08.2021;
- за девять месяцев — до 01.11.2021.
Порядок заполнения 6-НДФЛ
Ниже вы найдете краткую инструкцию по заполнению 6-НДФЛ.
Форма 6-НДФЛ содержит титульный лист, два раздела и приложение.
Если организация сдает 6-НДФЛ за обособленные подразделения, на титульном листе нужно указывать КПП и ОКТМО таких подразделений. ИНН в любом случае ставится по головной организации.
Как заполнить Раздел 1 «Данные об обязательствах налогового агента»
В этом разделе нужно сгруппировать доходы за последние три месяца по датам получения. По каждой группе нужно отметить даты удержания налога и перечисления его в бюджет.
Так, в строке 020 указывается обобщенная сумма удержанного налога по всем работникам за последние три месяца, в строке 021 — дата, не позднее которой налог надо перечислить в бюджет, в строке 022 — обобщенная сумма удержанного налога к уплате. Строки 030-032 предусмотрены для сумм НДФЛ, которые вернули работникам.
Сумма в поле 020 должна быть равна сумме полей 022, которых должно быть столько же, сколько полей 021. Аналогичные правила предусмотрены для строк 030-032.
С 2021 года дату получения доходов физическим лицом, дату удержания налога и сумму фактически полученного дохода указывать не нужно.
Как заполнить Раздел 2 «Расчет исчисленных, удержанных и перечисленных сумм НДФЛ»
Во втором разделе следует показать обобщенную по всем физлицам сумму начисленного дохода, исчисленного и удержанного НДФЛ с начала налогового периода. Отдельными строками записываются суммы начисленных дивидендов, доходов по трудовым и гражданско-правовым договорам на выполнение работ (оказание услуг).
Раздел № 2 расчета 6-НДФЛ может размещаться на нескольких страницах, если в организации применяют разные ставки НДФЛ.
Приложение 1 «Справка о доходах и суммах налогов физлица»
Справка-приложение — это аналог 2-НДФЛ. Ее надо заполнять только при составлении расчета за полный год. Первый раз это надо будет сделать уже в марте 2022 года. В справке отразите информацию о доходах физлиц в прошлом году, о суммах НДФЛ начисленного, удержанного и уплаченного в бюджет, а также о неудержанных налогах.
Уточненный расчет
Уточненный расчет по форме 6-НДФЛ организации и ИП должны представить, если в первичном отчете обнаружены ошибки или указана недостоверная информация.
Признак уточненного расчета пишется на титульном листе в поле «номер корректировки» (001, 002, 003 и т п.). Уточненку можно сдавать без приложений со справкой. Но если изменения нужно внести в сведения из справок, придется сдавать весь расчет.
Ответственность
Для налоговых агентов предусмотрены следующие типы наказаний:
- несвоевременная сдача отчетности по НДФЛ грозит налогоплательщику штрафом в 1000 рублей. Штраф начисляется за каждый полный или неполный месяц задержки отчета (п. 1.2 ст. 126 НК РФ);
- при представлении отчета по НДФЛ через 10 дней после установленного срока ИФНС может заблокировать в банке счет организации или ИП (п. 3 ст. 76 НК РФ);
- за недостоверные сведения в форме 6-НДФЛ фирма заплатит 500 рублей (ст. 126.1 НК РФ);
- нарушив порядок представления отчета в электронной форме, компания будет оштрафована. Штраф составит 200 рублей.
6‑НДФЛ в 2021 году
Контур.Бухгалтерия — 14 дней бесплатно!
Кадровый учет и отчеты по сотрудникам, зарплата, пособия, командировочные и удержания в удобном бухгалтерском веб-сервисе
Сроки сдачи отчета 6-НДФЛ установлены п. 2 ст. 230 НК РФ. Сдать 6-НДФЛ за отчетный квартал нужно до последнего дня следующего месяца. Помните, что если последний день выпадает на выходной или праздник, срок сдачи откладывается на следующий ближайший рабочий день.
Кто и когда должен сдать отчет по 6-НДФЛ
Отчет 6-НДФЛ сдают каждый квартал и по итогам года все фирмы и ИП с работниками — налоговые агенты. В отчете отражают информацию о начисленном и удержанном с зарплаты НДФЛ.
Если зарплата не начислялась — нет обязанности удерживать налог на доход и сдавать отчет. Отправьте налоговой письмо о том, что не являетесь налоговым агентом, чтобы от вас не ждали отчет и не блокировали расчетный счет за опоздание.
Сроки сдачи 6-НДФЛ за год установлены п. 2 ст. 230 НК РФ. Расчеты за 1 квартал, полугодие и 9 месяцев сдавайте не позднее последнего дня месяца, следующего за отчетным периодом. Годовой расчет — до 1 марта года, следующего за отчетным.
- За 1 квартал 2021 — до 30 апреля 2021;
- За полугодие 2021 — до 2 августа 2021;
- За 9 месяцев 2021 — до 1 ноября 2021;
- За 2021 год — до 1 марта 2022.
Форму 6-НДФЛ представляют в налоговую инспекцию по месту учета. Это можно сделать в электронном виде через интернет. Бумажный вариант вправе сдавать только налоговые агенты, у которых в течение налогового периода численность лиц, получавших доходы, не превышала 10 человек.
Веб-сервис Контур.Бухгалтерия сам сформирует отчеты и проверит перед отправкой. Учет, налоги, зарплата, отчетность с отправкой через интернет в одном сервисе.
Новая форма расчета 6-НДФЛ в 2021 году

С отчета за 1 квартал 2021 года действует новая форма 6-НДФЛ, утвержденная приказом ФНС от 15.10.2020 № ЕД-7-11/753 . Отчет серьезно изменился как в структуре, так и в содержании. Теперь он включает:
- Титульный лист;
- Раздел 1 «Данные об обязательствах налогового агента»;
- Раздел 2 «Расчет исчисленных, удержанных и перечисленных сумм НДФЛ»;
- Приложение 1 «Справка о доходах и суммах налогов физлица» — аналог бывшей 2-НДФЛ.
На титульном листе в основном технические правки. А разделы 1 и 2 в новой форме, по сути, поменяли местами: теперь в разделе 1 отражается информация о суммах и сроках перечисления НДФЛ, а в разделе 2 — обобщенная информация. Еще одно очень важное изменение — включение справки 2-НДФЛ в состав расчета. Отдельно ее сдавать больше не нужно, а в составе расчета она заполняется один раз в год. Изменения в форме справки тоже есть. Рассмотрим порядок заполнения нового отчета.
Заполняем титульный лист
Титульный лист и порядок его заполнения практически аналогичен титульнику из предыдущей формы. Изменились только названия некоторых полей:
| Было | Стало |
|---|---|
| Период представления (код) | Отчетный период (код) |
| Налоговый период (год) | Календарный год |
| Форма реорганизации (ликвидации) (код) | Форма реорганизации (ликвидации) (код)/Лишение полномочий (закрытие) обособленного подразделения (код) |
| ИНН/КПП реорганизованной организации | ИНН/КПП реорганизованной организации/ИНН/КПП лишенного (закрытого) обособленного подразделения |
Также для лишения полномочий или закрытия обособленного подразделения ввели специальный код — «9».
Заполняем Раздел № 1
В первом разделе указываем сроки перечисления налога и суммы удержанного налога за последние три месяца. Например, в расчете за полгода это будут апрель, май и июнь. Рассмотрим по строкам.
- 010: указываем КБК по налогу. Посмотреть КБК по НДФЛ можно в справочнике Контур.Бухгалтерии.
- 020: обобщенная по всем работникам сумма налога, которую удержали за последние три месяца.
- 021: дата, не позднее которой удержанный налог надо перечислить в бюджет.
- 022: обобщенная сумма удержанного налога, которую надо уплатить в бюджет в дату, указанную в поле 021.
Обратите внимание! Сумма налога в поле 020 должна быть равна сумме значений всех полей 022. А полей 022 должно быть ровно столько же, сколько полей 021. Аналогичные правила действуют для возвращенного НДФЛ из полей 030–032.
- 030: указываем обобщенную сумму НДФЛ, которую вернули работникам в течение последних трех месяцев в соответствии со ст. 231 НК РФ.
- 031: указываем дату возврата.
- 032: указываем сумму возврата в каждую дату из поля 031.
Как видим, теперь не нужно указывать дату фактического получения дохода, дату удержания и сумму фактически полученного дохода. Часто именно в этих полях возникала путаница, которая наконец прекратится.

Заполняем раздел № 2
Во втором разделе обобщаются суммы начисленных доходов, исчисленных и удержанных налогов по всем физлицам. Данные приводятся с начала налогового периода нарастающим итогом. По каждой ставке НДФЛ заполняется отдельный раздел 2. Разберемся с порядком заполнения полей:
- 100: вписываем ставку налога. Если вы удерживаете НДФЛ по различным ставкам, то для каждой из них понадобится свой раздел 2.
- 105: КБК по НДФЛ. Узнать КБК можно в справочнике Контур.Бухгалтерии.
- 110: обобщенный по всем физлицам доход, начисленный с начала года. В поле 111 указываем данные по дивидендам, в поле 112 — по трудовым договорам, а в поле 113 — по договорам ГПХ на оказание услуг или выполнение работ. Сумма строк 111–113 должна быть равна строке 110.
- 120: указываем количество физлиц, получивших налогооблагаемый доход в отчетном периоде. Указывайте всех получателей дохода, а не только тех, с кем заключили трудовой или гражданско-правовой договор. Если один человек уволился и вновь устроился на работу, он считается за одного человека. Так же с физлицами, которые получают доходы, облагаемые по разным ставкам.
- 130: указываем обобщенную по всем физлицам сумму вычетов нарастающим итогом с 1 января.
- 140: указываем обобщенный исчисленный налог с начала года, а в строке 141 дополнительно выделяем налог с дивидендов.
- 150: вписываем обобщенную сумму фиксированных авансов, которые уменьшают сумму исчисленного налога из строки 140.
- 160: рассчитываем общую сумму удержанного налога с начала года.
- 170: отражаем не удержанные налоги.
- 180: отражаем налоги, удержанные излишне,
- 190: общая сумма налога, возвращенная налогоплательщикам в соответствии со ст. 231 НК РФ.
Из новых полей — 112, 113 и 190. Все остальное практически не изменилось по сравнению с Разделом 1 формы 6-НДФЛ, действовавшей в 2020 году.
Заполняем Приложение № 1 «Справка о доходах и суммах налога физического лица»
Справку заполняем только при составлении расчета за полный год. Первый раз это нужно сделать к марту 2022 года. В справке отражайте сведения о доходах физлиц в прошедшем году, о суммах НДФЛ, начисленного, удержанного и уплаченного в бюджет, а также о неудержанных налогах.
Справка включает в себя 4 раздела:
- Раздел 1 «Данные о физическом лице — получателе дохода». В нем укажите ИНН, ФИО, дату рождения и паспортные данные получателя дохода. В поле «Статус налогоплательщика» укажите соответствующий код: «1» — для резидентов РФ, «2» — для нерезидентов, «3» — для высококвалифицированных специалистов нерезидентов и т.п.
- Раздел 2 «Общие суммы дохода и налога по итогам налогового периода». Заполните столько разделов 2, сколько ставок применяли в отношении полученных физлицом доходов. Впишите ставку налога, общую сумму дохода без вычетов, исчисленную, удержанную и перечисленную сумму налога. Если часть налога была удержана излишне, занесите его в соответствующую строку.
- Раздел 3 « Стандартные, социальные и имущественные налоговые вычеты». Укажите сведения о вычетах, которые предоставляете вы как налоговый агент, и об уведомлениях, выданных налоговой. Впишите все коды вычетов и соответствующие суммы. Далее занесите информацию о налоговых уведомлениях.
- Раздел 4 «Сумма дохода, с которого не удержан налог, и сумма неудержанного налога». Тут указываем сумму доходов, с которых не удержали налог, и сумму исчисленного налога по соответствующей ставке.
В приложении к справке указываем сведения о доходах, начисленных и фактически полученных физлицом в денежной и натуральной формах, а также в виде материальной выгоды, и вычетах. Разделяйте их по месяцам.
Если расчет понадобится скорректировать, уточненную форму можно сдавать без приложений со справками. Если же нужно изменить сведения в справках, сдавать нужно весь расчет.
Веб-сервис Контур.Бухгалтерия сам сформирует отчеты и проверит перед отправкой. Учет, налоги, зарплата, отчетность с отправкой через интернет в одном сервисе.
Нулевой отчет 6-НДФЛ
Если вашим сотрудникам не начислялась и не выплачивалась зарплата, матпомощь или вознаграждения, нулевой отчет 6-НДФЛ подавать не нужно. Однако если налоговая не получит 6-НДФЛ в срок, она может заблокировать расчетный счет и выписать штраф за опоздание с отчетностью. Чтобы избежать этого, рекомендуем письменно уведомить налоговую, что в отчетном периоде вы не были налоговым агентом и не будете подавать 6-НДФЛ. Альтернатива — сдать нулевой 6-НДФЛ, налоговая его тоже примет.
Обратите внимание, что отчет формируется нарастающим итогом (с начала года), поэтому, если у вас была хотя бы одна выплата в первом квартале, то в третьем уже не может быть нулевой отчетности.
Штрафы по 6-НДФЛ
Штрафы за просрочку. Согласно п. 1.2 ст. 126 НК РФ, за каждый месяц (полный/неполный) просрочки налоговый агент (НА) должен заплатить 1 000 рублей, вне зависимости от периода в году. Просрочка начинается со дня, когда агент должен был сдать расчет по налогу. Например, вы просрочили подачу 6-НДФЛ на 2 месяца и 3 дня. Ваш штраф = 3 × 1 000 = 3 000 рублей.
Налоговая обычно не ждет результатов камеральной проверки и назначает штраф уже в течение 10 рабочих дней с даты начала просрочки. Кроме штрафов, налоговая может «заморозить» банковские счета и денежные операции должника — это произойдет, если опоздать со сдачей на 20 дней и более.
Кроме того, за несвоевременное представление могут оштрафовать ответственного работника на сумму 300-500 рублей.
Штрафы за ошибки. Если вы сдаете отчет вовремя, но с ошибками, за каждый «испорченный» отчет вам полагается штраф в размере 500 рублей. Однако если налоговые инспекторы увидят ошибку, но вы успеете подать корректный отчет, штраф на вас не наложат. С 2017 года вам также могут простить ошибки в некоторых случаях: например, если вы не занизили налог, не создали неблагоприятных последствий для бюджета или не нарушили права физлиц.
К ответственности могут привлечь не только всю организацию, но и ответственных сотрудников — руководителя, бухгалтера. Должностным лицам грозит штраф от 300 до 500 рублей.
Штраф за отчет на бумаге. Если организация или предприниматель, которые не имеют права отчитываться в бумажном виде, подадут 6-НДФЛ на бумаге, их могут оштрафовать на 200 рублей. Напомним, что на бумаге могут отчитываться работодатели, у которых количество лиц, получавших доход, 10 человек или менее.
Легко готовьте и сдавайте через интернет 6-НДФЛ с помощью онлайн-сервиса Контур.Бухгалтерия. Декларация формируется автоматически на основе бухучета и проходит проверку перед отправкой. Избавьтесь от рутины, сдавайте отчеты и пользуйтесь поддержкой экспертов нашего сервиса. Первые две недели новые пользователи работают в сервисе бесплатно. Для новых ООО подарок — 3 бесплатных месяца работы и отправки отчетности.
Обзор новой формы 6-НДФЛ, применяемой с 2021 года
Приказом ФНС от 15.10.2020 N ЕД-7-11/753@ утверждена новая форма 6-НДФЛ, применяемая с отчетности за 1-й квартал 2021 года. Рассмотрим 6-НДФЛ в 2021 году, какие изменения внесены и образец заполнения за 1 квартал.
Состав новой 6-НДФЛ
В состав нового отчета 6-НДФЛ в 2021 году входит:
- Титульныйлист
- Раздел 1 «Данные об обязательствах налогового агента» (похоже на данные, содержащиеся в Разделе 2 текущей версии 6-НДФЛ ). При этом при указании сумм удержанного налога более не указываются дата получения дохода и сумма дохода, с которого он был удержан. Для операции возврата налога указывается каждая сумма возврата и дата.
- Раздел 2 «Расчет исчисленных, удержанных и перечисленных сумм налога на доходы физических лиц» (похоже на данные, содержащиеся в Разделе 1 текущей версии 6-НДФЛ ).
- Приложение №1 . Справка о доходах и суммах налога физического лица (совпадает с текущей версией 2-НДФЛ ) – заполнять данное приложение необходимо будет только в годовом 6-НДФЛ .
Рассмотрим подробнее новые правила заполнения 6-НДФЛ .
Инструкция по заполнению 6-НДФЛ в 1С ЗУП 3 на примере
Новая форма 6-НДФЛ , применяемая с 2021 г., заполняется в ЗУП 3, начиная с релизов 3.1.14.369 и 3.1.16.108.
Для ее создания следует в 1С-Отчетности ( Отчетность, справки ) выбрать отчет 6-НДФЛ с 2021 г.
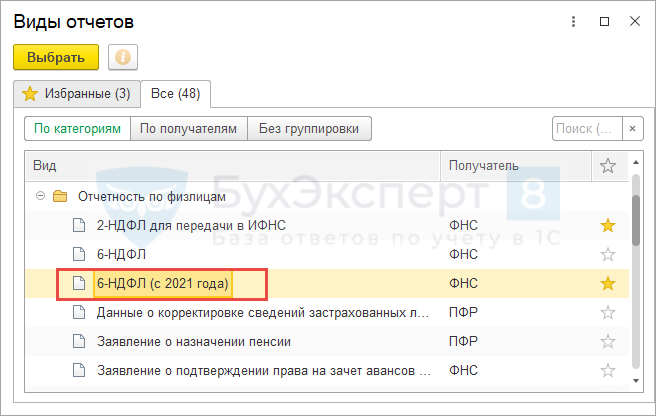
Начиная с ЗУП 3.1.14.433/3.1.17.94 в 6-НДФЛ (с 2021 года) появилась возможность формировать отчеты сразу по нескольким подразделениям.
Данные в Разделе 1 отчета 6-НДФЛ
Раздел 1 заполняется теперь в разрезе нового поля – КБК при возникновении 15%-го НДФЛ.
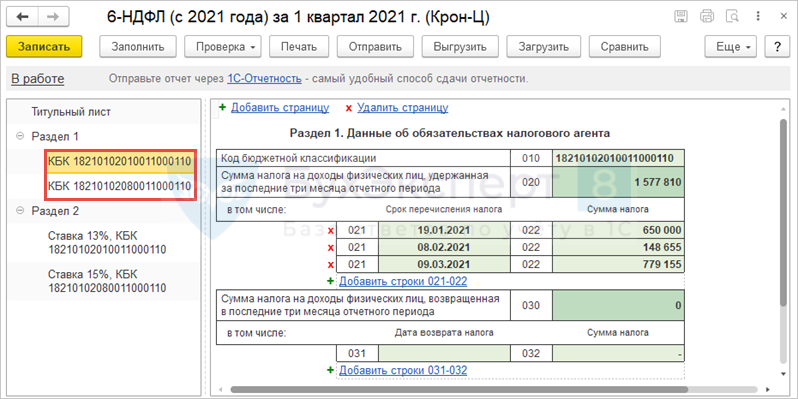
Рассмотрим заполнение некоторых полей.
В поле 020 – показывается обобщенная по всем физическим лицам сумма налога, удержанная за последние три месяца отчетного периода. Это суммы, удержанные В течение трех месяцев.
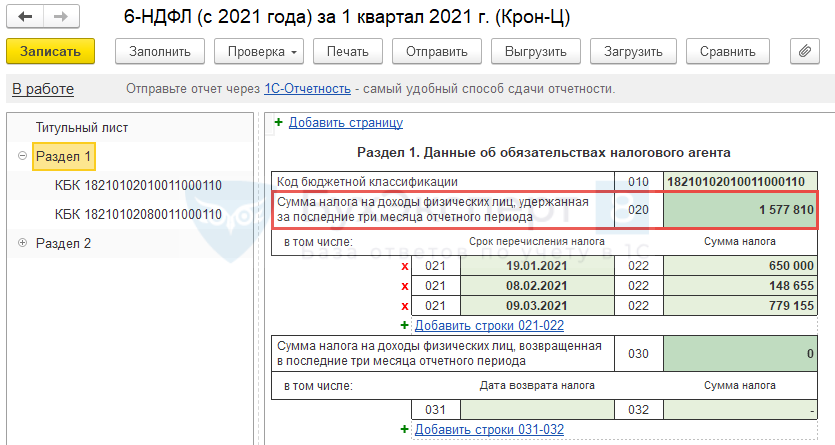
В поле 021 – указывается дата, не позднее которой должна быть перечислена удержанная сумма налога. Это срок, не позднее которого следует перечислить НДФЛ, т.е. не фактическая дата перечисления НДФЛ, а планируемая. Пример заполнения:
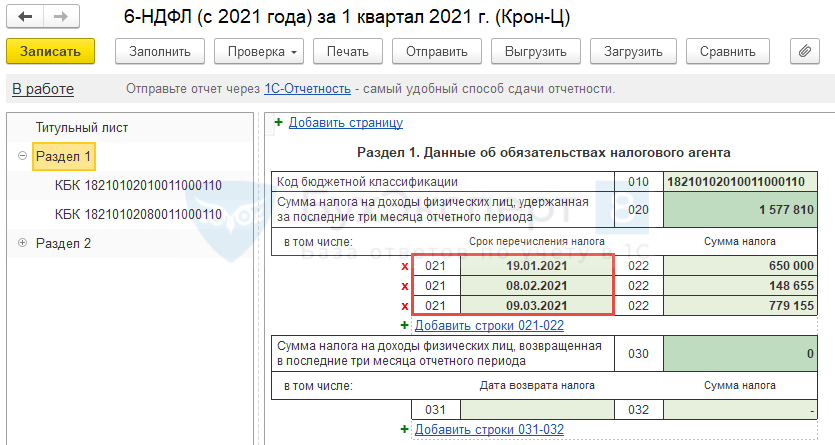
Срок перечисления определяется стандартно – не позднее следующего дня после выплаты. Исключение – больничные и отпускные, срок перечисления по которым – не позднее последнего дня месяца, в котором они выплачены.
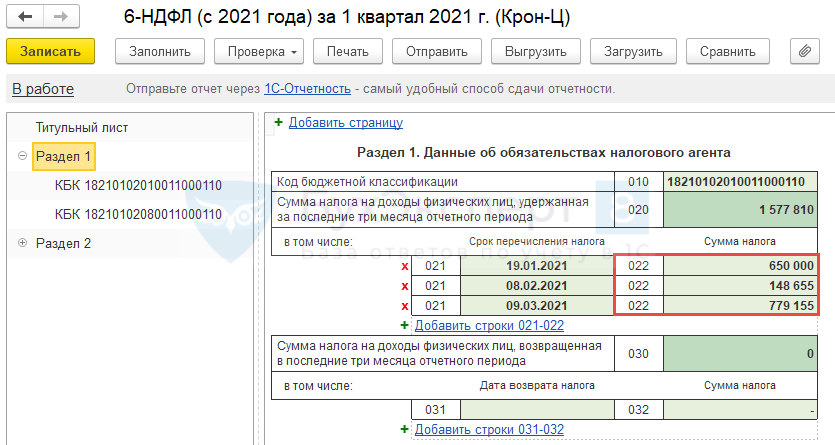
В поле 022 – отражается обобщенная сумма удержанного налога, подлежащая перечислению в указанную в поле 021 дату.
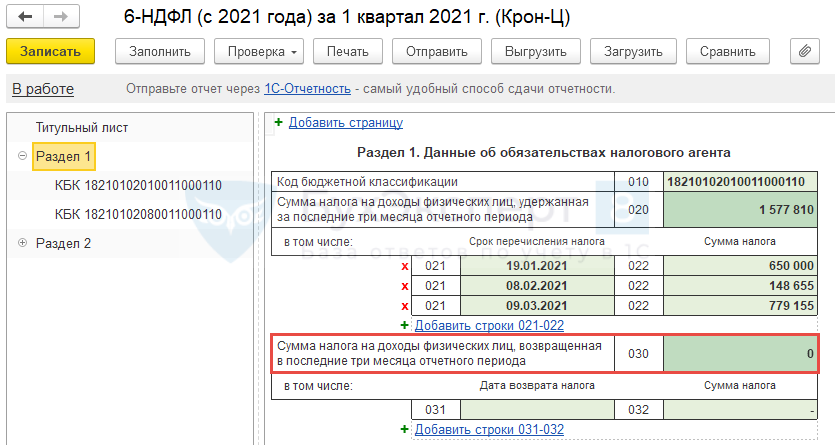
В форме 6-НДФЛ , применяемой до 2021 г., возврат НДФЛ показывался только в Разделе 1 общей суммой, а в Разделе 2 – нет. В новой же 6-НДФЛ дается более детальная расшифровка по возврату. Так, в поле 030 показывается общая сумма налога, возвращенная налоговым агентом налогоплательщикам в соответствии со ст. 231 НК РФ, за последние три месяца отчетного периода.
В поле 031 – дата, в которую налоговым агентом произведен возврат налогоплательщикам налога в соответствии со ст. 231 НК РФ.

В текущих версиях ЗУП 3 для 031 строки реализовано ее автозаполнение, однако существует ошибка, препятствующая корректному заполнению данных — Вывод ошибочной даты возврата НДФЛ в разделе 1 отчета 6-НДФЛ (с 2021 года) в ЗУП 3.
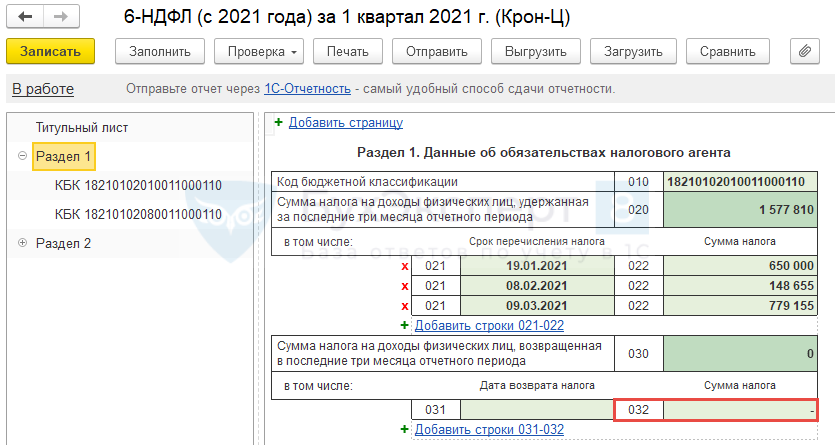
В поле 032 – сумма налога, возвращенная налоговым агентом налогоплательщикам в соответствии со ст. 231 НК РФ, в указанную в поле 031 дату.
Данные в Разделе 2 отчета 6-НДФЛ
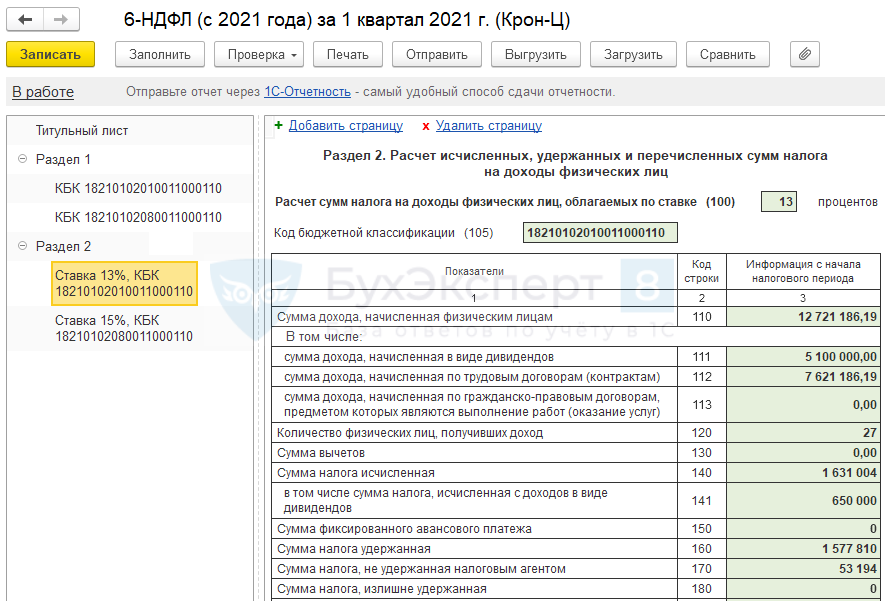
Раздел 2 отчета 6-НДФЛ заполняется также, как и Раздел 1 в новом разрезе – по КБК .
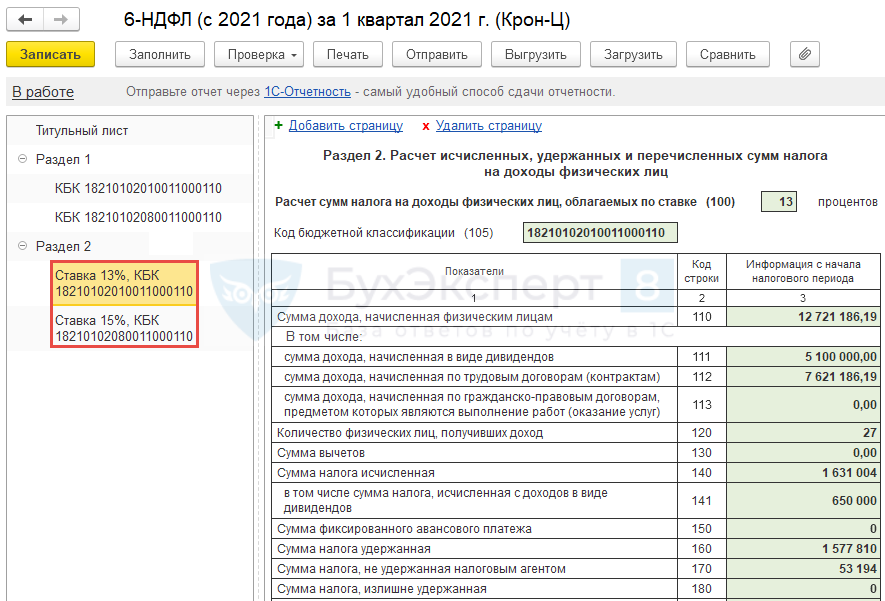
Информация Раздела 2 новой редакции 6-НДФЛ похожа на данные, которые отражаются в Разделе 1 действующей версии отчета.
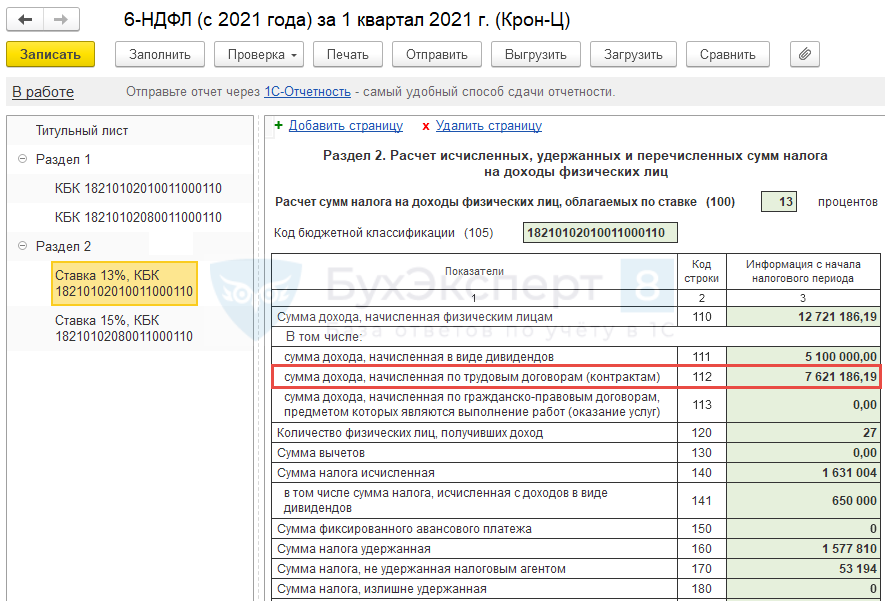
Здесь из нового — это то, что в отчете заполняется отдельная строка по суммам доходов, начисленных по трудовым договорам ( строка 112 ).
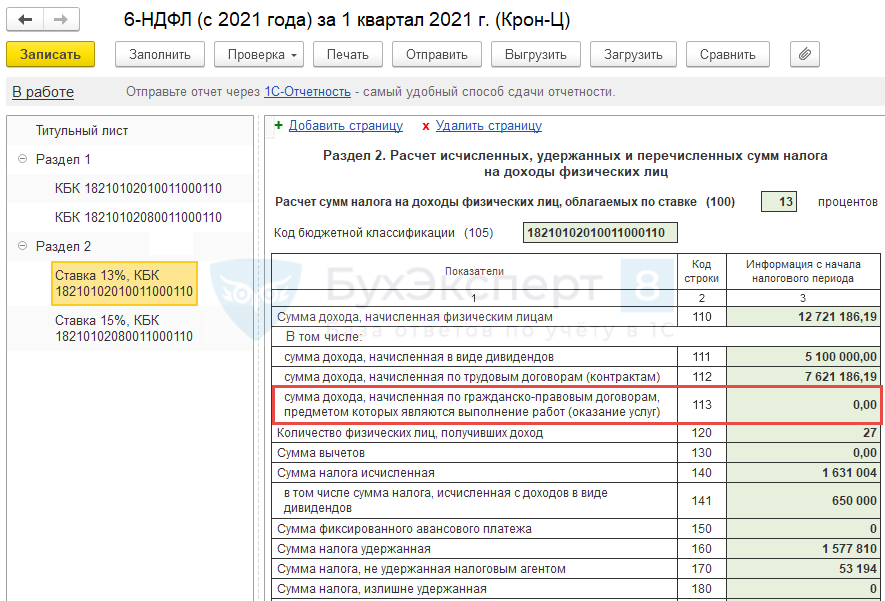
и по суммам доходов, начисленных по договорам ГПХ за выполнение работ (оказание услуг) ( строка 113 ).
Подробнее о заполнении Раздела 2 :
Приложение №1 к годовому отчету 6-НДФЛ (замена 2-НДФЛ)
В ЗУП 3 автозаполнение Приложения №1 с превышения и при реорганизации (ликвидации) организации, закрытия обособки пока не реализовано.
Приложение №1 подлежит заполнению при составлении 6-НДФЛ за календарный год или при реорганизации (ликвидации) организации/лишении полномочий (закрытии) обособленного подразделения. Приложение №1 почти полностью копирует применяющуюся сейчас 2-НДФЛ .
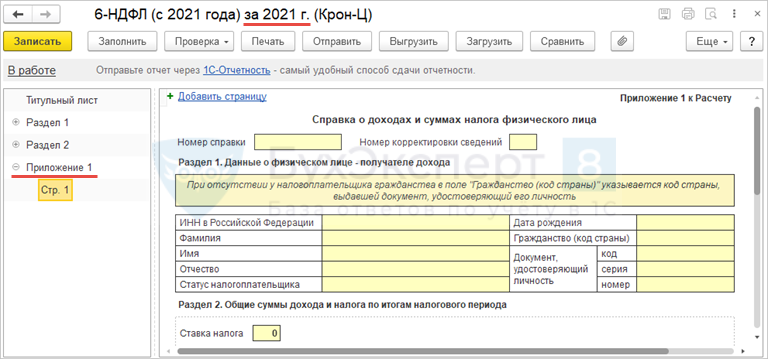
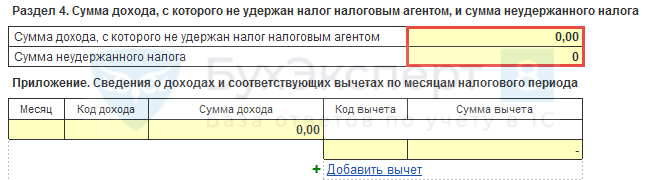
В Справке добавлен Раздел 4 , где выводится сумма дохода, с которой не удержан НДФЛ и сама сумма неудержанного налога.
Мы рассмотрели введенные изменения 6-НДФЛ в 2021 году.
См. также:
После оформления подписки вам станут доступны все материалы по 1С:ЗУП, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Обновлен обзор новой формы 6-НДФЛ, применяемой с 2021 годаПриказом ФНС от 15.10.2020 N ЕД-7-11/753@ утверждена новая форма 6-НДФЛ.
- Обзор новой формы 4-ФСС, применяемой с 2021 годаРазработан проект новой формы 4-ФСС. Планировалось, что она будет применяться.
- Обзор новой формы РСВ, применяемой с 2020 годаПриказом ФНС от 15.10.2020 N ЕД-7-11/751@ утверждена новая форма РСВ.
- Создание новой базы 1С по новой организацииДобрый день! Бухг. проф редакция 3.0 (3.0.69.35) ОСНО При создании.
Карточка публикации
| Разделы: | Законодательство (ЗУП), Зарплата (ЗУП), Кадры (ЗУП), Настройки (ЗУП) |
|---|---|
| Рубрика: | 1С ЗУП 8.3 / 6- НДФЛ / Отчетность по НДФЛ |
| Объекты / Виды начислений: | 2-НДФЛ для передачи в ИФНС, 6-НДФЛ |
| Последнее изменение: | 15.06.2021 |
ID задана и содержит ID поста $termini = get_the_terms( $post->ID, ‘post_tag’ ); // так как функция вернула массив, то логично будет прокрутить его через foreach() foreach( $termini as $termin )< echo '' . $termin->name . »; > /* * Также вы можете использовать: * $termin->ID — понятное дело, ID элемента * $termin->slug — ярлык элемента * $termin->term_group — значение term group * $termin->term_taxonomy_id — ID самой таксономии * $termin->taxonomy — название таксономии * $termin->description — описание элемента * $termin->parent — ID родительского элемента * $termin->count — количество содержащихся в нем постов */ —>


(9 оценок, среднее: 4,89 из 5)
Досрочное расторжение договора аренды: сложные случаи, анализ споров в судах

Дом малютки рязань официальный сайт фото детей на усыновление
