В каких случаях возврат товара облагается ндс
Возврат товаров. Как не запутаться с вычетом НДС
Как известно, покупатель был, есть и будет всегда прав. Он имеет право вернуть продавцу купленный товар и требовать возврата уплаченных денег.
Но и права продавца закон не ущемляет: по возвращенным товарам он может заявить вычет НДС.
Оформляем возврат товара – возможны варианты
НДС по возвращенным товарам (работам, услугам) продавец может принять к вычету. Если покупатель вернул не все товары, то НДС принимают к вычету только в части стоимости «вернувшихся» товаров.
Обратите внимание: вычет нужно применить не позднее одного года с момента возврата товара (п. 4 ст. 172 НК РФ).
Ранее существовало два способа оформления возврата товара.
- Возврат на основании корректировочного счета-фактуры. Если покупатель не успевал принять на учет возвращаемый товар, то продавец выставлял ему корректировочный счет-фактуру на разницу, равную стоимости возвращенного товара или его части. НДС по возвращенным покупателем товарам, продавец принимал к вычету на основании этого корректировочного счета-фактуры.
- Обратная реализация. Если покупатель успевал принять на учет возвращаемый товар, он имел право отразить возврат как обычную реализацию. При этом он выставлял бывшему продавцу счет-фактуру, зарегистрировав ее в книге продаж. На основании этого счета-фактуры бывший продавец мог принять к вычету НДС по возвращенным товарам.
Оформляем возврат товара корректировочным счетом-фактурой
С 1 апреля 2019 года продавцы не оформляют возврат как обратную реализацию, если покупатель успел поставить приобретенный товар на учет. С этой даты они выставляет покупателю корректировочный счет-фактуру, причем независимо от того, был поставлен возвращаемый товар на учет до 1 апреля 2019 года или после. То есть теперь через корректировочный счет-фактуру нужно оформлять любой возврат товара (постановление Правительства РФ от 19 января 2019 г. № 15).
Для корректировки отгрузки продавец и покупатель обязаны согласовать ее документально. Например, заключить соответствующее соглашение или договор, либо оформить первичный документ, подтверждающий согласие обеих сторон на изменение условий сделки.
Если допсоглашения или договора на изменение стоимости отгрузки не будет, продавец не сможет принять к вычету НДС даже при наличии корректировочного счета-фактуры. Равно как и не сможет принять к вычету НДС при отсутствии корректировочного счета-фактуры.
А вот если возврат оформить «обратным» договором поставки или купли-продажи, налог по счету-фактуре «бывшего» покупателя (а теперь продавца) можно будет принять к вычету на общих основаниях (письмо Минфина России от 10 апреля 2019 г. № 03-07-09/25208).
Не позднее 5 календарных дней с момента подписания дополнительного соглашения продавец выставляет покупателю корректировочный счет-фактуру.
Как заполнить корректировочный счет-фактуру
Если на дату возврата товара продавец уже уплатил в бюджет НДС, начисленный с отгрузки, он вправе принять его к вычету при одновременном соблюдении следующих условий:
- в учете проведена корректировка в связи с возвратом;
- с момента возврата товара не прошло одного года.
Продавец принимает НДС к вычету в размере разницы между суммами налога, исчисленными до и после возврата товара. Основанием для этого будет корректировочный счет-фактура. Представлять уточненную декларацию по НДС за тот период, когда состоялась отгрузка, ему не нужно.
В аналогичном порядке исполнитель работ может принять к вычету НДС, уплаченный при выполнении работ или оказании услуг, если заказчик от них откажется (п. 5 ст. 171 НК РФ).
Оформляем возврат товара как реализацию
Если же передача покупателем продавцу ранее приобретенного у него и принятого на учет товара является, по сути, дальнейшей перепродажей, то покупатель вправе выставить продавцу счет-фактуру (п. 3 ст. 168 НК РФ). В таком случае стороны должны заключить договор купли-продажи или договор поставки, по которому покупатель выступает продавцом товаров, а бывший продавец – покупателем.
На основании такого договора бывший покупатель отражает в своем учете возврат товара как обычную реализацию. Выставленный в общеустановленном порядке бывшему продавцу счет-фактуру покупатель регистрирует в книге продаж. НДС по возвращенным товарам бывший продавец может принять к вычету на основании этого счета-фактуры (письмо Минфина России от 10 апреля 2019 года № 03-07-09/25208).
Читайте в бераторе

Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Вернули товар: как быть с НДС?
Не так давно сотрудники финансового ведомства выпустили письма, в которых практически досконально объяснили бухгалтерам, как нужно поступать в случаях возврата товара покупателем. Может быть, эти документы поставят точку в затянувшемся споре между чиновниками и счетными работниками?
При возврате товара (в том числе в течение действия гарантийного срока) суммы НДС, предъявленные покупателю продавцом и уплаченные последним в бюджет, подлежат вычету (п. 5 ст. 171 НК РФ). Его производят в полном объеме после того, как в учете будут отражены корректирующие проводки, связанные с возвратом товаров (п. 4 ст. 172 НК РФ). В своем письме от 7 марта 2007 г. № 03-07-15/29 чиновники рассмотрели несколько ситуаций, связанных с возвратом товара.
Возвращается товар, не принятый на учет покупателем – плательщиком НДС
Такая ситуация возможна тогда, когда условия договора купли-продажи выполнены ненадлежащим образом или не выполнены вообще. Такую операцию нельзя рассматривать как обратную реализацию. В данном случае понадобится оформленное надлежащим образом соглашение, акт, другой документ, который подтверждал бы факт расторжения договора.
Действия продавца. Продавец на дату принятия на учет товаров, возвращенных покупателем, должен внести исправления в оба экземпляра счетов-фактур (свои и покупателя), выставленные при отгрузке товаров. Поступить так позволяет пункт 29 Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж, утвержденных постановлением Правительства Российской Федерации от 2 декабря 2000 г. № 914. Откорректировать следует количество, стоимость отгруженных товаров, дополнительно указать количество и стоимость возвращенных товаров. Исправления должны быть заверены подписью руководителя и печатью фирмы-продавца с указанием даты внесения исправлений.
Счет-фактура, зарегистрированный в книге продаж при отгрузке товаров, регистрируется в книге покупок в части стоимости возвращенных товаров по мере возникновения права на налоговые вычеты в порядке, установленном статьей 172 Налогового кодекса.
Заметим, продавец оформляет прием возвращаемого товара накладной. Ее составляют в двух экземплярах, один из которых прикладывается к товарному отчету, другой передается покупателю.
Действия покупателя. Что касается покупателя, то оснований для регистрации счета-фактуры в книге покупок у покупателя, и, соответственно, для применения им вычетов сумм налога нет. Но вот предъявить поставщику акт по форме № ТОРГ-2 и претензию на сумму брака следует. Кроме того, не помешает и расходная накладная на возврат товара. Ее унифицированная форма не утверждена, поэтому не возбраняется разработать свою (пример на следующей странице).
Возвращается товар, принятый на учет покупателем, являющимся плательщиком НДС
Это возможно, если покупатель возвращает товар, когда условия договора исполнены надлежащим образом, к примеру, если у покупателя нет возможности перепродать товар вследствие падения спроса, прекращения деятельности. Иногда такие условия прописывают непосредственно в договоре купли-продажи. В данном случае у сторон нет правовых основ для расторжения договора. Поэтому возврат рассматривают как передачу товара в рамках нового договора купли-продажи. Другими словами, речь идет об обратной реализации, которая подлежит налогообложению НДС. Значит, бывший покупатель, возвращающий товар, обязан выставить бывшему продавцу счет-фактуру с выделенной в нем суммой НДС и второй экземпляр зарегистрировать в книге продаж (п. 3 ст. 168, п. 3 ст. 169 НК РФ, п. 16 Правил). Счет-фактура, полученный продавцом товаров от покупателя, подлежит регистрации в книге покупок по мере возникновения права на налоговые вычеты в порядке, установленном статьей 172 Налогового кодекса. Надо сказать, что вышеназванную позицию поддерживает и «свежеиспеченное» письмо Минфина России от 3 апреля 2007 г. № 03-07-09/3.
Товар возвращают физические лица и другие лица, не являющиеся плательщиком НДС
Индивидуальные предприниматели и фирмы, не являющиеся плательщиками НДС, не выставляют счетов-фактур. Исключений из общего порядка применения вычетов НДС при возврате товаров такими лицами нет. Поэтому счет-фактуру, выставленный продавцом при отгрузке товаров, после внесения в него соответствующих исправлений, следует зарегистрировать в книге покупок в порядке, аналогичном порядку для возврата не принятых на учет товаров плательщиками НДС.
Обратите внимание: в 2005 году финансисты высказывали абсолютно противоположное мнение (письмо Минфина России от 14 июля 2005 г. № 03-04-11/ 162). А именно: принимать к вычету сумму НДС по товарам, которые возвращают неплательщики НДС, было нельзя. Для этого, по мнению чиновников, не было оснований. Ведь, согласно статье 169 Налогового кодекса, документом, служащим основанием для принятия к вычету сумм НДС, является счет-фактура. А их выставляют лишь плательщики данного налога (п. 3 ст. 169 НК РФ).
Продавец (для которого налоговый период – календарный месяц) отгрузил покупателю в январе 2007 года партию товаров в количестве 100 единиц общей стоимостью 1180 руб. (в том числе НДС – 180 руб.). Из этой партии товаров в феврале 2007 года 30 единиц товара стоимостью 354 руб. (в том числе НДС – 54 руб.) возвращено продавцу.
В данном случае счет-фактуру, выставленный продавцом при отгрузке товаров на 100 единиц и зарегистрированный им в книге продаж в налоговом периоде за январь 2007 года, следует зарегистрировать в книге покупок продавца в периоде внесения в счет-фактуру соответствующих исправлений в следующем порядке:
– в графах 5, 5а и 5б следует указать наименование, ПНП и КПП продавца;
– в графе 7 следует указать стоимость принятого на учет возвращенного товара с учетом налога на добавленную стоимость (30 единиц стоимостью 354 руб., включая НДС);
– в графе 8а следует указать стоимость принятого на учет возвращенного товара без налога на добавленную стоимость (300 руб.);
– в графе 8б следует указать сумму налога на добавленную стоимость, относящуюся к стоимости возвращенного товара (54 руб.).
У покупателя при наличии исправленного счета-фактуры в книге покупок отражаются следующие данные:
– в графе 7 указывается стоимость принятого на учет товара с учетом налога на добавленную стоимость (70 единиц стоимостью 826 руб., включая НДС);
– в графе 8а указывается стоимость принятого на учет товара без налога на добавленную стоимость (700 руб.);
– в графе 8б следует указать сумму налога на добавленную стоимость, относящуюся к стоимости принятого на учет товара (126 руб.).
В случае возврата покупателем всей партии товаров (то есть 100 ед.), указанных в счете-фактуре, зарегистрированном продавцом в книге продаж в установленном порядке, в графах 7 – 8б книги покупок продавца указывают стоимость принятых на учет товаров в количестве 100 ед., возвращенных покупателем, и соответствующая ей сумма НДС.
Дополним условия примера следующими данными: себестоимость отгруженного товара – 800 руб., себестоимость возвращенного товара – 240 руб.
В бухгалтерском учете на момент реализации товара будут сделаны записи:
Дебет 62 Кредит 90-1
– 1180 руб. – признана выручка от реализации товара:
Дебет 90-3 Кредит 68
– 180 руб. – начислен НДС при реализации товара;
Дебет 90-2 Кредит 41
– 800 руб. – списана себестоимость реализованного товара;
Дебет 68 Кредит 51
– 180 руб. – перечислен НДС в бюджет.
На момент возврата товара записи таковы:
Дебет 62 Кредит 90-1 сторно
– 354 руб. – сторнирование записей на сумму выручки от продажи возвращенного товара;
Дебет 90-2 Кредит 41 сторно
– 240 руб. – сторнирование записей на сумму себестоимости возвращенного товара;
Дебет 90-3 Кредит 68 сторно
– 54 руб. – сторнирование записей на сумму НДС по возращенному товару.
Возврат товара поставщику в 2021 году: НДС
- Возврат товара в 2020-2021 годах
- Когда возврат будет обратной реализацией
- Возврат товаров: разница в бухучете
- Обычный возврат
- Обратный выкуп
- Итоги
Возврат товара в 2020-2021 годах
Итак, с 2019 года НДС при возврате товара поставщику предписано оформлять по следующим правилам:
- Продавец составляет корректировочный счет-фактуру и регистрирует его в книге покупок.
- Покупатель счет-фактуру больше не составляет, а регистрирует в книге продаж корректировочный счет-фактуру продавца (если успел принять НДС к вычету, если нет, то принимает вычет в невозвращаемой части).
Не важно, по какой причине происходит возврат. Так оформляют возврат и бракованного, и качественного товара, если он не соответствует договору. Если оформить возврат счетом-фактурой от покупателя (как это делали ранее, до 2019 года), продавец лишится вычета НДС. Такой же порядок действует, если покупатель не платит НДС из-за применения спецрежима (УСН, ЕНВД).
О вычетах НДС у продавца при возврате товаров рассказали эксперты КонсультантПлюс. Изучите материал, получив пробный доступ к системе К+ бесплатно.
Такие разъяснения приводит Минфин (посмотреть реквизиты писем вы можете по ссылкам выше). Но при этом делает следующее дополнение: если товар возвращается по договору купли-продажи, где стороны меняются местами, счета-фактуры выставляются как при реализации (см., например, письма Минфина от 15.05.2019 № 03-07-09/34582, № 03-07-09/34591).
Подробнее об оформлении счетов-фактур на возврат читайте в этой статье.
Когда возврат будет обратной реализацией
Как правило, при возврате товаров отдельный договор купли-продажи, в котором покупатель становится продавцом, а продавец — покупателем, никто не заключает. Поэтому так сразу представить себе ситуацию, о которой говорит Минфин, непросто.
Но даже если такого договора нет, обратная реализация может возникнуть. Посмотрите внимательно исходный договор. Нет ли в нем условия об обратном выкупе товаров продавцом? Например, если покупателю не удалось продать их до определенного времени. Это и есть обратная реализация, при которой покупатель должен составить счет-фактуру.
Здесь важен следующий момент. Чтобы не было претензий к вычету, в договоре стоит четко обозначить, что возврат товара производится обратной поставкой, в которой покупатель является продавцом, а продавец — покупателем. Тогда никаких оснований придраться к счету-фактуре (он будет не корректировочным, а обычным) у проверяющих не будет. Если такой конкретики в договоре нет, претензии возможны к любому оформлению сделки:
- Вы сделали корректировочный счет-фактуру, а налоговая говорит: «У вас обратный выкуп, нужен счет-фактура от покупателя» — и снимает вычет.
- Или наоборот, оформили обратную поставку, а контролеры вам: «У вас не написано об обратной поставке, сказано о возврате» — и вы также лишаетесь вычета и вынуждены идти в суд.
Так что сделайте ревизию своих договоров и при необходимости внесите в них изменения.
Кстати, обратный выкуп возможен не только в отношении нераспроданных качественных товаров, но и бракованных (письма Минфина от 15.05.2019 № 03-07-09/34582, № 03-07-09/34591).
Возврат товаров: разница в бухучете
Отличия возврата от обратного выкупа важны и для отражения операции в бухучете.
Обычный возврат
Возвращая товар, который был принят на учет, покупатель сделает следующие проводки:
- Дт 76 (не 62!) Кт 41 — на стоимость возврата;
- Дт 76 Кт 68 — на сумму НДС по корректировочному счету-фактуре.
Продавец должен сторнировать у себя:
- выручку: Дт 62 Кт 90 ;
- себестоимость: Дт 90 Кт 41 ;
- НДС: Дт 90 Кт 68 .
Обратный выкуп
Покупатель отражает реализацию товаров:
- Дт 62 Кт 90 — на сумму выкупа с НДС;
- Дт 90 Кт 41 — на стоимость возвращаемых товаров;
- Дт 90 Кт 68 — на сумму НДС.
Продавец, соответственно, приходует эти товары у себя в учете:
- Дт 41 Кт 60 — на стоимость возврата (выкупа);
- Дт 19 Кт 60 — на сумму НДС;
- Дт 68 Кт 19 — НДС к вычету.
Итоги
Порядок оформления возврата товаров поставщику изменился с 2019 года и теперь он един: поставщик составляет корректировочный счет-фактуру, а покупатель только накладную с пометкой «возврат товара». Счет-фактуру на возврат покупатель не оформляет. На основании корректировочного счета-фактуры продавец принимает НДС к вычету в периоде возврата товаров, а покупатель восстанавливает НДС.
Образец заполнения корректировочного счета-фактуры на возврат товаров поставщику см. здесь.
Как оформить и учесть возврат товара поставщику
Физические и юридические лица наделены правом вернуть продавцу приобретенный ранее товар, если на то есть основания. Возврат продукции важно правильно оформить и отразить в бухучете. Отношения между поставщиком и покупателем регулируются ГК РФ.
Законодательная база
Покупатель имеет право вернуть продукцию поставщику даже в том случае, если на ней нет брака и повреждений. Данное правило установлено статьей 421 ГК РФ. Существуют следующие основания для возврата:
- Отсутствуют все необходимые документы.
- Обнаружен дефект.
- Срок годности продукции истек.
- Поставщик прислал продукцию в меньшем, чем было обговорено, объеме, или был поставлен не тот товар (согласно статьям 466 и 468 ГК РФ).
- Неудовлетворительное качество продукции (статья 475 ГК РФ).
- Нет тары, если она должна быть (статья 482 ГК РФ).
При приемке товара покупатель должен тщательно осмотреть его. Если были обнаружены недочеты, оформляется возврат.
Порядок возврата товара при различных основаниях
Все случаи возврата товаров поставщику можно рассматривать как одну из трех частностей.
- Ненадлежащее качество, брак, несоответствие по ассортименту, комплекту или таре обнаружены при приемке – тогда возврат оформляется без передачи товара покупателю , он сразу же возвращается поставщику, так как приемки не происходит.
- Несмотря на обнаруженные недостатки, приемщик вынужден принять товар, зная, что придется оформлять возврат позднее. При этом продукция принимается покупателем на ответственное хранение.
- Плановые возвраты непроданной в срок продукции – так называемая обратная реализация.
Основания возврата принципиальны при оформлении операции. От них зависят используемые бухгалтерские проводки. Ключевой момент – успело ли право собственности перейти от поставщика к покупателю, или же еще нет.
Возврат некачественной продукции
Если покупатель обнаружил низкое качество товаров, он может выбрать один из нескольких путей:
- Возврат продукции с возвратом уплаченных средств.
- Возврат некачественных товаров для обмена их на качественные.
Процедура регулируется статьями 518 и 475 ГК РФ. Она отличается рядом нюансов:
- Если на продукции обнаружены несущественные недочеты, которые можно быстро исправить, для покупателя возможен только один вариант – возврат товара с целью устранения недостатков.
- Если дефект выявлен не на всей продукции, а лишь на части комплекта, заменяется только эта часть.
- Если товар приобретается ЮЛ с целью перепродажи (к примеру, продукция закупается розничным магазином), действовать будут только положения ГК РФ, а не Закон о защите прав потребителей. Порядок возврата, актуальный для розничных покупателей, в данном случае не применяется.
Возврат может быть осуществлен в течение срока гарантии или годности. Однако существуют исключения. Вернуть продукцию можно в течение 2 лет при следующих обстоятельствах:
- Покупатель может доказать, что деформация возникла до получения им товара (согласно статьям 471 и 477 ГК РФ).
- Если продукция не предполагает срока годности или срока гарантии.
Доказать наличие деформаций можно при помощи фото, видео и свидетельских показаний.
Оформление возврата некачественного товара
Если покупатель обнаружил какие-либо недочеты, он должен незамедлительно сообщить об этом поставщику. Данный порядок оговорен в статье 483 ГК РФ. Если никакого уведомления продавцу направлено не было, то он имеет право отказать в возврате.
ВАЖНО! Покупатель, согласно статье 514 ГК РФ, должен принять некачественную продукцию на ответственное хранение до ее фактического возврата. До этого момента именно он отвечает за сохранность товара.
Если поставщик согласен с предъявленными ему претензиями, составляются следующие документы:
- Акт об обнаруженных дефектах (может составляться по форме ТОРГ-2), в котором излагаются существующие претензии.
- Возвратная накладная на товар (может оформляться по форме ТОРГ-12).
Если дефекты незначительные, продукция возвращается для их устранения. Имеет смысл составить документ, в котором будет прописан срок исправления всех обнаруженных дефектов.
Если поставщик обязуется устранить дефекты в самое минимальное время, можно не оформлять возвратную накладную. Правило оговорено статьей 518 ГК РФ.
Поставщик может также отрицать низкое качество продукции. В этом случае необходимо доказать наличие дефектов при помощи следующих документов:
- Претензии.
- Уведомления поставщика о дате проведения экспертизы.
- Протокола о подготовке к экспертизе.
- Экспертного заключения.
ВНИМАНИЕ! Акт об обнаруженных дефектах, составленный в одностороннем порядке, не является доказательством низкого качества продукции. Но существует и исключение: в договоре между сторонами указано применение инструкции «О порядке приемки товара» от 25 апреля 1966 года.
Возврат качественной продукции
Покупатель имеет право вернуть поставщику качественный товар при наличии следующих оснований:
- Правами на продукцию наделены другие лица (статья 460 ГК РФ).
- Поставщик своевременно не передал сопроводительную документацию и комплектующие к товару (статья 464 ГК РФ).
- Было получено меньшее количество продукции, чем оговорено (статья 466 ГК РФ).
- Не соблюдался ассортимент продукции (статья 468 ГК РФ).
- Отсутствует полная комплектация (статья 480 ГК РФ).
- Упаковка не соответствует требованиям к ней, установленным законодательством или договором (статья 482 ГК РФ).
Перечень можно дополнить самостоятельно. К примеру, поставщик обязуется в определенный срок передать сопроводительные документы. Если он этого не сделает, покупатель вправе оформлять возврат. Дополнения обязательно фиксируются в договоре между сторонами. Если участники сделки предварительно договорились, продукция может быть возвращена даже без серьезных оснований. К примеру, возврат оформляется в случае, если покупатель не реализует продукцию в оговоренные сроки.
Оформление возврата продукции, которую не удалось реализовать
Как уже упоминалось ранее, в договоре можно предусмотреть возможность возврата товара, который не удалось сбыть в заданные сроки. С точки зрения налоговой операция обладает признаками обратной реализации. То есть поставщик становится покупателем, а покупатель – поставщиком. Для оформления процедуры нужны следующие документы:
- Товарная накладная.
- Счет-фактура.
ВАЖНО! Крупные торговые сети не имеют право возвращать товар в случае, если его не удалось реализовать. Исключение – продажа хлебобулочных изделий.
К СВЕДЕНИЮ! Подобную сделку сложно провести при реализации алкогольной продукции, так как продажа алкоголя предполагает наличие отдельных лицензий.
Отражение в бухучете
В бухучете фиксируются три операции:
- Регистрация накладной на поступление товара.
- Списание товара с кредита.
- Фиксирование выписки о поступлении денег от поставщика (при этом используется проводка ДТ51 КТ76).
Данный порядок актуален при обнаружении недочетов до учета продукции. В этом случае нужно составить акт. Продукция будет возвращена поставщику.
Если недочет выявлен после оприходования, требуется выставить поставщику акт несоответствия. В дальнейшем все операции отражаются на субсчете 76.6 «Расчеты по претензиям».
Пример использования проводок
Компания купила гвозди на сумму 25 000 рублей. До момента получения партии был осуществлен перевод поставщику в размере 50%. После оприходования обнаружен дефект – гвозди недостаточно ровные. При возврате покупатель использует следующие проводки:
- ДТ60 КТ51. Пояснение: предоплата. Сумма: 12 500 рублей.
- ДТ68 КТ76. Пояснение: отражение НДС. Сумма: 1 906 рублей.
- ДТ41 КТ60. Пояснение: принятие продукции к учету. Сумма: 25 000 рублей.
- ДТ19 КТ60. Учет НДС на сумму 3 813 рублей.
- ДТ60 КТ60. Зачтен аванс.
- ДТ68 КТ19. Регистрация фактуры на сумму 3 813 рублей.
- ДТ76 КТ68. Восстановление НДС.
- ДТ76 КТ41. Возврат продукции поставщику.
- ДТ76 КТ68. Учет НДС на сумму 3 813 рублей.
- ДТ51 КТ76. Возврат средств поставщиком.
Поставщиком используются другие проводки.
Вопросы налога на добавленную стоимость при возврате товара
Налогообложение нельзя сбрасывать со счетов при отгрузке или возврате товара. Если и поставщик, и покупатель находятся на общей системе налогообложения, это наиболее простой вариант. В этом случае все поставки заносятся в книгу продаж, потом на них начисляется НДС. Когда товар реализуется, его стоимость включается в прямые затраты.
Но если один из участников сделки находится на специальной системе налогообложения, этот вопрос несколько осложняется, поскольку для спецсистем:
- величина НДС включается в стоимость товара при его оприходовании;
- себестоимость товара включает в себя НДС, за счет чего меняется цена отгрузки;
- счет-фактуру не выписывают (НДС не начисляют).
Если поставщик находится на ОСНО, а покупатель – на «упрощенке», то при его возврате стоимость прихода будет больше, чем в накладной поставки – на величину НДС.
Проводки при возврате товаров поставщикам: методичка для бухгалтера
Содержание статьи
- Почему возвращают товар?
- Общие правила оформления возврата
- Оформление возврата для поставщика
- Вычет НДС
- Налог на прибыль
- Как поставщику отразить в бухучете возврат товаров по инициативе организации?
- Восстанавливаем НДС
- Проводки

В хозяйственной практике возврат поставщику – обычное дело. Бывает, обнаруживается брак, а если договорятся, то возможен и возврат качественного товара. Это не сложно – гораздо сложнее отразить это все в документации бухгалтера. Проводки, которые нужно использовать, зависят от причин возврата, от того, успели ли «оприходовать» товары и прочих особенностей. Какие коды будет использовать поставщик, а какие покупатель? Какой порядок оформления накладных и нужно ли править налог на прибыль? Рассказываем, как в бухучете отразить возврат принятого на учет товара без дополнительных импровизаций.
Почему возвращают товар?
Есть ряд оснований, когда товар можно вернуть поставщику по закону. Это, прежде всего случаи, оговоренные Гражданским кодексом:
- отсутствие принадлежностей товара или обязательных документов ( ст. 464 );
- поставка с нарушением условий об объемах ( ст. 466 );
- поставка с нарушением условий об ассортименте ( ст. 468 );
- некомплект товара, нарушение условий о комплектности ( ст. 480 );
- поставка с нарушением упаковки ( ст. 482 );
- нарушение условия о предоставлении информации о товарах ( ст. 495 );
- систематические просрочки поставок ( ст. 523 );
- нарушение условий о качестве, брак ( ст. 495 ).
Кроме того, закон дает сторонам возможность самостоятельно установить обстоятельства, при которых допускается возврат ( ст. 421 ГК ). Например, в продовольственных магазинах есть практика возврата товара в связи с отсутствием спроса у покупателей или из-за того, что у него истек срок годности.
Общие правила оформления возврата
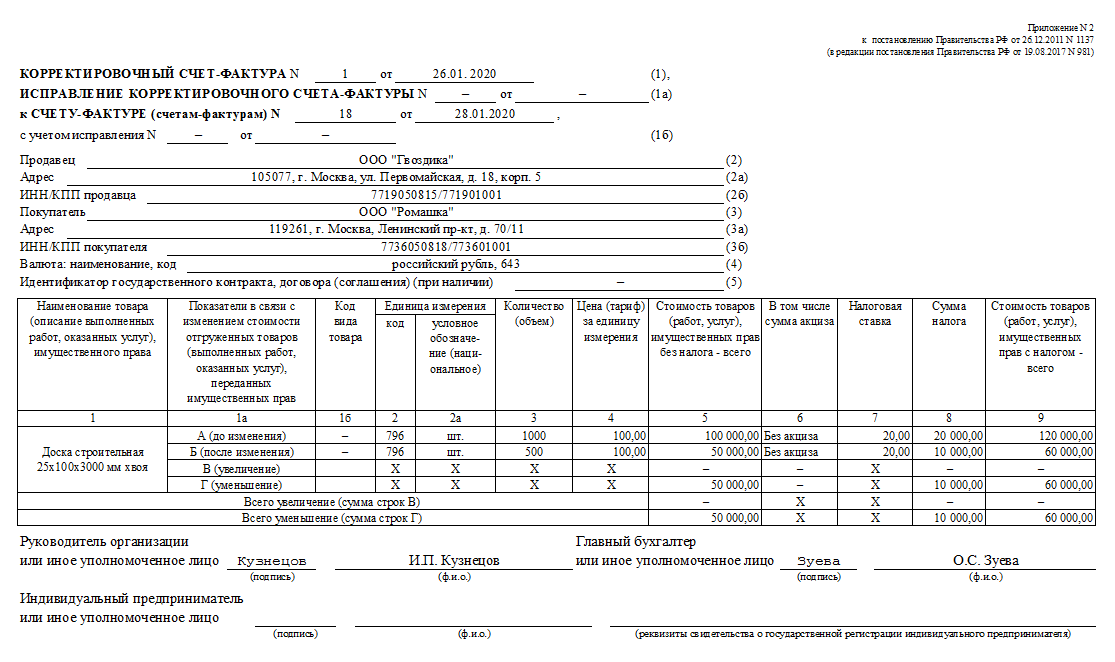
С начала 2019 года налоговая служба рекомендует заказчикам оформлять возвраты корректировочными счетами-фактурами на общую цену поставки ( Письмо Налоговой службы №СД-4-3/20667 @). Формировать такой счет будет поставщик. В позициях для корректировки отображаются товары, которые нужно вернуть обратно. Поставщик оформляет его на разницу между изначальным НДС и НДС по позициям к возврату. Такой порядок нельзя применять в случаях, когда имеет место обратная продажа. Рассмотрим на примере.
Продавец отгрузил покупателю доску для строительства на общую сумму в 120 000 руб., включая 20% налога. По истечении двух месяцев покупатель оформил возврат бракованного товара на сумму в 60 000 руб. Продавец ООО «Ромашка» выставил покупателю корректировочный счет на 60 000 руб. Вот как он должен выглядеть.
Оформление возврата для поставщика
В первую очередь, ему необходимо оформить вычет НДС. С этого и начнем.
Вычет НДС
Для этого на дату оформления возврата выставляется корректировочный счет. Затем в книгу продаж вносится новая запись с указанием первоначального счета – так налог принимается к вычету . Корректировать первоначальные периоды и готовить уточненную декларацию не нужно.
Для расчетов принимается разница в стоимости объема товаров, возникшая в связи с возвратом ( п. 5, 13 ст. 171 НК ). В рассмотренном нами примере с ООО «Ромашка», это 60 000 руб . Оформить вычет по НДС можно в течение 12 месяцев с момента получения товара обратно ( п. 4 ст. 172 НК ).
Налог на прибыль
В нашем примере возврат 60 тыс. рублей покупателю – это внереализационные расходы по налогу на прибыль ( ч. 2 ст. 265 НК ). Их нужно учитывать в следующем году. Тоже самое нужно сделать в отношении внереализационных доходов – стоимости возврата ( п. 10 ст. 250 НК ).
Как поставщику отразить в бухучете возврат товаров по инициативе организации?
Нужно сделать такие проводки:
ДЕБЕТ 62
КРЕДИТ 90 субсчет «Выручка»
доходы на цену возвращенных товаров
ДЕБЕТ 90 субсчет «Себестоимость»
КРЕДИТ 41
списана себестоимость возврата
ДЕБЕТ 90 субсчет «НДС»
КРЕДИТ 68 субсчет «Расчеты по НДС»
принят к вычету НДС
Оформление возврата для покупателя
В первую очередь, ему нужно оформить возврат. Представим, что причина возврата – брак.
Если он выявлен до постановки на приход , оформление возврата товара поставщику делаем через форму ТОРГ № 2 . Это значит, что договор поставки не исполнен, а товары находятся на хранении у покупателя.
Если дефекты обнаружены у уже оприходованных товаров, их нужно зафиксировать. Составляем акт, желательно в присутствии представителя поставщика. Затем передаем ему экземпляр акта + претензионное письмо, в котором требуем забрать бракованный товар обратно + возвратную накладную.
Восстанавливаем НДС
На основании претензии поставщик присылает корректировочный счет. Он станет причиной для восстановления ранее зачтенного НДС в книге продаж. Это необходимо, если товары были поставлены на приход. Если их вернули до этого, ничего исправлять не требуется.
Проводки
Проводки будут зависеть от того, успели ли принять поставку на приход. Если приняли, нужно стонировать и поставку, и ранее учтенный налог. Вот какие проводки нужно сделать.
При постановке на приход:
ДЕБЕТ 41 КРЕДИТ 60
ДЕБЕТ 19 КРЕДИТ 60
учет НДС по поступившим товарам;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
принят к вычету НДС;
Если причины для возврата выявлены впоследствии:
ДЕБЕТ 41 КРЕДИТ 60
отражен возврат бракованных товаров;
ДЕБЕТ 19 КРЕДИТ 60
стонирован НДС по поступившим товарам;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
восстановлен ранее зачтенный НДС.
Когда нужно оформить возврат до даты подписания бухгалтерской отчетности за прошлый период, проводки вносятся на 31.12 прошлого года. Если отчетность уже утвердили, отображается вот так:
ДЕБЕТ 60 КРЕДИТ 41
списана стоимость, подлежащая возврату;
ДЕБЕТ 60 КРЕДИТ 68 субсчет «Расчеты по НДС»
При оформлении возврата до постановки на приход, поставленные изделия отображаются на счете 002 вот такими проводками:
ДЕБЕТ 002
принят на ответственное хранение товар, не отвечающий условиям договора поставки;

