Реорганизация ооо в форме разделения
Энциклопедия решений. Реорганизация ООО в форме разделения
Реорганизация ООО в форме разделения
Разделением ООО признается прекращение общества с передачей всех его прав и обязанностей вновь созданным обществам (п. 1 ст. 54 Закона об ООО).
Общий порядок реорганизации предусмотрен ст.ст. 57-60.2 ГК РФ, ст.ст. 51, 54 Закона об ООО, Федеральным законом от 08.08.2001 N 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» (далее — Закон N 129-ФЗ).
1. Принятие решения о реорганизации относится к компетенции общего собрания участников общества (п. 1 ст. 57 ГК РФ, пп. 11 п. 2 ст. 33 Закона об ООО) или единственного участника общества (ст. 39 Закона об ООО).
Решение о реорганизации должно быть принято единогласно (абз. второй п. 8 ст. 37 Закона об ООО).
Проведению общего собрания предшествует подготовка к его созыву. Порядок созыва общего собрания предусмотрен ст. 36 Закона об ООО.
Кроме решения о реорганизации общее собрание участников реорганизуемого ООО также должно принять решение о порядке и об условиях разделения ООО, о создании новых обществ и об утверждении передаточного акта (п. 2 ст. 59 Закона об ООО).
Общее собрание участников каждого общества, создаваемого в результате разделения, утверждает устав и избирает органы общества (п. 3 ст. 54 Закона об ООО).
Передаточный акт, утверждаемый при реорганизации в форме разделения, представляет собой документ, определяющий перечень прав и обязанностей, который переходят от реорганизуемого ООО к юридическим лицам, создаваемым в результате реорганизации (п. 3 ст. 58 ГК РФ).
Передаточный акт должен содержать положения о правопреемстве по всем обязательствам реорганизованного общества в отношении всех его кредиторов и должников, включая обязательства, оспариваемые сторонами, а также порядок определения правопреемства в связи с изменением вида, состава, стоимости имущества, возникновением, изменением, прекращением прав и обязанностей реорганизуемого ООО, которые могут произойти после даты, на которую составлен передаточный акт (то есть, в период между датой составления передаточного акта и датой государственной регистрации юридического лица, к которому переходят права и обязанности реорганизованного ООО) (п. 1 ст. 59 ГК РФ).
Передаточный акт необходим при реорганизации в форме разделения в соответствии с изменениями в ГК РФ, вступившими в силе с 01.09.2014. Ранее требовался разделительный баланс. Закон об ООО по-прежнему предусматривает составление разделительного баланса при реорганизации ООО в форме разделения (п. 2 ст. 54 Закона об ООО). Однако с 01.09.2014 нормы Закона об ООО могут применяться только в части, не противоречащей положениям ГК РФ (п. 4 ст. 3 Федерального закона от 05.05.2014 N 99-ФЗ).
При составлении передаточного акта необходимо учитывать положения Методических указаний по формированию бухгалтерской отчетности при осуществлении реорганизации организаций, утвержденных приказом Минфина России от 20.05.2003 N 44н.
2. В течение трех дней со дня принятия решения о реорганизации ООО обязано письменно сообщить в регистрирующий орган о начале процедуры реорганизации, в том числе о форме реорганизации (разделение) с приложением решения о реорганизации (п. 1 ст. 60 ГК РФ, п. 1 ст. 13.1 Закона N 129-ФЗ).
Заявителем при представлении уведомления может быть руководитель исполнительного органа реорганизуемого общества или иное лицо, имеющее право без доверенности действовать от имени этого общества (пп. «а» п. 1.3. ст. 9 Закона N 129-ФЗ).
Ранее законодательство накладывало на реорганизуемые общества также обязанность сообщить о принятом решении в налоговые органы по месту своего нахождения по форме N С-09-4 (утв. приказом ФНС России от 09.06.2011 N ММВ-7-6/362@). Но Федеральным законом от 23.07.2013 N 248-ФЗ норма, содержащая соответствующую обязанность (пп. 4 п. 2 ст. 23 НК РФ), была признана утратившей силу с 24 августа 2013 года.
С 1 января 2015 г. также отменена обязанность общества сообщить о реорганизации в орган контроля за уплатой страховых взносов по месту своего нахождения*(1).
3. Реорганизуемое общество после даты внесения в ЕГРЮЛ записи о начале процедуры реорганизации дважды с периодичностью один раз в месяц помещает в журнале «Вестник государственной регистрации» сообщение. В нем указываются сведения о реорганизуемом обществе, о создаваемых в результате реорганизации обществах, форма реорганизации, описание порядка и условий заявления кредиторами своих требований, иные сведения, предусмотренные законом (абзац второй п. 1 ст. 60 ГК РФ, п. 5 ст. 51 Закона об ООО, п. 2 ст. 13.1 Закона N 129-ФЗ, п. 1 приказа ФНС России от 16.06.2006 N САЭ-3-09/355@). При этом второе уведомление о реорганизации может опубликовано не ранее дня, следующего за днем истечения месячного срока со дня публикации первого уведомления (п. 12 письма ФНС России от 23.01.2009 N МН-22-6/64).
4. В течение пяти рабочих дней после даты направления уведомления о начале процедуры реорганизации в регистрирующий орган общества в письменной форме обязаны уведомить известных им кредиторов о начале реорганизации (п. 2 ст. 13.1 Закона N 129-ФЗ).
5. Для государственной регистрации создаваемых обществ в регистрирующий орган по месту нахождения реорганизуемого общества представляются документы, предусмотренные ст. 14 Закона N 129-ФЗ.
Как разъяснила ФНС России, связанные с завершением реорганизации документы могут быть представлены в регистрирующий орган после истечения как 30 дней с даты второго опубликования сообщения о реорганизации юридических лиц в журнале «Вестник государственной регистрации», так и истечения 3 месяцев после внесения в ЕГРЮЛ записи о начале процедуры реорганизации (см. подробнее письмо от 14.08.2015 N ГД-4-14/14410).
С 1 января 2016 документы на государственную регистрацию могут быть направлены в регистрирующий орган в электронной форме через нотариуса (ст. 86.3 Основ законодательства РФ о нотариате от 11.02.1993 N 4462-I, абзац третий п. 1 ст. 9 Закона N 129-ФЗ).
Нотариус получает документы, выданные регистрирующим органом в электронной форме, и по просьбе заявителя выдаёт ему данные документы также в электронной форме либо на бумажных носителях с удостоверением их равнозначности электронным документам (п. 3 ст. 11 Закона N 129-ФЗ).
Государственная регистрация может быть приостановлена сроком до 1 месяца для проведения регистрирующим органом проверки достоверности сведений (п. 4.4 ст. 9 Закона N 129-ФЗ).
Регистрация осуществляется в срок не более чем пять рабочих дней со дня представления в регистрирующий орган документов (п. 4 ст. 15 Закона N 129-ФЗ).
С момента государственной регистрации последнего из вновь возникших юридических лиц (п. 4 ст. 57 ГК РФ, п. 3 ст. 16 Закона N 129-ФЗ):
— реорганизация юридического лица в форме разделения считается завершенной;
— юридическое лицо, реорганизованное в форме разделения, считается прекратившим свою деятельность.
В случаях прекращения ООО в результате реорганизации снятие его с учета в налоговых органах осуществляется налоговым органом самостоятельно, без участия налогоплательщика, на основании сведений, содержащихся в ЕГРЮЛ (п. 5 ст. 84 НК РФ).
*(1) Федеральным законом от 28.06.2014 N 188-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации по вопросам обязательного социального страхования» была признана утратившей силу ч. 3 ст. 28 Федерального закона от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования».
Реорганизация в форме разделения. Сроки
Автор: Ирина Стародубцева, аудитор-эксперт RosCo — Consulting & audit
Какие шаги необходимо предпринять компании в случае принятия решения о ее реорганизации в форме разделения? В какие сроки нужно представить документы, связанные с реорганизацией компании, в регистрирующий орган?
Разделение является одной из форм реорганизации компании (ст.57 ГК РФ). Разделение юридического лица может быть осуществлено по решению его учредителей (участников) или органа юридического лица, уполномоченного на то учредительным документом (п.1 ст.57 ГК РФ).
Каковы последствия реорганизации в форме разделения?
В результате разделения на базе одного юридического лица создаются два и более новых юридических лиц. То есть итогом такой формы реорганизации является прекращение деятельности «старого» (реорганизуемого) юридического лица и создание новых юридических лиц.
Основные этапы реорганизации в форме разделения
Независимо от организационно-правовой формы организации первым этапом на пути разделения будет проведение общего собрания участников общества (акционеров), на котором принимаются решения:
о реорганизации в форме разделения;
о создании новых организаций;
об утверждении передаточного акта;
С 1 сентября 2014 г. разделительный баланс при реорганизации организации не составляется, а формируется только передаточный акт (ст.1 и ст.3 Федерального закона от 05.05.2014 г. №99-ФЗ).
Участники каждой из вновь созданной организации также проводят общие собрания, на которых утверждаются их учредительные документы (уставы), а также избираются органы управления.
Процедура регистрации реорганизации в форме разделения
Этап 1.
Реорганизуемая организация в течение 3 рабочих дней после даты принятия решения о реорганизации в письменной форме уведомляет регистрирующий орган (налоговую инспекцию по месту регистрации) о начале процедуры реорганизации с приложением соответствующего решения о реорганизации.
НКО представляют уведомление о начале процедуры реорганизации и иные документы в Минюст РФ и его территориальные подразделения (согласно административному регламенту, утв. приказом Минюста РФ от 30.12.2011 г. №455).
В том случае, если в реорганизации участвуют более двух организаций, то к уведомлению прилагается решение о реорганизации каждой из них. Уведомление в этом случае направляется юридическим лицом, которое приняло решение последним, либо лицом, указанным в решении о реорганизации.
Рекомендуемая форма заявления-уведомления о начале процедуры реорганизации организации утверждена приказом ФНС РФ №ММВ-7-6/25@ от 25.01.2012 г. — №Р12003 (Приложение №3).
На основании уведомления налоговая инспекция в течение 3 рабочих дней вносит в ЕГРЮЛ запись о том, что юридическое лицо (лица) находится в процессе реорганизации.
В качестве заявителя при внесении сведений о начале реорганизации могут выступать либо руководитель постоянно действующего исполнительного органа реорганизуемого юридического лица либо лицо, имеющее право без доверенности действовать от имени этого юридического лица.
Заявителю или лицу, действующему на основании доверенности, выдаются:
— свидетельство о внесении в ЕГРЮЛ (записи о процессе реорганизации юридического лица);
— выписка из ЕГРЮЛ, содержащая сведения о внесенной записи.
Этап 2.
Реорганизуемая компания после внесения налоговыми органами в ЕГРЮЛ записи о начале процедуры реорганизации дважды с периодичностью 1 раз в месяц размещает в СМИ, в которых публикуются данные о государственной регистрации юридических лиц, сообщение о его реорганизации (п.2 ст.13.1 Федерального закона от 08.08.2001 г. №129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»).
Уведомление о реорганизации публикуется в журнале «Вестнике государственной регистрации», в котором указываются сведения о каждом участнике реорганизации, ее форме, приводятся порядок и условия заявления кредиторами своих требований, а также иные сведения, предусмотренные законом.
Этап 3. Уплата госпошлины.
За регистрацию необходимо уплатить госпошлину в размере 4 000 рублей (пп.1 п.1 ст.333.33 НК РФ).
4 этап. Формирование пакета документов для регистрации.
Документы, связанные с завершением процедуры реорганизации, представляются в налоговую инспекцию после 30 дней с даты второго опубликования сообщения о реорганизации юридических лиц в журнале «Вестник государственной регистрации», а также истечения трех месяцев после внесения в ЕГРЮЛ записи о начале процедуры реорганизации.
Форма заявления о государственной регистрации юридического лица, создаваемого путем реорганизации — №Р12001.
— учредительные документы. Представляются в двух подлинных экземплярах в случае представления лично или по почте, в одном – при направлении в электронном виде;
Документ, подтверждающий представление сведений в органы ПФР, не обязателен. Необходимую информацию у территориального органа ПФР налоговый орган запросит самостоятельно.
5 этап. Получение документов.
На шестой рабочий день заявитель лично или через представителя по нотариально удостоверенной доверенности может получить документы о государственной регистрации:
— свидетельство о государственной регистрации;
— один экземпляр учредительного документа с отметкой регистрирующего органа;
— лист записи ЕГРЮЛ.
Вновь созданные в результате разделения юридические лица получают свидетельства о регистрации. Процедура реорганизации путем разделения считается официально завершенной с момента внесения в реестр записей о вновь созданных организациях.
Реорганизация в форме разделения
Наши услуги
| Вид услуги | Описание | Стоимость/Сроки |
| Реорганизация в форме разделения |
50 000 руб / 3 месяца
Как мы работаем


Особенности реорганизации в форме разделения
Не позднее трех рабочих дней с даты принятия решения о реорганизация в форме разделения юридическое лицо обязано уведомить об этом регистрирующий орган – Инспекцию Федеральной налоговой службы. На основании информации о начале процедуры разделения, полученной от организации, регистрирующий орган вносит сведения об этом в Единый государственный реестр юридических лиц.
С момента внесения указанных сведений в Единый государственный реестр юридических лиц разделяемое юридическое лицо обязано дважды опубликовать сообщение о начале процедуры реорганизация. Публикация подобных сообщений осуществляется в официальном печатном издании – «Вестнике государственной регистрации». Юридическое лицо публикует данные сведения дважды: второй раз – по истечении месяца с момента первой публикации.
Также, обязательным требованием при осуществлении процедуры реорганизация является надлежащее уведомление всех кредиторов первоначального юридического лица. Для совершения регистрационных действий будет необходимо представить в налоговый орган доказательства надлежащего уведомления кредиторов юридического лица о предстоящем разделении прав и обязанностей.
После получения уведомления кредиторы, у которых право требования возникло до момента подачи первого уведомления о разделении, имеют право предъявить требование о безусловном досрочном исполнении соответствующих обязательств. Если досрочное исполнения обязательства кредитора невозможно, оно подлежит полному прекращению с возмещением всех убытков.
Возможность предъявления подобных требований реализуется двумя способами:
- предъявление требований в судебном порядке (общая процедура);
- урегулирование спора о наличии требования путем заключения соглашения между кредитором и разделяемым юридическим лицом.
Главным документом, определяющим объем прав и обязанностей каждого вновь образованного лица, является передаточный акт. Законодательство предусматривает ряд обязательных требований к его содержанию:
- передаточный акт должен указывать на правопреемство по всем обязательствам организации, реорганизуемой в форме разделения, в отношении всех его кредиторов и должников, а также обязательствам, оспариваемым сторонами.
Несоблюдение указанного требования может являться основанием для отказа в регистрации разделения юридического лица, так как передаточный акт входит в обязательный перечень документов, представляемых в Инспекцию Федеральной налоговой службы для государственной регистрации реорганизация.
Если из содержания передаточного акта невозможно определить правопреемника (правопреемников) реорганизованного юридического лица, вновь возникшие организации будут нести солидарную ответственность по всем обязательствам реорганизованного юридического лица перед его кредиторами. У кредитора возникает право предъявить требования ко всем юридическим лицам, образованным в результате разделения юридического лица, или к одному из них в полном объеме по выбору кредитора. Если одна из вновь созданных организаций принимает на себя обязательство по удовлетворению всех требований кредитора, оно вправе в дальнейшем потребовать в порядке регресса от других таких обществ долевого участия в произведенных им выплатах (затратах).
На практике передаточный акт составляет по итогам инвентаризации имущества, имущественных прав и обязательств юридического лица. Основные требования к составлению и определению условий передаточного акта содержаться в Федеральном законе от 08 февраля 1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» и статьях 57-60 Гражданского кодекса Российской Федерации.
После составления передаточного акта и повторной публикации извещения в «Вестнике государственной регистрации» в регистрирующий орган предъявляются следующие документы:
- заявление в Инспекцию Федеральной налоговой службы по форме Р12001, удостоверенное нотариусом;
- протокол общего собрания участников юридического лица, подлежащего реорганизация;
- передаточный акт;
- доказательства надлежащего уведомления кредиторов реорганизованного общества;
- устав каждой из вновь создаваемых организаций;
- протоколы общих собраний учредителей вновь образуемых юридических лиц;
- документ, подтверждающий уплату государственной пошлины;
- документ, подтверждающий присвоение выпуску или выпускам акций государственного регистрационного номера или идентификационного номера, в случае, если юридическим лицом, создаваемым путем реорганизации, является акционерное общество.
Регистрирующий орган проводит проверку представленных документов и вносит в Единый государственный реестр юридических лиц сведения о прекращении существования первоначального юридического лица с одновременным внесением в ЕГРЮЛ сведений о вновь образованных юридических лицах. С этого момента факт реорганизации в форме разделения считается совершенным, а новые организации получают:
- свидетельство о регистрации юридического лица и присвоении Основного государственного регистрационного номера (ОГРН);
- свидетельство о постановке на учет в качестве налогоплательщика (ИНН);
- выписку из Единого государственного реестра юридических лиц.
После совершения всех указанных действия, реорганизация считается состоявшейся, а вновь образованные юридические лица приобретают права и обязанности реорганизованного юридического лица в соответствие с условиями передаточного акта.
Помимо соблюдения общих требований законодательства, можно выделить особенности проведения реорганизация в форме разделения некоторых юридических лиц, которые установлены профильными законами и подзаконными актами. К числу таких юридических лиц относятся:
- кредитные организации;
- страховые организации;
- клиринговые компании;
- специализированные финансовые общества;
- специализированные общества проектного финансирования;
- профессиональные участники рынка ценных бумаг;
- акционерные инвестиционные фонды;
- управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов;
- негосударственные пенсионные фонды и иных некредитные финансовые организации;
- акционерные общества работников (народные предприятия).
Похожие услуги по теме
- Реорганизация в форме выделения
- Реорганизация в форме слияния
- Реорганизация в форме присоединения
- Реорганизация в форме преобразования
Реорганизация в форме разделения
Гражданским кодексом РФ и Федеральным законом от 08.02.1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» предусмотрена такая форма реорганизации ООО, как разделение.
Что это означает на практике:
В результате реорганизации общества с ограниченной ответственностью в форме разделения реорганизованное общество прекращает свое существование в качестве юридического лица. При разделении данного хозяйственного общества возникают как минимум два новых общества, каждое из которых подлежит государственной регистрации в установленном порядке.
Все права и обязанности разделенного ООО переходят к вновь создаваемым в процессе его реорганизации обществам. До 01.09.2014 г. это осуществлялось в соответствии с разделительным балансом. Теперь же с учетом изменений Гражданского кодекса РФ, которые он претерпел с вступлением в силу Федерального закона № 99-ФЗ, преемство прав и обязанностей реорганизуемого общества происходит на основании передаточного акта.
Высшим органом, решающим судьбу общества, является общее собрание его участников. Именно этот орган принимает решение о разделении, также к числу важнейших вопросов относится утверждение передаточного акта. После принятия решения о разделении общества оно не вправе распоряжаться своими основными и оборотными средствами иным образом, кроме как передать их вновь создаваемым на его основе обществам по передаточному акту.
О начале реорганизации общества в течение трех рабочих дней после даты принятия соответствующего решения ООО обязано уведомить в письменной форме орган, осуществляющий государственную регистрацию юридических лиц, а также дважды с определенной законом периодичностью опубликовать сведения о предстоящей реорганизации в журнале «Вестник государственной регистрации». Кроме этого, в связи с разделением прав и обязанностей реорганизуемого ООО и их передачей вновь создаваемым обществам о начатой реорганизации необходимо уведомить всех кредиторов подвергшегося разделению общества. Необходимость этого дополнительно обоснована положением части 5 статьи 51 Закона об ООО, в соответствии с которым гос. регистрация созданных в результате реорганизации в форме разделения обществ и прекращение деятельности реорганизованного общества осуществляются при обязательном представлении доказательств уведомления кредиторов.
Кредиторы юридического лица, если их права требования возникли до опубликования первого уведомления о реорганизации юридического лица, вправе потребовать досрочного исполнения соответствующих обязательств должником, а при невозможности досрочного исполнения — прекращения обязательств и возмещения связанных с этим убытков. С 01.09.2014 в связи с внесенными изменениями в Гражданский кодекс РФ такие требования могут быть предъявлены исключительно в судебном порядке. Кроме этого, теперь закон предусматривает возможность урегулировать этот вопрос посредством соглашения между кредитором и реорганизуемым обществом.
Несколько слов о передаточном акте:
Прежде, чем речь пойдет непосредственно о передаточном акте, правильно будет сказать о том, что последние изменения в ГК РФ коснулись и документов, в соответствии с которыми определялось правопреемство при реорганизации юр. лиц. Так, разделительный баланс исключен законодательством из числа этих документов. Таким образом, теперь только в соответствии с передаточным актом происходит определение и передача прав и обязанностей создаваемым в результате разделения юридическим лицам.
Этот документ должен содержать положения о правопреемстве по всем обязательствам общества, реорганизуемого в форме разделения, в отношении всех его кредиторов и должников, в том числе обязательствам, оспариваемым сторонами. Передаточный акт относится к числу документов, которые должны быть представлены в регистрирующий орган для государственной регистрации обществ, вновь возникающих в результате разделения общества с ограниченной ответственностью.
Составлению передаточного акта должна предшествовать полная инвентаризация имущества и обязательств общества, подлежащего разделению.
Если передаточный акт не дает возможности определить правопреемника реорганизованного юридического лица, вновь возникшие юридические лица несут солидарную ответственность по обязательствам реорганизованного юридического лица перед его кредиторами.
В таком случае кредитор вправе предъявить свои требования ко всем обществам, возникшим в результате разделения общества с ограниченной ответственностью, или к одному из них в полном объеме. Если одно из вновь созданных обществ примет на себя удовлетворение всех требований кредитора, оно вправе впоследствии в порядке регресса потребовать от других (другого) таких обществ долевого участия в произведенных им затратах.
Этапы разделения ООО.
1) Первым этапом действий станет проведение общего собрания участников ООО, на котором принимаются решения:
- о реорганизации ООО в форме разделения;
- о порядке и условиях разделения общества;
- о создании новых обществ;
- об утверждении передаточного акта.
На этом же этапе происходит уведомление регистрирующего органа о том, что общество находится в стадии реорганизации и после этого дважды с периодичностью один раз в месяц – опубликование в журнале «Вестник государственной регистрации» сведений об этом.
2) Затем участники каждого из вновь создаваемых обществ проводят общие собрания, на которых утверждаются их уставы и избираются органы управления.
3) В заключении: государственная регистрация созданных в результате разделения обществ и внесение в ЕГРЮЛ записи о прекращении деятельности реорганизованного ООО.
Перечень документов, подаваемых в регистрирующий орган для этих целей:
- заявление в установленной форме
- протокол общего собрания участников реорганизованного общества;
- передаточный акт
- доказательства уведомления кредиторов реорганизованного общества;
- устав нового общества (для каждого из создаваемых обществ)
- протокол общего собрания участников вновь созданного общества.
- документ об уплате государственной пошлины
- документ, подтверждающий присвоение выпуску или выпускам акций государственного регистрационного номера или идентификационного номера, в случае, если юридическим лицом, создаваемым путем реорганизации, является акционерное общество. Требования к форме указанного документа устанавливаются Банком России.
Что происходит с отчетностью при слиянии, присоединении и разделении ООО
Собственники затеяли реорганизацию компании. Что будет происходить с отчетностью при слиянии, присоединении и разделении; как подготовиться к грядущим изменениям бухгалтеру, обсудим в этой статье.
Бухгалтерская отчетность при реорганизации
Общее правило для всех форм реорганизации: вновь созданное предприятие принимает на себя обязанность сдать за предшественника отчетность по итогам года. Сделать это нужно в течение 3 месяцев после завершения отчетного периода (ст. 23-1(5) НК РФ). Включаются сведения с начала года и до последней даты перед днем государственной регистрации результатов реорганизации.
Кроме того, правопреемник сдает отчетность и за себя. Она формируется на основе тех данных, которые новое предприятие получило от предшественника. Как правило, передаточный акт составляется как можно ближе к дате регистрации. Однако те хозяйственные операции, которые попадают в промежуток времени между, тоже должны быть учтены, а суммы корректировки вносятся в оборотно-сальдовые ведомости (п. 6-7 ст. 16 Федерального закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ).
Таким образом, вступительная отчетность компании-правопреемника подается с учетом данных передаточного акта и сумм корректировок.
Сформировать бухгалтерскую отчетность вы можете в программе Такском . Все документы составляются на актуальных бланках с учетом изменений законодательства. После подготовки отчеты тестируются проверочными программами ФНС.
Что делать бухгалтеру при разделении компании
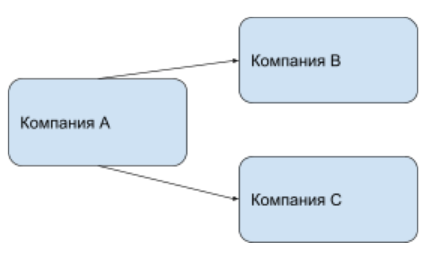
В результате реорганизации в форме разделения компания-предшественник прекращает свое существование, и образуются две (или более) новые фирмы.
Бухгалтер при этом должен совершить ряд следующих действий.
1. Составить передаточный акт.
Унифицированного бланка не существует, за основу можно взять форму бухгалтерского баланса и добавить в нее дополнительные сведения. Утверждает передаточный акт учредители, а не руководитель фирмы-предшественника.
Если передаточный акт не направить в ИФНС или не указать в нем положение о правопреемстве, то налоговая может выдать отказ регистрации новых компаний по итогам разделения (ст. 59 ГК РФ).
2. Сформировать заключительную бухгалтерскую отчетность.
Какое-то время после составления передаточного акта и до государственной регистрации итогов реорганизации компания-предшественник еще работает. Все изменения на счетах бухгалтер должен раскрыть в пояснительной записке к заключительной бухгалтерской отчетности.
3. Составить вступительный бухгалтерский баланс.
После внесения записи в ЕГРЮЛ бухгалтеры вновь созданных юридических лиц составляют вступительный баланс. Для этого они используют данные из передаточного акта.
Алгоритм действий бухгалтерии при слиянии компаний

Реорганизация в форме слияния — это прекращение деятельности двух (или более) самостоятельных компаний и передача их прав и обязанностей одному вновь создаваемому юридическому лицу.
- Бухгалтеры компании «А» и компании «В» перед внесением записи в ЕГРЮЛ должны оформить заключительную бухгалтерскую отчетность, в том числе закрыть счета бухгалтерского учета и сформировать прибыли и убытки, как при обычной ликвидации юрлица.
- Если какие-то хозяйственные операции продолжаются в этот период до создания новой фирмы (в том числе компании несут расходы на реорганизацию), их бухгалтеры указывают в пояснениях к отчетности.
- Вновь созданная организация составляет вступительный баланс в момент своей официальной регистрации. В нем учитываются активы и обязательства обеих реорганизованных компаний. Для этого построчно суммируйте показатели заключительных балансов участников слияния.
Что делать бухгалтеру, если компания присоединяется к другому юрлицу

К уже существующей компании «А» присоединяются активы и обязательства другой компании «В», и последняя при этом ликвидируется. Но нового юридического лица не образуется. Именно этот процесс является реорганизацией в форме присоединения.
Порядок действий для бухгалтерии будет следующий.
- Компания, которая будет ликвидирована по итогам реорганизации, составляет заключительную отчетность и сдает ее в ФНС.
- Бухгалтер, в том числе, производит закрытие всех счетов учета, формирует финансовый результат от деятельности.
- Компания «А», к которой присоединяется другое юридическое лицо, ведет свою работу в обычном режиме. Бухгалтеру не нужно оформлять вступительный баланс. По итогам года он просто составляет отчетность (с учетом новых активов и обязательств) и подает в ФНС в марте следующего периода.
Так что с точки зрения сложности бухгалтерской работы это самый не трудозатратный вариант реорганизации.
Если в компаниях при разделении, слиянии или присоединении ведется электронный документооборот , то передача документов становится в разы проще. Электронные документы:
- легко подписать и «положить» в архив;
- можно быстро отправить, а их доставка будет подтверждена;
- при передаче дел просто отправить и сверить, это быстрее, чем передавать бумажные документы.
Как быть с налоговой отчетностью и уплатой налогов
Итак, с подачей налоговой отчетности все довольно просто: НК РФ не устанавливает специальные сроки для сдачи деклараций и отчетов при реорганизации компании.
Независимо от формы (слияния, присоединения, разделения и т.д.) документы подает:
- предшественник — до даты реорганизации,
- правопреемник — после внесения записи в ЕГРЮЛ (см. Письмо Минфина № 03-02-07/1-229 от 25.09.2012 и Письмо ФНС № ЕД-4-3/104 от 14.01.2013).?
Исключение из правил — реорганизации в форме выделения. В этом случае правопреемства не появляется, поэтому налоговую отчетность в ФНС должна предоставить сама реорганизуемая компания.
Документ по теме: разъяснения в отношении сдачи отчетности реорганизованными компаниями ФНС России дала в письме от 2 июля 2019 г. № СД-4-3/12868@.
если компания-предшественник не успела сдать заключительную декларацию, правопреемник объединяет свои операции и операции предшественника в одной декларации по НДС и подает по месту своей регистрации
не позднее 25 числа месяца, следующего за кварталом, в котором состоялась реорганизация
Декларация по налогу на прибыль
если компания-предшественник не успела сдать заключительную декларацию/отчет, правопреемник подает по месту своего учета 2 документа: 1) с данными предшественника за период с начала года до реорганизации; 2) с данными правопреемника с момента реорганизации и до конца года
не позднее 28 марта следующего года после реорганизации.
не позднее установленных сроков представления отчета за период, в котором произошла реорганизация
Расчет по страховым взносам
позднее 30-го числа месяца, следующего за расчетным (отчетным) периодом, в течение которого произведена реорганизация
То же касается и уплаты налогов в бюджет: эта задача при реорганизации юридического лица возлагается на ликвидационную комиссию (п. 1 ст. 49 НК РФ).
Если же фирма-предшественник не оплатила в полном объеме налоги, обязанность возлагается на правопреемника.
Такском— аккредитованный (по новым правилам) удостоверяющий центр. Если вам нужна электронная подпись для проведения сделок, закупок, доступа к личным кабинетам, для иных целей или ЭЦП нужны для сотрудников, АУЦ Такском выпустит для вас квалифицированную электронную подпись. Если у вас есть действующая КЭП, то выпуск можно провести удаленно.
Подведем итог
- При проведении реорганизации (в т. ч. форме слияния, разделения и присоединения) ответственность за сдачу отчетности преимущественно ложится на компанию-правопреемника.
- Сроки сдачи отчетности остаются те же.
- Передаточный акт обязателен при реорганизации в форме разделения. Без него откажут в государственной регистрации нового общества.
- Бухгалтер прежней компании формирует заключительную бухгалтерскую отчетность, бухгалтер новой — оформляет вступительный бухгалтерский баланс, в который включаются и активы, и обязательства предшественника.
- При подаче декларации НДС за отчетный период, в котором произошла реорганизация, нужно объединить и свои операции и операции компании-предшественника в одном документе.
Разобраться и с бухгалтерской, и с налоговой отчетностью при реорганизации компании поможет сервис Такском . Это подготовка электронных отчетов в соответствии с требованиями ФНС, автоматическая проверка на ошибки, круглосуточная поддержка и консультации.

